



Şirketlerin Kavramsal Yanılgıları
Zafer URFALIOĞLU
İş hayatında bazı kelimeler vardır. Herkes kullanır ama herkes aynı şeyi anlar mı, işte orası biraz karışık.
- Kalite deriz, Kalite Kontrolü kastederiz.
- Yönetim deriz, Prosedürleri gösteririz.
- Başarı deriz, duvardaki Sertifikaları gösteririz.
- Veri deriz, ekrandaki rakama bakarız.
- Bilgi deriz, önümüze Raporu koyarız.
- Motivasyon deriz, Prim Sistemini değiştiririz.
- Güven deriz, Denetimleri artırırız.
- Çalışmak deriz, Toplantı sayısını artırırız. Sonra da şirket neden yoruldu diye şaşırırız.
Oysa şirketlerin büyük yanılgılarından biri, kavramlarla o kavramlara hizmet eden araçları birbirine karıştırmaktır.
Mesela “Kaliteyi” ele alalım: Öğrenciliğimizde sınav haftası geldiğinde sınıfın havası değişirdi. Herkes biraz daha sessiz olur, öğretmen biraz daha ciddi konuşur, öğrenciler de bir anda eğitim hayatının ne kadar önemli olduğunu hatırlardı. Sınav biter bitmez de hayat normale dönerdi.
İş hayatında da bunun Şirket versiyonunu yaptık.
- Bir müşteri şikâyet etti, kontrolü artırdık.
- Bir ürün hatalı çıktı, yeni bir kontrol noktası koyduk.
- İade arttı, yeni bir form hazırladık.
- Bir hata oldu, bir kontrol daha ekledik. Sanki kalite, yeterince bakmadığımız için bozuluyormuş gibi.
Oysa bir öğrenciyi her gün sınava sokmak onu daha bilgili yapmaz. Sınav bilgiyi üretmez, yalnızca ölçer. Kalite kontrol de böyledir. Kaliteyi üretmez, var olan kaliteyi ortaya çıkarır.
Ürünü ölçebilirsiniz.
Parçayı tartabilirsiniz.
Yüzeyi kontrol edebilirsiniz.
Ama
Çalışanların işi sahiplenmesini cetvelle ölçemezsiniz.
Bir yöneticinin yanlış kararını son kontrolde düzeltemezsiniz.
Üretim kültürünü kontrol formuna yazamazsınız.
Kalite, son kontrolde başlamaz:
Tasarımda,
Satın almada,
Üretim planında,
Bakımda,
Eğitimde ve Yönetim anlayışında başlar.
Son kontrolde ise sadece karşınıza çıkar. Bu nedenle bazen büyüyen kalite kontrol departmanı, büyüyen kalite problemlerinin sessiz bir itirafıdır.
Aynı yanılgıyı “Prosedürlerde” de yapıyoruz:
- Bir sorun çıkıyor, prosedür yazıyoruz.
- Bir hata oluyor, talimat hazırlıyoruz.
- Bir müşteri şikâyet ediyor, yeni bir form ekliyoruz. Sonra bir bakıyoruz, şirket büyümemiş ama prosedür klasörü üç katına çıkmış.
Koridorlarda insanlar birbirine değil, dokümanlara güvenmeye başlıyor.
– “Prosedürde böyle yazıyor.”
– “Formu doldurdun mu?”
– “Talimat bunu söylüyor.”
Bir süre sonra kimse “Neden?” diye sormuyor. Herkes “Nasıl?” diye tartışıyor. Oysa prosedür düşünmenin yerine geçmek için değil, tekrar eden işleri ortak bir yöntemle yapabilmek için vardır.
Prosedür yolu tarif eder.
Yönetim ise hangi yoldan gidileceğine karar verir.
“Sertifikalarda” da durum çok farklı değil: Bir fabrikanın toplantı salonuna giriyorsunuz. Duvarlar sertifika, ödül ve plaketlerle dolu. İnsan daha üretim sahasını görmeden şirket hakkında olumlu bir kanaat oluşturuyor. “Maşallah, kurumsal çalışıyorlar.”
Ama sertifika başarı değildir. Sertifika, belirli bir standardın karşılandığını gösteren bir belgedir. Müşteri sertifikayla çalışmaz.
- Ürünle çalışır.
- Teslimatla çalışır.
- Sorun çıktığında nasıl davrandığınızla çalışır.
- Telefon açtığında karşısında bir muhatap bulup bulamadığına bakar.
Bir şirketin duvarı sertifikalarla dolu olabilir. Ama teslimatları gecikiyor, kalite problemleri bitmiyor ve müşterileri sürekli şikâyet ediyorsa ortada ciddi bir kavram karmaşası vardır.
Sertifika elbette değerlidir.
Ama belgeyi almak başka, belgeyi haklı çıkaracak sistemi kurmak başka şeydir. Bazı şirketler sertifika almak için çalışır. Bazıları ise iyi çalıştığı için sertifika alır. Aradaki fark duvardaki çerçevede değil, içeridedir.
Gelelim “Veri ve Raporlara”: İş hayatında sık duyduğumuz bir cümle vardır: “Rakamlar yalan söylemez.” Doğru. Ama insanlar rakamlarla gayet güzel yanlış hikâyeler anlatabilir.
Mesela müşteri şikâyetleri %50 azalmış. Harika! Peki ya müşteriler artık şikâyet etmenin hiçbir şeyi değiştirmediğini öğrendiyse?
Veri doğrudur ama anlattığı hikâye yanlıştır.
- Bir fabrikanın verimliliği %98 olabilir. Çalışanlar her akşam iki saat fazla mesai yapıyorsa o %98 bize ne anlatıyor?
- Teslimatlar zamanında olabilir. Bunun bedeli sürekli acil kargo kullanmaksa gerçekten başarılı mıyız?
- İş kazaları azalmış olabilir. Peki insanlar “Ramak Kala” olaylarını bildirmekten korkuyorsa?
Veri değerlidir ama veri gerçeğin tamamı değildir. Veri, gerçeğin ölçülebilmiş kısmıdır.
Rapor da böyledir.
Son yıllarda şirketlerde çalışan sayısından daha hızlı çoğalan bir şey varsa, o da raporlardır.
- Satış raporu,
- Üretim raporu,
- Kalite raporu,
- Satın alma raporu,
- Risk raporu,
- Finans raporu,
- Performans raporu… Sonra bir de bunların dönemsel raporu hazırlanır.
Bir gün bir yöneticinin masasındaki dosyalara bakıp “Bu kadar bilgiyle artık yanlış karar vermek imkânsız olmalı.” diye düşünürsünüz.
Sonra iki saatlik toplantı yapılır.
- Grafikler gösterilir.
- Sunumlar açılır.
- Rakamlar tartışılır. Ve toplantının sonunda kimse şu soruyu sormamıştır: “Bu rapor bize ne söylüyor?” Çünkü rapor okumakla, rapordan öğrenmek aynı şey değildir.
Rapor geçmişi düzenler. Bilgi ise o geçmişten anlam çıkarır.
İyi yöneticiler raporu okur. Büyük yöneticiler raporda yazmayanı da görür.
- Depodaki telaşı…
- Yeni işe başlayan çalışanın sessizliğini…
- Müşterinin ses tonundaki değişikliği…
- Tecrübeli ustanın yüzündeki endişeyi… Bunların çoğu raporda yoktur. Ama şirketin geleceğini bazen Excel tablosundan önce bunlar haber verir.
Sonra “İnsan” konusuna geliyoruz: Şirketlerde insanı gider, makineyi yatırım olarak görmeye alışmışızdır. Bir CNC tezgâhının fiyatı, amortismanı, bakım maliyeti ve ekonomik ömrü bellidir.
Peki insanın gerçek maliyeti nerede yazıyor?
- Maaş bordrosunda değil.
- SGK tablosunda hiç değil. Çünkü insanın maliyeti kadar bir de etkisi vardır.
Bir makinenin rulmanı bozulur, değiştirirsiniz. Bir çalışanın güveni kırılır, belki bir daha tamir edemezsiniz.
Makine arızası bakım raporuna girer. Bir insanın şirketten soğumasının faturası ise çoğu zaman yıllar sonra çıkar.
- Bir müşteri kaybedilir.
- Bir proje gecikir.
- Tecrübeli çalışan rakibe gider. Yılların bilgisi kapıdan çıkar. Ve bunların hiçbiri tek bir muhasebe hesabında görünmez.
Sonra da “İyi eleman bulamıyoruz.” deriz. Belki de soru biraz yanlış kurulmuştur. İyi insan bulamıyor olabiliriz. Peki iyi insanların çalışmak isteyeceği bir ortam oluşturabiliyor muyuz?
Çünkü insan sadece maaşla çalışmaz. Adaletle, Güvenle, Gelişimle, Anlamla ve Takdirle de çalışır.
Bu bizi “Motivasyona” getiriyor: Çalışanın performansı düşünce prim artırıyoruz. Satışlar yavaşlayınca bonus sistemini değiştiriyoruz. Hedef yükselince yeni ödül açıklıyoruz.
Elbette para önemlidir. Ama prim ile motivasyon aynı şey değildir. Prim cüzdana dokunur. Motivasyon insana.
Primin güzel bir özelliği vardır.
İlk verildiğinde ödüldür.
İkinci kez beklentidir.
Üçüncü kez alışkanlıktır.
Bir gün verilmezse de hayal kırıklığıdır.
Bu yüzden bazı şirketler primleri artırdığı hâlde motivasyonu artıramaz. Çünkü teşviki büyütmüşlerdir, motivasyonu değil. Motivasyonun içinde adalet vardır. Güven vardır. Gelişim vardır. Takdir vardır.
İnsan yaptığı işin bir anlamı olduğunu hissetmek ister. Bunların hiçbirinin bordroda ayrı bir satırı yoktur. Ama şirketin performansında mutlaka karşılığı vardır.
Bir başka büyük yanılgımız da “Patronun her şeyi bilmesi gerektiğine inanmaktır”: Üretim, satın alma, finans, pazarlama, insan kaynakları, kalite, bilgi işlem, mevzuat, ihracat, iş güvenliği… Patron bütün bunları aynı derinlikte bilmek zorunda değildir.
Asıl tehlike bilmemek değil, bildiğini zannetmektir.
İyi patron çok şey bilir. Büyük patron ise bilmediklerini bilir.
Çünkü şirketin büyümesi patronun her soruya cevap vermesiyle değil, doğru insanların doğru zamanda doğru kararları verebilmesiyle mümkündür. Patron odada yokken şirket duruyorsa, sorun patronun yokluğu değildir. Sorun, şirketin onsuz çalışmayı hiç öğrenmemiş olmasıdır.
Aynı durum “Toplantılarda” da karşımıza çıkıyor:
- Takvimler dolu.
- Toplantı odaları dolu.
- Çevrim içi toplantılar dolu.
İnsanlar sabahtan akşama kadar konuşuyor. Akşam herkes yorgun. Ertesi sabah aynı sorun yeniden konuşuluyor. O zaman insan ister istemez şunu soruyor: “Bunca zaman gerçekten çalıştık mı?”
Toplantı çalışmanın kendisi değildir. Toplantının değeri, kaç kişinin konuştuğuyla değil, sonunda neyin değiştiğiyle ölçülür.
- Bir karar alındı mı?
- Bir sorun çözüldü mü?
- Bir sorumluluk belirlendi mi?
- Bir tarih konuldu mu?
Hiçbiri olmadıysa, on kişinin iki saatlik toplantısı yirmi saatlik iş gücünün tüketilmesidir. Bazı şirketlerde toplantı karar almak için değil, karar vermeyi ertelemek için yapılır.
Herkes konuşur. Kimse karar vermez. Böylece kimse hata da yapmamış olur.
“Eleştiri” konusunda da aynı problemi yaşıyoruz: Bir çalışan “Bu karar yanlış olabilir.” dediğinde hemen: “Bana mı karşı çıkıyorsun?” diye düşünüyoruz.
- Oysa gemide bir denizci kaptana “İleride kayalık var.” dediğinde bu isyan değildir. Uyarıdır.
- Uçakta yardımcı pilot kaptanı uyardığında otoriteyi sarsmıyordur. Emniyeti koruyordur.
Şirketlerde neden farklı olsun?
Her eleştiri doğru değildir. Her itiraz haklı değildir. Ama dinlenmeyen bir eleştirinin doğru olup olmadığını da hiçbir zaman öğrenemezsiniz. İyi şirketlerde insanlar yöneticisine katılmayabilir. Kötü şirketlerde insanlar yöneticinin ne duymak istediğini öğrenir. Ve bazen şirketi batıran şey yanlış karar değil, yanlış karara kimsenin itiraz edememesidir.
Satın alma tarafında da başka bir kavram yanılgımız var: “Ucuzluğu tasarruf sanmak”:
- Bir malzeme daha ucuza alınır.
- Satın alma raporu yeşile döner.
- Herkes başarılıdır.
- Sonra üretim durur.
- Fire artar.
- Bakım masrafı yükselir.
- Teslimat gecikir.
- Müşteri şikâyet eder. Ve satın alma hâlâ başarılı görünür. Çünkü fiyat ölçülmüştür. Toplam maliyet değil.
Ucuz rulman yalnızca ucuz rulman değildir. Plansız duruş olabilir. Geciken teslimat olabilir. Kaybedilen müşteri olabilir.
Ucuz ambalaj yalnızca kartondan tasarruf değildir. Hasarlı ürün, iade ve itibar kaybı olabilir.
Bu yüzden iyi satın alma en düşük fiyatı bulmak değildir. Toplam maliyeti yönetmektir.
Ve sonunda “Denetime” geliyoruz: Denetim de güven değildir.
Bir arkadaşınıza arabanızı emanet ettiğinizi düşünün. Anahtarı veriyorsunuz. Ama anahtarı vermeden önce kimlik, sözleşme, fotoğraf, teslim tutanağı ve üç imza istiyorsanız… Sonra da dönüp “Sana güveniyorum.” diyorsanız, cümlenin içinde küçük bir problem olabilir.
Denetim gereklidir. Çünkü sistemler hata yapabilir, insanlar hata yapabilir, süreçler aksayabilir. Ama denetimin artması güvenin arttığı anlamına gelmez.
Denetim riski azaltır. Güven ilişkiyi güçlendirir.
Bir şirkette her hata için yeni bir kontrol mekanizması kurarsanız, bir süre sonra insanlar iş yapmak yerine birbirini kontrol etmeye başlar.
- Bir evrak kaybolur, yeni imza gelir.
- Bir malzeme eksik çıkar, yeni form gelir.
- Bir hata yapılır, yeni onay mekanizması gelir.
Sonunda herkes prosedüre uygun davranır ama kimse sorumluluk almak istemez. Çünkü insanlar doğru olanı değil, denetimde sorun çıkarmayacak olanı yapmaya başlar.
İşte şirketlerin büyük yanılgıları böyle oluşuyor.
Kaliteyi, Kalite Kontrol sanıyoruz.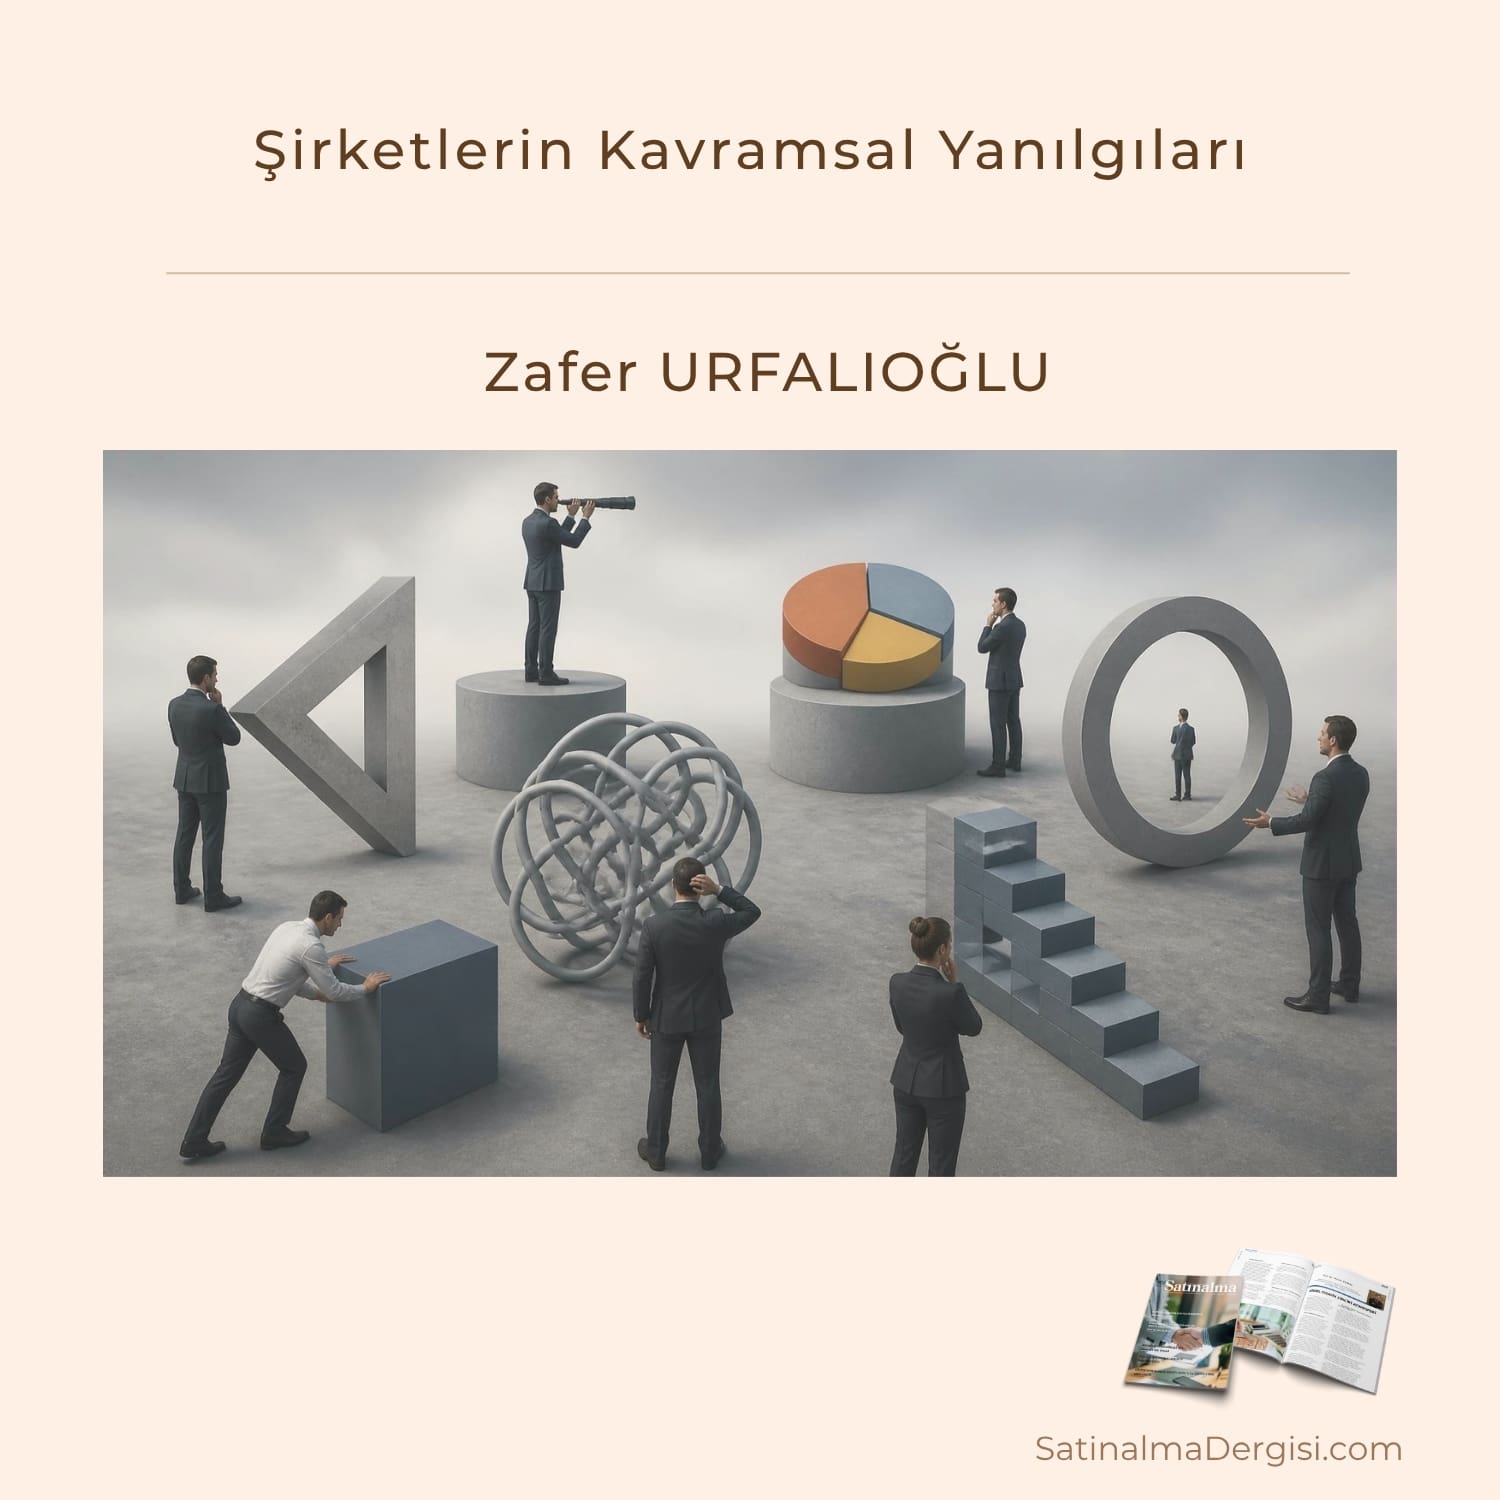
Yönetimi, Prosedür sanıyoruz.
Başarıyı, Sertifika sanıyoruz.
Gerçeği, Veri sanıyoruz.
Bilgiyi, Rapor sanıyoruz.
İnsanı, Maliyet sanıyoruz.
Patronun her şeyi bilmesini, Güçlü Yönetim sanıyoruz.
Toplantıyı, Çalışmak sanıyoruz.
Primi, Motivasyon sanıyoruz.
Eleştiriyi, Muhalefet sanıyoruz.
Ucuzluğu, Tasarruf sanıyoruz.
Denetimi, Güven sanıyoruz.
Aslında bütün bu yanılgıların altında aynı hata yatıyor: Araçları, amaçların yerine koyuyoruz. Asıl mesele, hangi aracın ne işe yaradığını unutmamaktır. Çünkü bir şirket kaliteyi üretmek yerine kalite kontrolcü üretmeye başladıysa, sorun kalite kontrol bölümünde değildir. Sorun, kaliteyi nerede aradığını unutmuş olmasındadır.
Belki de şirketlerin en büyük yanılgısı tam olarak budur: Bir şeyi ölçmekle onu üretmeyi, bir şeyi belgelemekle ona sahip olmayı ve bir şeyi konuşmakla onu gerçekleştirmeyi birbirine karıştırmak.
Sonunda geriye tek bir soru kalıyor: Şirketiniz gerçekten yönetiliyor mu, yoksa yönetiliyor gibi görünen araçlar mı üretiyor?
Zafer URFALIOĞLU