Uluslararası bölgesel güç konumunu İstanbul, Gebze, Kayseri ve Balıkesir’de bulunan yatırımlarının yanı sıra yerel iş birlikleriyle de destekleyen Nippon Paint – Betek, Anadolu’da yepyeni bir dönem başlatıyor. Diyarbakır’da mantolama ürünlerinin üretimi için stratejik bir ortaklığa imza atan şirket, operasyonel süreçleri çevikleştiren bu iş modelini farklı bölgelerde kuracağı yeni ortaklıklarla yaygınlaştırmayı hedefliyor.
Türkiye boya ve ısı yalıtım pazarının çeyrek asırdır öncülüğünü üstlenen Nippon Paint – Betek, küresel Ar-Ge gücünü yerel pazarın dinamikleriyle birleştirerek Anadolu’da yepyeni bir stratejik iş birliği dönemi başlatıyor. Bağlı bulunduğu Nippon Paint Group dünyasında çevre ülkeleri ve pazarları kapsayan uluslararası bir bölgesel güç ve teknoloji üssü sorumluluğuyla hareket eden şirket, bu küresel vizyonunu yerel üretim potansiyeliyle harmanlayarak ekosistemini genişletiyor. Bu doğrultuda Diyarbakır’ın köklü üreticilerinden İzoset ile stratejik bir ortaklığa imza atan Nippon Paint – Betek, mantolama pazarında Doğu ve Güneydoğu Anadolu bölgelerine doğrudan ürün tedariki sağlarken, bölgedeki operasyonel süreçleri de çok daha çevik hale getiriyor. Ülkenin farklı coğrafyalarında yerel dinamiklerle birlikte “dengeli ve sürdürülebilir” bir kalkınma modelini benimseyen şirket, benzer vizyonu paylaşan üreticilerle yeni iş birliklerine imza atmayı planlıyor.
Nippon Paint – Betek Türkiye Genel Müdürü Hasan Gökhan Güner
Gökhan Güner: Anadolu’da Sürdürülebilir Bir Büyüme Modeli Başlatıyoruz
Büyüme stratejileri hakkında bilgi veren Nippon Paint – Betek Türkiye Genel Müdürü Hasan Gökhan Güner, “Bizim için büyüme, sadece tek bir merkezle sınırlı değildir. Merkezimiz İstanbul’da olsa Anadolu ile güçlü bir bağa sahibiz. Bugün İstanbul’un yanı sıra Gebze, Kayseri ve Balıkesir’e yayılan üretim tesislerimizle Türkiye’nin üstlendiği uluslararası bölgesel güç ve teknoloji üssü konumunu her geçen gün daha da pekiştiriyoruz. Bu doğrultuda, Gebze’de tüm süreçlerin uçtan uca otomasyonla yönetildiği 2. Su Bazlı Üretim Tesisi’mizi kapasitemizi iki katına çıkaran bir yatırımla geçen sene devreye aldık. Şirketimizin ana lokomotifi olan dekoratif boyalar segmentinin en büyük hacmini oluşturan su bazlı boyalarımızı yeni bir faza taşıyan bu yatırım, Betek’in gelecek 10 yıllık ihtiyacını karşılamak üzere hizmet verecek.” dedi.
Küresel teknoloji gücünü sahada tamamlamanın yolunun Anadolu’nun yerel sanayi gücünden geçtiğini vurgulayan Güner, “Bugün dev üretim üslerimizin ardından, Anadolu’daki bu potansiyeli en verimli şekilde değerlendirmek adına stratejik adımlar atıyor ve sürdürülebilir bir büyüme modeli başlatıyoruz. Operasyonel anlamda sahaya daha yakın, daha çevik ve daha esnek bir yapı oluşturmak amacıyla Diyarbakır’da bölgesel bir üretim iş birliğini hayata geçirdik. 2011 yılından bu yana Diyarbakır OSB’de ısı yalıtımı alanında kaliteli ve etkili çözümler sunan İzoset ile güçlerimizi birleştirdik. Bu iş birliği kapsamında, dış cephe levhası başta olmak üzere mantolama ürünlerinin üretimine başladık. Öyle ki, yaptığımız bu güçlü ortaklık sayesinde artık ‘Diyarbakır’da da gönül rahatlığıyla bir fabrikamız var’ diyebiliyoruz. Bölgeye doğrudan hizmet sunarken temel amacımız katma değerli ürünlerimizle dengeli, sürdürülebilir bir büyüme sağlamak. Global tecrübemizi, yerel dinamiklerin gücüyle birleştirerek Anadolu’ya aktarmaya ve Türkiye’nin farklı bölgelerinde de bu iş birliklerine imza atmaya devam edeceğiz.” diye konuştu.
Hedef, Bu Modeli Farklı Bölgelerde de Yaygınlaştırmak
Nippon Paint – Betek’in gerçekleştirdiği bu stratejik ortaklık, mantolama ürünlerinin Doğu ve Güneydoğu Anadolu bölgelerindeki bayilere ve projelere çok daha hızlı ve esnek bir şekilde ulaştırılmasını sağlıyor. Sahaya yakın üretim modeli sayesinde bölgedeki operasyonel süreçlerini kolaylaştıran şirket, bu yaklaşımı önümüzdeki dönemde Türkiye’nin farklı coğrafyalarında da hayata geçirmeyi ve yeni iş ortaklıklarıyla dengeli büyümesini sürdürmeyi planlıyor.
Konkordatoda Üçlü Raporlama Uygulaması: Vergi Mevzuatı, Rayiç Değer ile Finansal Raporlama Standartları Neden Birlikte Anlam Kazanır?
Dr. YMM. Arif AYLUÇTARHAN
1. Konkordatonun Niteliği: Bir “Devam Kararı”nın Hukuki ve İktisadi Zemini
Konkordato, İcra ve İflas Kanunu’nun 285. ve devamı maddelerinde düzenlenen, borçlunun mali durumunun bozulması karşısında iflasın ağır sonuçlarına alternatif olarak öngörülen, alacaklıların nitelikli çoğunluğunun onayı ve mahkemenin tasdikiyle borçlu ile alacaklılar arasında bağlayıcı hale gelen bir borç yeniden yapılandırma müessesesidir. Kurumun hukuki niteliği, sözleşme (alacaklı-borçlu iradesi) ile kamu düzeni unsurunun (mahkeme denetimi, kanuni çoğunluk, tüm alacaklıları bağlama) iç içe geçtiği “sui generis” bir yapıdır.
Bu noktada konkordatonun asıl işlevi gözden kaçırılmamalıdır: konkordato, borçlunun iflasını erteleyen bir prosedür değil, borçlunun faaliyetine devam edebilir bir ekonomik varlık olarak yaşayabilirliğini alacaklılara ispat etme prosedürüdür. Bu ispat yükü, komiser raporu ve borçlunun sunduğu mali tablolar üzerinden somutlaşır. Dolayısıyla konkordatoda mali tablolar, sadece geçmişi raporlayan belgeler değil, alacaklıların “bu borçluya güvenip güvenemeyeceklerine” karar verirken kullandıkları karar destek araçlarıdır. Bu işlevsel konum, hazırlanacak raporun içeriğine ve kullanılacak ölçüm esaslarına dair beklentiyi de belirler.
2. Yönetmeliğin Öngördüğü Yapı: İkili Değil, Üçlü Bir Raporlama Zinciri
Konu tartışılırken çoğu zaman “VUK bilançosuna karşı rayiç değer bilançosu” ya da “BOBİ FRS/TFRS’ye karşı rayiç değer bilançosu” gibi ikili bir karşıtlık kurulur. Oysa 30/01/2019 tarihli ve 30671 sayılı Resmî Gazete’de yayımlanan, İcra ve İflas Kanunu’nun 286. maddesine dayanılarak çıkarılan Konkordato Talebine Eklenecek Belgeler Hakkında Yönetmelik’in “Borçlunun malvarlığının durumunu gösterir belgeler” başlıklı 7. Ve 4. maddeleri, defter tutmaya mecbur borçlulardan üç ayrı referans noktasını aynı anda talep etmektedir:
(i) Türk Ticaret Kanunu’na göre hazırlanan son bilanço, gelir tablosu ve nakit akım tablosu:
Hesap dönemleri kapanışı bakımından üzerlerinden bir takvim yılı geçmemesi gereken bu tablolar, Yönetmelik’in aynı maddesinde açıkça “finansal raporlama çerçevesine uygun olarak” hazırlanması öngörülen, yani BOBİ FRS ya da TFRS’ye göre yeniden düzenlenmesi gereken tablolardır.
(ii) Vergi Mevzuatı Esaslarına Göre Hazırlanan Tablolar (Hem Ticaret Kanunu hem VUK gereği): Fiilen Vergi Usul Kanunu ve dahi diğer vergi mevzuatı hükümlerine göre tutulan yasal defter kayıtlarına dayanır. Konkordato dosyasının zemini, halen VUK esaslı muhasebeleştirmedir. Düzenleme gereği kullanım alanı çok daralmış olmasına karşın uygulamada proje metnine hakim finansal tablolardır.
(iii) Aktiflerin muhtemel satış fiyatları üzerinden hazırlanan ara bilanço: Yine son doksan güne ait olabilen, fakat süreklilik varsayımını değil tasfiye/elden çıkarma senaryosunu esas alan rayiç değer bilançosudur; Yönetmelik bunu (ii) numaralı bilançodan ayrı ve bağımsız bir belge olarak saymaktadır.
Yönetmelik m.7. madde hükümleri ve fiili uygulamada konkordato dosyasında üç katmanlı bir raporlama zinciri vardır: Vergi Mevzuatı esaslı tarihi kayıt ve rapor bilgileri → BOBİ FRS/TFRS’ye göre süreklilik esaslı yeniden ifade → rayiç değer esaslı tasfiye simülasyonu. Bu üç katman birbirinin yerine geçmez; her biri alacaklıya ve mahkemeye farklı bir soruyu cevaplar.
3. Projenin Gerçeğe Uygunluk ve İhtiyatlılık Yükümlülüğü: Neden Finansal Raporlama Çerçevesine Geçiş Şart?
Konkordato projesine eklenecek finansal tabloların yalnızca Vergi Usul Kanunu’na göre tutulan yasal defterlerin ham çıktısından ibaret kalması, Yönetmelik m.7’nin aradığı “finansal raporlama çerçevesine uygunluk” şartını karşılamaz. VUK’a (daha doğru ifade vergi mevzuatına) göre hazırlanan bilanço, maliyet esasına ve vergi matrahının tespitine hizmet eden bir ölçüm mantığı taşır; oysa konkordato projesinin muhatabı olan alacaklılar, işletmenin “gerçek” ekonomik durumunu görmek isterler. Bu farkı kapatmak için Kamu Gözetimi Kurumu’nun Büyük ve Orta Boy İşletmeler için Finansal Raporlama Standardı (BOBİ FRS) ya da halka açık/bağımsız denetime tabi işletmeler için Türkiye Finansal Raporlama Standartları (TFRS) devreye girer. Her iki set de kavramsal çerçevelerinde iki temel ilkeyi esas alır:
Gerçeğe uygun sunum (faithful representation): Finansal tablolar, işletmenin finansal durumunu ve performansını, iktisadi özün hukuki şekle değil iktisadi gerçekliğe göre yansıtacak şekilde sunmalıdır. Alacaklı, borçlunun sadece “defter değerini” değil, gerçek ödeme gücünü görebilmelidir.
İhtiyatlılık (prudence): Belirsizlik koşulları altında yapılan tahminlerde varlıkların ve gelirlerin olduğundan fazla, borçların ve giderlerin olduğundan az gösterilmemesi ilkesidir. Konkordato sürecinde bu ilke özel bir ağırlık kazanır, çünkü borçlunun sunacağı iyimser bir tablo alacaklıları yanıltarak projeye onay verdirebilir; süreç ilerledikten sonra gerçek durumun daha kötü olduğu ortaya çıkarsa, hem borçlunun hem konkordato kurumunun güvenilirliği zedelenir.
Bağımsız denetim kuruluşu, Yönetmelik uyarınca hazırladığı makul güvence raporunda tam olarak bunu denetler: son bilanço, gelir tablosu, nakit akım tablosu ve ara bilançoların “finansal raporlama çerçevesine uygun olarak hazırlanıp hazırlanmadığı” ve “gerçeğe uygun bir biçimde sunulup sunulmadığı” Bağımsız Denetim Standardı 805 çerçevesinde incelenir. Bu denetim, VUK esaslı kayıtlar ile BOBİ FRS/TFRS esaslı yeniden ifade arasındaki köprüyü kurar; yalnızca “daha iyi bir uygulama” değil, mahkemenin tasdik incelemesinin sağlıklı işlemesinin ön koşuludur.
4. Süreklilik Varsayımının Sarsıldığı Bir Ortamda Rayiç Değer Bilançosunun Anlamı
Burada görünürde bir çelişki ortaya çıkar. BOBİ FRS ve TFRS’nin kavramsal çerçevesi, ölçümlemede temel varsayım olarak işletmenin sürekliliği (going concern) ilkesini esas alır; varlıklar ve borçlar, işletmenin faaliyetine devam edeceği varsayımı altında (çoğunlukla maliyet esası veya gerekli hallerde makul değer düzeltmeleriyle) değerlenir. Oysa konkordato başvurusunun kendisi, işletmenin mali durumunun bozulduğunun ve süreklilik varsayımının artık sorgulanır hale geldiğinin bir itirafıdır. TMS 1 (ve BOBİ FRS Bölüm 2), işletmenin faaliyetini sürdürme gücü hakkında önemli şüphe yaratan olay ve şartların bulunması halinde bu şüphelerin dipnotlarda açıklanmasını, hatta süreklilik varsayımının terk edilmesi gerekiyorsa farklı bir ölçüm esasının (tasfiye/rayiç değer esası) kullanılmasını öngörür.
İşte bu noktada rayiç değer bilançosu devreye girer ve konkordato projesinde neden BOBİ FRS/TFRS bilançosuyla birlikte, ona alternatif değil onu tamamlayıcı olarak sunulduğu anlaşılır kılınmalıdır:
Süreklilik esasına göre hazırlanan BOBİ FRS/TFRS bilançosu, borçlunun faaliyetine devam etmesi halinde ne kadar değer yaratabileceğini, öz kaynak yapısını ve nakit akış potansiyelini gösterir. Bu, alacaklıların “konkordato projesini kabul edersem ne kazanırım” sorusuna cevap arayan tablodur.
Rayiç değer (adil değer) bilançosu ise, işletmenin varlıklarının bugün, güncel piyasa koşullarında, muhtemel bir elden çıkarma/tasfiye senaryosunda ne değer taşıyacağını gösterir. Bu da alacaklıların “konkordato projesini reddedip iflası/tasfiyeyi tercih edersem ne alırım” sorusuna cevap arayan tablodur.
Bu iki bilanço bir arada sunulmadığı sürece, alacaklıların karşılaştırmalı bir fayda-zarar analizi (konkordato ile elde edilecek tahsilat oranı ile tasfiye halinde elde edilecek tahsilat oranının kıyası) yapması mümkün değildir. Nitekim İİK m. 297 uyarınca mahkemenin tasdik incelemesinde aradığı temel kriterlerden biri de, konkordato ile teklif edilen ödemenin, alacaklının muhtemel iflas/tasfiye tahsilatından az olmamasıdır. Yönetmelik bu karşılaştırmayı ayrı bir belgeye de bağlamıştır: borçlu, konkordato ön projesindeki teklife göre alacaklıların eline geçmesi öngörülen miktar ile iflas hâlinde eline geçebilecek muhtemel miktarı karşılaştırmalı gösteren bir “karşılaştırma tablosu” hazırlamak zorundadır; bu tablonun sayısal dayanağı, doğrudan rayiç değer/tasfiye bilançosundaki değerlerdir. Dolayısıyla rayiç değer bilançosu, m.7’de sayılan bağımsız bir belge olmanın ötesinde, m.9 karşılaştırma tablosunun da girdisidir; süreklilik esaslı bilançodan bağımsız fakat onunla birlikte, üçlü zincirin bir halkası olarak sunulur.
Dolayısıyla süreklilik varsayımının fiilen sorgulanır hale gelmiş olması, rayiç değer bilançosunu anlamsız kılmaz; tam tersine onu zorunlu kılar. Süreklilik tam olarak sağlanıyor olsaydı zaten rayiç değer/tasfiye senaryosuna ihtiyaç duyulmazdı; süreklilik şüpheye düştüğü içindir ki, alacaklının karar verebilmesi için iki farklı senaryonun (devam / tasfiye) parasal karşılığının ayrı ayrı ortaya konması gerekir.
5. Üç Bilançonun Metodolojik Farkları
Uygulamada bu üç raporun karıştırılması ya da ikisinin (BOBİ FRS/TFRS ile rayiç değer) yeterli sayılıp VUK esaslı son bilançonun sadece “formalite” olarak görülmesi sık karşılaşılan bir hatadır. Ayrımı netleştirmek gerekirse:
Unsur
VUK Esaslı Son Bilanço (Vergi Mevzuatı)
BOBİ FRS/TFRS Ara Bilançosu (Süreklilik Esaslı) (Yönetmelik m.7 ve 4)
Rayiç Değer / Tasfiye Ara Bilançosu
Temel varsayım
Vergi matrahının doğru tespiti
İşletme faaliyetine devam eder
Varlıklar muhtemel bir tarihte elden çıkarılır
Değerleme esası
VUK’a göre maliyet/kayıtlı değer
Maliyet esası + gerekli durumlarda makul değer
Güncel piyasa/rayiç değer, çoğunlukla iskontolu
Şerefiye, ertelenmiş vergi varlığı, kuruluş giderleri gibi kalemler
VUK’ta karşılığı sınırlı/yok
Koşullara göre aktifleştirilebilir
Genellikle tasfiye değeri sıfır kabul edilir
Amaç
Yasal kayıt sürekliliğini ve denetim izini sağlamak
Devam halinde yaratılacak değeri göstermek
Alternatif (iflas) senaryosunda tahsil edilebilecek tutarı göstermek
Muhatabı olduğu soru
“Kayıtlı durum nedir?”
“Devam edersek ne olur?”
“Devam etmezsek ne olur?”
Yönetmelik dayanağı
m.7
m.7 –
m.7 – “Aktiflerin muhtemel satış fiyatları üzerinden ara bilanço”
Bu tablo, satın alma ve tedarik zinciri yöneticilerinin de konkordato ilan eden bir tedarikçi ya da müşteriyle ilişkilerini değerlendirirken hangi rakama bakmaları gerektiğini anlamaları açısından pratik bir yol göstericidir: yasal kayıt tutarlılığını teyit etmek için VUK esaslı son bilançoya, ticari ilişkinin sürdürülebilirliğini görmek için süreklilik esaslı BOBİ FRS/TFRS tablosuna, olası bir alacak riskinin alt sınırını görmek için ise rayiç değer/tasfiye tablosuna bakılmalıdır.
6. Sonuç
Konkordato, iflasın alternatifi olarak tasarlanmış, alacaklıların nitelikli onayına ve mahkeme denetimine tabi bir borç yapılandırma prosedürüdür ve bu niteliği gereği, sunulan mali tabloların hem güvenilir hem de karşılaştırmaya elverişli olması beklenir. Konkordato Talebine Eklenecek Belgeler Hakkında Yönetmelik’in 7. maddesi bunu tesadüfe bırakmamış, VUK esaslı son bilançoyu, süreklilik esaslı BOBİ FRS/TFRS ara bilançosunu ve rayiç değer esaslı tasfiye ara bilançosunu aynı dosyada, eş zamanlı olarak zorunlu kılmıştır. BOBİ FRS/TFRS’nin gerçeğe uygun sunum ve ihtiyatlılık ilkeleri, projenin abartılı bir iyimserlikle değil, denetlenebilir ve tutarlı bir ölçüm esasıyla hazırlanmasını güvence altına alır; VUK esaslı tablo bu yeniden ifadenin dayandığı denetim izini korur.
Ne var ki finansal raporlama standartlarının temel taşı olan süreklilik varsayımı, konkordato başvurusunun doğası gereği tartışmalıdır. Bu çelişki rayiç değer bilançosunu devre dışı bırakmaz; aksine, İİK m.297’deki tasfiye karşılaştırması ve Yönetmelik m.9’daki karşılaştırma tablosu aracılığıyla onu zorunlu kılar ve süreklilik ile tasfiye senaryolarının parasal karşılığını ayrı ayrı görünür kılarak alacaklıya gerçek bir seçim imkânı sunar. Kısacası, konkordato projesinde bu üç raporun birlikte istenmesi, birbirini dışlayan yaklaşımların tesadüfi bir arada bulunuşu değil, sistemin iç tutarlılığının bir gereğidir.
Dr. YMM. Arif AYLUÇTARHAN
EĞİTİM PROGRAMI
Finansal Raporlama Perspektifiyle Kurumsal Suistimal Analizi ve Önlenmesi
1. EĞİTİMİN AMACI
Bu eğitimin amacı;
Suistimal kavramını muhasebe ve finansal raporlama bağlamında sistematik biçimde ele almak,
Finansal tablolar üzerinden suistimal sinyallerini analiz edebilme becerisi kazandırmak,
Muhasebe bilgi akışındaki kontrol zafiyetlerini tespit edebilme yetkinliği geliştirmek,
Kurumsal riskin hukuki, vergisel ve yönetsel sonuçlarını bütüncül bir çerçevede değerlendirebilmek,
Önleyici iç kontrol ve etik altyapının nasıl kurulacağını göstermek.
Bu eğitim teorik farkındalık değil; finansal veri üzerinden analitik düşünme pratiği kazandırmayı hedefler.
2. EĞİTİMİN İÇERİĞİ
2.1 Kavramsal Çerçeve
Fraud kavramı ve kapsamı
Fraud üçgeni (baskı – fırsat – rasyonelleştirme)
Suistimal türleri
2.2 Muhasebe ve Finansal Raporlama Altyapısı
Bilanço denklemi ve risk alanları
Gelir tablosu manipülasyon teknikleri
Muhasebe kayıt yapısı ve kontrol noktaları
2.3 Finansal Tablolarda Suistimal İzleri
Mizan tutarsızlıkları
Gider hesaplarında anormal artışlar
Kasa/banka hareketlerinde uyumsuzluk
Nakit akımı – kârlılık çelişkisi
Oran analizi ile risk tespiti
2.4 Vaka Analizleri
Mini uygulama vakaları
Uluslararası finansal skandalların analizi
RS Motor vaka çalışması üzerinden teknik değerlendirme
2.5 İç Kontrol ve Önleme Mekanizmaları
Görevler ayrılığı
Yetki ve onay sistemleri
İç denetim ve sürekli kontrol
COSO çerçevesi
2.6 Hukuki ve Vergisel Boyut
TCK, VUK ve TTK kapsamında sorumluluk
Yönetim kurulu ve üst yönetim yükümlülükleri
Suistimalin cezai ve mali sonuçları
3. EĞİTİM KAZANIMLARI
Eğitim sonunda katılımcılar:
Analitik Yetkinlik
Finansal tablolar üzerinden potansiyel suistimal sinyallerini ayırt edebilir.
Oran analizi ve karşılaştırmalı analiz yoluyla risk değerlendirmesi yapabilir.
Teknik Bilgi
Gelir ve gider manipülasyon tekniklerini tanımlar.
Kayıt düzeni üzerinden sistem zafiyetlerini tespit eder.
Nakit akımı ile kârlılık arasındaki tutarsızlıkları yorumlar.
Kontrol Perspektifi
İç kontrol mekanizmalarının hangi noktada kırıldığını analiz eder.
Görevler ayrılığı ve yetki dağılımının önemini kavrar.
Hukuki Farkındalık
Suistimalin cezai ve yönetsel sonuçlarını değerlendirir.
Yönetim sorumluluğu ile finansal raporlama arasındaki ilişkiyi açıklar.
Stratejik Bakış
Reaktif değil, önleyici risk yönetimi yaklaşımı geliştirir.
Kurumsal etik kültürünün finansal sürdürülebilirlik üzerindeki etkisini analiz eder.
Hatırlanacağı üzere “Satınalma Planlaması ve Bütçe Yönetimi: Ne Harcadık? Ne Harcayacağız?” başlıklı yazımda satınalma planlamasını genel yönetim perspektifinden ele almıştım. Bu yazıda ise konuyu otelcilik sektörünün kendine özgü operasyonel yapısı, satınalma organizasyonu ve iş çevresi açısından değerlendireceğim.
Bütçe disiplini sağlamak sadece otelcilik sektörüne özgü bir problem değil elbette.
Hemen hemen tüm sektörlerde zordur.
Bütçe, yalnızca hangi kaleme ne kadar harcama yapılacağını gösteren bir tablo değildir.
Otel yönetimi açısından gerçek ustalık; gelirlerin, tahsilatların, harcamaların ve ödemelerin zamanlamasını birlikte yönetebilmektir. Çünkü oda satışı ile nakit girişi her zaman aynı dönemde gerçekleşmez. Buna karşılık personel, enerji, vergi, kredi ve tedarikçi ödemeleri belirli tarihlerde yapılmak zorundadır.
Otelcilik açısından bütçe disiplini, harcamaları kısmaktan çok daha fazlasıdır.
Yönetimin temel sorusu şudur: Hangi ay ne kadar nakit üretilecek, bu nakitle hangi operasyonlar finanse edilecek ve hangi harcamalar ertelenecek ya da dış finansmanla karşılanacaktır?
Otelcilikte Satınalma Planlaması ve Bütçe Disiplini İlişkisi
Dört mevsim hizmet veren oteller ile ağırlıklı olarak yaz ya da kış sezonunda faaliyet gösteren otellerin ihtiyaçları ve planlama düzenleri birbirinden hayli farklıdır.
Kıyı şeridindeki bir resort, dağ turizmine hizmet veren bir tesis ve şehir oteli birbirinden tamamen farklı operasyonel yapılara sahiptir. Bu nedenle satınalma planlaması; bütçe disiplini, kategori iş yükleri, tedarikçi kapasitesi, operasyonun sürekliliği, stok yönetimi, nakit akışı, sezon hazırlığı arasında kurulan hayati bir yönetim sürecidir.
Satınalma talepleri; otelin markası, hizmet konsepti, misafir profili, lokasyonu, sezon, doluluk oranı, etkinlik takvimi, hava koşulları, gastronomi anlayışı ile bakım ve renovasyon ihtiyaçlarına göre sürekli değişir. Başka bir ifadeyle otel satın alması sabit bir operasyon planına göre değil; sürekli değişen talep dinamiklerine göre yönetilir.
Satınalma planlaması;
Hangi ürün ve hizmetlerin ne miktarlarda alınacağını,
Ne zaman ve hangi dönemde alınacağını,
Hangi kategorilere ne ölçüde öncelik verileceğini,
Hangi tedarikçi kapasitesine ihtiyaç duyulacağını,
Hangi pazar ve fiyat risklerinin izleneceğini,
Hangi stok seviyesinin korunacağına ilişkin bir düzen getirir.
Satınalma planlaması özünde ise iş sürekliliği bakımından tüm iç ve dış belirsizlik ve risklere karşı rehberlik eder.
Satınalma planlaması tek başına operasyonel bir faaliyet olarak görülürse, bütçe disiplini ve harcama kontrolü daha en baştan zayıflamaya başlar. Sezon öncesinde yapılmayan planlama, sezon başladığında kriz yönetimine dönüşür. Bütçe disiplini bozulur.
Satınalma perspektifinden bütçe, harcama sınırlarını dönem ve tutar açısından net bir biçimde gösterir.
Ancak otelcilikte hem sezon öncesi hazırlık ve planlama döneminde hem de sezon içerisinde bütçe disiplinini bozan çok sayıda faktör bulunmaktadır.
Satınalma Planlamasını ve Bütçe Disiplinini Etkileyen Stratejik Faktörler
Stratejik faktörleri dört ana başlıkta toplayabiliriz:
– Sezon Senaryoları ve Talep Oynaklığı
– Kategori Çeşitliliğini Yönetmedeki Zorluklar
– Departman Bütçelerinin Oluşturulması
– Konsolidasyon ve Güncelleme
a.Sezon Senaryoları ve Talep Oynaklığı.
Satınalma bütçesi büyük ölçüde gelecek misafir sayısına göre şekillenir. Buna bağlı olarak gelecek yılın doluluk tahminleri, oda fiyatlandırma stratejileri ve nakit akışı tahminleri ön plandadır.
Geçmiş yılların verileri, enflasyon beklentileri ve pazar analizleri etraflıca incelenir. Anlık değişimler yaşanabilir. Son dakika iptalleri, anlık grup rezervasyonları veya hava muhalefeti gibi durumlar tüketim hızını bir günde altüst edebilir.
Raf ömrü kısa olan gıda kalemlerinde talep tahminindeki küçük bir sapma bile ciddi sonuçlar doğurabilir. Ürün yetersizliği misafir memnuniyetini düşürürken, fazla alım gıda israfına ve maliyet artışına yol açar.
b.Kategori Çeşitliliğini Yönetmedeki Zorluklar
Otelcilik satın alması, geniş ürün yelpazesine sahip operasyonlardan biridir.
Satınalma ekibi her biri uzmanlık gerektiren kalemleri yönetmek zorundadır:
Her kategorinin satıcı, tedarikçi profili, yetkinlik ve kapasiteleri, vade yapısı, tedarik zinciri, lojistik gereksinimleri ve sezon etkisi farklıdır. Bu kadar farklı uzmanlık gerektiren kategorileri bütçe disiplini içerisinde yönetmek, güçlü bir organizasyon yapısı ve departmanlar arası koordinasyon gerektirir.
c.Departman Bütçelerinin Oluşturulması
F&B, Housekeeping, teknik başta olmak üzere tüm departmanlar kendi ihtiyaçlarını listeler. Satınalma departmanı; piyasa fiyat araştırmalarını, tedarikçi vadelerini, CAPEX ve OPEX harcamalarını bu dönemde kategorize eder.
Departman taleplerinin yalnızca geçmiş yıl harcamalarına küçük oranlarda artış eklenerek oluşturulması doğru bir bütçeleme yaklaşımı değildir. Yeni sezonun doluluk tahmini, konsept değişiklikleri, renovasyon programı, menü planları, etkinlik takvimi ve bakım ihtiyaçları birlikte değerlendirilmelidir.
d.Konsolidasyon ve Güncelleme
Merkezi satınalma ve finans birimleri, otellerden ve departmanlardan gelen talepleri birleştirerek konsolide eder.
Talep miktarları, kategori öncelikleri, bütçe limitleri, tedarikçi kapasiteleri ve ödeme vadeleri bu aşamada birlikte değerlendirilir. Gelir-gider dengesi ve nakit akışı gözetilerek bütçede gerekli revizyonlar yapılır.
Ancak bütçe bir kez hazırlanıp rafa kaldırılacak sabit bir belge değildir. Sezon içerisinde doluluk, fiyat, tüketim, stok ve nakit akışı verileri izlenmeli; önemli sapmalar ortaya çıktığında satınalma planı ve bütçe birlikte güncellenmelidir.
Satınalma Planlamasını ve Bütçe Disiplinini Bozan Operasyonel Faktörler
Sahada satınalma planlamasını ve bütçe disiplinini sekteye uğratan ve masa başında yeterince görünmeyen etkenler vardır:
– Coğrafi Dağılım ve Yoğun Sezon Etkileri
– Departman Yöneticilerinin Marka Israrı ve Direnci
– “Acil Talep” Adı Altında Yaşananlar ve Planlama Hatalarının Sonuçları
– Depo – Saha Akışlarında (İntra-Lojistik/Tesis içi Lojistik) Açık ve Kayıplar
– Yerel Tedarikçilerle Çalışmanın Olumlu ve Olumsuz Yönleri
a) Coğrafi Dağılım ve Yoğun Sezon Etkileri
Oteller genellikle lojistik merkezlerin uzağında (kıyı bölgelerinde, dağlık alanlarda ya da şehir merkezinde) yer alır. Depo iş yükü, araç kabul saatleri, yükleme-boşaltma planları ile tedarikçilerin dağıtım rotalarının her zaman uyumlu ilerlemesi mümkün olmayabilir.
Bu durum özellikle yoğun sezonda operasyonel baskıyı artırır.
Sezonun zirve yaptığı Temmuz-Ağustos aylarında, Akdeniz veya Ege’deki bir otele acil malzeme tedarik etmek hem lojistik olarak zordur hem de taşıma maliyetlerini yükseltir.
İrili ufaklı tüm tesislerinden belirli ürün gruplarına ani talep artışları bir araya geldiğinde hem ürüne erişim hem de fiyat ve nakliye zorlukları meydana gelebilmektedir.
Yoğun sezonda aynı ürün grubuna farklı otellerden eş zamanlı talepler gelmesi, merkezi satınalma ekibinin iş yükünü de ciddi ölçüde artırır. Bu nedenle satınalma planlaması sadece ihtiyaç (ürün/hizmet) planlaması değil, aynı zamanda insan kaynağı ve organizasyon planlamasıdır.
b) Departman Yöneticilerinin Marka Israrı ve Direnci
“Ben bu marka süt, yağ, bakliyat, et dışında başka bir ürünle çalışamam” sözünü otelcilikte sıklıkla duyarsınız.
Mutfak Şefleri, F&B, housekeeping veya otel müdürlerinin geçmiş alışkanlıklarıyla belirli markalarda diretmesi, satın almanın bütçeye uygun alternatif tedarikçi/ürün geliştirme çabalarını sahada bloke edebilir.
c) “Acil Talep” Adı Altında Yaşananlar ve Planlama Hatalarının Sonuçları
Her beklenmedik durum ve planlamalardaki öngörü eksikliği, günlük operasyon sürecinde “misafir memnuniyeti” kalkanıyla acil taleplere ve satınalma siparişine dönüşür. Departmanların kendi iç operasyonel gecikmelerini gizlemek için her talebi “acil” olarak bildirmesi, satın alma ekibini yeterince piyasa araştırması yapamadan anlık (spot) fiyattan alım yapmaya zorlamaktadır.
d) Depo – Saha Akışlarında (İntra-Lojistik) Stok Açıkları ve Kayıplar
Büyük tesisler geniş coğrafi yapı içerisinde hizmet vermekte olup onlarca hizmet noktası (restoran, bar, plaj, havuz vd.) bulunmaktadır. Depo mal kabul ve kalite kontrolü ile başlayan süreç iç dağıtım ve her gün saha birimlerini besleme şeklinde bir rutinde devam etmektedir. Satınalma siparişi – tedarikçi sevkiyat uyumsuzlukları (hatalı ürün, miktar, kalite) mal kabul kalite kontrol operasyonlarında gözden kaçtığında ilave maliyetler oluşmaktadır.
Stok sayımlarının baştan savma yapılması, kayıp ve kaçakların gizlenmesi ve saha tüketimlerinin sisteme doğru girilmemesi, satınalma planlama sistemini yanlış verilerle besler. Bu durum gereksiz stok birikimine veya ani satınalma krizlerine yol açabilir.
e) Yerel Tedarikçilerle Çalışmanın Olumlu ve Olumsuz Yönleri
Oteller, bulundukları bölge içerisinde üreticiler ile sürekli temas halindedir. Yakın coğrafyada yer alan üreticiler, hizmet sağlayıcılar ani taleplere kısa zamanda çözüm üretmeleri bakımından büyük fayda sağlamaktadır. Diğer taraftan kurumsal çalışmanın getirdiği sertifika, standart, ambalajlama ve faturalandırma gibi alanlarda da eksik kalabilmektedirler.
Bir diğer konu ise etik problemlerin ortaya çıkma riskidir.
Merkezi satın almanın getirdiği profesyonel düzen ve kurallar ile yereldeki ilişkiler her zaman örtüşmeyebilir. Otel personeli ile yerel satıcı bağları bazen olması gereken iş mesafesinden öteye geçebilir. Yerelde gelişen aşırı yakın ilişkiler (!), merkezi satınalmanın onaylı tedarikçi yapısının devre dışı bırakılmasına ve bütçe disiplininin zedelenmesine yol açabilir.
Sonuç ve Değerlendirme
Satınalma planlaması ve bütçe disiplini her şeyden önce bir iş kültürüdür.
Gelir yönetimi kadar harcama yönetimi de stratejik bir yönetim alanıdır. Tepe yönetimin temel öncelikleri; otel doluluk oranı, ticari anlaşmalar, oda başına gelir ve nakit akışıdır. Amaç, kapasiteyi mümkün olan en yüksek düzeyde kullanmak, boş oda bırakmamak ve misafire kesintisiz kaliteli hizmet sunmaktır. Gelir ve gider bütçeleri de bu stratejik öncelikler doğrultusunda şekillenir.
Bütçe disiplini, harcamaları durdurmak değil; neyin, ne zaman, ne miktarda, hangi koşullarda ve hangi finansman yapısıyla gerçekleştirileceğini önceden öngörebilmektir.
Satınalma bölümünün katkısı yalnızca piyasa araştırması yapmak, teklif toplamak ve uygun fiyat elde etmekle sınırlı değildir. Satınalma; sahadan gelen ihtiyaçları, stok seviyelerini, tedarikçi kapasitesini, sezon risklerini, lojistik koşulları ve bütçe sınırlarını aynı karar zemini üzerinde buluşturan bir koordinasyon merkezidir.
Ancak bu disiplin tek başına satınalma bölümünün çabasıyla kurulamaz. Otelin farklı birimlerinin ihtiyaçlarını zamanında bildirmediği, tüketim ve stok verilerinin güvenilir olmadığı, her talebin “acil” koduyla iletildiği ve yönetim önceliklerinin açık biçimde belirlenmediği bir yapıda, satınalma planı kısa sürede uygulanabilirliğini kaybeder.
Organizasyonun farklı noktalarında biriken öngörü eksikliklerinin, gecikmelerin ve acil gündemlerin ticari sonuçları eninde sonunda satınalma masasının önüne gelir. Bu nedenle otelcilikte bütçe disiplini, satınalma departmanının tek başına üstleneceği bir görev değil; tepe yönetimden operasyon birimlerine kadar tüm organizasyonun ortak yönetim sorumluluğudur.
• OYAK ve Renault Group iş birliğiyle açıklanan 400 milyon Euro’luk yatırım planının son halkasını oluşturan Dacia Striker, ilk kez tanıtıldı.
• Bursa Oyak Renault Otomobil Fabrikaları’nda üretilen ve dünyanın birçok ülkesine ihraç edilecek yeni model, Dacia’nın C segmentindeki büyüme hedeflerinde kritik bir rol üstlenecek.
• Dacia Striker’ın Mild Hybrid-G 140 ve Hybrid 155 versiyonları %40’ın üzerinde yerlilik oranına sahip olacak ve ÖTV muafiyeti avantajı sunacak.
• Dacia Striker; bir SUV’un yüksek sürüş pozisyonunu ve arazi özelliklerini, bir station wagon’un çok yönlülüğü ile rahatlığını ve bir sedanın verimliliği ile performansını bir araya getirerek; üç farklı gövde tipinin en iyi yönlerini tek bir C-segment crossover otomobilde birleştiriyor.
• Dacia Striker, 2026 yılının Aralık ayında Türkiye’de satışa sunulmaya hazırlanıyor.
2023 yılının sonunda OYAK ve Renault Group iş birliğiyle Türkiye’ye 400 milyon Euro yatırım yapılacağı ve bu yatırımla birlikte üçü SUV olmak üzere toplam dört modelin Türkiye’de üretileceği açıklanmıştı. Mart ayında açıklanan 2030 stratejik planında ise Dacia, C segmentindeki ürün yelpazesini Striker ile genişleteceğini duyurmuştu. Hem 400 milyon Euro’luk yatırımın son aşaması hem de 2030 stratejik planının önemli bir adımı olan Dacia’nın yeni modeli Striker, İtalya’nın Milano şehrinde ilk kez tanıtıldı.
Bursa’daki Oyak Renault Otomobil Fabrikaları’nda üretilen ve Avrupa dahil birçok ülkeye Türkiye’den ihraç edilecek Dacia Striker, çok yönlü sürüş karakterinin yanı sıra Türkiye ekonomisine ve otomotiv sanayisine sağlayacağı katkıyla da dikkat çekiyor. Dacia’nın bu yeni modelinin hem perakende hem de ticari yeni müşterilere ulaşmak için önemli bir rol oynaması planlanıyor. Striker’ın Mild Hybrid-G 140 ve Hybrid 155 versiyonları %40’ın üzerinde yerlilik oranına sahip olacak, bu sayede ÖTV açısından da önemli bir avantaj sağlayacak.
Dacia Striker, markanın genel hedefleri açısından da oldukça önemli bir model. Dacia DNA’sını taşıyan bir crossover olarak tasarlanan Striker, 2030 yılına kadar markanın toplam satışları içindeki C segmenti payını %33’e çıkarma hedefini destekleyecek.
Dacia Striker; bir SUV’un yüksek sürüş pozisyonunu ve arazi özelliklerini, bir station wagon’un çok yönlülüğü ile rahatlığını ve bir sedanın verimliliği ile performansını birleştirerek otomotivin üç farklı dünyasının en iyi yönlerini C Segmenti bir Crossover otomobilde bir araya getiriyor.
“Striker” ismi, “hedefi vurmak” anlamında kullanılan evrensel bir ifade. Dacia’nın hedeflerini ve yeni zorluklarla başa çıkma yeteneğini yansıtan bu isim, görsel olarak çarpıcı ve birçok yönden etkileyici özellikleriyle Dacia’nın bu yeni modelinin karakterini şekillendiriyor.
Dacia, Striker modeliyle C segmenti müşterilerini crossover dünyasında yeni bir yorumu keşfetmeye davet ediyor. Farklı sınıfların kombinasyonundan daha fazlasını sunarak, farklı ihtiyaçlar için günümüz kullanıcılarının beklentilerine yanıt veriyor. Bir sedanın performansını, bir station wagon’un iç hacmini ve bir SUV modelin güçlü tasarımını bir araya getirerek, günümüzün gereksinimlerine daha kapsamlı bir yanıt veriyor.
Dacia Striker, 2026 yılının Aralık ayında Türkiye’de satışa sunulmaya hazırlanıyor.
MAİS A.Ş. Yönetim Kurulu Başkanı ve Genel Müdürü Bahaettin TATOĞLU: Dacia Striker, üç yıl önce OYAK ve Renault Group ortaklığıyla açıkladığımız 400 milyon Euro’luk yatırımın son halkası olarak Türkiye’de üretiliyor. Bu yatırım kapsamında Oyak Renault Otomobil Fabrikaları’nda dört yerli modelimizin üretimi için büyük bir adım attık. Renault Duster ile başlayan bu yolculuk, Yeni Renault Clio ve Renault Boreal ile devam etti. Şimdi ise Dacia markamızın amiral gemisi olacak Striker modelimizi kullanıcılarımıza sunmak için hazırlanıyoruz.
Dacia; ekonomik kullanım maliyetini, konforu ve sürüş keyfiyle bir araya getiren bir marka. Bir otomobilde gerçekten olması gereken özellikleri gelişen teknolojiyle sürekli güncelliyor ve akıllı çözümler sunan bir fiyat performans markası olarak müşterilerinin ihtiyaçlarına cevap veriyor.
Yenilenen Dacia ürün gamı, her bütçeye hitap eden modellerle erişilebilir mobilite sunuyor. Dacia Striker da hem Dacia’nın Türkiye’de üretilen ilk modeli olması hem de ürün gamında ilk kez bir crossover modele yer verilmesi açısından önem taşıyor. Bu yeni modelimiz, Dacia markamızla ulaşmayı amaçladığımız hedeflerimiz için mühim bir aşamayı teşkil ediyor. Striker ile yepyeni müşterilere ulaşarak Dacia’nın varlığını daha da güçlendirecek, pazar payını hak ettiği seviyeye ulaştıracağız. Böylece Dacia’yı hem Türkiye’de hem de dünyada bambaşka bir konuma taşıyacağız.” dedi.
Renault Group Türkiye CEO’su Lionel JAILLET: Oyak Renault olarak, 2023 yılının sonunda açıkladığımız, 400 milyon Euro’luk yatırım ile dört yeni modelin üretime alınmasını kapsayan planımızla Türkiye için güçlü ve net bir dönüşüm yol haritası ortaya koyduk. Bu dönüşüm yolculuğunu Renault Duster ile başlattık, Yeni Renault Clio ile sürdürdük ve kısa süre önce Türkiye yollarına çıkan Renault Boreal ile önemli bir aşamaya taşıdık.
Bugün ise bu planın dördüncü ve stratejik açıdan son derece önemli modelini duyurmaktan büyük bir memnuniyet duyuyorum. Yeni C segmenti modelimiz Dacia Striker’ın üretimini Bursa’daki Oyak Renault Fabrikamızda gerçekleştireceğiz. Bu proje sayesinde Türkiye, Dacia markası için ilk kez bir modelin tek küresel üretim merkezi konumuna gelecektir. Bu aynı zamanda Dacia’nın Türkiye’deki varlığını güçlendirerek markayı yalnızca ithalata dayalı bir yapıdan yerel üretim gücüne sahip stratejik bir oyuncuya dönüştüren önemli bir adımdır.
Dacia Striker ürün gamı; hibrit, Hybrid 4×4 ve benzin/LPG motor seçeneklerini içerecek şekilde geniş bir yelpazede sunulacak. Dacia Striker Hybrid, performans ve verimliliği en üst seviyede bir araya getirerek yüksek verimli bir sürüş deneyimi sunmaktadır. Bu teknolojinin merkezinde ise Oyak Horse tarafından Bursa fabrikamızda üretilen ve dünya pazarlarına ihraç edilen HR18 hibrit motor yer almaktadır.
Üretimin devreye alınmasıyla birlikte Oyak Renault’nun çoklu model üretim kabiliyeti, esneklik ve performans açısından yeni bir seviyeye ulaşacaktır. Bu gelişme, Renault Group’un futuREady stratejisi kapsamında belirlediği büyüme ve operasyonel mükemmeliyet hedeflerine de güçlü bir katkı sağlayacaktır. OYAK ile sürdürdüğümüz güçlü iş birliği sayesinde üretim ve mühendislik yetkinliklerimizi daha da ileri taşımaya ve Türkiye otomotiv ekosistemine sürdürülebilir değer katmaya kararlılıkla devam edeceğiz.” dedi.
Yenilikçi Bir “Hibrit” Tasarım Konsepti
Dacia Striker, performans ve aerodinamiğin bir arada düşünüldüğü bir yaklaşımla tasarlandı. Sedan ve station wagon modellerin zarif siluetinden ilham alan yatay çizgileri, SUV tasarımının karakteristik dikey hatlarıyla birleşiyor. Dacia Striker’ın dış tasarımı, ön ve arka far gruplarını birbirine bağlayan, gövde boyunca uzanan belirgin bir omuz çizgisiyle şekilleniyor. Bu çizgi, tasarımın ana karakterini oluşturuyor.
Omuz çizgisinin üzerindeki konturlar, akışkan ve aerodinamik bir yapı meydana getiriyor. Eğimli ön cam, uzatılmış tavan çizgisi ve açılı arka cam; zarif ve dinamik bir profil oluşturmak üzere bütünleşiyor. Bu bölüm, sedan ve station wagon gövde tipinin zarafetinden ilham alan; sade, net ve verimli bir yaklaşımla temel ihtiyaçlara odaklanan, markanın modern karakterini yansıtıyor. Omuz çizgisinin altındaki konturlar ise daha keskin ve güçlü bir görünüm oluşturuyor. Yüzeyler daha dikey hale gelirken, yerden yükseklik artıyor ve güçlü gövde orantıları sayesinde güç ve denge algısı daha da vurgulanıyor. Bu bölüm, SUV tasarım ipuçlarından ilham alan markanın karakteristik güçlü ve arazi uyumlu yaklaşımını yansıtıyor. Entegre tavan barları tasarımın akışını ve tutarlılığını korurken, gövdeye işlevsel ve arazi uyumlu bir son dokunuş katıyor.
Striker, Dacia’nın bir modelin dört köşesinde birden yeni “T” formlu LED ışık imzasını kullandığı ilk model olma özelliğini taşıyor. Modelin arka bölümünde de benzer bir yaklaşım görülüyor; ışık imzası geniş bir siyah şerit içine entegre edilmiş olup ön cephe ile güçlü bir görsel uyum oluşturuyor. Kabartmalı harflerden oluşan Dacia logosunu taşıyan şerit, bagaj kapağının alt kısmındaki dikey çizgileri öne çıkararak genel tasarımın güçlü karakterini vurguluyor.
Zarafet, Dinamizm ve Çok Yönlülük Bir Arada
Striker’ın crossover tasarımı, zarif ve dinamik hatları geniş oranlarla birleştirerek, yüksek iç mekân konforu ve kendinden emin bir duruş ortaya koyuyor. Modelin genel karakterini 17 inç jantlar tamamlıyor. Ayrıca 18 ve 19 inç jantlar da opsiyonel olarak sunuluyor. Dacia Striker, C segment bir station wagon ile benzer şekilde 4,62 m uzunluğa sahip. Yerden yüksekliği pazardaki C-SUV’lar seviyesinde (4×4 için 20 cm ve 4×2 için 19 cm) olmakla beraber, C-SUV dünyasının 1,60 metrenin üzerindeki yüksekliğiyle kıyaslandığında az bir farkla 1,53 metrelik bir yükseklik sunuyor.
Striker’ın zarif tasarımını, iki yeni renk olan Buz Yeşili ve Kozmik Mavi olmak üzere yedi farklı renk seçeneği tamamlıyor.
Aile ile Hafta Sonu Tatil Kaçamakları ve Uzun Yolculuklar İçin Hazır
Striker, Dacia’nın güçlü ve arazi uyumlu DNA’sını yansıtıyor ve kısa tatil kaçamaklarından aileyle yapılan uzun yolculuklara kadar her türlü kullanım için uygun bir altyapı sunuyor. Donanım düzeylerindeki farklılıklar, bireysel ihtiyaçlara ve yaşam tarzlarına göre uyarlanmış iki tamamlayıcı yaklaşımı yansıtıyor.
Striker’ın Extreme donanım seviyesi, araçlarını ideal bir keşif ortağı olarak gören daha aktif kullanıcıları hedefliyor. Sağlam, pratik ve kullanımı kolay bu versiyon; her türlü eğlence ekipmanını ve donanımını kolayca taşımak üzere tasarlandı. Yerden yüksekliği sayesinde arazi sürüşü kolaylaşıyor. Bu özellik, versiyona bağlı olarak 4×4 şanzıman ve Hybrid 150 4×4 güç aktarma sistemi ile daha da artabiliyor.
Dayanıklı ve geri dönüştürülmüş bir malzeme olan Starkle® ile üretilen dış koruma; yıkanabilir TEP microcloud döşeme ve %50 oranında geri dönüştürülmüş içeriğe sahip kauçuk paspaslar, modelin günlük kullanımını ve bakımını kolaylaştırıyor.
Striker’ın Extreme donanım seviyesi, performanstan veya aerodinamikten ödün vermeden, açık hava etkinliklerine doğrudan ve işlevsel bir yaklaşım getirerek; sınırsız yükleme, taşıma ve kullanım için tasarlandı. Özellikle uzun yolculuklarda ve aile gezilerinde, rahat ve huzurlu bir yolculuk için ise Journey donanım seviyesi devreye giriyor. Kabin içi deneyimi ve konforu artırmak üzere elektrikli ayarlanabilir sürücü koltuğu, ısıtmalı ön koltuklar ve direksiyon simidi, elektrikli bagaj, kumaş ve microcloud TEP karışımı döşeme gibi bir dizi özellik, bu versiyonda sürüş deneyimini geliştiriyor.
Striker’ın Extreme donanım seviyesinde yine standart olarak sunulan yokuş iniş destek sistemi, örneğin, yol tutuşunun zayıf olduğu dik yokuşlarda araç kontrolünün kaybedilmesini önlemek için frenlere müdahale ediyor ve böylece sürücünün yola odaklanmasını sağlayarak daha fazla güvenlik sağlıyor.
Temel Gereksinimlere Odaklanan Havalı, Yenilikçi, Geniş ve İşlevsel Bir İç Mekân
Striker’ın iç tasarımı, malzemeleri, teknolojisi ve donanımı; Dacia’nın yenilikçi pratik çözümlere, günlük kullanım kolaylığına ve uzun yolculuklarda konfora olan bağlılığının altını çiziyor. Ön konsol, ferahlık hissine ve yolcuları saran konfora katkıda bulunan farklı bir yatay düzen ile dış tasarım yaklaşımını iç mekâna taşıyor.
Sürücüye en yakın bölüm, konfor ve yüksek kalite algısına odaklanıyor. Bu durum, özellikle tekstil yüzeylerde kullanılan malzemeler ve kapı eşiklerine kadar uzanan Starkle® dokunuşunda kendini göstererek, her yönden uyumlu bir etki yaratıyor. İlk kez bir Dacia modelinin iç tasarımında yer alan bu malzeme, markanın ekonomik ve ekolojik yaklaşımının bir parçasını meydana getiriyor.
İkinci seviyede, daha işlevsel bir yaklaşım ortaya koyuyor. Bu seviye, en sık kullanılan fonksiyon kumandalarını bir araya getiriyor ve bunlara sürücünün dikkatini yoldan ayırmadan sezgisel olarak kullanılabilecek şekilde tasarlanmış tuşlar aracılığıyla erişilebiliyor. Bu düzenleme, günlük kullanımda basit, anlaşılır ve sezgisel bir kullanıma katkıda bulunuyor.
Üçüncü seviyede ise, arayüze ve ekran özelliklerine erişim sağlıyor. Bu bölüm tüm versiyonlarda standart olan 10,1 inçlik merkezi dokunmatik ekranı, Media Display’i içeriyor. Media Display altı hoparlörlü Arkamys 3-Boyutlu Ses Sistemini de kapsıyor.
Temel özelliklere odaklanmaya devam eden LightVisio dijital gösterge ekranı, Dacia’ya özgü yenilikçi akıllı çözüm yaklaşımını ortaya koyuyor. Tüm ürün gamında standart olarak sunulan bu 7 inçlik ekran, önemli bilgileri yüzen bir 3 boyutlu görüntü şeklinde yansıtan optik yansıma teknolojisini kullanıyor.
Orta konsol, araç içi deneyiminin önemli bir bölümünü oluşturuyor. Yüksek ve davetkar bir şekilde tasarlanan bu bölüm, orta kolçak altında bulunan 6,7 litrelik bölme ve versiyona bağlı olarak sürgülü çekmece de dahil olmak üzere, geniş ve modüler saklama çözümleriyle sürücünün etrafındaki alanı düzenliyor. Kabin içi deneyimini, YouClip bağlantı noktaları kullanılarak yeniden konumlandırılabilen çıkarılabilir bardak tutucular tamamlıyor. Striker’ın içerisinde 9 adede kadar YouClip bağlantı noktası bulunuyor. Bu YouClip bağlantıları, araç içi düzeni için önemli bir esneklik sağlıyor ve bu nedenle hem günlük kullanım hem de aile gezileri için uygun bir çözüm olarak öne çıkıyor.
Striker, aile kullanımı için oldukça ideal olup, uzun yolculuklarda dahi beş yolcu ve beraberinde bagajlarını rahatça taşıyacak kadar geniş ve konforlu bir alana sahip. İç mekân, ferah ve geniş bir ortam sunarken, bu etki iç mekânın büyük bir bölümünü kaplayan geniş panoramik cam tavan sayesinde daha da güçleniyor. Extreme donanım seviyesinde standart, Journey donanım seviyesinde ise opsiyonel olan bu özellik; içeriye bolca ışık girmesini sağlayarak daha aydınlık bir kabin içi deneyim yaratıyor.
Özenle tasarlanan koltuklar, yolcu konforunu daha da artırıyor. Ön koltuklardaki güçlü yanal destekler, virajlarda daha iyi oturma desteği sunarken; Journey donanım seviyesinde ise sürücü koltuğu elektrikli olarak ayarlanabiliyor. Hem Extreme hem de Journey donanım seviyelerinde, arka koltuktaki yolcular için katlanabilir bir orta kol dayama ve buna entegre bardak tutucu da yer alıyor.
İlk kez bir Dacia modelinde sunulan Autohold sistemi ile sürüş konforu optimize edildi. Autohold sistemi, Expression donanım seviyesinden itibaren standart olarak sunuluyor ve sürücünün herhangi bir müdahalesi olmadan otomobili sabit tutarak şehir içinde sürüş konforunu artırıyor.
Striker, en güncel Avrupa güvenlik standardı olan GSR2’yi karşılıyor ve tüm donanım seviyelerinde standart olarak şu özellikleri sunuyor: Otomatik Acil Durum Freni (şehir içi ve şehir dışı trafiğinde araç, yaya, bisikletli ve motosikletli algılama özelliğiyle), Trafik İşareti Tanıma ve Hız Uyarısı, Arka Park Yardımı, Acil Durum Fren Sinyali, Şerit Değiştirme Uyarısı, Şerit Takip Asistanı, Gelişmiş Sürücü Dikkat İzleme Sistemi ve Acil Durum Çağrısı (e-Call). Striker ayrıca standart olarak Adaptif Hız Sabitleme ve Kontrol Sistemi’ni de içeriyor. İsteğe bağlı olarak sunulan ADAS paketinde ise Kör Nokta İzleme, Geri Gidişte Otomatik Acil Durum Freni, Yolcu Çıkış Uyarısı, Kavşaklarda Otomatik Acil Durum Freni, Arka Çapraz Trafik Uyarısı (RCTA) ve çoklu görüş kamerası bulunuyor.
Dacia, sürücülerin hayatını kolaylaştırmak adına bu sistemleri “My Safety” adında akıllı bir işlevle birleştiriyor. Bu özellik, sürücünün otomobili çalıştırırken belirli ADAS işlevlerini kendi kişisel ayarlarına eklemesine olanak tanıyor. Böylece otomobil her çalıştırıldığında işlemin tekrarlanmasına gerek kalmıyor.
Geniş ve Kullanışlı Bir Bagaj
Dacia mühendisleri Striker’ın bagajını büyük bir özenle tasarladı. Striker’ın bagajı 600 litreye varan bagaj hacmi ile yalnızca C segmentinin en iyilerinden biri olmakla kalmıyor, aynı zamanda günlük kullanım için ideal bir dizi pratik özellik de sunuyor. Yenilikçi eller serbest işlevi ile Akıllı Bagaj Açma özelliği, elektrikli bagajı otomatik olarak açıyor. Akıllı Bagaj Açma sistemi, Journey donanım seviyesi ile standart olarak sunuluyor, Extreme donanım seviyesinde ise opsiyonel olarak sunuluyor.
Striker, Extreme ve Journey donanım seviyelerinde standart olarak sunulan yenilikçi üç parçalı bagaj zeminine sahip ilk Dacia modeli olarak konumlanıyor. Bu özellik, bagaj alanının ihtiyaca bağlı olarak bölünmesine olanak tanıyor; eşyaları yerinde tutmak ve kaymalarını önlemek için de kullanılabiliyor. Modüler Katlanma sistemi, bagajın her iki yanında bulunan iki tutamağı kullanarak arka koltuk sırtlıklarını (60/40 oranında) bagajdan katlama olanağı sağlıyor.
Ekonomik ve Ekolojik: Dacia Striker, Optimize Edilen Toplam Sahip Olma Maliyeti
Dacia mühendislerinin Striker’ı geliştirirken ana hedeflerinden biri hem SUV hem de station wagon sınıfındaki diğer C segmenti modellere kıyasla en iyi toplam sahip olma maliyetini (TCO) sunmaktı. Elektrikli güç aktarma sistemleri ve aerodinamik tasarımıyla Striker, optimize edilmiş bir toplam sahip olma maliyeti sunuyor. Bu avantaj, yükselen yakıt fiyatları göz önüne alındığında daha da önem kazanıyor.
Özenle Tasarlanan Aerodinamik
Striker’ın verimliliği için çok kritik olan aerodinamiğe özellikle önem verildi. Mühendisler, alçak gövde, uzun tavan çizgisi, eğimli arka kısım gibi crossover tasarımının sunduğu olanaklardan en iyi şekilde yararlandılar. Ayrıca ön ve arka alt gövde bölgelerindeki kaplamalar, geniş bir arka spoyler ve hava yönlendiricileri gibi aerodinamik bozulmaları en aza indirecek detayları da özenle ele aldılar. Böylece Dacia Striker, 0,29’luk sürtünme katsayısıyla, crossover konseptini yansıtarak C segmentindeki station wagon ve SUV modellere kıyasla daha iyi bir seviyeye ulaştı.
Güç aktarma sistemi ve donanım seviyesine bağlı olarak yaklaşık 1.400 kg ağırlığıyla Dacia Striker, C-SUV otomobillerden daha hafif ve ortalama bir C segment station wagon ile rahatlıkla karşılaştırılabilir durumda.
Çok Enerjili Hibrit Güç Aktarma Sistemlerinden Oluşan Kapsamlı Bir Ürün Yelpazesi
Dacia Striker, üç farklı ve gelişmiş elektrikli güç aktarma sistemi seçeneğiyle kullanıcılara zengin bir çeşitlilik sunuyor.
• Striker Mild Hybrid-G 140: LPG ve hibrit teknolojilerinin ortak avantajları
Dacia, LPG’li araçlarda Avrupa’nın tartışmasız pazar lideri ve “Mild Hybrid-G” ve “Eco-G” adı altında tüm içten yanmalı motora sahip modellerde çift yakıtlı benzin/LPG güç-aktarma sistemleri sunan tek üretici. Striker, çift yakıt teknolojisini 48V mild-hybrid sistem ve 6 vitesli otomatik şanzımanla birleştiren bir güç aktarma sistemiyle sunuyor.
Mild-hybrid sistem, kalkış ve hızlanma anında benzin veya LPG ile çalışabilen 1,2 litre 3 silindirli turbo motoru destekleyerek daha fazla sürüş keyfi ve verimlilik sağlıyor. Rejeneratif fren özelliği, 0,8 kWsa kapasiteli bataryayı sürüş sırasında otomatik olarak şarj ediyor.
Yakıt türleri arasında hızlı ve sorunsuz geçiş, ön konsolda entegre bir düğme üzerinden manuel veya otomatik olarak gerçekleştirilebiliyor.
• Striker Hybrid 155: Hibrit sistemin performansı ve verimliliği
Bu güç aktarma sistemi, 109 hp gücünde 1,8 litrelik dört silindirli benzinli motor, iki elektromotor (49 hp bir motor ve yüksek voltajlı bir marş jeneratörü), 1,4 kWsa batarya (280 V) ve içten yanmalı motor için dört vitesli ve elektrikli sürüş için iki vitesli otomatik elektrikli şanzımandan oluşuyor.
Rejeneratif fren işlevini bataryanın yüksek enerji geri kazanım kapasitesi ve otomatik şanzımanın verimliliğiyle birleştiren sistem, şehir içi kullanımda %80’e kadar tamamen elektrikli sürüşe olanak sağlıyor. Ayrıca otomobil her zaman tamamen elektrikli modda çalışmaya başlıyor.
• Striker Hybrid 150 4×4: Yüksek teknolojili 4×4
– Ön aksta, 103 kW (140 hp) / 230 Nm tork üreten 1,2 litre 48V yarı hibrit motor, direksiyon elciklerinden kumanda edilebilen 6 ileri çift kavramalı otomatik şanzıman;
– Arka aksta, 23 kW (31 hp) maksimum güce ve 87 Nm torka sahip bir elektromotor ve iki vitesli otomatik şanzıman, (hepsi devreden çıkarılabilir).
Bu sistem birinci viteste arazi sürüşü sırasında düşük hızlarda arka tekerleklere yüksek tork sağlarken, arka aks devre dışı bırakıldığında bir 4×2 otomobilin yol tutuşu ve yakıt tasarrufunu da sunuyor. Sürüş modlarında (Otomatik/Eko/Kar), 4×4 sistemi “beklemede” kalıyor ve gerektiğinde 140 km/s’ye kadar hızlarda devreye giriyor.
Striker Hybrid 150 4×4, tüm sürüş senaryolarına cevap veren beş sürüş moduna sahip:
• Otomatik: Bu modda Striker 4×2 ve 4×4 modları arasındaki geçişi otomatik olarak yönetiyor.
• Eko: Maksimum yakıt tasarrufu sağlıyor, düşük tutunma düzeyine sahip yüzeylerde 4×4 modunu aktif ediyor.
• Kar: Tutunmanın düşük olduğu yol koşulları için 4×4 modunu aktif ediyor.
• Çamur/Kum: Gevşek zemin için optimize edilmiş 4×4 modunu aktif ediyor.
• Arazi: Düşük hızlarda engebeli arazide sürüş için kullanılıyor.
Sürdürülebilir Malzemeler
Dacia, “Ekonomik ve Ekolojik” yaklaşımının bir parçası olarak, Striker’da daha fazla sürdürülebilir malzeme kullanmaktan gurur duyuyor. Striker, genel olarak döngüsel ekonomiden elde edilen malzemelerin %32’sinden fazlasını içeriyor ve 47 kg geri dönüştürülmüş plastik barındırıyor.
Diğer yeni Dacia modelleri gibi Striker da markanın mühendisleri tarafından geliştirilen Starkle® malzemesini bir dizi dış parçada (tamponlar, çamurluk uzantıları ve yan koruma) kullanıyor. Starkle® %15 ila %20 arasında geri dönüştürülmüş polipropilen içeriyor ve boyasız olarak kullanılıyor. Bu da üretim sürecinde oluşan karbon ayak izini daha da azaltıyor. Striker, yolcu bölmesinde (kapı panellerinde ve ön konsolda) ilk kez %80’e varan oranda geri dönüştürülmüş polipropilenden (bunun %40’ı tüketim sonrası malzeme) üretilen parçalar kullanıyor.
Yalın ve Kapsamlı Bir Ürün Gamı
Dacia’nın tüm müşterilerin ihtiyaçlarını karşılayan net ve kolay model yelpazeleri sunma felsefesine uygun olarak, Striker üç farklı donanım seçeneğiyle birlikte sunuluyor. Aynı zamanda bir C segmenti otomobilden beklenen tüm özellikleri bünyesinde barındırıyor.
Standart Donanım
Striker Expression daha fazla konfor sağlıyor: 17 inç alaşım jantlar, çift bölgeli otomatik klima, Autohold özellikli elektrikli park freni, kolçaklı yüksek orta konsol, elektrikli katlanır yan aynalar, arka koltuklarda havalandırma ızgaraları, iki USB bağlantı noktası, 7 inç dijital gösterge ekranı, 10,1 inç merkezi ekranı ve daha fazlası.
Striker Extreme arazi kullanımına hitap ediyor: Expression donanıma ek olarak 18 inç alaşım jantlar, Bakır Kahve dış ve iç süslemeler, panoramik cam tavan, eller serbest kart, yıkanabilir Microcloud sentetik TEP döşeme, kauçuk zemin ve bagaj paspasları, 10,1 inç merkezi ekranlı, altı hoparlörlü Arkamys 3-Boyutlu ses sistemi, eğim iniş kontrolü ve çok daha fazlası.
Striker Journey seyahat keyfini ifade ediyor: Expression donanıma ek olarak 18 inç alaşım jantlar, otomatik elektrikli bagaj, eller serbest kart, kolçaklı uzun orta konsol, elektrikli ayarlanabilir sürücü koltuğu, ısıtmalı ön koltuklar ve direksiyon, 10,1 inç merkezi ekranlı, altı hoparlörlü Arkamys 3-Boyutlu ses sistemi, kablosuz akıllı telefon şarjı ve daha fazlası.
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Turquality, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Turizm ve Otelcilikte Stratejik Satınalma ve Kategori Yönetimi Eğitimi
Turizm ve otelcilik alanında satınalma; yalnızca teklif toplama, fiyat karşılaştırma ve sipariş verme faaliyetlerinden ibaret değildir. Konaklama sektörünün sezon, doluluk oranları, misafir profili, konsept farklılıkları, lokasyon, hizmet kalitesi ve operasyonel sürekliliğe dayalı yapısı satınalma kararlarını doğrudan etkilemektedir.
Başarılı bir satınalma organizasyonu; doğru planlama, bütçe disiplini, harcama görünürlüğü, kategori yönetimi, tedarikçi yönetimi, performans göstergeleri ve sürdürülebilir satınalma uygulamalarının birlikte yönetilmesini gerektirir.
Bu eğitimin amacı; turizm ve otelcilik alanında görev yapan satınalma yöneticileri ve uzmanlarının satınalma faaliyetlerini stratejik bakış açısıyla değerlendirmelerini, veriye dayalı karar alma kültürünü geliştirmelerini ve satınalma fonksiyonunu işletme performansına değer katan bir yönetim fonksiyonu hâline dönüştürmelerini sağlamaktır.
Katılımcılar eğitim sonunda;
satınalma organizasyonunu stratejik bakış açısıyla değerlendirebilecek,
satınalma planlarını bütçe ve operasyonla ilişkilendirebilecek,
harcama verilerini analiz ederek öncelikli kategorileri belirleyebilecek,
Türkiye’nin lider lastik üreticisi Petlas, üretim gücü ve ihracat performansını iki önemli araştırmada elde ettiği sonuçlarla bir kez daha ortaya koydu. İstanbul Sanayi Odası (İSO) tarafından açıklanan “Türkiye’nin 500 Büyük Sanayi Kuruluşu” araştırmasında 83’üncü sırada yer alan Petlas, Türkiye İhracatçılar Meclisi’nin (TİM) açıkladığı “TİM 1000 İhracatçı Listesi”nde ise 108’inci sırada yer alarak Türkiye’nin üretim ve ihracat ekosistemindeki güçlü konumunu sürdürdü.
Kuruluşunun 50’nci yılında üretim, Ar-Ge, mühendislik ve ihracat odaklı büyümesini kararlılıkla sürdüren Petlas; yüksek teknolojiye sahip üretim altyapısı, geniş ürün gamı ve küresel pazarlardaki etkinliğiyle Türkiye ekonomisine katma değer üretmeye devam ediyor. Bugün 100’den fazla ülkeye ihracat gerçekleştiren marka, Kırşehir’deki üretim üssünde geliştirdiği yüksek katma değerli ürünleri dünya pazarlarıyla buluştururken, yerli üretim gücünü uluslararası başarıya dönüştürüyor.
Güçlü üretim altyapımızı küresel pazarlara taşıyoruz!
Petlas Genel Müdürü Hakan Yalnız
Konuya ilişkin değerlendirmelerde bulunan Petlas Genel Müdürü Hakan Yalnız, “İSO 500 ve TİM 1000 listelerinde yer almak, yalnızca üretim hacmimizin ya da ihracat performansımızın değil; uzun yıllardır kararlılıkla sürdürdüğümüz yatırım, Ar-Ge ve teknoloji odaklı büyüme stratejimizin de önemli bir göstergesidir. Kuruluşumuzun 50’nci yılında elde ettiğimiz bu sonuçlar, güçlü mühendislik altyapımızın, çalışanlarımızın emeğinin ve kalite odaklı üretim anlayışımızın ortak başarısını yansıtıyor. Türkiye’de geliştirdiğimiz teknolojiyi ve üretim gücünü küresel pazarlara taşımaya, ülkemize katma değer üretmeye ve ihracatımızı sürdürülebilir şekilde büyütmeye devam edeceğiz” dedi.
Petlas, yalnızca üretim kapasitesiyle değil; tasarımdan Ar-Ge’ye, test süreçlerinden kalite kontrole kadar tüm aşamaları kapsayan mühendislik yaklaşımıyla sektörüne yön veren markalar arasında yer alıyor. Binek araçlardan hafif ticari araçlara, kamyon ve otobüs lastiklerinden tarım, iş makinesi, askeri ve havacılık lastiklerine kadar uzanan geniş ürün gamıyla faaliyet gösteren marka, farklı sektörlerin ihtiyaçlarına yönelik yüksek katma değerli çözümler geliştiriyor.
Yerli üretim gücüyle küresel rekabetini güçlendiriyor!
Küresel pazarlardaki büyümesini istikrarlı şekilde sürdüren Petlas, bugün 100’den fazla ülkedeki varlığıyla Türkiye’nin önemli sanayi ve ihracat markaları arasında yer alıyor. Üretim gücünü ileri teknoloji yatırımları, güçlü Ar-Ge altyapısı ve sürdürülebilir kalite anlayışıyla destekleyen marka hem Türkiye sanayisinin rekabet gücünü artırmaya hem de ülke ekonomisine değer katmaya devam ediyor. Yarım asırlık bilgi birikimini geleceğin mobilite ihtiyaçlarına yönelik yatırımlarla geliştirmeyi sürdüren Petlas, üretimden ihracata uzanan başarı hikâyesini önümüzdeki dönemde de yeni yatırımlar, inovasyon odaklı yaklaşımı ve küresel büyüme vizyonuyla güçlendirmeyi hedefliyor.
İstanbul Politikalar Merkezi: Çelik Sektörünün Dönüşüm İçin Yıllık Yatırım İhtiyacı Yaklaşık 2 Milyar Dolar
Türkiye’de çelik sektörünün karbonsuzlaşması için yıllık 1 ila 2 milyar dolar arasında yatırım ihtiyacı bulunuyor
Türkiye’deki tüm sektörlerin net sıfır hedefine ulaşması için 20 yıl içinde 165 milyar dolar yatırım gerekiyor
2030 sonrasında yatırımların şebeke altyapısı, yeşil hidrojen ve karbon yakalama teknolojilerine yönelmesi bekleniyor
Sektör yılda yaklaşık 40 milyon ton sera gazı emisyonu üretiyor, bunun yüzde 60-65’i cevherden üretim yapan entegre tesislerden
Sanayi Karbonsuzlaşma Politikası ve Yol Haritası oluşturulmalı ve sanayi sektörünün karbon bütçesi tanımlanmalı
Türkiye, 40’ın üzerinde tesiste gerçekleştirdiği yaklaşık 40 milyon tonluk yıllık ham çelik üretimiyle dünyanın önde gelen çelik üreticileri arasında yer alıyor. Bu üretimin yaklaşık 10-12 milyon tonu kok kömürü kullanarak demir cevherinden üretim yapan entegre tesislerde, 25-30 milyon tonu ise hurdadan üretim yapan elektrik ark ocaklı tesislerde gerçekleştiriliyor.
Ancak sektör fosil yakıtların ve girdilerin yoğun kullanımı nedeniyle büyük miktarlarda sera gazı emisyonuna da neden oluyor. Halihazırda, Türkiye’de çelik sektörü yılda yaklaşık 40 milyon ton sera gazı emisyonu üretiyor ve bunun yüzde 60-65’i cevherden üretim yapan entegre tesislerden kaynaklanıyor.
İstanbul Politikalar Merkezi (İPM)’nin dört yıldır yürüttüğü ‘Türkiye Çelik Sektörünün Karbonsuzlaşması’ projesi, Türkiye’de çelik sektörünün karbonsuzlaşmasının özellikle son üç yılda üretici girişimleri ve destekleyici kamu politikaları sayesinde önemli bir ivme kazandığını ortaya koyuyor. Devam eden çalışmanın bulguları, mevcut teknolojilerle önemli ölçüde emisyon azaltımının mümkün olduğunu gösteriyor.
İstanbul Politikalar Merkezi Araştırmacısı Dursun Baş, 2025 itibarıyla Türkiye’nin önde gelen 10 çelik üreticisinin 2030 ve/veya 2053 yıllarına yönelik sera gazı emisyonu azaltım hedeflerini ve yol haritalarını açıkladığını, bu sürecin kamu politikalarıyla da desteklendiğini söyledi. Baş, “Ancak çelik tedarik zincirinin tamamını kapsayan bir dönüşüm henüz istenilen düzeye ulaşmadı. Kamu alımları, yeşil ürün standartları, gömülü karbon emisyon içeriği ve ‘öncü pazarlar’ gibi talep yönlü politika araçları sektörün gündemine giremedi. Bu konularda çözüm üretilmeden ilerleme sağlanması mümkün değil” diye konuştu.
Baş ayrıca, Sanayi ve Teknoloji Bakanlığının 2023 yılında yayınladığı ‘Türkiye Çelik Sektörü için Düşük Karbonlu Yol Haritası’ raporu ile sektörün karbonsuzlaşma maliyetinin ortaya konmaya çalışıldığını, ancak bu çalışmanın güncellenmesi gerektiğini ifade etti.
Sektörün Emisyon Azaltım Potansiyeli Yüksek
Türkiye’nin yaklaşık 50 milyon ton ham çelik üretim kapasitesine sahip olduğunu ifade eden Baş, 2030’a kadar enerji, malzeme verimliliği ve yenilenebilir enerji yatırımlarının, 2030 sonrasında ise yeşil hidrojen teknolojilerinin sektördeki dönüşümün temelini oluşturacağını söyledi. Baş, “Türkiye’nin 2030 yılına kadar mevcut teknolojilerle yüzde 30’lara varan mutlak azaltım yapması mümkün. Sanayi ve Teknoloji Bakanlığının çelik sektörü yol haritasına göre 2053 net sıfır hedefi için sektörün yıllık yatırım maliyeti 1 ila 2 milyar dolar arasında. Raporda, yeşil hidrojene ek olarak 2040 sonrasında karbon yakalama ve depolama teknolojilerinin kullanılacağı öngörülüyor” dedi.
Rakamlarla Çelik Sektörü
Çelik sektörü için öngörülen dönüşüm maliyeti, Türkiye genelindeki yeşil dönüşüm ihtiyacının da bir parçasını oluşturuyor. Dünya Bankası’nın ‘Türkiye – Ülke İklim ve Kalkınma Raporu’na göre Türkiye’nin tüm sektörlerde net sıfır hedefine erişmesi için 20 yıl içinde 165 milyar dolar yatırım yapılması gerekiyor. Bu maliyetin yarısının da özel sektör tarafından üstlenilmesi bekleniyor. Yatırımlarda sanayi sektöründeki dönüşüm için proseslerin değişmesi, elektrik üretiminde ve şebekede yapılacak dönüşümler ilk sırada yer alıyor.
Karbonsuzlaşma Üreticilerle Sınırlı Değil
Baş, çelik sektörünün karbonsuzlaşmasının, yalnızca ham çelik üreticilerinin gerçekleştirebileceği bir süreç olmadığını, çok paydaşlı bir yaklaşımla ilerleme sağlanabileceğini ifade etti ve şunları söyledi: “Hammadde tedarikçileri, enerji üreticileri, elektrik sağlayıcıları, kamu kurumları ve çeliği kullanan otomotiv, beyaz eşya ve inşaat gibi sektörler de dönüşümün aktif paydaşı olmalı. Üretici odaklı dar bakış açısı, sektörün dönüşüm kapasitesini sınırlandırıyor. Örneğin elektrik üretimi hedefleri sanayi ve ticaret politikalarıyla eşgüdümlü planlanmalı. Çünkü ark ocaklı tesislerde elektrik tüketiminden kaynaklanan dolaylı emisyonlar, elektrik üretimindeki kömür ve doğal gaz santrallerinin payıyla doğrudan bağlantılı. Elektrik şebekesinin karbon yoğunluğu yüksek kaldıkça, ihraç edilen çeliğin gömülü emisyonu da yüksek kalıyor. Bu da AB’nin Sınırda Karbon Düzenleme Mekanizması (SKDM) gibi uygulamalar karşısında üreticilerin rekabet gücünü zayıflatan, yeterince konuşulmayan bir risk oluşturuyor.”
Kirli Sanayi Algısı Değişebilir
Çalışma kapsamında yayınlanan “Türkiye Çelik Sektörünün Karbonsuzlaşması Politika ve Aktör Analizi” raporunda ise çelik sektörünün uzun yıllardır ‘kirli’ sanayi ve zor çalışma koşullarıyla özdeşleşen imajının hem kamuoyundaki algıyı olumsuz etkilediği hem de sektöre işgücü çekilmesini zorlaştırdığı vurgulanıyor. Düşük karbonlu üretim uygulamaları, bu algının değişmesine katkı sağlayabilir. Baş, çalışanların dönüşüm sürecinin merkezinde yer alması gerektiğini belirterek, yetkinlikleri geliştirecek ve çalışma koşullarını iyileştirecek destek programlarının hayata geçirilmesi gerektiğini söylüyor.
İPM’nin ‘Türkiye Çelik Sektörünün Karbonsuzlaşması’ projesi kapsamındaki 10 politika önerisi ise şöyle:
Çelik sektöründe ulusal yeniden yapılandırma ve modernizasyon planı hazırlanmalı.
Çelik sektöründe dönüşüm için çok aktörlü ve tedarik zinciri odaklı bir sorumluluk yapısı geliştirilmeli.
Kamu kesiminde iklim politikası mimarisi ve kurumsal görev tanımları gözden geçirilmeli.
Sanayi Karbonsuzlaşma Politikası ve Yol Haritası oluşturulmalı, sanayi sektörünün karbon bütçesi tanımlanmalı.
Kirletici endüstriyel emisyonların yönetimi için entegre çevre izin ve bilgi sistemi kurulmalı.
Sanayide karbonsuzlaşmayı yönlendirecek çok paydaşlı bir platform kurulmalı.
Düşük karbonlu çeliğe yönelik ulusal tanım, ölçütler ve standardizasyon sistemi oluşturulmalı.
Elektrik üretimi sera gazı emisyon faktörü değeri (kgCO2e/kWh) için azaltım hedefi tanımlanmalı ve enerji dönüşümü ile sanayi iklim hedefleri uyumlu hale getirilmeli.
Hurda yönetiminde çalışan sağlığı, çevre yönetimi, kalite, izlenebilirlik ve arz güvenliğini güçlendirmek üzere kapsamlı bir dönüşüm programı geliştirilmeli.
Ham çelik üreticileri için sera gazı emisyonu azaltım hedefi zorunluluğu getirilmeli, ortak hesaplama metodolojisi tanımlanmalı ve kamunun erişimine açık sera gazı emisyonu bilgi sistemi kurulmalı.
Proje yayınlarına aşağıdaki bağlantılardan ulaşabilirsiniz:
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Sürdürülebilir Tedarikçi Bilgi Formu ve Kullanım Rehberi
Sürdürülebilirlik çalışmalarında temel konulardan biri, tedarikçilerden alınan verilerin düzenli, karşılaştırılabilir ve doğrulanabilir şekilde toplanmasıdır. Bu veriler, hem satınalma süreçleri hem de sürdürülebilirlik raporlaması açısından önemli bir temel oluşturur. Sürdürülebilir Tedarikçi Bilgi Formu ve Kullanım Rehberi, şirketlerin bu verileri daha sistematik, tutarlı ve uygulanabilir bir çerçevede yönetebilmesi amacıyla hazırlanmıştır.
Değer Zinciri ve Emisyon Hesaplama Rehberi için tıklayınız.
SÜRDÜRÜLEBİLİR TEDARİK ZİNCİRİ YÖNETİMİ
VE YEŞİL SATIN ALMA ISO 20400 MAKALELERİ
Haziran Ayında Arz ve Talep Artarken Hem Nominal Hem de Reel Fiyatlar Geriledi
Bahçeşehir Üniversitesi Ekonomik ve Toplumsal Araştırmalar Merkezi (BETAM) tarafından sahibinden.com’da yayınlanan ilanlardan hareketle hazırlanan ve ikinci el otomobil piyasasının genel durumunu analiz eden “Otomobil Piyasası Görünümü” raporunun yenisi yayımlandı.
Rapora göre, Haziran 2026’da enflasyondan arındırılmış ortalama reel otomobil fiyat endeksi 129,3 olarak gerçekleşti. Reel fiyatlardaki düşüş eğilimi devam ederken, bir önceki aya kıyasla yüzde 1,5, geçen yılın aynı ayına kıyasla ise yüzde 8,6 oranında düşüş görüldü.
Kaynak: sahibinden.com, Betam
Cari Fiyatlar Gerilerken Reel Düşüş Devam Ediyor
Haziran 2026’da ortalama satılık otomobil cari fiyatı bir önceki aya kıyasla yüzde 0,5 azalırken, bir önceki yılın aynı ayına kıyasla yüzde 20,7 arttı. Aylık bazda ortalama otomobil fiyatı 1 milyon 169 bin TL oldu.
Kaynak: sahibinden.com, Betam
Fiyat Değişiminde D Sınıfı Öne Çıktı
Ortalama fiyat B sınıfında 770 bin 421 TL, C sınıfında 1 milyon 39 bin TL, D sınıfında 1 milyon 497 bin TL ve E sınıfında 2 milyon 457 bin TL olarak gerçekleşti. Yıllık fiyat değişiminde en yüksek artış yüzde 23,3 ile D sınıfında, en düşük artış ise yüzde 21,9 ile B sınıfında görüldü. C sınıfında artış oranı yüzde 22,7, E sınıfında ise yüzde 22,5 oldu.
Kaynak: sahibinden.com, Betam
Haziran Ayının Öne Çıkanı Elektrikli Araçlar Oldu
Ortalama fiyat benzin türünde 1 milyon 430 bin TL, benzin ve LPG’li türünde 611 bin 352 TL, dizel türünde 1 milyon 118 bin TL, hybrid türünde 2 milyon 597 bin TL ve elektrik türünde 4 milyon 89 bin TL olarak gerçekleşti.
Yıllık fiyat değişiminde en yüksek artış yüzde 25 ile elektrikli araçlarda görüldü. Benzin türünde artış oranı yüzde 17,8, benzin ve LPG türünde yüzde 18,6, dizel türünde yüzde 15,7, hybrid türünde ise yüzde 15,2 olarak gerçekleşti.
Kaynak: sahibinden.com, Betam
Otomobil Piyasasında Arz ve Talep Birlikte Arttı
Otomobil talep endeksi bir önceki aya kıyasla yüzde 2,8 artarken, geçen yılın aynı ayına göre yüzde 3 geriledi. Aynı dönemde satılık ilan sayısı yüzde 6,1 artışla 960 bin 201’e, satılan otomobil sayısı ise yüzde 6,7 artışla 187 bin 287’ye yükseldi. Buna bağlı olarak satılan otomobil sayısının satılık ilan sayısına oranı 0,1 puan artışla yüzde 19,5 oldu. Satılık otomobillerin ilanda kalma süresi ise bir önceki aya göre 1,4 gün uzayarak 25,2 güne çıktı.
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Turquality, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Yoğun Bakım Bilgi Yönetim Sistemi Hizmet Alımının Benzer İş Olarak Tanımlanması?
Mehmet ATASEVER
Simdata Danışmanlık Y.K. Başkanı
İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; ihale konusu işin yoğun bakım yazılımı hizmet alımı olduğu, İhale İlanı ve İdari Şartname’de benzer iş olarak kabul edilecek işlerin “Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir.” olarak belirlendiği ancak sağlık bilişim sistemlerinin yapısı incelendiğinde yoğun bakım yazılımının bağımsız bir yazılım olarak değil çoğunlukla Hastane Bilgi Yönetim Sistemi (HBYS) veya Sağlık Bilgi Yönetim Sistemi (SBYS)
kapsamında yer alan bir modül olduğunun bilindiği, HBYS ve SBYS projelerinde yoğun bakım modülü, ameliyathane modülü, laboratuvar modülü, eczane modülü gibi birçok modül sistemin doğal bileşeni olarak bulunmakta olduğu bu modüllerin çoğu zaman ayrı bir ihale kalemi olarak düzenlenmediği, dolayısıyla HBYS veya SBYS hizmet alımlarında yükleniciler tarafından yoğun bakım modülü geliştirilmiş veya işletilmiş olsa dahi düzenlenen iş deneyim belgelerinin genellikle HBYS hizmet alımı, SBYS hizmet alımı veya benzeri genel başlıklar altında düzenlendiği, başka bir ifadeyle yoğun bakım modülü gerçekleştirilmiş olsa bile iş deneyim belgesinde bu durumun ayrı bir kalem olarak yer almadığı, Sağlık Bilgi Yönetim Sistemleri ihalelerinin Teknik Şartname’lerinde de Yoğun Bakım Bilgi Yönetim Sistemi yazılımlarının yer almakta olduğu ve ayrı kalem olarak ihalenin yapılmadığı dolayısıyla iş bitirme belgelerinin SBYS-HBYS şeklinde düzenlendiği, söz konusu ihale dokümanında tek tip iş bitirme tanımının yapıldığı, bu durumun 4734 sayılı Kamu İhale Kanunu’nun 5’inci maddesine ve benzer iş tanımına aykırılık teşkil ettiği, kamu veya özel sektörde bedel içeren tek bir sözleşme kapsamında gerçekleştirilmiş Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti veya Hastane Bilgi Yönetim Sistemi Hizmeti veya Sağlık Bilgi Yönetim Sistemi Hizmet alımının benzer iş olarak kabul edilmesi ve düzeltme ilanı ile zeyilname yapılması gerektiği aksi takdirde rekabetin önemli ölçüde daraldığı iddialarına yer verilmiştir.
Konu İle İlgili Emsal Kamu İhale Kurulu Kararına Göre;
Yapılan inceleme ve tespitler neticesinde; 4734 sayılı Kamu İhale Kanunu’nun “Temel ilkeler” başlıklı 5’inci maddesinde “İdareler, bu Kanuna göre yapılacak ihalelerde; saydamlığı, rekabeti, eşit muameleyi, güvenirliği, gizliliği, kamuoyu denetimini, ihtiyaçların uygun şartlarla ve zamanında karşılanmasını ve kaynakların verimli kullanılmasını sağlamakla sorumludur…” hükmü,
“Şartnameler” başlıklı 12’nci maddesinde “İhale konusu mal veya hizmet alımları ile yapım işlerinin her türlü özelliğini belirten idari ve teknik şartnamelerin idarelerce hazırlanması esastır. Ancak, mal veya hizmet alımları ile yapım işlerinin özelliği nedeniyle idarelerce hazırlanmasının mümkün olmadığının ihale yetkilisi tarafından onaylanması kaydıyla, teknik şartnameler bu Kanun hükümlerine göre hazırlattırılabilir.
İhale konusu mal veya hizmet alımları ile yapım işlerinin teknik kriterlerine ihale dokümanının bir parçası olan teknik şartnamelerde yer verilir. Belirlenecek teknik kriterler, verimliliği ve fonksiyonelliği sağlamaya yönelik olacak, rekabeti engelleyici hususlar içermeyecek ve bütün istekliler için fırsat eşitliği sağlayacaktır.…” hükmü,
“İhale ilan süreleri ve kuralları ile ön ilan” başlıklı 13’üncü maddesinde “… b)Yaklaşık maliyeti 8 inci maddede belirtilen eşik değerlerin altında kalan ihalelerden;
1) Yaklaşık maliyeti otuzmilyar Türk Lirasına (İkimilyonkırküçbinsekizyüzkırkdört
Türk Lirasına)* kadar olan mal veya hizmet alımları ile altmışmilyar Türk Lirasına (Dörtmilyonseksenyedibinsekizyüzdoksansekiz Türk Lirasına)* kadar olan yapım işlerinin ihalesi, ihale tarihinden en az yedi gün önce ihalenin ve işin yapılacağı yerde çıkan bir gazete ve bir internet haber sitesinde,
2) Yaklaşık maliyeti otuzmilyar (İkimilyonkırküçbinsekizyüzkırkdört Türk Lirası)* ile altmışmilyar Türk Lirası (Dörtmilyonseksenyedibinsekizyüzdoksansekiz Türk Lirası)* arasında olan mal veya hizmet alımları ile altmışmilyar (Dörtmilyonseksenyedibinsekizyüzdoksansekiz Türk Lirası)* ile beşyüzmilyar Türk Lirası (Otuzdörtmilyonaltmışyedibinyediyüzotuziki Türk Lirası)* arasında olan yapım işlerinin ihalesi, ihale tarihinden en az ondört gün önce Kamu İhale Bülteninde ve işin yapılacağı yerde çıkan bir gazete ve bir internet haber sitesinde,
3) Yaklaşık maliyeti altmışmilyar Türk Lirasının (Dörtmilyonseksenyedibinsekizyüzdoksansekiz Türk Lirasının) üzerinde ve eşik değerin altında olan mal veya hizmet alımları ile beşyüzmilyar Türk Lirasının (Otuzdörtmilyonaltmışyedibinyediyüzotuziki Türk Lirasının) üzerinde ve eşik değerin altında olan yapım işlerinin ihalesi, ihale tarihinden en az yirmibir gün önce Kamu İhale Bülteninde ve işin yapılacağı yerde çıkan bir gazete ve bir internet haber sitesinde, En az birer defa yayımlanmak suretiyle ilân edilerek duyurulur. …” hükmü,
“İhale ilânlarında bulunması zorunlu hususlar” başlıklı 24’üncü maddesinde “Madde
24- İhale dokümanında belirtilmeyen hususlara ilânlarda yer verilemez. İhale ilânlarında
aşağıdaki hususların belirtilmesi zorunludur:
a) İdarenin adı, adresi, telefon ve faks numarası.
b) İhalenin adı, niteliği, türü, miktarı.
c) Mal alımı ihalelerinde teslim yeri, hizmet alımı ve yapım ihalelerinde ise işin yapılacağı yer.
d) İhale konusu işe başlama ve işi bitirme tarihi.
“İlânın uygun olmaması” başlıklı 26’ncı maddesinde “13, 24 ve 25 inci maddelerdeki hükümlere uygun olmayan ilânlar geçersizdir. Bu durumda, ilân bu maddelere uygun bir şekilde yenilenmedikçe ihale veya ön yeterlik yapılamaz.
Ancak, 13 üncü maddede belirtilen ilânın yapılmaması veya ilân sürelerine uyulmaması halleri hariç, yapılan ilânlarda 24 ve 25 inci madde hükümlerine uygun olmayan hatalar bulunması durumunda, 13 üncü maddeye göre yirmibeş ve kırk günlük ilan süresi bulunan ihalelerde ilânların yayımlanmasını takip eden onbeş gün diğer ihalelerde ise on gün içinde hatalı hususlar için düzeltme ilânı yapılmak suretiyle ihale veya ön yeterlik gerçekleştirilebilir.” hükmü,
“İhale dokümanında değişiklik veya açıklama yapılması” başlıklı 29’uncu maddesinde “İlân yapıldıktan sonra ihale dokümanında değişiklik yapılmaması esastır. Değişiklik yapılması zorunlu olursa, bunu gerektiren sebep ve zorunluluklar bir tutanakla tespit edilerek önceki ilânlar geçersiz sayılır ve iş yeniden aynı şekilde ilân olunur. Ancak, ilân yapıldıktan sonra, tekliflerin hazırlanmasını veya işin gerçekleştirilmesini etkileyebilecek maddi veya teknik hatalar veya eksikliklerin idarece tespit edilmesi veya isteklilerce yazılı olarak bildirilmesi halinde, ihale dokümanında değişiklikler yapılabilir.
Yapılan bu değişikliklere ilişkin ihale dokümanının bağlayıcı bir parçası olan zeyilname, son teklif verme gününden en az on gün öncesinde bilgi sahibi olmalarını temin edecek şekilde ihale dokümanı alanların tamamına gönderilir. Zeyilname ile yapılan değişiklikler nedeniyle tekliflerin hazırlanabilmesi için ek süreye ihtiyaç duyulması halinde, ihale tarihi bir defaya mahsus olmak üzere en fazla yirmi gün zeyilname ile ertelenebilir. Zeyilname düzenlenmesi halinde, teklifini bu düzenlemeden önce vermiş olan isteklilere tekliflerini geri çekerek, yeniden teklif verme imkanı sağlanır.
Ayrıca, istekliler tekliflerini hazırlarken ihale dokümanında açıklanmasına ihtiyaç duyulan hususlarla ilgili olarak son teklif verme gününden yirmi gün öncesine kadar yazılı olarak açıklama talep edebilir. Bu talebin idarece uygun görülmesi halinde yapılacak açıklama, bu tarihe kadar ihale dokümanı alan bütün isteklilere son teklif verme gününden on gün öncesinde bilgi sahibi olmalarını temin edecek şekilde ve açıklama talebinde bulunan istekli belirtilmeksizin yazılı olarak gönderilir.” hükmü,
Hizmet Alımı İhaleleri Uygulama Yönetmeliği’nin “Tanımlar ve kısaltmalar” başlıklı 3’üncü maddesinde “(1) Bu Yönetmeliğin uygulanmasında 4734 sayılı Kanunun 4 üncü maddesindeki tanımlar ile Kamu Alımlarının Elektronik Ortamda Yapılmasına İlişkin Uygulama Yönetmeliğinin 3 üncü maddesindeki tanım ve kısaltmaların yanında;
a) Benzer iş: İhale konusu iş veya işin bölümleriyle nitelik ve büyüklük bakımından benzerlik gösteren, aynı veya benzer usullerle gerçekleştirilen, teçhizat, ekipman, mali güç ve uzmanlık ile personel ve organizasyon gerekleri bakımından benzer özellik taşıyan işleri, … ifade eder.” hükmü,
Hizmet Alımı İhaleleri Uygulama Yönetmeliği’nin “İhale ve ön yeterlik dokümanında değişiklik veya açıklama yapılması” başlıklı 26’ncı maddesinde “ (1) İlan yapıldıktan sonra ihale ve ön yeterlik dokümanında değişiklik yapılmaması esastır. Değişiklik yapılması zorunlu olursa, bunu gerektiren sebep ve zorunluluklar bir tutanakla tespit edilerek önceki ilanlar geçersiz sayılır ve ihale yeniden aynı şekilde ilan olunur. Ancak, teklif ve başvuruların hazırlanmasını etkileyebilecek maddi veya teknik hatalar veya eksikliklerin idarece tespit edilmesi ya da idareye yazılı olarak bildirilmesi halinde, zeyilname düzenlenmek suretiyle dokümanda değişiklik yapılabilir. Yapılan bu değişikliklere ilişkin zeyilname, ihale dokümanının bir parçası olarak EKAP’a yüklenir ve ihale veya son başvuru tarihinden en az on gün öncesinde bilgi sahibi olmalarını temin edecek şekilde, EKAP hesabına giriş yaparak doküman indirenlerin tamamına tebligat esasları çerçevesinde gönderilir. Ancak, belirlenen maddi veya teknik hataların veya eksikliklerin ilanda da bulunması halinde ise ihale sürecine devam edilebilmesi, Kanunun 26 ncı maddesine göre düzeltme ilanı yapılması ile mümkündür. (2) Yapılan değişiklik nedeniyle tekliflerin veya başvuruların hazırlanabilmesi için ek süreye ihtiyaç duyulması halinde, ihale veya son başvuru tarihi bir defaya mahsus olmak üzere en fazla yirmi gün zeyilname ile ertelenebilir. Zeyilname düzenlenmesi halinde; tekliflerini vermiş veya başvurularını yapmış olan istekli veya adaylara teklif veya başvurularını geri çekerek, yeniden teklif verme veya başvuru yapma imkanı tanınır. …(5) Kanunun 55 inci maddesi uyarınca şikayet üzerine yapılan incelemede; başvuruların ya da tekliflerin hazırlanmasını veya işin gerçekleştirilmesini etkileyebilecek maddi veya teknik hataların veya eksikliklerin bulunması ve idarece ihale veya ön yeterlik dokümanında düzeltme yapılmasına karar verilmesi halinde, ihale veya son başvuru tarihine on günden az süre kalmış olsa dahi gerekli düzeltme yapılarak yukarıda belirtilen usule göre son başvuru veya ihale tarihi bir defa daha ertelenebilir. Belirlenen maddi veya teknik hataların veya eksikliklerin ilanda da bulunması halinde ise ihale sürecine devam edilebilmesi, ancak Kanunun 26 ncı maddesine göre düzeltme ilanı yapılması ile mümkündür.” hükmü,
İdari Şartname’nin “İhale konusu işe/alıma ilişkin bilgiler” başlıklı 2’nci maddesinde
“2.1. İhale konusu işin/alımın;
a) Adı: YOĞUN BAKIM BİLGİ YÖNETİM SİSTEMİ HİZMETİ ALIMI ( 27 AY)
b) Türü: Hizmet alımı
c) İlgili Uygulama Yönetmeliği: Hizmet Alımı İhaleleri Uygulama Yönetmeliği
ç) Miktarı:
YOĞUN BAKIM BİLGİ YÖNETİM SİSTEMİ HİZMETİ ALIMI ( 27 AY)
Ayrıntılı bilgi idari şartnamenin ekinde yer almaktadır.
d) İşin yapılacağı/malın teslim edileceği yer: ……. Eğitim ve Araştırma Hastanesi” düzenlemesi,
Anılan Şartname’nin “Katılım ve yeterlik kriterleri” başlıklı 7’nci maddesinde “7.1. Katılım ve yeterlik kriterlerine ilişkin istekliler tarafından e-teklif kapsamında sunulması
gereken bilgi ve belgeler aşağıda sayılmıştır: …
7.3.1.1. Benzer iş olarak kabul edilecek işler aşağıda belirtilmiştir: Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir. …” düzenlemesi,
12.03.2026 tarihli İhale İlanı’nın “Katılım ve yeterlik kriterleri” başlıklı 4.4’üncü maddesinde “4.4. Bu ihalede benzer iş olarak kabul edilecek işler:
4.4.1. Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir.” düzenlemesi,
23.03.2026 tarihinde yapılan zeyilname sonrasında İdari Şartname’de “7.3.1.1. Benzer iş olarak kabul edilecek işler aşağıda belirtilmiştir:
Kamu veya Özel Sektörde Yapılmış Her Türlü Bilgi Yönetim Sistemi Hizmeti benzer iş olarak kabul edilecektir.” düzenlemesinin yer aldığı görülmüştür. Başvuruya konu ihalenin …………. Eğitim ve Araştırma Hastanesi Başhekimliği tarafından gerçekleştirilen “2026/381995 – Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti Alımı (27 Ay)” işi olduğu, bahse konu ihalenin 03.04.2026 tarihinde açık ihale usulü ve e-teklif alınmak suretiyle gerçekleştirileceği, inceleme tarihi itibariyle henüz ihale komisyonu kararının alınmadığı tespit edilmiştir.
Yapılan incelemede, başvuruya konu ihaleye ait İhale İlanı’nın 4734 sayılı Kamu İhale Kanunu’nun 13’üncü maddesinin (b) bendinin üçüncü alt fıkrası gereğince Kamu İhale Bülteni’nde 12.03.2026 tarihinde yayımlandığı, başvuru sahibi tarafından İhale İlanın’da ve İdari Şartname’de yer alan “Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir.” ibaresinin 4734 sayılı Kamu İhale Kanunu’nun 5’inci maddesine, benzer iş tanımına aykırılık teşkil ettiği ve rekabeti daralttığı, dolayısıyla söz konusu düzenlemenin düzeltme ilanı ve zeyilname yapılarak değiştirilmesi gerektiğine yönelik olarak 12.03.2026 tarihinde idareye şikâyet başvurusunda bulunulduğu, idare tarafından 17.03.2026 tarihinde şikâyet başvurusunun uygun bulunmayarak reddedildiği, sonrasında 18.03.2026 tarihinde başvuru sahibinin Kuruma itirazen şikâyet başvurusunda bulunduğu görülmüştür.
İdari Şartname’nin “Katılım ve yeterlik kriterleri” başlıklı 7’nci maddesinin 7.3.1.1’inci alt maddesinde “Benzer iş olarak kabul edilecek işler aşağıda belirtilmiştir: Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir.” düzenlemesi yer almaktayken söz konusu düzenlemenin 23.03.2026 tarihli zeyilname ile “7.3.1.1. Benzer iş olarak kabul edilecek işler aşağıda belirtilmiştir: Kamu veya Özel Sektörde Yapılmış Her Türlü Bilgi Yönetim Sistemi Hizmeti benzer iş olarak kabul edilecektir.” şeklinde değiştirildiği, değiştirilen düzenlemenin zeyilnameden önce ilk haliyle İhale İlanı’nın 4.4.1’inci maddesinde de yer aldığı anlaşılmakla birlikte, yapılan değişiklikler için ilanın yayımlanmasını takip eden on gün içinde hatalı hususlar için düzeltme ilanı yapılmadığı görülmüştür.
Yukarıda aktarılan Kanun ve Yönetmelik hükümleri dikkate alındığında, idareler tarafından zeyilname düzenlenmek suretiyle dokümanda değişiklik yapılabileceği, zeyilnamenin ihale tarihinden en az on gün öncesinde istekli olabileceklerin bilgi sahibi olmalarını temin edecek şekilde doküman indirenlerin tamamına gönderileceği, yapılan değişiklik nedeniyle ek süreye ihtiyaç duyulursa ihalenin bir defaya mahsus olmak üzere en fazla yirmi gün zeyilname ile ertelenebileceği; bununla birlikte, şikâyet üzerine yapılan incelemede idarece dokümanda düzeltme yapılmasına karar verilmesi halinde, zeyilnamenin doküman indirenlerin tamamına ihale tarihinden en az on gün önce bildirilmesini öngören düzenlemedeki on günlük süre ile bağlı kalınmadan ihale tarihine kadar zeyilname ile dokümanda düzeltme yapılabileceği, zeyilnamenin son bildirim tarihi ile ihale tarihi arasında on günden az süre kalmış ise ihale tarihinin ertelenmesinin zorunlu olduğu, yeni ihale tarihinin zeyilnamenin son bildirim tarihinden itibaren on günden az olmayacak şekilde belirlenmesi gerektiği, ihale dokümanında belirlenen maddi veya teknik hataların veya eksikliklerin ilanda da bulunması halinde, ihale sürecine devam edilebilmesi için düzeltme ilanının yapılması gerektiği anlaşılmaktadır.
Yapılan incelemeler neticesinde söz konusu benzer iş düzenlemesinin 4734 sayılı Kamu İhale Kanunu’nun 5’inci maddesine, benzer iş tanımına aykırılık teşkil ettiği ve rekabeti daralttığı iddiasına ilişkin olarak; idare tarafından zeyilname ile değiştirilen bahse konu düzenlemenin katılımı genişletici nitelikte olduğunun anlaşıldığı ve başvuru sahibinin iddialarının bu yönüyle idare tarafından karşılandığı, öte yandan söz konusu düzenlemenin düzeltme ilanı ve zeyilname yapılarak değiştirilmesi gerektiği iddiasına ilişkin olarak; anılan düzenlemenin ihale ilanına yansıyan bir husus olduğu göz önüne alındığında, zeyilname ile yapılan söz konusu değişikliğin düzeltme ilanı yapılmak suretiyle ihale ilanına işlenmemesinin esasa etkili bir aykırılık niteliğinde olduğu, en geç 22.03.2026 tarihinde düzeltme ilanının yayımlanması gerektiği ancak süresi içinde düzeltme ilanının yapılmadığı anlaşıldığından başvuru sahibinin iddiasının bu yönüyle yerinde olduğu sonucuna varılmıştır.
Mersin Limanı’nda Hürmüz Fırsatı Kuyruğa Takıldı, Faturayı Yük Sahibi Ödüyor
Mersin Limanı 2026’nın ilk çeyreğinde konteyner hareketinde yüzde 11 büyüyerek yaklaşık 500 bin TEU’ya ulaştı. Aynı dönemde Türkiye genelinde konteyner artışı yüzde 0,47’de kaldı ve toplam yük elleçlemesi yüzde 0,69 daraldı. Mersin Deniz Ticaret Odası Genel Sekreteri Fuat Gedik bu ayrışmayı doğrudan Hürmüz Boğazı’ndaki güvenlik krizine bağladı ve limanın bölgede “güvenli liman” rolünün görünür hale geldiğini söyledi. Rakam ortada, gerekçe ortada, tablo bir başarı hikayesinin bütün unsurlarını taşıyor.
On hafta sonra aynı limanda başka bir metin dolaşıma girdi. Mersin merkezli forwarder ve nakliye şirketi Elçik Group’un Yönetim Kurulu Üyesi Fırat Elçik, 14 Temmuz 2026’da yayımladığı açık mektupta yüzlerce konteynerin günlerce işlem beklediğini, ithalatçı ve lojistik firmalarının yüksek ardiye ve demuraj maliyetleriyle karşılaştığını, bazı yük sahiplerinin alternatif liman seçeneklerini değerlendirmeye başladığını öne sürdü. İki metnin arası on hafta. Aradaki soruyu sormak satınalma masasının işi, çünkü faturayı ödeyen orada oturuyor.
Prim Gerçek ve Ölçülebilir
Mersin’e gelen talebin kaynağı tartışmalı değil. 28 Şubat 2026’da başlayan ABD-İran çatışmasının ardından Hürmüz Boğazı’ndaki trafik fiilen durdu ve 15 Temmuz 2026 itibarıyla boğaz İran tarafından yeniden kapatılmış durumda. Körfez’e ve Körfez’den yapılan sevkiyat sıkıştıkça, bölgeye yönelik yük Türkiye üzerinden akmaya başladı. DP World’ün Parklar ve Ekonomik Bölgeler Küresel Operasyon Direktörü Abdulla Al Hashmi, 7 Temmuz’da İstanbul’daki denizcilik zirvesinde şirketin entegre Avrupa-Türkiye-Körfez koridorunun transit süreyi yaklaşık 55 günden, 22-29 güne indirdiğini ve Türkiye üzerinden taşınan yük hacminde önemli bir artış gözlemlediklerini söyledi. Aynı yönelimin çift yönlü ilerlediğini, Avrupa’dan Körfez’e taşımaların yanında, Uzak Doğu’dan Türkiye üzerinden Körfez’e uzanan akışın da hızlandığını ekledi.
Mersin’deki artışın bileşimi ise bu tablonun içinde ayrı bir bilgi taşıyor. MDTO kayıtlarına göre 2026’nın ilk çeyreğinde ithalatta en fazla artış gösteren ürün grupları baklagil ve hububat oldu, ihracatta ise kimyasallar, sanayi hammaddeleri ve maden ürünleri yükseldi. Tekstil hammaddesi ve tekstil ürünleri ihracatta gerileyen kalemler arasında yer aldı ve MDTO Genel Sekreteri Gedik, bunu üretim merkezlerinin Mısır gibi ülkelere kayması ile Avrupa pazarındaki talep daralmasıyla açıkladı. Mart ayında limanda 3,1 milyon ton yük elleçlendi ve konteyner hareketi 161 bini aştı. 2025 verilerine göre Türkiye’de elleçlenen toplam yükün yaklaşık yüzde 7,5’i, toplam konteyner hareketinin yüzde 14’ünden fazlası tek başına Mersin (MIP) üzerinden gerçekleşiyor.
Bu bileşim, Mersin’e gelen yükün gemiden gemiye aktarılmak üzere uğramadığını, kara yoluyla hinterlanda ve komşu ülkelere dağılmak üzere geldiğini söylüyor ve kara yolu tam olarak sıkışan yer. Baklagil, hububat, kimyasal ve maden bir aktarma merkezinin röle konteyneri değil, kapıdan çıkıp tıra binen yük. Ulaştırma ve Altyapı Bakanı Sn. Abdulkadir Uraloğlu’nun temmuz başında açıkladığı ilk yarı istatistikleri de bu okumayı destekliyor. Türkiye limanlarında ocak-haziran döneminde elleçlenen yük yüzde 1,5 artışla 279,1 milyon tona, konteyner elleçlemesi yüzde 1,3 artışla 7 milyon 24 bin 951 TEU’ya ulaştı. Ülke genelinde yüzde 1,3 büyüyen bir sistem içinde tek bir limanın yüzde 11 büyümesi, o limana özel bir yükün geldiğini gösteriyor.
Hürmüz’ün Coğrafyası Yanlış Okunuyor
Kriz büyüdükçe kamuoyunda dolaşıma giren koridor anlatısının bir kısmı haritayla uyuşmuyor. Kalkınma Yolu Projesi’nin başlangıç noktası Irak’ın Basra bölgesindeki Fav Limanı ve Fav, Şattülarap ağzında, yani Basra Körfezi’nin içinde. Abu Dabi Limanları Grubu’nun haziranda devreye aldığı, Körfez yüklerini Irak kara ağı üzerinden Türkiye ve Avrupa’ya taşımayı hedefleyen yeni haftalık hattının iki ucu da aynı durumda, Halife Limanı Abu Dabi’de, Ummu Kasr Basra’da. Hürmüz kapandığında bu noktaların hepsine deniz erişimi kesiliyor. Drewry’nin krizin başında yaptığı değerlendirme de bunu ima ediyordu. Nakliyecilerin Körfez dışındaki alternatif limanlardan kara taşımacılığı içeren çözümlere yönelmesi bekleniyordu.
Kalkınma Yolu bir Süveyş alternatifidir ve Hürmüz kapandığında kaynağı kesilir. Projenin ekonomik gerekçesi Asya’dan gelen yükün Fav’a inip Türkiye üzerinden Avrupa’ya çıkması ve Süveyş’in atlanması üzerine kurulu. Bakan Uraloğlu 3 Mayıs’ta Tarsus’ta yaptığı açıklamada projeyi tam olarak bu çerçeveye oturttu ve Fav Limanı’na gelen yüklerin Türkiye üzerinden Avrupa’ya taşınacağını, Mersin Limanı’nın bu sürecin Akdeniz’e açılan en önemli lojistik kapılarından biri olacağını belirtti. Kriz döneminde fiilen çalışan akış ise ters yönde işliyor, Avrupa ve Uzak Doğu’dan gelen yük Mersin’e iniyor ve Irak üzerinden Körfez’e gidiyor. DP World’ün 22-29 günlük koridoru bu ters akışın ticari karşılığı.
Ters akışın kendi kırılganlığı var ve bu kırılganlık Mersin’in kapısına kadar geliyor. Uzak Doğu’dan Mersin’e ulaşmanın yolu Süveyş’ten, Süveyş’e ulaşmanın yolu Babülmendep‘ten geçiyor. İran, Hürmüz’ün ardından Babülmendep’i de kapatabileceğini açıkladı ve bu ifade 15 Temmuz itibarıyla masada duruyor. Gedik de boğazdaki istikrarsızlığın nakliye rotalarını uzattığını, yakıt maliyetlerini ve sigorta primlerini artırdığını, bunun yalnızca bölgesel değil küresel bir risk oluşturduğunu söylemişti. Bugün Mersin üzerinden satın alınan dayanıklılık, Süveyş’in açık kalmasına bağlı tek bir iplikle asılı duruyor.
Darboğaz Kapının Arkasında Duruyor
Mersin’in fiziksel karnesi tartışmaya açık değil. PSA International‘ın nisan 2026 tarihli künyesine göre MIP’te 8 konteyner rıhtımı, 13 çok amaçlı rıhtım, toplam 4.013 metre rıhtım uzunluğu, 17,6 metre azami derinlik, 15 rıhtım vinci, 5 mobil liman vinci ve 134,8 hektar saha bulunuyor. Tasarım kapasitesi 3,6 milyon TEU. Bu değerlerin çoğu son iki yılda yükseldi ve yükselişin dergimizde de duyurusunu yaptığımız 455 milyon dolarlık EMH2 yatırımıyla geldiği biliniyor. Rıhtım 500 metreden 880 metreye uzatıldı, derinlik 17,5 metreye çıkarıldı ve 24 bin TEU sınıfı MSC IRINA’nın kasım 2025’te yanaşması bu yatırımın somut çıktısı oldu.
Fiziksel karnenin ne ölçtüğü ise ayrı bir mesele. Kocaeli Üniversitesi’nden Yeliz Çelik ve Murat Yorulmaz’ın 2023’te Journal of Turkish Operations Management’ta yayımlanan çalışmasında, Türkiye’deki 13 konteyner terminali beş kriterle sıralanıyor ve Mersin birinci çıkıyor. O beş kriter şunlar:
Teorik elleçleme kapasitesi,
Liman sahası,
Rıhtım uzunluğu,
Rıhtım azami derinliği ve
Vinç sayısı
Beşi de fiziksel varlık, hiçbiri operasyonel çıktı değil. Yazarlar kısıt bölümünde bunu kendileri işaret ediyor ve vinç sayısı kriterine operatörün ne kadar verimli çalıştığını dahil etmediklerini, liman sahasının tamamının konteyner operasyonuna ayrıldığını varsaydıklarını yazıyorlar. Çalışmanın Mersin’e önerisi de aynı mantıkta ilerliyor, rıhtımı uzat, sahayı genişlet, derinliği artır, yeni vinç ekle.
Bugünün sorunu tam olarak o kısıt itirafının içinde duruyor. Elçik’in açık mektubuna göre limanda artan yük hacmine rağmen konteyner tahliye, yükleme, boşaltma ve sevkiyat süreçlerinde gecikmeler yaşanıyor, ekipman ve saha planlaması kaynaklı darboğazlar oluşuyor ve sonuçta yüzlerce konteyner günlerce işlem bekliyor. Elçik’in bir forwarder ve nakliyeci olarak bu beklemenin faturasını doğrudan ödeyen taraf olduğunu not etmek gerekiyor, iddiası bağımsız olarak doğrulanmış değil. Ancak aynı sorun kurumsal ağızlardan da dile geliyor. Mersin Ticaret ve Sanayi Odası Yönetim Kurulu Başkanı Hakan Sefa Çakır, limanlardaki bekleme sürelerinin artmasının üretici ve ihracatçı üzerinde ilave maliyet oluşturduğunu, işlem süreçlerinin hızlandırılmasının operasyonel değil stratejik bir gereklilik olduğunu söylüyor.
Beklemeyi üreten süreç ile bekleme faturasını ödeyen taraf arasında sözleşmesel bir bağ yok ve bu boşluk yük sahibinin kar zararında birikiyor. Elçik’in mektubundaki en keskin cümle de bunu tarif ediyor, maliyetlerin önemli bir bölümü yük sahiplerinin kontrolü dışında gelişen liman kaynaklı gecikmelerden kaynaklanmasına rağmen, doğrudan sektör paydaşlarına yansıtılıyor. Sahayı sıkıştıran kalemler de yalnızca konteynerden ibaret değil. Mersin Ticaret ve Sanayi Odası Yönetim Kurulu Başkanı Hakan Sefa Çakır, temmuz başında ayrı bir açıklamayla liman üzerinden gerçekleşen atık girişlerinin operasyonel yoğunluğu artırdığını ve ihracatçıya ek maliyet yüklediğini belirterek, atık ithalat politikalarının yeniden değerlendirilmesini istedi. Kontrol süreçlerinden geçen atık yükü muayene kapasitesini ve sahayı tutuyor, arkasındaki hammadde konteyneri bekliyor.
Şikayet Hürmüz’den Eski
Mersin’deki bekleme tartışmasının 2026’da doğduğunu düşünmek yanıltıcı olur. Mart 2023’te, dönemin MIP Genel Müdürü Ajay Kumar Singh göreve başlayalı yaklaşık yedi ay olmuşken MTSO’yu ziyaret etti ve o toplantıda masaya gelen konular arasında uzun araç beklemeleri ile MIP sisteminin gümrük sistemiyle entegre edilmesi talebi vardı. Singh o gün sektöre açık bir çağrı yaptı ve daha iyi bir çalışma için desteğe ihtiyacı olduğunu, limanla, operasyonla ya da süreçlerle ilgili herhangi bir sıkıntı olduğunda kendileriyle irtibata geçilmesini istedi. Dönemin MTSO Başkanı Ayhan Kızıltan ise sorunların çözümü için bir çalışma ekibi oluşturulmasını ve aylık toplantılar düzenlenmesini önerdi. Bu iki başlık, uzun araç beklemeleri ve gümrük entegrasyonu, aradan geçen üç yılda kapanmadı.
Aynı yıl eylül ayında MIP, liman trafiğini şehir trafiğinden ayırmak için başlattığı 27 milyon dolar bütçeli Kapılar Projesi‘nin üç etabından ikisini törenle hizmete açtı. Proje kapsamında D-400 karayolunda iki bağlantı, 132. Cadde’den üç şeritli yeni bir giriş, demiryolu üst geçidi ve toplam 11 giriş kapısı devreye girdi. MIP Proje Direktörü Necdet Aksoy törende projenin yüzde 90 oranında tamamlanarak hizmete açılabilir hale geldiğini söyledi. Geriye kalan parça, yani 10 otomatik giriş ve çıkış kapısı ile otomasyon işleri, MIP tarafından 2024’ün ilk çeyreği için taahhüt edilmişti. O günün haberlerine düşen başlık ise şuydu, “Mersin’de liman önündeki TIR kuyrukları tarihe karışıyor.”
Hürmüz krizi bu darboğazı yaratmadı, üzerine hacim bindirip görünür ve pahalı hale getirdi. Zincirin devamı da bunu doğruluyor. Haziran ayı sonlarında, MTSO yeniden bir çözüm toplantısı düzenledi. Gündem yine maliyetler, operasyonel süreçlerde yaşanan aksaklıklar ve hizmetlerin daha hızlı yürütülmesine yönelik beklentiler oldu. Toplantıya MIP’in göreve yeni başlayan Mali İşler Direktörü Erdal Tonguç katıldı ve konulara yeni hakim olduğunu, dile getirilen taleplerin ilgili birimlerce değerlendirileceğini söyledi. Çakır ise yükün başka bir limana yönelmesinin nakliyeciden gümrük müşavirine, lojistik firmalarından üreticiye kadar herkesin kaybı anlamına geleceğini vurguladı.
Betonun Takvimi ile Talebin Takvimi
MIP’in kendi hedefi kayıtlarda duruyor. Singh, kasım 2025’te MSC IRINA’nın yanaşması vesilesiyle yaptığı açıklamada limanın hedefini net biçimde tarif etti ve MIP’in Mersin’i bölgede hayati bir aktarma merkezi haline getirme hedefiyle uyumlu olarak müşterilere en güvenli ve en verimli hizmeti sunmayı sürdüreceklerini söyledi. Aynı açıklamada ekipman filosunun yeni otomatik raylı portal vinçlerle genişletildiğini ve Türkiye’nin ilk Saha Otomasyon Sistemi‘nin başlatıldığını, bunun operasyonel verimliliği önemli ölçüde artıracak bir kilometre taşı olduğunu belirtti. Singh 30 Nisan 2026’da görevi devretti ve yerine PSA International bünyesinden, PSA Hindistan ve Singapur tecrübesiyle operasyonel mükemmeliyete odaklandığı belirtilen Gobu Selliaya geldi. Selliaya’nın liman işletmeciliği ve lojistik alanında 25 yılı aşkın deneyimi bulunuyor ve göreve başladıktan sonra Mersin Valisi, MTSO ve Büyükşehir Belediyesi ile temaslarını yürüttü. Yeni yönetimin saha yoğunluğuna dair kamuya açık ayrıntılı bir programı henüz paylaşılmış değil.
Taahhütlerin takvimi de kayıtlarda. Dergimizin haziran 2025’te yayımladığı EMH2 duyurusunda projenin 2026’nın ilk yarısında tüm fazlarıyla hizmete açılması planlanıyordu. Aralık 2025’te yayımladığımız akıllı liman dönüşümü haberinde ise aynı proje için 2026 yılının sonuna kadar tam kapasiteyle devreye alınma hedefi yer aldı. Aynı haberde aRMG vinçlerin devreye alınmasıyla haziran 2026’ya kadar saha verimliliğinin iki katına çıkmasının beklendiği aktarılmıştı. Temmuz 2026 ortasında sahanın durumu, sektörün ifadesiyle, yüzlerce konteynerin işlem beklediği yer.
Kara tarafının takvimi daha da uzak. Bakan Uraloğlu, 3 Mayıs’ta Tarsus’ta Mersin’den Gaziantep’e uzanan 312 kilometrelik hızlı demiryolu hattından söz etti ve Mersin ile Adana arasını bu yılın sonunda bitirerek gelecek yılın ilk aylarında testlerini yapıp hizmete açmayı planladıklarını belirtti. Aksaray-Ulukışla-Yenice hattının ihalesinin yapıldığını, hattın ilerleyen zamanda Ovaköy’den Fav Limanı’na ve Basra Körfezi’ne kadar uzanacağını ekledi. Proje tamamlandığında Mersin-Gaziantep seyahat süresinin 6,5 saatten 2 saat 15 dakikaya ineceği ve yılda yaklaşık 37 milyon ton yük taşınmasının hedeflendiği bildirildi. Yani hinterlandı rahatlatacak demiryolunun ilk parçası 2027 başında, tamamı daha sonra devreye giriyor.
Talep bugün geliyor, kapasitenin tamamı ise kısıtın bulunmadığı tarafa ekleniyor. Sıradaki adım da aynı yönde ilerliyor. Çukurova Kalkınma Ajansı Genel Sekreteri Rıfat Duran mayıs ayında, mevcut limanın yanı sıra planlanan yaklaşık 5 milyon TEU kapasiteli lojistik liman projesi için Ulaştırma ve Altyapı Bakanlığı’nın bu yıl projelendirme ihalesine çıkacağını, Adana Yumurtalık’taki ana konteyner limanı için de ÇED sürecinin başladığını açıkladı. MDTO Genel Sekreteri Gedik de kalıcı ve vizyoner çözümün Mersin Lojistik Limanı Projesi olduğunu, projeye öncelik verilmesinin ve yatırım sürecinin hızla başlatılmasının odanın temel beklentileri arasında yer aldığını söyledi. Bu yatırım gerçekleştiğinde, Çukurova havzasındaki tasarım kapasitesi 10 milyon TEU bandına yaklaşacak, oysa Türkiye’nin tüm konteyner elleçlemesi 2025’te yaklaşık 14 milyon TEU’ydu ve 2026’nın ilk yarısında yüzde 1,3 büyüdü.
Yük Kayarsa Nereye Kayar
Elçik’in mektubundaki uyarının somut adresi var ve çok uzakta değil. LimakPort İskenderun, yıllık 1 milyon TEU konteyner elleçleme kapasitesi, 15,50 metre su derinliği ve demiryolu bağlantısıyla Doğu Akdeniz’in büyük terminallerinden biri konumunda ve 50’den fazla limana doğrudan bağlanıyor. Limanın hinterlandı İç Anadolu, Doğu ve Güneydoğu Anadolu ile Suriye, Irak ve İran’ı kapsıyor. İskenderun’un Irak transitindeki en somut avantajı ise mesafe. Liman Habur Sınır Kapısı’na Mersin’den yaklaşık 129 kilometre daha yakın. Irak’a yönelen bir konteyner için bu fark, kuyruğun uzadığı bir dönemde tek başına yön değiştirtebilecek bir büyüklük.
Havzadaki kapasite de hareketli. Kibar Holding’in liman şirketi Assan Port, İskenderun Limanı’nda iskele genişletme, dolgu ve dip taramasını kapsayan kapasite artışı projesi için 23 Haziran 2026’da halkın katılımı toplantısını düzenledi ve proje kapsamında 24 bin TEU sınıfı konteyner gemilerinin limanın her iki yanına yanaşabilmesi hedefleniyor. Tosyalı İskenderun Limanı temmuz başında yük elleçlemesini en fazla artıran liman ödülünü aldı. Bakan Uraloğlu’nun haziran verilerine göre İskenderun Bölge Liman Başkanlığı, 5 milyon 442 bin ton yükle Türkiye’de üçüncü sırada yer aldı. Yani Mersin’in doğusundaki körfez, kuyruktan çıkan yükü karşılamaya hazırlanan bir havza.
Marmara ve Ege tarafı Mersin’in Irak transitinde doğrudan rakibi olmasa da bir kıyas noktası sunuyor. DP World, Türkiye’de terminalini kendi yatırımıyla ulusal demiryolu ağına bağlayan ilk özel liman işletmecisi oldu ve 2024’te Yarımca ile Körfez terminallerini DP World Evyap çatısı altında birleştirerek Türkiye’nin ikinci büyük liman operasyonunu kurdu. Şirket Türkiye’ye bugüne kadar 600 milyon doların üzerinde yatırım yaptığını açıkladı. Asyaport ve Aliağa’daki terminaller ise aktarma ve batı hinterlandı odaklı çalıştıkları için Mersin’in bugünkü yük profiliyle doğrudan örtüşmüyor. Kayma riski Mersin’in doğusunda yoğunlaşıyor ve orası zaten hazır durumda.
Satınalma Masasına Kalan Ders
Bu tablonun içinde satınalma masasının elinde beton yok. Rıhtımın uzunluğuna, sahanın hektarına, demiryolunun açılış tarihine ya da yeni bir limanın projelendirme ihalesine dair alınacak bir karar masada değil. Masada olan şey, o beton gelene kadar geçecek olan on iki ile yirmi dört ay ve o sürede ödenecek fatura. Faturayı da limanın planlaması üretiyor, ödemeyi ise yük sahibi yapıyor.
Bu boşlukta işleyen kaldıraçlar sözleşmede ve rejimde duruyor. Serbest sürenin kaç gün olduğu ve kiminle pazarlık edildiği, ardiye ile demuraj ile detention arasındaki farkın kimin cebine yazıldığı, yoğunluk dönemine girerken hangi teslim şeklinin seçildiği ve o seçimin rota kontrolünü kimin eline verdiği, gümrük beyanının gemi gelmeden önce mi sonra mı hazır olduğu, saha randevusunun kaç saat önceden alındığı. Bunların hepsi limanın vinç sayısından bağımsız çalışıyor ve hiçbiri liman yatırımıyla düzelmiyor. Harp rizikosu priminin kime ait olduğu, mücbir sebep maddesinin hangi olay kataloğunu kapsadığı ve güvenli liman yükümlülüğünün yaklaşma rotasını da içerip içermediği ise Hürmüz’ün on beş aydır masaya taşıdığı, alışık olunmayan başlıklar.
Çelik ve Yorulmaz’ın çalışması, liman performansını fiziksel varlıkla ölçtüğünde Mersin’i birinci sıraya koyuyor. O yöntemin karnesinde Mersin’in bugünkü puanı 2022’dekinden yüksek, çünkü rıhtım uzadı, saha büyüdü, derinlik arttı, vinç sayısı çoğaldı. Kuyruk ise ortada. Aradaki farkın adı, bir limanın neye sahip olduğu ile o sahip olduğu şeyi hangi hızda kullandığı arasındaki mesafe. Aynı mesafe, bir satınalma masasının hangi Incoterm’i seçtiği ile o seçimin sonuçlarını yönetebiliyor olması arasında da var. Hürmüz krizi Mersin’e bir fırsat verdi ve o fırsatın kime kalacağını rıhtım değil, o mesafeyi kimin kapattığı belirleyecek.
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.

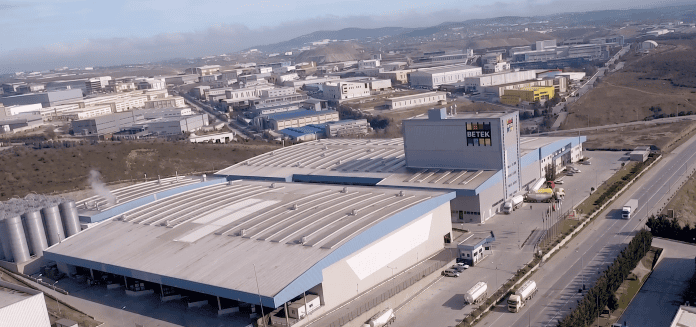

 Konkordato, İcra ve İflas Kanunu’nun 285. ve devamı maddelerinde düzenlenen, borçlunun mali durumunun bozulması karşısında iflasın ağır sonuçlarına alternatif olarak öngörülen, alacaklıların nitelikli çoğunluğunun onayı ve mahkemenin tasdikiyle borçlu ile alacaklılar arasında bağlayıcı hale gelen bir borç yeniden yapılandırma müessesesidir. Kurumun hukuki niteliği, sözleşme (alacaklı-borçlu iradesi) ile kamu düzeni unsurunun (mahkeme denetimi, kanuni çoğunluk, tüm alacaklıları bağlama) iç içe geçtiği “sui generis” bir yapıdır.
 Satınalma Planlamasını ve Bütçe Disiplinini Bozan Operasyonel Faktörler
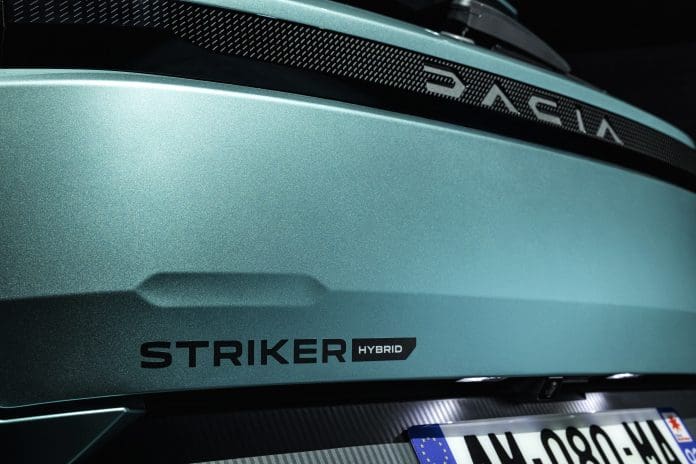
 2023 yılının sonunda OYAK ve Renault Group iş birliğiyle Türkiye’ye 400 milyon Euro yatırım yapılacağı ve bu yatırımla birlikte üçü SUV olmak üzere toplam dört modelin Türkiye’de üretileceği açıklanmıştı. Mart ayında açıklanan 2030 stratejik planında ise Dacia, C segmentindeki ürün yelpazesini Striker ile genişleteceğini duyurmuştu. Hem 400 milyon Euro’luk yatırımın son aşaması hem de 2030 stratejik planının önemli bir adımı olan Dacia’nın yeni modeli Striker, İtalya’nın Milano şehrinde ilk kez tanıtıldı.

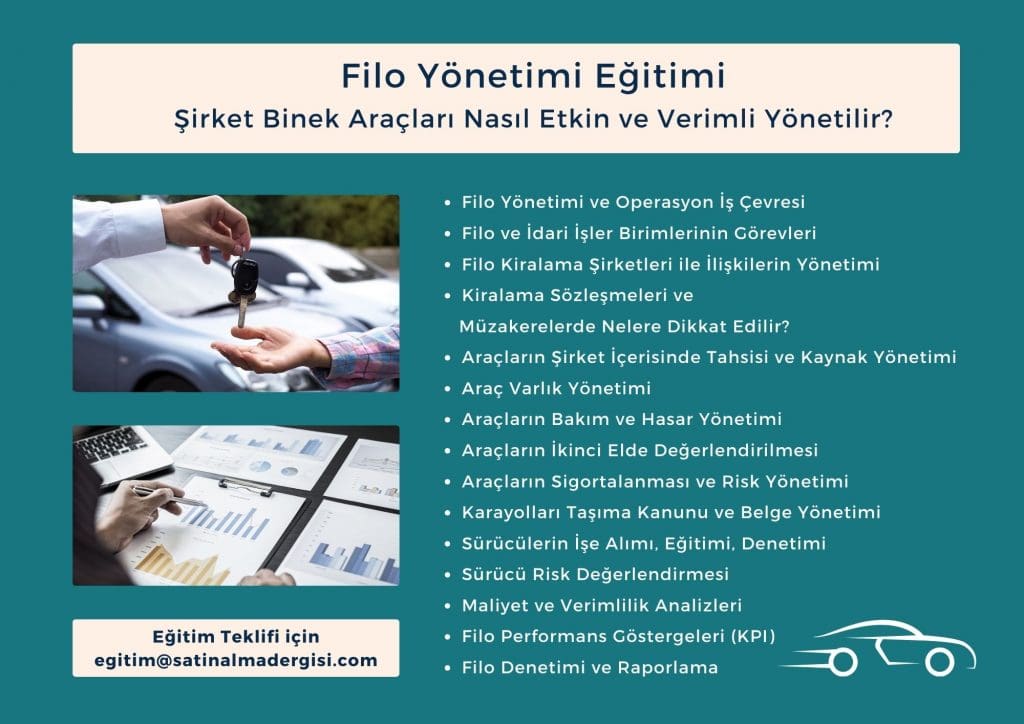



 Türkiye, 40’ın üzerinde tesiste gerçekleştirdiği yaklaşık 40 milyon tonluk yıllık ham çelik üretimiyle dünyanın önde gelen çelik üreticileri arasında yer alıyor. Bu üretimin yaklaşık 10-12 milyon tonu kok kömürü kullanarak demir cevherinden üretim yapan entegre tesislerde, 25-30 milyon tonu ise hurdadan üretim yapan elektrik ark ocaklı tesislerde gerçekleştiriliyor.
 İstanbul Politikalar Merkezi Araştırmacısı Dursun Baş, 2025 itibarıyla Türkiye’nin önde gelen 10 çelik üreticisinin 2030 ve/veya 2053 yıllarına yönelik sera gazı emisyonu azaltım hedeflerini ve yol haritalarını açıkladığını, bu sürecin kamu politikalarıyla da desteklendiğini söyledi. Baş, “Ancak çelik tedarik zincirinin tamamını kapsayan bir dönüşüm henüz istenilen düzeye ulaşmadı. Kamu alımları, yeşil ürün standartları, gömülü karbon emisyon içeriği ve ‘öncü pazarlar’ gibi talep yönlü politika araçları sektörün gündemine giremedi. Bu konularda çözüm üretilmeden ilerleme sağlanması mümkün değil” diye konuştu.

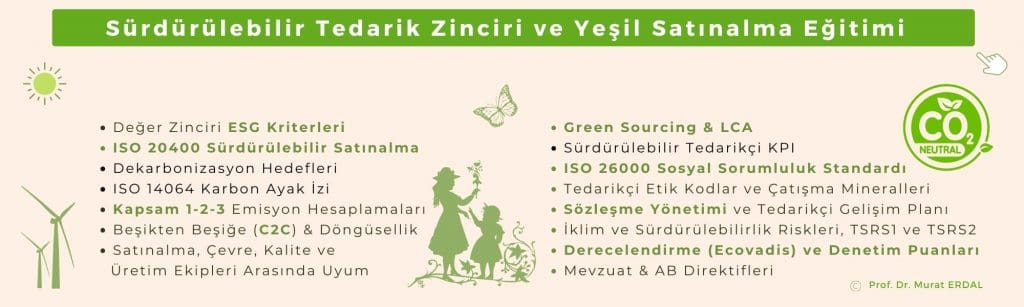
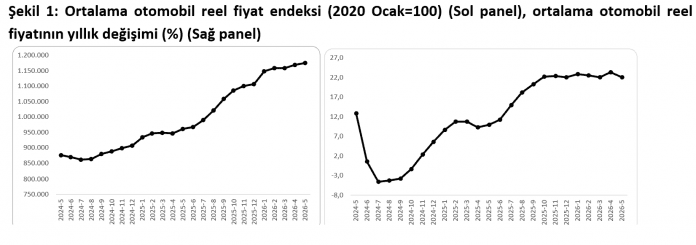


 İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; ihale konusu işin yoğun bakım yazılımı hizmet alımı olduğu, İhale İlanı ve İdari Şartname’de benzer iş olarak kabul edilecek işlerin “Kamu veya Özel Sektöre gerçekleştirilen Yoğun Bakım Bilgi Yönetim Sistemi Hizmeti alımı benzer iş olarak kabul edilecektir.” olarak belirlendiği ancak sağlık bilişim sistemlerinin yapısı incelendiğinde yoğun bakım yazılımının bağımsız bir yazılım olarak değil çoğunlukla Hastane Bilgi Yönetim Sistemi (HBYS) veya Sağlık Bilgi Yönetim Sistemi (SBYS)
 Mersin Limanı 2026’nın ilk çeyreğinde konteyner hareketinde yüzde 11 büyüyerek yaklaşık 500 bin TEU’ya ulaştı. Aynı dönemde Türkiye genelinde konteyner artışı yüzde 0,47’de kaldı ve toplam yük elleçlemesi yüzde 0,69 daraldı. Mersin Deniz Ticaret Odası Genel Sekreteri Fuat Gedik bu ayrışmayı doğrudan Hürmüz Boğazı’ndaki güvenlik krizine bağladı ve limanın bölgede “güvenli liman” rolünün görünür hale geldiğini söyledi. Rakam ortada, gerekçe ortada, tablo bir başarı hikayesinin bütün unsurlarını taşıyor.
