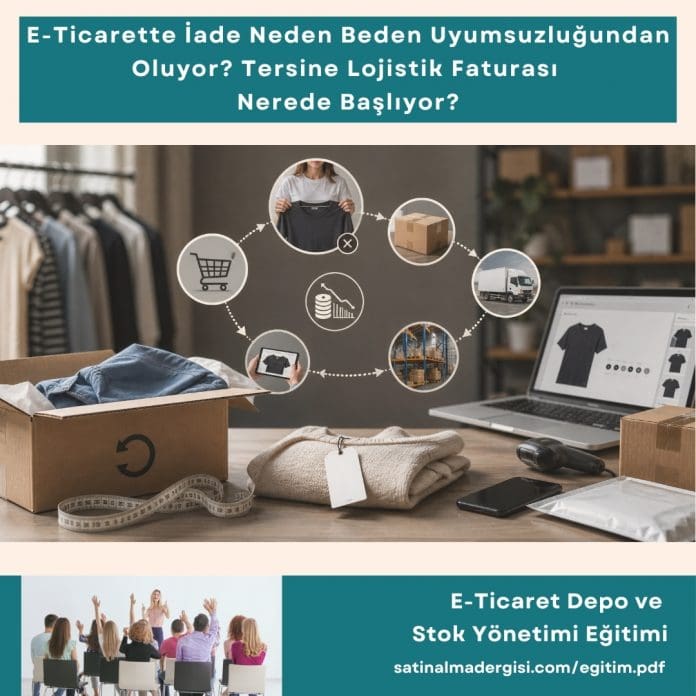
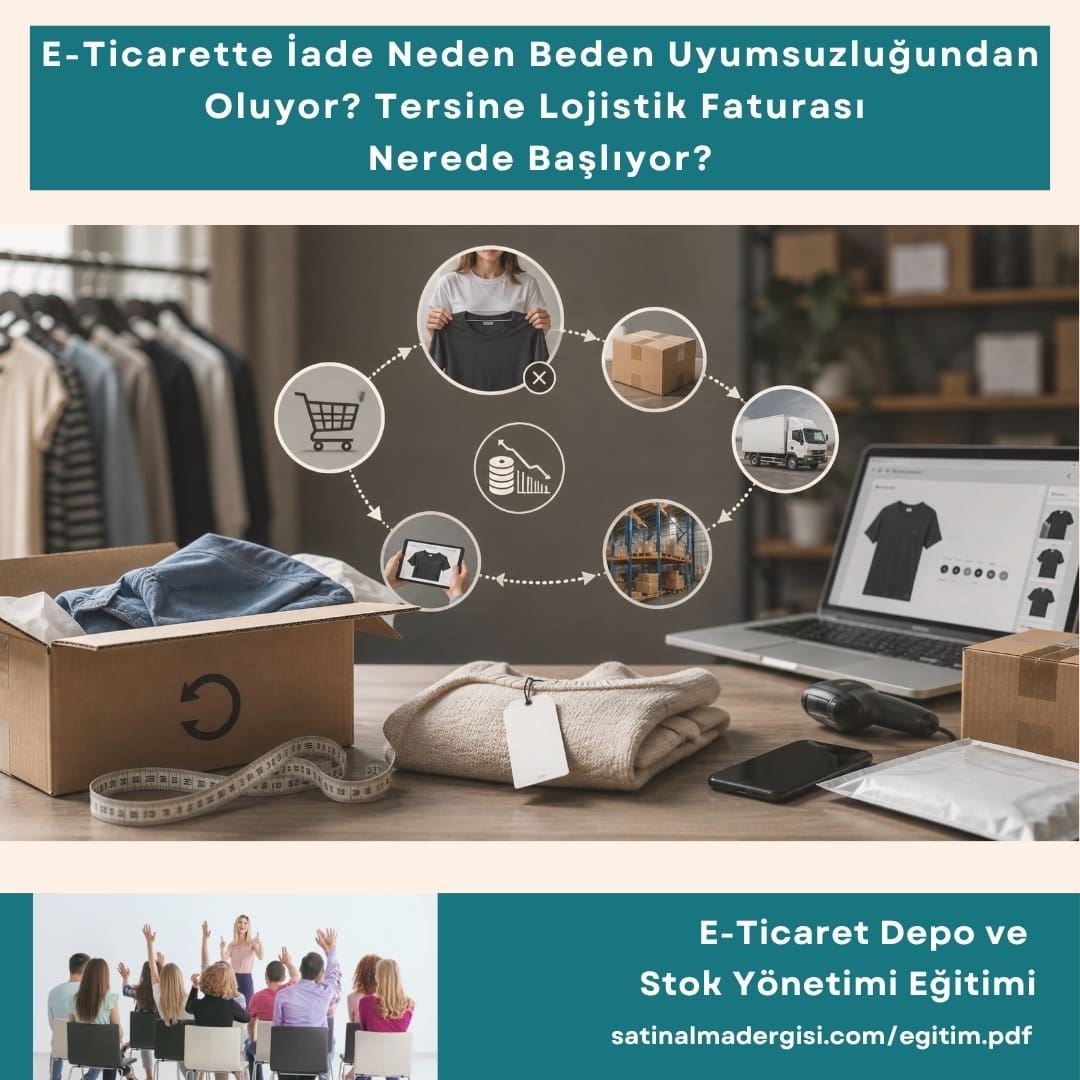
E-Ticarette İade Neden Beden Uyumsuzluğundan Oluyor? Tersine Lojistik Faturası Nerede Başlıyor?

E Ticaret Depo Ve Stok Yönetimi Eğitimi Haber E Ticarette İade Neden Beden Uyumsuzluğundan Oluyor Tersine Lojistik Faturası Nerede Başlıyor

E-Ticarette İade ve Beden Uyumsuzluğu: Tersine Lojistik Faturası

Önceki yazımızda iade talebi oluşturmanın on saniye sürdüğünü, geri dönen paketin yolculuğunun ise ortalama dokuz günü aştığını aktarmıştık. O yazıda paket, kapıdan çıktığı andan itibaren izleniyordu. Taşıma, muayene, yeniden paketleme ve değer kaybı sırayla birikiyor, ortaya çıkan tutarı da etiket fiyatı üzerinden hiç iade etmeyenler dahil herkes ödüyordu.

Bu yazının sorusu ise bu süreçlerin bir adım gerisinde duruyor. O paket hiç yola çıkmasaydı ne olurdu? Ürünün geri dönmesini önleyecek bir karar var mıydı? Varsa nerede alınması gerekiyordu? Cevabı depoda aramak sonuç vermiyor çünkü iadenin başladığı yer ürünün sepete atılmasından da öncesine uzanıyor. İade (Geri dönüş) sürecini yönetecek sistemi kurmak pahalı bir iş, o süreci hiç başlatmamak ise çoğu zaman çok daha ucuza geliyor.

İade Depoya Varmadan Çok Önce Başlıyor

Online alışverişte, internet üzerinden (çevrimiçi) satılan kıyafet ve ayakkabıda iadenin ana sebebi tek bir başlıkta toplanıyor. Ürün bedene ya da ayağa olmuyor. Konya merkezli bir e-ticaret işletmesinin gerçek sipariş kayıtlarını inceleyen tez çalışmasında bu sebep, iadelerin yaklaşık yarısını oluşturuyor. Avrupa ölçeğinde yürütülen ölçümlerde beden ve stil beğenisi birlikte daha da yüksek bir paya ulaşıyor. Farklı ülkelerde farklı yöntemlerle yapılan ölçümlerin aynı noktaya işaret etmesi, sebebin dönemsel bir dalgalanma olmadığını gösteriyor.

Bu sebebin niteliği kendi başına bir anlam taşıyor. İade, ürünün kusurlu çıkmasından doğmuyor. Tüketici satın alma anında ürünü deneyemiyor ve elindeki tek dayanak, ürün sayfasında verilen bilgi oluyor. Bu bilginin yeterliliği de ölçülmüş durumda. Hazır giyim sitelerini kapsayan bağımsız bir kullanıcı deneyimi kıyaslamasına göre masaüstü sitelerin %83’ü, kullanıcının doğru bedeni seçmesine yetecek bilgiyi sunmuyor.

Sektörde iade oranı, çoğunlukla lojistik performansının göstergesi sayılıyor. Oysa yüksek iade oranı, çoğu zaman deponun değil ürün sayfasının durumunu anlatıyor. Kargo süresinin kısalması bu tabloyu değiştirmiyor, yalnızca yanlış ürünün müşteriye daha hızlı ulaşmasını sağlıyor. İade oranı, bir taşıma göstergesi olarak okunduğu sürece asıl kaynağı görünmez kalıyor.

Peki Beden Tablosunun Kendisi Doğru mu?

Ürün sayfasındaki bilgi eksiksiz olsa bile altta bir katman daha bulunuyor. Sayfada yer alan beden tablosu, ülkedeki vücut ölçüleriyle ne kadar örtüşüyor?

Bu soruyu ölçen güncel bir araştırma var. Gamze Çamlıbel ve Hacer Yücel’in 2025 yılında Antropoloji dergisinde yayımlanan çalışması, Ankara’da yaşayan 18-65 yaş arasındaki 202 kadından giysi üretiminde kullanılan 35 ayrı ölçüyü alıyor ve bunları hazır giyimde kullanılan standart beden tablosuyla karşılaştırıyor. Sonuç dikkat çekici. 202 katılımcı içinde yalnızca 8 kadının ölçüleri standart bedenlerle uyum gösteriyor. Katılımcıların yarıdan fazlası göğüs, bel ve kalça ölçülerinin hiçbirinde tabloya oturmuyor, uyumsuzluk da en çok pantolon ve etek gruplarında ortaya çıkıyor.

Araştırma bu uyumsuzluğun kaynağına iniyor. Türkiye’de güncel antropometrik veri, yani toplumun vücut ölçülerini düzenli aralıklarla yenileyen kapsamlı bir ölçüm bulunmuyor. Bu boşluk nedeniyle giysi üretiminde büyük ölçüde başka ülkelerin kalıp sistemleri kullanılıyor. Aynı çalışma, kadınların ortalama çevre ölçülerinin önceki on yıllarda Türkiye’de yapılmış ölçümlere göre büyüdüğünü de ortaya koyuyor. Kalıp güncellenmedikçe, üretilen giysi ile o giysiyi giyecek vücut arasındaki mesafe her yıl biraz daha açılıyor.

Çalışmanın sınırları açık. Araştırma tek ilde, yalnızca kadınlar üzerinde ve 202 kişilik bir örneklemle yürütülmüş, Türkiye genelini temsil eden bir ölçüm sayılmıyor. Buna karşılık ortaya koyduğu tablonun tüketici tarafında doğrudan bir karşılığı bulunuyor. Katılımcıların yarıdan fazlası, satınaldığı giysiyi terziye götürdüğünü söylüyor. Mağazada kabine giren tüketici uyumsuzluğu fark edip üründen vazgeçebiliyor, internet üzerinden yapılan alışverişte ise aynı fark ancak kargo geldikten sonra ortaya çıkıyor ve bu kez maliyeti işletme üstleniyor. Beden uyumsuzluğu bir tüketici tercihi olarak kayda geçtiği sürece çözülmüyor, çünkü sorun ürünün kalıbında başlıyor.

Beden Etiketi Ortak Bir Dil Konuşmuyor

Giysi bedenlerinin etikette nasıl gösterileceğini düzenleyen bir Avrupa standardı bulunuyor. EN 13402 olarak anılan bu standart zorunlu tutulmadı ve başlıca moda ülkelerinde ciddi bir dirençle karşılaştı. Türkiye standardı TS EN 13402 olarak uyarlamış durumda, uygulanması burada da isteğe bağlı kalıyor. Ortada bağlayıcı bir beden düzeni olmayınca her marka kendi tablosunu kendi kalıbı üzerinden kuruyor.

Bunun tüketici tarafındaki karşılığı tanıdık geliyor. Aynı beden numarası iki ayrı markada iki ayrı ölçüye denk düşüyor. Tüketici bir markada rahatça giydiği bedeni diğerinde giyemiyor ve sipariş verirken hangi bedeni seçeceğini kestiremiyor. Belirsizlik büyüdükçe tüketici kendi çözümünü üretiyor ve aynı ürünün iki bedenini birden sipariş edip uymayanı geri gönderiyor. Bu davranış bracketing ya da wardrobe bracketing ismiyle de literatüre geçmiş durumda ve sektörde de kullanılıyor. Bu davranış tüketici açısından makul, işletme açısından pahalı bir çözüm sayılıyor.

Maliyet iki koldan geliyor. Satılmayacağı baştan belli olan bedenler sipariş anında stoktan düşüyor ve gerçek talebi karşılamayacak ürün bir süre rezerve kalıyor. Geri döndüklerinde ise muayene, yeniden paketleme ve rafa yerleştirme sürecinin tamamından geçiyorlar. Bir siparişten iki paket çıkması, taşıma maliyetini de iki katına yaklaştırıyor. Beden belirsizliğinin faturası böylece aynı sipariş için iki kez kesiliyor.

Ekran Kabinin İşini Ne Kadar Görebiliyor

Belirsizliği satınalma anında azaltmaya dönük araçların etkisi ölçülmüş durumda. Santiago Gallino ve Antonio Moreno’nun 2018 yılında Manufacturing & Service Operations Management dergisinde yayımlanan araştırması, çevrim içi bir perakendecide rastgele atamalı saha deneyleri yürütüyor. Müşterilerin bir bölümüne sanal kabin üzerinden beden uyumu bilgisi sunuluyor, diğer bölümüne sunulmuyor ve iki grubun davranışı karşılaştırılıyor.

Sonuçlar birbirini destekleyen dört yönde ilerliyor. Bilgi verilen grupta satın almaya dönüşme oranı yükseliyor, sipariş tutarı artıyor, iadeden doğan sipariş karşılama maliyeti geriliyor ve aynı ürünün birden fazla bedenini sipariş etme davranışı azalıyor. Etkinin en güçlü göründüğü yer ise pahalı ürünler ile çok sayıda beden seçeneği bulunan ürünler oluyor.

Bu son bulgu, önceki yazımızdaki bir veriyle birleşiyor. İncelenen işletmede iade edilen siparişlerin ortalama tutarı, elde kalan siparişlerin ortalamasının belirgin biçimde üzerindeydi. Pahalı ürün daha sık geri dönüyordu. Beden bilgisi sunmanın en çok işe yaradığı ürün grubu, iadenin işletmeye en pahalıya mal olduğu ürün grubuyla örtüşüyor.

Daha Çok Bilgi Her Zaman Daha Az İade Getirmiyor

Buradan, ürün sayfasına ne kadar bilgi konursa iadenin o kadar azalacağı sonucu çıkmıyor. Guiyang Zhu ve Mabel Chou’nun 2026 yılında International Journal of Production Economics dergisinde yayımlanan çalışması bu varsayımı sınıyor ve daha karmaşık bir tablo ortaya koyuyor.

Araştırmacıların kurduğu modelde bilgi zenginliği, iade sayısını iki ayrı kanaldan etkiliyor. Birinci kanal beklendiği gibi işliyor ve daha iyi bilgi, ürünü aslında istemeyecek alıcıyı satın almaktan alıkoyuyor. İkinci kanal ters yönde çalışıyor. Bilgi zenginleştikçe, satıcının iade işleme maliyeti düşüyor. Düşen maliyet satıcıyı fiyatı aşağı çekmeye yöneltiyor ve inen fiyat sepete yeni alıcılar getiriyor. Bu yeni alıcıların bir bölümü ürünü yine geri gönderiyor.

Hangi kanalın ağır basacağı, sunulan bilginin ulaştığı düzeye bağlı kalıyor. Bilgi belirli bir eşiğin altında kaldığında, fiyat kanalı öne geçiyor ve iade sayısı azalmak yerine artabiliyor. Eşik aşıldığında birinci kanal baskın hale geliyor ve iade gerilemeye başlıyor. Çalışma analitik bir modele dayanıyor ve saha verisi içermiyor, dolayısıyla bulgusu bir ölçüm sonucu değil uygulamaya dönük bir uyarı olarak okunmalı. Beden bilgisi ancak belirli bir olgunluğa ulaştığında iadeyi düşürüyor, yarım bırakıldığında harcanan emek karşılığını vermiyor.

İade Edilen Ürün Artık Sessizce Kaybolamıyor

İadeyi baştan önlemek uzun süre yalnızca ticari bir tercih olarak görüldü. Avrupa Birliği’nde 19 Temmuz 2026’da yürürlüğe giren düzenleme bu tercihin alanını daraltıyor. Düzenlemenin dayanağı, Sürdürülebilir Ürünler için Eko-tasarım Tüzüğü (Ecodesign for Sustainable Products Regulation, ESPR). Tüzük, büyük şirketlerin satılmayan giyim, giyim aksesuarı ve ayakkabı ürünlerini imha etmesini yasaklıyor.

Konumuz açısından belirleyici olan ayrıntı tanımın kendisinde bulunuyor. ESPR bir ürünü “satılmayan” olarak kabul ederken, yalnızca depoda kalan stoğu kastetmiyor. Tüketicinin cayma hakkını kullanarak geri gönderdiği ürünler de aynı tanımın içinde yer alıyor. Rafa dönemeyen bir iade, artık kayıt dışı biçimde elden çıkarılabilecek bir kalem olmaktan çıkıyor.

Tüzük bir adım daha atıyor ve ekonomik aktörlere, satılmayan ürünü imha etme ihtiyacının hiç doğmaması için makul tedbir alma yükümlülüğü getiriyor. Bu yükümlülük, yasağın kapsamındaki büyük şirketlerle sınırlı kalmıyor. Avrupa Komisyonu’nun düzenlemeye ilişkin duyurusunda yer alan bir rakam meselenin ölçeğini gösteriyor. Almanya’da her yıl yaklaşık 20 milyon iade edilen ürün elden çıkarılıyor.

Türkiye’de bu içerikte bir imha yasağı bulunmuyor. Buna karşılık ESPR ürünün üretildiği ülkeye değil, AB pazarına arz edilmesine bakmasından dolayı, Avrupa’ya üretim yapan Türk hazır giyim tedarikçisi zincirin içinden etkileniyor. Alıcı marka, imha ettiği ürünler için kamuya açıklama yapmak zorunda kaldığında, iadenin akıbeti tedarik zincirinde konuşulan bir başlık haline geliyor.

Beden Verisi Bir Satın Alma Meselesine Dönüşüyor

Buraya kadar anlatılanların satınalma ve tedarik zinciri tarafındaki karşılığı üç başlıkta toplanıyor.

  • Birincisi, kayıt düzeni. İade sebebinin “beden uymadı” düzeyinde tutulması işe yaramıyor. Sebebin ürün, model, beden ve tedarikçi kırılımında kaydedilmesi gerekiyor. Belirli bir modelin belirli bedenlerinde yoğunlaşan iade, tüketici davranışını değil kalıptaki bir sapmayı işaret ediyor. Bu ayrımı yapabilen bir kayıt düzeni kurulmadan sonraki adımların hiçbiri atılamıyor.
  • İkincisi, geri besleme. Toplanan iade verisinin ürün geliştirme ve tedarikçi seçimi süreçlerine dönmesi gerekiyor. Beden kaynaklı iadeleri sürekli yüksek çıkan bir tedarikçi, sağladığı fiyat avantajının bir bölümünü geri dönüş maliyeti olarak geri alıyor. Tedarikçiyle paylaşılan veri bu noktada bir denetim aracına dönüşüyor ve ölçü toleranslarının sözleşmeye yazılmasının önünü açıyor.
  • Üçüncüsü, ürün bilgisinin kendisi. Beden tablosunun her ürün için ayrı hazırlanması, verilen ölçülerin giysinin ölçüsü mü yoksa vücut ölçüsü mü olduğunun açıkça belirtilmesi ve yorumlarda uyum geri bildiriminin toplanması, maliyeti düşük ve etkisi ölçülmüş adımlar arasında yer alıyor.

Bu üç başlık büyük bir teknoloji yatırımı gerektirmiyor. Asıl güçlük, veriyi toplamak ile o veriyi bir kalıp revizyonuna ya da tedarikçi kararına çevirmek arasındaki mesafede ortaya çıkıyor. Bu mesafe pek çok satınalma biriminde henüz kapanmış durumda değil. İade verisi çoğu şirkette müşteri hizmetlerinin arşivinde bekliyor, oysa reeldeki karşılığını tedarikçi değerlendirme tablosunda buluyor.
E Ticaret Depo Ve Stok Yönetimi Eğitimi Haber E Ticarette İade Neden Beden Uyumsuzluğundan Oluyor Tersine Lojistik Faturası Nerede Başlıyor

Gerçekleşmeyen İadenin Maliyeti Yok

Tersine lojistiğin, yani ürünün müşteriden işletmeye geri dönüş sürecinin her halkası ölçülebilir bir maliyet taşıyor. Taşıma, muayene, ambalaj ve değer kaybı sırayla birikiyor. Sonunda da etiket fiyatına yansıyor. Bu zincirin en ucuz halkası, hiç başlamayan zincir oluyor.

Ürün sayfasındaki beden tablosunu güncellemek, kalıbı ülkedeki gerçek ölçülere yaklaştırmak ve iade sebebini tedarikçiye kadar izlemek gerekiyor. Bu sağlandığı takdirde, depoda kurulacak hiçbir düzenin sağlayamayacağı bir tasarruf üretilmiş olacaktır. Aynı adımların tüketici tarafında da bir karşılığı bulunuyor. Doğru bedeni ilk seferde seçebilen tüketici, ne kargo beklemek ne de iade talebi oluşturmak zorunda kalıyor.

İade ettiğiniz ürünün nereye gittiğini önceki yazımızda anlatmıştık. Bu yazının bıraktığı soru daha yalın. O ürünün hiç geri dönmemesi için satınalma anında ne yapılabilirdi?


İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, risklere karşı dayanıklı, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Prof. Dr. Murat Erdal 

ERP Üretimi Yönetmez, Parayı Görünür Kılar

Erp üretimi Yönetmez, Parayı Görünür Kılar Satınalma Dergisi 7 Gün 7 Gündem

ERP Üretimi Yönetmez, Parayı Görünür Kılar

Zafer URFALIOĞLU

ERP (Enterprise Resource Planning – Kurumsal Kaynak Planlama) denildiğinde akla hemen;

– Üretim,

– Stok,

– Satın Alma,

– Satış,

– İnsan Kaynakları gibi onlarca modül geliyor.

Sonra da şirketler oturup “Bizim ERP’de hangi modüller olmalı?” diye tartışmaya başlıyor. Oysa patron açısından asıl soru bu değil.

Asıl soru şu: “Şirketin parasını nereden kazandığını, nerede harcadığını ve nerede kaybettiğini gerçekten görebiliyor muyuz?”

İşte bu nedenle ERP’ye bir yazılım projesi olarak değil,

“Finansal Kontrol Sistemi” olarak bakmak gerekir.

Çünkü şirketin bütün süreçleri sonunda finansal bir sonuç üretir.

– Satış bir alacak yaratır.

– Satın alma bir borç yaratır.

– Stok işletme sermayesini bağlar.

– Üretim maliyet oluşturur.

– Sevkiyat teslimat ve faturalamayı tetikler.

– Tahsilat nakit yaratır. Ve bütün bu hareketlerin gerçek sonucu dönüp dolaşıp finansal tablolara yansır.

Bu açıdan bakıldığında ERP’nin merkezi muhasebe departmanı değil, finansal gerçekliğin kendisidir. Bir patronun ERP’den beklemesi gereken ilk şey de güzel ekranlar veya yüzlerce rapor değildir. Çok daha basit bir şeydir: “Param nerede?”

Bankada mı?

Alacakta mı?

Stokta mı?

Üretimde mi?

Vadeli satışta mı?

Yolda mı?

Yoksa hiç fark etmeden fire, iskonto, yanlış satın alma veya verimsizlik olarak mı kayboluyor?

ERP’nin değerini burada anlamaya başlarız. Örneğin satış departmanı “Bu ay 100 milyon TL satış yaptık.” diyebilir. Patron da doğal olarak mutlu olur. Finansçı ise biraz daha temkinlidir. Çünkü 100 milyon TL ciro, 100 milyon TL nakit değildir. Hatta kârlı satış bile her zaman nakit yaratmayabilir. Satışın vadeli olması, stok finansmanı, tahsilat süresi ve işletme sermayesi ihtiyacı devreye girer.

ERP işte bu noktada satış ile finans arasındaki kopukluğu ortadan kaldırır. Satış siparişi sisteme girildiğinde bunun Stok ihtiyacı, Üretim ihtiyacı, Satın alma ihtiyacı, Sevkiyat planı, Fatura ve Tahsilat etkisi görülebilmelidir. Böylece patron sadece “Ne kadar sattık?” sorusunun değil, “Bu satış bana ne zaman ve ne kadar para kazandıracak?” sorusunun da cevabını alabilir.

Aynı durum satın alma için de geçerlidir. Satın alma departmanı “Uygun fiyata aldık” diyebilir. Finansçı ise “Bu alımın nakit akışına etkisi nedir?” diye sorar. Üretim “Malzeme elimizde” diyebilir. Finansçı “Bu malzemenin ne kadarı gerçekten kullanılacak?” diye bakar. Depo “Stokumuz yeterli” diyebilir. Patron ise haklı olarak “Peki bu stokta kaç milyon lira paramız yatıyor?” diye sorar.

ERP bu soruları farklı departmanların Excel dosyalarından cevaplamak yerine aynı veri üzerinden cevaplamalıdır.

Üstelik ERP’nin asıl başarısı muhasebe fişini otomatik kesmesi değildir. Muhasebe zaten gerçekleşmiş işlemi kaydeder. Patronun ihtiyacı ise işlemin gerçekleşmesini beklemeden finansal sonucu öngörebilmektir.

Bu nedenle ERP’nin omurgasını şöyle düşünmek daha doğrudur:

Bu zincirin her halkası finansal bir sonuç doğurur.

  • Satış alacak yaratır.
  • Satın alma borç yaratır.
  • Stok işletme sermayesini bağlar.
  • Üretim maliyet yaratır.
  • Faturalama geliri muhasebeleştirir.
  • Tahsilat nakde dönüşü sağlar.
  • Kârlılık ise bütün bu hareketlerin sonunda patrona gerçeği söyler.

Dolayısıyla ERP’nin modüllerini de bu mantıkla değerlendirmek gerekir.

  • İlk sırada finans ve muhasebe olmalıdır. Çünkü şirketin finansal hafızası ve kontrol merkezi burasıdır.
  • Ardından satış, çünkü gelirin kaynağıdır.
  • Satın alma, çünkü paranın çıkış kapısıdır.
  • Stok, çünkü şirket sermayesinin önemli bir bölümü burada bekler.
  • Üretim yapan şirketlerde üretim ve maliyet muhasebesi devreye girer.
  • Sonrasında bütün bu veriler maliyet ve kârlılık analizinde birleşir.

İnsan kaynakları, Bakım, Kalite, Proje yönetimi, CRM gibi modüller elbette önemlidir. Ancak bunların ERP içindeki değerini belirleyen şey, sonunda şirketin finansal sonucuna ne söylediğidir.

Çünkü Patronun gerçekten bilmek istediği şeyler şunlardır:

  1. Hangi müşteri para kazandırıyor?
  2. Hangi ürün para kazandırıyor?
  3. Hangi satış temsilcisi kârlı satış yapıyor?
  4. Hangi tedarikçi toplam maliyeti yükseltiyor?
  5. Hangi stok sermayeyi gereksiz yere bağlıyor?
  6. Hangi proje kâr ediyor?
  7. Ve en önemlisi: Şirket büyüdükçe kâr mı büyüyor, yoksa sadece ciro mu?

ERP’nin patron için gerçek değeri burada ortaya çıkar.

Bir şirket 500 milyon TL cirodan 50 milyon TL kazanabilir. Başka bir şirket 300 milyon TL cirodan 60 milyon TL kazanabilir. Bir başka şirket ise 1 milyar TL ciro yapıp sürekli nakit sıkıntısı yaşayabilir.

O halde mesele “ERP’miz var mı?” değildir. Mesele, ERP’nin bize “Bu şirket gerçekten nasıl para kazanıyor?” sorusunun cevabını verip vermediğidir.

Finansçı açısından ERP; muhasebe kayıtlarının hızlanması, cari hesapların otomatikleşmesi veya raporların tek ekrandan alınması değildir. Bunlar işin teknik tarafıdır. Asıl mesele; gelir, gider, maliyet, stok, borç, alacak, nakit ve kârlılığın aynı ekonomik model içinde birbirine bağlanmasıdır.

Yatırımcı açısından ise mesele daha da basittir:

ERP, şirketin bütün hareketlerini paraya tercüme edebiliyorsa değerlidir. Çünkü yatırımcının görmek istediği şey 150 farklı ekran değil, şirketin finansal röntgenidir. Bu yüzden ERP’yi “şirketin bütün departmanlarını dijitalleştiren yazılım” diye anlatmak biraz eksik kalır.

Daha doğru ifade şudur: ERP, şirketin bütün faaliyetlerini finansal sonuçlarıyla ilişkilendiren yönetim sistemidir. Ve belki de ERP projelerinde yıllardır yaptığımız en büyük hata, işe “Hangi modülleri satın alalım?” diye başlamaktır.

Erp üretimi Yönetmez, Parayı Görünür Kılar Satınalma Dergisi 7 Gün 7 Gündem

Oysa yatırımcının sorusu başka olmalıdır: “Şirketimde para nereden giriyor, nereden çıkıyor, nerede bağlanıyor ve nerede kâra dönüşüyor?”

Bu sorunun cevabını uçtan uca verebilen bir ERP, gerçekten ERP’dir. Diğerleri ise çoğu zaman sadece pahalı bir yazılımdır.

Zafer URFALIOĞLU

Ayrımcılık Yasağı ile Eşit İşlem Borcuna Aykırılık Arasındaki Fark Nedir?

Ayrımcılık Yasağı Ile Eşit İşlem Borcuna Aykırılık Arasındaki Fark Nedir Satınalma Dergisi 7 Gün 7 Gündem

Ayrımcılık Yasağı ile Eşit İşlem Borcuna Aykırılık Arasındaki Fark Nedir?

Lütfi İNCİROĞLU

İş hukuku uygulamasında “ayrımcılık yasağı” ile “eşit işlem (eşit davranma) borcu” birbirine yakın kavramlar olarak görülmekle birlikte farklı hukuki dayanakları olan kavramlardır. Nitekim ayrımcılık yasağı, eşit davranma ilkesinin daha özel ve daha ağır bir görünümüdür.

Nitekim 4857 sayılı İş Kanunu’nun 5 inci maddesinin ilk fıkrası, iş ilişkisinde dil, ırk, renk, cinsiyet, engellilik, siyasal düşünce, felsefi inanç, din, mezhep ve benzeri sebeplere dayalı ayrım yapılamayacağını düzenliyor. Aynı madde ayrıca belirli-belirsiz süreli ve tam-kısmi süreli işçiler arasında esaslı neden olmadıkça farklı işlem yapılamayacağını ve cinsiyet/gebelik ayrımcılığını özel olarak yasaklıyor. 4857 sayılı Kanunu 5 inci madde­sinde sadece ayırımcılık yasağı öngörülmüş olup, işverenin dar anlamda eşit davranma borcu düzenlenmemiştir. İşverenin dar anlamda eşit davranma borcu ise, dayanağını Anayasa’nın 10 uncu madde hükmün­den almaktadır.

İşverenin ayırımcılık yapmama borcuna aykırılığından bahsedebilmek için farklı işlem ya da etkinin dil, ırk, renk, cinsiyet, engellilik, siyasal dü­şünce, felsefî inanç, din ve mezhep ve benzeri sebeplere dayanması gerekir[1].

Ayrımcılık davranışın arkasında yasaklanmış bir ayrımcılık nedeni vardır. Örneğin kadın olduğu için işçiye daha az prim verilmesi, hamile olduğu için kadın işçinin terfi ettirilmemesi, siyasi görüşü nedeniyle işçiye zam yapılmaması, dini inancı nedeniyle işçinin işe alınmaması ayrımcılık olarak kabul edilmektedir. Ayrımcılık yasağının yaptırımı 4857 sayılı İş Kanunu’nun 5 inci maddesinde düzenlenmiştir. Buna göre, iş ilişkisinde veya sona ermesinde dil, ırk, renk, cinsiyet, engellilik, siyasal dü­şünce, felsefî inanç, din ve mezhep ve benzeri sebeplere aykırı davranıldığında işçi, dört aya kadar ücreti tutarındaki uygun bir tazminattan başka yoksun bırakıldığı haklarını da talep edebilir. Çalışanların 4857 sayılı İş Kanunun 5 inci maddesi kapsamına giren ayrımcılık iddialarına ilişkin başvuruları, 4857 sayılı Kanun ve ilgili mevzuatında belirlenen şikâyet usulleri izlendikten sonra herhangi bir yaptırım kararı alınmadığı hallerde, Türkiye İnsan Hakları ve Eşitlik Kurumuna başvuru yapabilirler. Ancak Ku­rum, telafisi güç veya imkânsız zararların doğması ihtimali bulunan hallerde, bu şartı aramadan başvuruları kabul edebilir. (6701 sayılı Kanun m.6, 17)[2].

Ayrımcılık yasağı ile ilgili Yargıtay 9. Hukuk Dairesi, işçinin ücretine zam yapılmaması nedeniyle açtığı ayrımcılık tazminatı ve fazla çalışma ücreti alacaklarına ilişkin davada; işverenin emsal işçilere zam yapıp davacıya yapmamasının 4857 sayılı Kanun’un 5. maddesindeki ‘mutlak ayrımcılık’ (dil, ırk, cinsiyet, siyasi düşünce vb.) kapsamında değerlendirilemeyeceğine, bu nedenle ayrımcılık tazminatına hükmedilemeyeceğine karar vermiştir. Ayrıca, iş sözleşmesinde fazla çalışma ücretinin aylık ücret içinde olduğuna dair hükmün, yıllık 270 saatlik yasal sınır dahilinde geçerli olduğunu ve bilirkişi hesaplamasının bu sözleşme hükmü dikkate alınmadan yapılmasının hatalı olduğunu belirterek yerel mahkeme kararını bozmuştur.[3]

Eşit işlem borcuna aykırılık ise, aynı veya karşılaştırılabilir durumda olan işçiler arasında objektif bir sebep olmaksızın farklı uygulama yapılması anlamına gelir. Örneğin aynı işyerinde: aynı işi yapan, aynı kıdem sahip ve aynı performansı gösteren, benzer şartlarda çalışan 20 işçinin 18 ine 50.000 TL prim verilip, iki işçiye hiçbir objektif gerekçe olmaksızın prim verilmemesi eşit işlem borcuna aykırılık oluşturabilir.

Yargıtay da eşit davranma borcunun, tüm işçilerin her durumda aynı şekilde muamele görmesini değil, eşit durumdaki işçilerin haklı ve objektif neden olmadan farklı muamele görmemesini gerektirdiğini kabul ediyor[4].

Ayrımcılık yasağı, eşit davranma ilkesinin daha özel ve daha ağır bir görünümüdür.

Örneğin bir işveren işyerinde A, B ve C aynı pozisyonda çalışan işçilerden A’ya %20 zam, B’ye %20 zam, C’ye hiç zam yapmıyorsa, işveren C’ye neden zam yapmadığını objektif biçimde açıklayamıyorsa eşit işlem borcuna aykırı davranmış olur. Eğer ki, C’ye zam yapılmamasının nedeni: “C kadın olduğu için” ise artık olay yalnızca eşit davranma borcu ihlali değildir; cinsiyet ayrımcılığıdır.

Sonuç itibariyle, eşit durumda olan işçilere objektif bir neden yoksa eşit davranılması gerekir. Aksi halde bu durum eşit işlem borcuna aykırılık oluşturur. İşçiye cinsiyet, ırk, din, siyasi düşünce vb. yasaklı bir nedenle farklı davranılması halinde ise ayrımcılık yasağına aykırılık oluşturur. Dolayısıyla her ayrımcılık, eşitlik ilkesinin ihlalidir; fakat her eşit işlem borcu ihlali ayrımcılık değildir. Ayrımcılık davranışın arkasında yasaklanmış bir ayrımcılık nedeni vardır.

Ayrımcılık Yasağı Ile Eşit İşlem Borcuna Aykırılık Arasındaki Fark Nedir Satınalma Dergisi 7 Gün 7 Gündem

Örneğin kadın olduğu için işçiye daha az prim verilmesi, hamile olduğu için kadın işçinin terfi ettirilmemesi, siyasi görüşü nedeniyle işçiye zam yapılmaması, dini inancı nedeniyle işçinin işe alınmaması ayrımcılık olarak kabul edilirken, aynı veya karşılaştırılabilir durumda olan işçiler arasında objektif bir sebep olmaksızın farklı uygulama yapılması eşit işlem borucuna aykırılık olarak kabul edilmektedir. Örneğin aynı işyerinde aynı işi yapan, aynı kıdeme sahip ve aynı performansı gösteren, işçilerden bazılarına prim verilirken objektif gerekçe olmaksızın bazılarına prim verilmemesi eşit işlem borcuna aykırılık oluşturur.

Lütfi İNCİROĞLU

www.incirogludanimanlik.com sayfasında yayımlanan blog yazıları, hakemli makale formatında olmayıp bilgi verme amaçlıdır. Kesinlikle hukuki mütalaa ya da tavsiye niteliğinde değildir.

[1] ÖZKARACA/ÜNAL ADINIR, Dar Anlamda Eşit Davranma Borcuna Aykırılıkta Ayırımcılık Tazminatına Hak Kazanılıp Kazanılamayacağı (Karar İncelemesi) Sİ­CİL, s.132 vd.

[2] MANAV ÖZDEMİR, İş Hukukunda Kadın İşçilerin Cinsiyet Ayrımcılığına Karşı Korunması, İş Hukukunda Yeni Yaklaşımlar I, s.167-168.

[3] Y9HD. 10.12.2025 T, E. 2025/8322 K. 2025/9763

[4] Y9HD. 01.04.2019 T, E. 2017/9096 K.2019/7347

Volkswagen Avrupa’da Beşinci Pazarı Türkiye’ye Fabrika Kurmadı, Şimdi 50 Bin Kişilik Küçülmeye Gidiyor

Filo Yönetimi Eğitimi Haber Volkswagen Avrupa'da Beşinci Pazarı Türkiye'ye Fabrika Kurmadı, şimdi 50 Bin Kişilik Küçülmeye Gidiyor

Volkswagen Avrupa’da Beşinci Pazarı Türkiye’ye Fabrika Kurmadı, Şimdi 50 Bin Kişilik Küçülmeye Gidiyor

Alman otomotiv üreticisi Volkswagen’in (XETRA: VOW3) denetleme kurulu, 3 Eylül 2026 akşamı, şirketin 89 yıllık tarihindeki en kapsamlı yeniden yapılanma programını oy birliğiyle onayladı. Gelecek Planı 2030 (Future Plan 2030) adı verilen paket, dünya genelinde 50 bin ek pozisyonun kaldırılmasını ve araç portföyünün 2035’e kadar yaklaşık yarıya indirilmesini öngörüyor. Aynı kurul iki ay önce, 9 Temmuz’da planın ilk halini 12’ye 7 oyla reddetmişti. Toplantı bu kez bir gün öne alındı ve anlaşma akşam saatlerinde sağlandı. Şirket paketi, tarihindeki stratejik açıdan en derin dönüşüm programı olarak tanımlıyor.

Almanya’da Emden, Zwickau, Hannover ve Audi’nin Neckarsulm tesisinin 2031 sonrası üretim programı belirsiz durumda. Karar, fabrika kentlerinde belediye başkanlarından, eyalet yönetimine kadar geniş bir kesimi harekete geçirdi. Türkiye ise Volkswagen’in en çok araç sattığı ilk 10 ülke arasında yer almasına hatta listede bazı yıllar ilk 5 ülke içerisinde olmasına rağmen, Volkswagen’in ülkemizde tek bir üretim bandı bile bulunmuyor. Doğuş Otomotiv üzerinden yürüyen otuz yıllık ilişki satış, servis ve yedek parça üzerine kurulu. Bir markanın bir ülkedeki ağırlığı satış adediyle ölçülüyor, o ülkenin marka üzerindeki ağırlığı ise orada kurulu tesisle ölçülüyor.

Gelecek Planı 2030 Neyi Öngörüyor

Plan 12 ayrı girişimden oluşuyor. Volkswagen Grubu, 2025 sonu itibarıyla Çin’deki ortak girişimleri dahil 662 bin 942 kişi çalıştırıyordu. Yeni pakette öngörülen 50 bin pozisyon yönetim kademelerini de kapsıyor ve daha önce anlaşmaya bağlanmış yaklaşık 50 binlik azaltımın üzerine geliyor. İki paket birlikte değerlendirildiğinde toplam küçülme 100 bine yaklaşıyor. Bu durum, grubun küresel iş gücünün yaklaşık %15’ine denk düşüyor. Bu hafta açıklanan rakam 50 bin, 100 bin ise iki paketin toplamı.

Model sayısı 2035’e kadar yaklaşık %50 azaltılacak, donanım ve versiyon seçeneklerinden oluşan karmaşıklık ise yaklaşık %75 oranında sadeleştirilecek. Şirket bu yolla model başına daha yüksek üretim hacmi, daha düşük birim maliyet ve daha güçlü ölçek ekonomisi hedefliyor. 2030 için konulan iki sayısal hedef, yıllık 9 milyon araç satışı ve %9 faaliyet marjı. Faaliyet marjı, bir şirketin esas işinden elde ettiği kazancın cirosuna oranını gösteriyor ve finansman ile vergi kalemlerini dışarıda bıraktığı için üretim ve satış operasyonunun ne kadar verimli çalıştığını ortaya koyuyor. %9’luk hedef, satılan her 100 euroluk aracın 9 eurosunun esas faaliyet kazancı olarak kalması anlamına geliyor.

Şirket 2027 ile 2031 arasında yaklaşık 135 milyar euroluk yatırım ve araştırma geliştirme harcaması planlıyor. Üst Yönetici Oliver Blume kararı grubun geleceği için güçlü bir sinyal olarak nitelendirdi ve ikonik markaları daha çekici ve rekabetçi hale getirmek için önümüzdeki yıllarda yüz milyarlarca euro yatırım yapacaklarını söyledi. Aşağı Saksonya Başbakanı Olaf Lies, 50 bin kişilik azaltımın yalnızca yarısının Almanya’yı etkileyeceğini açıkladı. Grup 2025 sonunda Almanya genelinde yaklaşık 284 bin kişi istihdam ediyordu. Azaltımın tamamının doğrudan işten çıkarmayla gerçekleşeceği belirtilmiş değil, doğal personel kaybı ve erken emeklilik düzenlemeleri de sürecin parçası olabilir ancak bunun düşük oranda kalıp, işten çıkarımların fazla olması beklenti dahilinde.

Krizin Kaynağında Çin ve Kapasite Fazlası Var

Kararın arkasındaki en belirleyici unsur Çin pazarındaki gerileme. Volkswagen, en kritik pazarlarından biri olan Çin’deki satış kayıpları nedeniyle 2026’nın ilk yarısında vergi sonrası kazancında %30’luk düşüş yaşadı. Avrupa’da Çin merkezli elektrikli araç üreticilerinin uygun fiyatlı modellerle pazar payı alması, aynı baskıyı şirketin kendi bölgesinde de kurdu. Buna Amerika Birleşik Devletleri’ne yapılan sevkiyatlardaki gümrük maliyetleri, yükselen enerji fiyatları ve artan işçilik giderleri eklendi. Basına yansıyan iç rapora göre grup, küresel rakiplerine kıyasla yaklaşık %20’lik bir maliyet dezavantajı taşıyor.

Volkswagen’in Avrupa’daki üretim kapasitesi mevcut talebi 500 binden fazla araç aşıyor. Şirket belirsizlik altındaki dört tesise henüz yeni nesil model tahsisi yapmadı ve Haziran 2027’ye kadar geçerli bir Avrupa üretim stratejisi sunmak zorunda. Kapanış kararı resmen açıklanmış değil. Tesisler için savunma sanayii üretimi ya da şu ana kadar yalnızca Çin’de üretilen modellerin buraya alınması gibi alternatifler tartışılıyor. Zwickau, grubun elektrikli araç üretimindeki amiral gemisi, Emden ise ID serisinin ana üretim noktası. Yeni üretim yapılarının Avrupa tesislerinde Haziran 2027’ye kadar devreye alınması hedefleniyor.

Volkswagen imtiyazlı hisseleri onayın ardından Frankfurt borsasında yaklaşık %10 değer kazandı. Analistler planı, uzun süredir çözümsüz görülen bir sorunda beklenenden iyi bir sonuç olarak değerlendirdi. Fabrika kentlerinde tepki farklı yönde oldu. Hannover Belediye Başkanı Belit Onay anlaşmadan duyduğu rahatsızlığı açıkça ifade etti. Emden Belediye Başkanı Tim Kruithoff ise çalışanlar için belirsizliğin sürdüğünü ve önümüzdeki haftaların zor geçeceğini söyledi.

Türkiye Volkswagen İçin Kaçıncı Sırada?

Volkswagen Binek Araç Genel Müdürü Gino Bottaro, Kasım 2025’te Türkiye pazarının büyümesiyle, markanın Avrupa’da ilk kez beşinci ülke konumuna geldiğini açıkladı. Bottaro aynı açıklamada, İspanya gibi büyük pazarların geçildiğini ve Türkiye’nin global sıralamada da ilk 10 pazar arasına girdiğini belirtti. Bu konum otuz yılı aşan bir birikimin üzerine kuruldu. Doğuş Otomotiv 1994’ten bu yana markanın Türkiye distribütörlüğünü yürütüyor ve iki taraf arasındaki sözleşme süre kısıtı olmadan yenilenmiş durumda. Şirket 2012’de Volkswagen tarafından dünyanın en iyi distribütörü seçilmişti.

Doğuş Otomotiv bugün Volkswagen Binek Araç, Volkswagen Ticari Araç, Audi, SEAT, CUPRA, Škoda ve Porsche başta olmak üzere grubun markalarını temsil ediyor. Satış ve satış sonrası hizmet, 750’yi aşan müşteri temas noktası üzerinden veriliyor. Türkiye’de Ford, Stellantis, Renault, Toyota, Hyundai ve Mercedes gibi yabancı markalar otomobil ya da ticari araç üretiyor, Volkswagen bu listede yer almıyor. Pazarın kendisi 2026’da daralıyor ve otomobil ile hafif ticari araç toplam pazarı ocak-ağustos döneminde %11,91 gerileyerek 719 bin 996 adet oldu. Doğuş Otomotiv’in toplam pazar için yıl sonu beklentisi 1,2 milyon adet seviyesinde. Türkiye pazarı markayı Avrupa’da beşinci sıraya taşıdı, karşılığında burada bir üretim tesisi kurulmadı ve bugün küçültülen kapasitenin hiçbir kalemi Türkiye’de bulunmuyor.

Manisa Dosyası ve İptal Edilen Bir Milyar Euro

Volkswagen’in Türkiye’ye üretim getirme ihtimali, sadece bir defa ciddi biçimde gündeme geldi. Şirket 2 Ekim 2019’da Manisa merkezli, 943 milyon 500 bin TL sermayeli Volkswagen Turkey Otomotiv Sanayi ve Ticaret AŞ unvanlı şirketi kurdu ve ticaret siciline kaydı yatırımın ilk adımı sayıldı. Planlanan tesis yaklaşık bir milyar euroluk yatırımla kurulacak, yıllık 300 bin araç üretim kapasitesine sahip olacak ve yaklaşık 4 bin kişilik istihdam yaratacaktı. Fabrikada Volkswagen Passat ve platform kardeşi Škoda Superb modellerinin üretilmesi öngörülüyordu. İnşaata 2020 sonunda başlanması, üretime 2022’de geçilmesi bekleniyordu.

Karar dört kez ertelendi. Şirket Temmuz 2020’de projeden tamamen vazgeçtiğini duyurdu ve gerekçe olarak salgın nedeniyle düşen talebi gösterdi. Dönemin Üst Yöneticisi Herbert Diess’in Sanayi ve Teknoloji Bakanı Mustafa Varank’a gönderdiği mektupta, koronavirüs krizi geride kalana kadar tüm araç projelerinin mevcut üretim tesisleri içinde gerçekleştirileceği bildirildi. Passat ve Superb üretimi Slovakya’daki tesise verildi. Manisa’da kurulan şirket de kapatıldı.

Diess, Aralık 2020’de Alman ekonomi dergisi WirtschaftsWoche’a konuşurken şirketin iş konseyinin siyasi nedenlerle Türkiye’de fabrika kurulmasına karşı çıktığını, hissedarların da bu konuda endişe taşıdığını söyledi. İş konseyinin desteği olmadan projeyi yönetim kurulundan geçiremeyeceklerini belirten Diess, kararı üzüntüyle karşıladığını ekledi. Kendisinin fabrikadan yana olduğunu, Türkiye’de tesisin açılabileceğini ve şirketin oradaki koşulların iyileşmesine katkı sunabileceğini ifade etti. Diess aynı söyleşide Türkiye’nin jeostratejik açıdan Avrupa’nın vazgeçebileceği bir ülke olmadığını söyledi ve bu konuda Avrupa Birliği ile Alman hükümetinden farklı düşündüğünü belirtti. Kamuoyuna açıklanan gerekçe salgın kaynaklı talep düşüşüydü, beş ay sonra dile getirilen gerekçe iş konseyinin siyasi itirazı oldu. Volkswagen Türkiye’yi bir üretim ülkesi olarak değerlendirirken siyasi ölçütler kullandı, bir satış ülkesi olarak değerlendirirken ise aynı ölçütleri kullanmadı.

Bayi ve Servis Ağını Ne Bekliyor?

Portföyün yarıya inmesi ve varyant sayısının %75 azalması showroom tarafında doğrudan karşılık bulacak. Alıcı daha az model seçeneğiyle karşılaşacak, istediği donanım kombinasyonunu bulma imkanı daralacak. Distribütör açısından bu, stok planlamasının ve model bazlı talep tahmininin baştan kurulmasını gerektirecek. Portföy daralmasını bir talep dalgalanması sayan bayi ile bir planlama parametresi sayan bayi, aynı yıl içinde farklı stok maliyetleriyle karşılaşacak. Yedek parça ve satış sonrası tarafında sadeleşmenin orta vadede stok çeşidini azaltıcı etkisi olabilecek.

Türkiye ağını en doğrudan ilgilendiren başlık SEAT. Alman ekonomi dergisi WirtschaftsWoche’nin gördüğü ve denetleme kurulu toplantısı öncesinde hazırlanan gizli belgeye göre marka, 2029 sonuna kadar düzenli ve maliyet açısından verimli biçimde tasfiye edilecek. Bu bilgi teyit edilmiş değil. Volkswagen’in resmi duyurusunda hiçbir markanın kapatılmasına ilişkin ifade bulunmuyor ve Blume nihai bir karar alınmadığını açıkladı. Şirket buna karşılık 2030 sonrası için markanın kademeli tasfiyesi dahil çeşitli senaryoların mümkün olduğunu kabul etti. Belgeye göre Martorell tesisi kapatılmayacak, ürünler ile satış ve üretim altyapısı mümkün olduğunca CUPRA’ya aktarılacak.

Türkiye’de SEAT ve CUPRA aynı distribütörün çatısı altında bulunuyor ve pek çok noktada aynı bayi her iki markayı temsil ediyor. Bu yapı, olası bir marka geçişinde ağın taşıyacağı yükü sınırlıyor. Doğuş Otomotiv, 2026’nın ikinci çeyreğinde 60 milyar TL konsolide ciro elde etti ve altı aylık cirosu ise 113,1 milyar TL oldu. Volkswagen Binek Araç, Bentley ve Lamborghini büyürken Audi, CUPRA ve SEAT satışlarında sert daralma yaşandı. Hafif ticari araç pazarındaki pay %8,7’den %7,7’ye geriledi, faiz, amortisman ve vergi öncesi kazanç marjı %6,6’dan %5,4’e indi. Şirketin ve Volkswagen Türkiye’nin Gelecek Planı 2030’a ilişkin doğrudan bir açıklaması bu yazının hazırlandığı tarihte bulunmuyordu.

Distribütörlük Yetkisi Genişlerken

Doğuş Otomotiv, Temmuz 2025’te Volkswagen AG ile bir distribütörlük niyet mektubu imzaladı ve Irak ile Azerbaycan pazarlarında Volkswagen Binek Araç markasının satış ve satış sonrası operasyonlarını yürütmek üzere fizibilite çalışmalarına başladı. Şirketin İcra Kurulu ve Yönetim Kurulu Başkanı Ali Bilaloğlu, imzalanan mektubun Türk otomotiv profesyonellerine duyulan güvenin güçlü bir ifadesi olduğunu belirtti. Bilaloğlu, Türkiye’de kazanılan otuz yılı aşkın kurumsal deneyimin, insan kaynağının ve finansal gücün bu iki pazara taşındığını söyledi. Açıklamada Volkswagen AG’nin şirketi Orta Doğu ve Kafkasya bölgesinde çözüm ortağı olarak konumlandırdığı da vurgulandı. Yetki genişlemesi, grubun küresel ölçekte küçülme kararı aldığı dönemle çakışıyor.

Volkswagen’in kestiği taraf sermaye yoğun ve sabit maliyetli olan taraf, yani fabrika, tezgah, model programı ve kadro. Distribütörlük ana üreticiye bu türden bir yük çıkarmıyor, sermayeyi ve stok riskini yerel ortak taşıyor. Bir pazara bayi ağıyla girmek, aynı pazara tesisle girmenin çok daha az bağlayıcı bir yolu. Küçülme kararı ile bölgesel distribütörlük yetkisi aynı stratejinin iki sonucu, çünkü grup sermaye taşıyan tarafı kısarken risk taşımayan tarafı genişletiyor. Türkiye’ye verilen rol bu tabloda yine temsil, satış ve servis oldu.

Yan Sanayi Darbeyi Almanya Üzerinden Alıyor

Türkiye’nin Volkswagen ile bağı satış kanalıyla sınırlı değil. Türk otomotiv tedarik sanayisi, Avrupa üretim ağına parça sağlayan bir merkez konumunda ve sektörün en büyük ihracat pazarı Almanya. Taşıt Araçları Tedarik Sanayicileri Derneği (TAYSAD) verilerine göre, tedarik sanayisi 2026’nın ilk yedi ayında %4,7 artışla 9 milyar 473 milyon dolarlık ihracat gerçekleştirdi. Aynı dönemde toplam otomotiv ihracatı %2,4 artışla 24 milyar 423 milyon dolara ulaştı. Buna karşılık toplam otomotiv üretimi %8,1 azalarak 767 bin 216 adede, otomobil üretimi %18,6 azalarak 424 bin 667 adede geriledi.

TAYSAD 540’ı aşkın üye firma, 30 milyar dolarlık iş hacmi ve 250 binin üzerinde istihdam barındırıyor. Derneğin Yönetim Kurulu Başkanı Yakup Birinci, kur ile enflasyon arasındaki makasın açılmasının ve başta işçilik olmak üzere üretim maliyetlerindeki artışın firmaların uluslararası rekabet gücünü korumasını her geçen gün zorlaştırdığını belirtti. Birinci, yılın ikinci yarısında otomotiv pazarında daha durgun bir seyir beklediklerini de açıkladı. Dernek, Avrupa Birliği gündemindeki Made in EU başlığını yakından izlediğini ve bu konuda Ankara ile Brüksel’de temaslar yürüttüğünü duyurdu. Avrupa Yaşam ve Çalışma Koşullarını İyileştirme Vakfı (Eurofound) verileri ise 2022’den 2026’nın ilk yarısına kadar otomotiv sektöründeki istihdam kayıplarının üreticilerden çok parça tedarikçilerinde yoğunlaştığını gösteriyor.

Vakıf, küçük ve orta ölçekli tedarikçilerin verilerinin tam yakalanamaması nedeniyle gerçek kaybın göründüğünden yüksek olabileceğini de not ediyor. Bir ana sanayinin model programını sadeleştirmesi, o modele parça veren tedarikçi için sipariş defterinin doğrudan daralması anlamına geliyor. Kararın Türkiye’deki karşılığı, Avrupa’ya parça gönderen firmaların sipariş hacimlerinde önümüzdeki yıllara yayılacak bir azalma olarak okunuyor. Etkinin ne zaman ve hangi modeller üzerinden geleceği ise Volkswagen’in henüz açıklamadığı model listesine bağlı. Model listesi kısalan bir ana sanayi, kendi ülkesindeki fabrikadan önce başka ülkelerdeki tedarikçisinin sipariş defterini daraltıyor.

Sipariş defteri tek bir ana sanayinin model programına bağlı olan tedarikçi, o programın daralacağını çoğu zaman sipariş iptali geldiğinde öğreniyor. Müşteri yoğunlaşmasını düzenli ölçen, gelirini model bazında haritalayan ve alternatif müşteri portföyünü önceden kuran firma ise aynı daralmayı çeyrekler öncesinden görebiliyor. Erken uyarıyı üreten şey, ana sanayinin ürün planını ve tahsis sırasını izleme alışkanlığı. Küresel bir alıcının daralma dönemlerinde kapasiteyi kimin lehine tahsis ettiği, son yıllarda çip ve RAM kıtlığında da benzer biçimde görüldü. Türkiye’de 182 ar-ge ve tasarım merkezi barındıran bir tedarik sanayisi için bu izleme, mühendislik kapasitesinden ayrı bir yetkinlik alanı olarak duruyor.

Masada Kimin Sandalyesi Var?

Hannover ve Emden belediye başkanları, tesislerinin geleceği hakkında, karardan bir gün sonra açıklama yaptı. Aşağı Saksonya eyaleti, Volkswagen AG’nin ikinci büyük hissedarı sıfatıyla denetleme kurulunda oturuyor ve başbakanı, işten çıkarımların coğrafi dağılımını kamuoyuna duyurdu. Sendika IG Metall ile şirketin iş konseyi, planın nihai halinin oluşmasında belirleyici oldu. Alman hükümeti de anlaşmayı olumlu karşıladığını açıkladı. Bu aktörlerin her biri sürecin içinde, ellerinde bir üretim bandı ve ona bağlı istihdam bulunduğu için yer aldı.

Filo Yönetimi Eğitimi Haber Volkswagen Avrupa'da Beşinci Pazarı Türkiye'ye Fabrika Kurmadı, şimdi 50 Bin Kişilik Küçülmeye Gidiyor

Türkiye markanın ilk 10 pazarı arasında bulunuyor. Savunacak bir fabrikası, pazarlık yürütecek bir işçi temsilciliği ve korunacak 4 bin kişilik bir kadrosu ise yok. Elinde satış ve servis ağı ile tedarik sanayisi üzerinden kurulan dolaylı bir bağ var. Volkswagen’in Avrupa üretim stratejisini Haziran 2027’ye kadar açıklaması gerekiyor ve Türkiye o takvimi izleyen taraf konumunda. Kimin sesinin duyulacağını, kurulu olan üretim kapasitesi belirliyor ve Türkiye bu ölçütün dışında kalıyor.


Kurumsal Filo Yönetimi Eğitimi
Eğitim Önerisi:

İdari İşler ve Satınalma Ekiplerine Özel FİLO YÖNETİMİ EĞİTİMİ
Gerçek Vakalar ve Yargı Kararlarıyla Araç Tedariki, Kullanım Prosedürleri, Sözleşme, Kaza-Hasar ve Risk Yönetimi

Filo Yönetiminde Araç Kullanım Prosedürü ve Yetki Suistimali İddiası | Satınalma Dergisi

Araç Filo Yönetimi Eğitimi PDF – Eğitim içeriğini indirebilirsiniz. 

© YÖNETİM KATI – Prof. Dr. Murat ERDAL

Eğitim Filo Yönetimi Binek Araç Kiralama Satın Alma İdari İşler
Filo Yönetimi Eğitimi, Binek Araç Kiralama, Satın Alma ve İdari İşler Araç Filo Yönetimi Eğitimi – PDF – Eğitim içeriğini indirebilirsiniz. 

Araç Filo Yönetimi Eğitimi – PDF – Eğitim içeriğini indirebilirsiniz. 

İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri

Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Turquality, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Prof. Dr. Murat Erdal 

Bağımlılık Testi ve Tedbirleri İş Sağlığı ve Güvenliğinin Konusu Olmalıdır

Bağımlılık Testi Ve Tedbirleri İş Sağlığı Ve Güvenliğinin Konusu Olmalıdır Satınalma Dergisi 7 Gün 7 Gündem

Bağımlılık Testi ve Tedbirleri İş Sağlığı ve Güvenliğinin Konusu Olmalıdır

Şerafettin YILDIZ

Yazar, Sosyal Güvenlik Denetmeni

İş sağlığı ve güvenliği denildiğinde çoğumuzun zihninde baret, emniyet kemeri, koruyucu ekipman, iş kazaları ve güvenlik talimatları belirir. Oysa çalışma hayatındaki riskler yalnızca gözle görülebilen tehlikelerden ibaret değildir. Bazen en büyük risk, çalışanın elindeki makinede değil; zihninde, alışkanlıklarında veya yaşamında taşıdığı bir bağımlılıkta gizlidir.

Alkol, uyuşturucu ve uyarıcı maddelerin yanı sıra kumar, dijital oyun, internet ve teknoloji bağımlılığı da çalışma hayatını doğrudan veya dolaylı biçimde etkileyebilmektedir. Özellikle dikkat, refleks, karar verme ve muhakeme yeteneğinin kritik olduğu işlerde bağımlılığın oluşturduğu risk yalnızca kişiyi ilgilendirmez. Bir çalışanın dikkatsizliği, başka bir çalışanın hayatını ve işyerindeki güvenliği de tehlikeye atabilir.

Bu nedenle bağımlılıkla mücadeleyi yalnızca sağlık kurumlarının veya bireyin sorunu olarak görmek eksik bir yaklaşım olacaktır. Bağımlılığın önlenmesi ve erken fark edilmesi, iş sağlığı ve güvenliğinin önleyici yaklaşımının bir parçası haline gelmelidir.

Bağımlılıkla Gelen İş Kazasını Olduktan Sonra mı Fark Edeceğiz?

İş sağlığı ve güvenliğinin temel amacı, kaza olduktan sonra sebep aramak değil, kaza meydana gelmeden önce riski tespit etmektir. Bir çalışanın madde kullanımı nedeniyle dikkatinin azalması, reflekslerinin yavaşlaması veya karar verme yetisinin etkilenmesi; özellikle ağır ve tehlikeli işlerde ciddi sonuçlar doğurabilir.

Öyleyse sorulması gereken soru açıktır: Bir riski önceden tespit etmek mümkünken neden kazanın meydana gelmesini bekleyelim?

Bağımlılık konusunda yapılacak değerlendirmeler de bu anlayışla ele alınmalıdır. Ancak burada önemli bir hassasiyet vardır: Amaç çalışanı fişlemek, damgalamak veya cezalandırmak değil; çalışanı ve çalışma arkadaşlarını koruyarak güvenli bir çalışma ortamı oluşturmaktır. Bu nedenle bağımlılık testleri yalnızca bir kontrol mekanizması olarak değil, erken uyarı ve önleme aracı olarak görülmelidir.

İşe girişte ve riskin yüksek olduğu işlerde yapılabilecek uygun değerlendirmelerin yanı sıra; farkındalık eğitimleri, psikososyal risk değerlendirmeleri, danışmanlık ve gerektiğinde sağlık profesyonellerine yönlendirme mekanizmaları birlikte düşünülmelidir. Çünkü bağımlılıkla mücadelede en etkili yöntemlerden biri, sorun büyümeden müdahale edebilmektir. Bir çalışan yardım istediğinde işini kaybetme korkusu yaşamamalıdır. Aksine, destek alabileceğini bilmelidir. Aksi halde testler, sorunu çözmek yerine korku ve saklama davranışını artırabilir.

Mahremiyet ve İnsan Onuru Mutlaka Korunmalı

Bağımlılık testlerinin İSG uygulamalarına dahil edilmesi, çalışanların temel haklarının ve kişisel verilerinin göz ardı edilmesi anlamına gelmemelidir.

Çalışanın sağlık bilgileri korunmalı; testlerin hangi koşullarda yapılacağı, sonuçlara kimlerin erişebileceği ve olası bir pozitif sonuçta nasıl bir yol izleneceği açıkça belirlenmelidir. İş güvenliği adına insan onurunu zedeleyen bir sistem kurulamaz. Güvenli çalışma ortamı ile çalışan mahremiyeti birbirinin alternatifi değildir. Doğru ve hukuka uygun bir düzenlemeyle ikisi birlikte korunabilir.

İşverenin Görevi Yalnızca Ekipman Vermek Değildir.

İş sağlığı ve güvenliği anlayışımızı biraz daha genişletmenin zamanı geldi. Elbette baret, emniyet kemeri, makine koruyucuları ve diğer kişisel koruyucu donanımlar vazgeçilmezdir. Ancak çalışan zihinsel ve davranışsal açıdan ciddi bir risk taşıyorsa, yalnızca fiziksel önlemler yeterli olmayabilir. Özellikle riskli sektörlerde bağımlılığa yönelik farkındalık eğitimleri, danışmanlık, uygun tarama ve yönlendirme mekanizmaları İSG politikalarının bir parçası olarak değerlendirilmelidir.

Buradaki yaklaşım cezalandırıcı değil, önleyici olmalıdır. Çünkü bağımlılık çoğu zaman yalnızca “irade zayıflığı” ile açıklanabilecek kadar basit bir mesele değildir. Tedavi, psikolojik destek ve sosyal çevreyle birlikte ele alınması gereken ciddi bir sorundur.

Yeni Nesil İSG Anlayışı İnsanı Merkeze Almalı

İş sağlığı ve güvenliği artık yalnızca iş kazalarını önleme anlayışına indirgenmemelidir. Çalışanın fiziksel sağlığı kadar ruhsal ve sosyal iyilik hali de güvenli çalışma ortamının bir parçasıdır. Stres, tükenmişlik, mobbing, uyku sorunları ve bağımlılık gibi konuların çalışma hayatındaki risklerle ilişkisi daha fazla dikkate alınmalıdır. Çünkü güvenli işyeri sadece makinenin güvenli olduğu yer değildir; insanın da güvende olduğu yerdir.

Bağımlılık Testi Ve Tedbirleri İş Sağlığı Ve Güvenliğinin Konusu Olmalıdır Satınalma Dergisi 7 Gün 7 Gündem

Sonuç olarak, bağımlılık testleri ve buna yönelik tedbirler; bilimsel kriterler, hukuki güvenceler ve insan onuru gözetilerek iş sağlığı ve güvenliği politikalarının içerisinde değerlendirilmelidir. Çünkü bazı iş kazalarının nedeni, kazadan birkaç dakika önce değil; çok daha önce başlayan bir bağımlılık sürecinde gizlenmiş olabilir. İş sağlığı ve güvenliğinin en önemli ilkelerinden biri şudur: Önlemek, tedavi etmekten; tedavi etmek ise kaybetmekten daha değerlidir.


Şerafettin YILDIZ / Yazar, SGK Denetmeni

Instagram: @serafettinyildiz

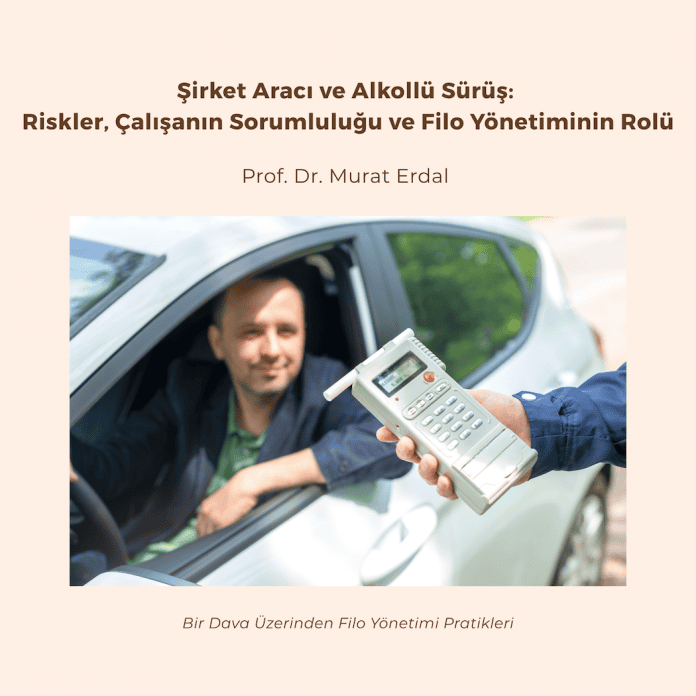
Şirket Aracı ve Alkollü Sürüş: Riskler, Çalışanın Sorumluluğu ve Filo Yönetiminin Rolü

şirket Aracı Ve Alkollü Sürüş Riskler çalışanın Sorumluluğu Ve Filo Yönetiminin Rolü
Şirket Aracı ve Alkollü Sürüş: Riskler, Çalışanın Sorumluluğu ve Filo Yönetiminin Rolü

Şirket Aracı ve Alkollü Sürüş:
Riskler, Çalışanın Sorumluluğu ve Filo Yönetiminin Rolü

Bir Dava Üzerinden Filo Yönetimi Pratikleri

Prof. Dr. Murat ERDAL
İstanbul Üniversitesi Tedarik Zinciri Yönetimi Anabilim Dalı Başkanı
merdal@istanbul.edu.tr

Filo Araç Kullanım Prosedürü Kapak
Filo Yönetimi – Araç Kullanım Prosedürü

Geçen hafta, filo yöneticisinin havuz araçlarını kişisel amaçlarla kullandığı iddiasını, yargıya taşınan somut bir dava üzerinden şirket araç kullanım prosedürü çerçevesinde incelemiştik. Bir anlamda iğneyi önce filo yönetimine batırmıştık. Bu hafta şirket aracı tahsis edilen çalışanlara ve onların araç kullanım sorumluluklarına geçiyoruz.

Bildiğiniz gibi şirketlerde gerçekten yaşanmış ve yargıya taşınmış olayları paylaşmaya devam ediyorum. Amacım yalnızca mahkeme kararlarını aktarmak değil; filo araç kullanımındaki risklerin çalışan ve şirket açısından nasıl ciddi sonuçlar doğurabildiğini göstermek.

Şirket prosedür ve kurallarına aykırı bir davranış, başarılı bir kariyeri kesintiye uğratabilir; disiplin incelemesine, iş sözleşmesinin feshine ve uzun bir dava sürecine yol açabilir. Ancak araç tahsisi ve sürüş risklerine yalnızca çalışan davranışı üzerinden bakmak yeterli değildir. Departman yöneticileri ve filo idarecileri, personelin iş tanımını, söz konusu görevin hangi koşullarda yürütüldüğünü ve çalışanın güvenli ulaşım seçeneklerini de bir bütün olarak değerlendirmelidir.

Olay ve Yargılama Süreci

Davacı — Çalışan

Tütün mamullerinin tanıtım faaliyetlerinde görev yapan ve işi gereği kendisine şirket aracı tahsis edilen çalışan.

Davalılar — İki Şirket

Çalışanın personeli olduğu şirket ile tanıtım ve saha hizmetlerinin yürütüldüğü diğer şirket. Şirketlerin hizmet ilişkisine ve fesih gerekçelerine ilişkin açıklamaları aşağıda ayrı ayrı aktarılmaktadır.

Davacı Talebi

Davacı;

  • işinin niteliği gereği gece kulübü, disko, restoran, bar ve otel gibi yerlerde çalıştığını,
  • tanıtım görevini yerine getirirken alkol aldığı ve işini savsakladığı yönündeki iddiaların gerçeği yansıtmadığını,
  • kendisine bazı belgelerin tehdit altında imzalatıldığını,
  • iş sözleşmesinin haksız ve tazminatsız olarak feshedildiğini

ileri sürmüştür.

Bu gerekçelerle kıdem ve ihbar tazminatları ile fazla çalışma ücretinin ödenmesini talep etmiştir.

Davalıların Cevabı

Davalı, … A.Ş. değişik firmalara, iş merkezlerine, sitelere, belli projelerle belli dönemlerde temizlik ve sosyal hizmet alanlarında hizmet verdiğini, davacının şirketlerinin elemanı olarak, diğer davalı … Projesinde çalışmakta iken, işin yürütümü sırasında içki kullanması ve işin gereği olarak tahsis edilen aracı alkollü kullanması nedenleriyle iş akdinin haklı nedenle feshedildiğini savunarak, davanın reddini istemiştir.

Davalı …Ş. diğer davalı şirketle kendilerinin belirlediği bölgelerde satış noktalarının geliştirilmesi, ürün bulunurluluğunun sağlanması ve gerekli taşıma işlerinin yapılması ve satış noktalarının ziyaret edilmesi, düzenli ve sistematik bilgi akışının sağlanıp raporlanması hizmetlerinin, diğer dayalı şirketin kendi elemanları ile verilmesi hususunda anlaşmaya varıldığını ve bu işlerin diğer davalı şirketin kurduğu ekipler vasıtasıyla yürütüldüğünü, aralarında asıl işveren-alt işveren ilişkisi bulunmadığını, davacının … satış noktalarından olan … Alaçatı isimli mekanda alkol kullandığının, işinin gereği olan raporları tutmadığını, kendisine tahsis edilen şirket aracını alkollü olarak kullandığının tespit edilmesi üzerine iş akdinin haklı sebeple feshedildiğini savunarak davanın reddini istemiştir.

Yerel Mahkeme Kararı

Yerel mahkeme, toplanan deliller ve bilirkişi raporunu değerlendirirken işin yürütüldüğü ortamın niteliğini de dikkate almıştır. Davacı ve benzer görevlerde çalışan işçiler, gittikleri bar ve restoranlarda mekan sahipleri tarafından yapılan içki ikramlarını şirketin bilgisi dahilinde kabul ettiklerini belirtmişlerdir.

Mahkeme, çalışanın davranışının iş sözleşmesinin derhal feshini gerektirecek ağırlıkta olmadığı; ancak işveren açısından geçerli sebep oluşturduğu sonucuna ulaşmış ve davacının bazı taleplerini kabul etmiştir.

Karar davalılar tarafından temyiz edilmiştir.

Yargıtay Kararı

Yargıtay, uyuşmazlığın merkezine çalışanın iş sırasında alkol almış olmasından çok, alkol aldıktan sonra kendisine tahsis edilen şirket aracını kullanmasını yerleştirmiştir.

Kararda çalışanın fesih öncesindeki kendi savunmasına özellikle dikkat çekilmiştir. Çalışan aşırı alkollü olmadığını ve herhangi bir risk almadığını düşündüğü için aracı kendisinin kullandığını ifade etmiştir.

Yargıtay açısından bu beyan önemli bir delil niteliğindedir. Çalışanın görevi gereği kendisine teslim edilen aracı alkollü olarak kullandığı, kendi kabulüyle sabit görülmüştür.

Yargıtay, bu davranışın hem suç oluşturduğunu hem de doğruluk ve bağlılığa aykırı olduğunu belirterek işveren açısından haklı fesih sebebi olduğuna karar vermiştir.

Bu nedenle çalışanın ihbar ve kıdem tazminatı taleplerinin reddedilmesi gerektiği belirtilmiş ve yerel mahkeme kararı bozulmuştur.

Filo Yönetimi Açısından Kritik Noktalar

Karar metni, şirketlerin güvenli ulaşım seçenekleri ve iç prosedürleri hakkında ayrıntı vermemektedir. Aşağıdaki değerlendirmeler, bu şirketlerde eksiklik bulunduğu yönünde bir tespit değil, benzer görevlerin nasıl yönetilebileceğine ilişkin önerilerdir.

Olayı değerlendirirken şirketin faaliyet alanını, çalışma ortamını ve personelin görev tanımını birlikte dikkate almak gerekir. Filo yönetimi ve Araç Kullanım Prosedürü açısından şu noktalar öne çıkmaktadır.

  1. Önleme: Görev ile Ulaşım Modelini Birlikte Tasarlamak

Benzer riskler, farklı sektörlerdeki şirket etkinliklerinde ve ürün lansmanlarında da ortaya çıkabilir. Şirket, personelin günlük görevlerinin yanında bu etkinliklere katılımını da ulaşım ve sürüş güvenliği açısından planlamalıdır.

Söz konusu vakada ise çalışanın bulunduğu mekanlar, işinin yürütüldüğü satış ve tanıtım noktalarıdır. Dolayısıyla araç tahsis kararı verilirken yalnızca “bu görev için araca ihtiyaç var mı?” sorusu sorulmamalıdır. Görevin gerçekleştirildiği ortamın, çalışma saatlerinin ve ilgili personelin evine dönüş koşullarının güvenli sürüşü nasıl etkileyebileceği de değerlendirilmelidir.

Bu ortamlarda görev yapmak, alkol kullanımının görevin zorunlu bir parçası olduğu anlamına gelmez. Bununla birlikte şirket tepe yönetimi, çalışma koşullarından kaynaklanabilecek riskleri öngörmeli ve ulaşım planını buna göre oluşturmalıdır.

Uygun çözüm, görevin niteliğine ve şirketin operasyonuna göre değişir. İlk akla gelen alternatifler; şoför tahsisi, taksi, transfer veya aracın güvenli bir yerde bırakılarak daha sonra teslim alınması olabilir.

Burada belirleyici olan, alternatifin pratik hayatta işler olup olmadığıdır. Güvenli ulaşım seçenekleri etkinlik veya görev öncesinde planlanmalı, gece geç saatlerde de erişilebilir olmalıdır.

Aynı yaklaşım aşırı yorgunluk, uykusuzluk veya sürüşü etkileyebilecek diğer durumlar (hastalanma vd.) için de geçerlidir.

Şirket Araç Kullanım Prosedürü Çalışanlar İçin Ne Söylüyor?

Hazırladığımız Şirket Araç Kullanım Prosedürü (Örnek) metninin 8. maddesi, alkol kullanımı halinde çalışanın sürüş sorumluluğunu ve izlemesi gereken güvenli ulaşım sürecini açıkça tanımlamaktadır:

“Alkol, uyuşturucu veya benzeri maddelerin etkisi altında araç kullanılması kesinlikle yasaktır. Alkol alınması veya sağlık, ilaç, yorgunluk ya da benzeri bir nedenle güvenli sürüş yeteneğinin etkilenmesi halinde çalışan aracı kullanmaz; ancak bu durum aracı yetkisiz bir kişiye kullandırma hakkı doğurmaz. Çalışan Filo/İdari İşler birimini bilgilendirerek şirketin belirlediği güvenli ulaşım ve araç emniyeti sürecini uygular.”

Bu düzenleme, çalışanın aracı kullanmaması gereken durumu ve sonrasında izleyeceği yolu birlikte tanımlamaktadır. Prosedürün 4. maddesi de aracın güvenli bir yerde bırakılmasını ve ilgili birimle iletişime geçilerek şirketin ulaşım talimatlarının uygulanmasını öngörür.

Çalışan açısından aracı kullanmama kararının uygulamadaki karşılığı açık olmalıdır: Göreve veya dönüş yolculuğuna nasıl devam edeceği, kime başvuracağı, gerektiğinde kimin onayını alacağı ve ulaşım giderinin nasıl karşılanacağı belirsiz kalmamalıdır.

Şirket, bu sürecin özellikle gece ve mesai dışı saatlerde de işlemesini sağlamalıdır. İlgili yönetici ile Filo/İdari İşler birimi arasındaki görev paylaşımı, gerekli onaylar ve aracın daha sonra teslim alınmasına ilişkin düzenlemeler önceden belirlenmelidir.

  1. Tespit: İddia ile Doğrulanmış Bilgiyi Ayırmak

Bir ihlalin araştırılması; çalışan bildirimi, yönetici gözlemi, ihbar, trafik belgesi veya araç hareket kaydıyla başlayabilir. Ancak bu kaynakların her biri farklı kapsam ve güvenilirlikte bilgi sağlar.

Örneğin araç takip sistemlerinden gelen kayıtlar, aracın belirli bir zamanda ve güzergâhta kullanıldığını gösterebilir. Tek başına sürücünün kim olduğunu veya o andaki durumunu kanıtlamaz. Benzer şekilde bir ihbar, araştırmayı başlatabilir; fakat içeriği doğrulanmadan kesinleşmiş olay gibi ele alınmamalıdır.

Bir iddianın öğrenilmesi ile kanıtlanması aynı şey değildir.

Bu nedenle şirket önce şu soruları araştırmalıdır:

  • Olaydan ne zaman, kim aracılığıyla ve nasıl haberdar olundu?
  • Bildirim hangi somut gözlem veya kayda dayanıyor?
  • Hangi bilgiler doğrulandı, hangileri henüz iddia düzeyinde?
  • Olayın açıklığa kavuşması için hangi ek bilgilere ihtiyaç var?

İncelediğimiz kararın yayımlanan metninde alkol kullanım düzeyi (belirli bir promil değeri veya ölçüm yöntemi) açıklanmamaktadır. İşverenin olayı ilk nasıl öğrendiği de açık değildir. Bu nedenle kararın aktarmadığı bir ölçüm, denetim veya tespit sürecini varmış gibi kabul etmemek gerekir.

Şirketin araç kullanım kuralı ile trafik mevzuatına ilişkin değerlendirme de ayrı ele alınmalıdır. İncelemede hangi kuralın ihlal edildiğinin ileri sürüldüğü açıkça belirtilmeli ve bunun dayanağı somutlaştırılmalıdır.

  1. Belgeleme

Kurumsal kayıt düzeninin amacı, olayın aylar veya yıllar sonra da anlaşılabilmesini sağlamaktır. Olayın tarihi, saati, yeri, ilgili araç, bildirimi yapan kişi ve mevcut belgeler düzenli biçimde kaydedilmelidir. Tutanaklarda doğrudan gözlem ile başkasından aktarılan bilgi ayrılmalı; henüz doğrulanmamış yorumlar kesin tespit gibi yazılmamalıdır.

İnceleme dosyasında olayın niteliğine göre şu kayıtlar birlikte değerlendirilmelidir:

  • Araç tahsis ve zimmet belgeleri.
  • Olay tarihinde yürürlükte bulunan araç kullanım prosedürü.
  • Çalışana yapılan tebliğ, bilgilendirme ve eğitim kayıtları.
  • Olay tutanakları, ilgili resmi belgeler ve diğer somut kayıtlar.
  • Çalışanın açıklaması veya yazılı savunması.

Özellikle prosedürün hangi sürümünün olay tarihinde yürürlükte olduğu önemlidir. Sonradan eklenen bir yükümlülük, olay tarihinde de varmış gibi değerlendirilmemelidir.

Filo Yönetimi: Araç Kullanım Prosedürü, bu açıdan yürürlük tarihi, değişiklik geçmişi ve çalışanlara bildirim kayıtlarıyla birlikte yönetilmesi gereken bir belgedir. Bir kuralın yazılı olması kadar, olay tarihinde geçerli olması ve çalışana bildirilmiş olması da incelemede dikkate alınmalıdır.

  1. Savunma: Çalışanın Açıklamasının Alınması ve Değerlendirilmesi

Çalışanın açıklamasına başvurmak, olayın koşullarını anlamanın önemli bir aşamasıdır. Yönetim açısından savunma, önceden verilmiş bir kararı tamamlayan evrak olarak görülmemelidir.

Çalışana yöneltilen iddia açık olmalıdır: Hangi tarihte, nerede, hangi araçla ve hangi davranışın gerçekleştiği ileri sürülmektedir? Çalışanın bu iddiaya ilişkin açıklaması ve varsa dayandığı belgeler nelerdir?

Yalnızca aracın kullanılıp kullanılmadığı değil; görev planı, yöneticinin bilgisi, ulaşım seçenekleri ve olay sırasındaki iletişim de araştırılabilir. Bunların değerlendirilmesi, çalışanın sürüş sorumluluğunu ortadan kaldırmaz; olayın bütün koşullarıyla anlaşılmasını sağlar.

Açıklamanın baskıdan uzak biçimde alınması ve çalışanın sunduğu bilgilerin dosyadaki diğer kayıtlarla birlikte değerlendirilmesi gerekir. Savunma alma yöntemi ve hukuki gereklilikler ise İnsan Kaynakları ve Hukuk birimince ele alınmalıdır.

  1. Tutarlı Uygulama: Aynı Ölçütleri Korumak

Araç kullanım prosedürünün varlığı, kuralların şirket içinde tutarlı uygulandığını tek başına göstermez. Filo yönetimi ve İnsan Kaynakları öncelikle şu soruyu sormalıdır:

Benzer davranışlar geçmişte nasıl değerlendirilmiştir?

Bir davranış bazı çalışanlarda görmezden gelinirken başka bir çalışanda ağır yaptırıma dönüşüyorsa uygulamanın tutarlılığı sorgulanır. Bu nedenle geçmiş olaylara, yöneticilerin yaklaşımına ve çalışanlara verilen mesajlara birlikte bakılmalıdır.

Tutarlılık, her olayda otomatik olarak aynı yaptırımın uygulanması anlamına gelmez. Olayların koşulları farklı olabilir. Önemli olan aynı değerlendirme ölçütlerinin kullanılması ve farklı sonuçların somut gerekçelerinin açıklanabilmesidir.

Kuralların uygulanması, kişinin şirketteki konumuna veya unvanına göre değişmemelidir.

Bu sınav, yüksek performans gösteren veya şirket açısından kaybedilmek istenmeyen bir çalışan söz konusu olduğunda daha görünür hale gelir.

Yöneticilerin günlük uygulamaları da yazılı politikayı desteklemelidir. Prosedürde yasaklanan bir davranışın sahada olağan karşılanması, çalışanlara çelişkili mesaj verir.

  1. Süreç Yönetimi

Filo yönetiminde esas, riskleri önceden belirlemek ve önleyici tedbirleri almaktır.
Bu yaklaşımın uygulanması; şirket yönetiminin, çalışanın bağlı olduğu yöneticinin, filo biriminin ve İnsan Kaynaklarının kendi görev alanlarında sorumluluk üstlenmesini gerektirir.

Çalışanın bağlı olduğu yönetici ve ilgili departman, görevin nerede, hangi saatlerde ve hangi koşullarda yürütüleceğini planlarken güvenli ulaşım ihtiyacını da değerlendirmelidir. Örneğin pazarlama biriminin düzenlediği bir gece etkinliğinde, personelin dönüş ulaşımı etkinlik planının parçası olmalıdır. Filo biriminin bu ihtiyacı karşılayabilmesi için ilgili yönetici tarafından zamanında bilgilendirilmesi gerekir.

Filo birimi ise araç kullanım kurallarının oluşturulması, araç tahsisi ve kendisine bildirilen ihtiyaçlar doğrultusunda güvenli ulaşım seçeneklerinin organizasyonunda görev alır. Aracı tahsis etmiş olması, çalışanın günlük faaliyetlerini veya her sürüş kararını anlık olarak bildiği anlamına gelmez. Bu nedenle şirket, riskli bir durumun kim tarafından, kime ve nasıl bildirileceğini önceden belirlemelidir.

İncelediğimiz vakadaki gibi hizmetin birden fazla şirketin yer aldığı bir organizasyon içinde yürütülmesi, görev ve bildirim düzeninin açıklığını daha da önemli hâle getirir. Çalışanın bağlı olduğu yönetici, sahadaki işi koordine eden kişi ve araç tahsisinden sorumlu birim arasındaki iletişim önceden tanımlanmalıdır. Güvenli ulaşım ihtiyacını kimin belirleyeceği, kimin onaylayacağı ve kimin organize edeceği açıkça gösterilmelidir.

Sürüş güvenliğini tehlikeye düşüren bir durum öğrenildiğinde, çalışanın bağlı olduğu yönetici ile ilgili birimler koordinasyon içinde hareket etmelidir. Çalışanın aracı kullanmaması, güvenli ulaşımının sağlanması ve aracın güvenli biçimde bırakılması veya şirketçe yetkilendirilmiş uygun bir sürücü / şoför tarafından teslim alınması organize edilmelidir. Olayın niteliği gerektiriyorsa şirketin acil durum planı devreye alınmalıdır.

Güvenlik önlemlerinin ardından, kaza veya hasar oluşup oluşmadığına bakılmaksızın bildirilen ihlal incelenir. Çalışanın yöneticisi görev koşullarını ve olayla ilgili bilgileri; filo birimi araç tahsis, kullanım ve ulaşım kayıtlarını sağlar. İnsan Kaynakları çalışanla ilgili inceleme sürecini, hukuk birimi ise hukuki değerlendirmeyi ve ilgili süreleri ele alır. Çalışanın açıklaması, olay tarihinde geçerli kurallar ve geçmiş uygulamalar birlikte değerlendirilir.

Sonuç

Bu vaka, şirket aracı tahsisinin görev koşulları ve çalışan davranışlarıyla birlikte değerlendirilmesi gerektiğini gösteriyor. Çalışanın direksiyona geçme kararı kişisel sorumluluk taşırken, güvenli ulaşımın önceden planlanması da şirketin yönetim sorumluluğunun bir parçasıdır.

Araç kullanım prosedürünün uygulamadaki değeri, ihtiyaç anında ortaya çıkar: Çalışan aracı kullanamayacak durumda olduğunda kime başvuracağını biliyor mu? Yöneticisi hangi kararı alacağını, ilgili birimler nasıl destek sağlayacağını biliyor mu? Bu soruların karşılığı günlük işleyişte bulunmalıdır.

Yaşanan her ihlal, şirketin kendi uygulamalarını gözden geçirmesi için de bir fırsattır. İnceleme sonunda verilen karar kadar, aynı riskin yeniden ortaya çıkmasını önleyecek iyileştirmeler de önemlidir.

İyi filo yönetimi, sorumlulukların birimler arasında kaybolmadığı ve güvenli ulaşımın iş planının parçası olduğu bir yönetim anlayışıdır.

Kaynak: Filo Yönetimi: Araç Kullanım Prosedürü


Filo Araç Kullanım Prosedürü Kapak
Filo Yönetimi – Araç Kullanım Prosedürü

Versiyon 1.0 — Güncelleme Bilgisi
Bu prosedür; uygulama örnekleri, uyuşmazlıklar ve yeni risk alanları dikkate alınarak düzenli biçimde gözden geçirilir. Gerekli görülen hükümler güncellenerek yeni sürümler yayımlanır.

Son söz: İyi bir Araç Kullanım Prosedürü yalnızca kuralları sıralamaz; çalışanı yönlendirir, yöneticinin yetki sınırlarını gösterir ve şirketi olası risklere karşı korur. Ancak prosedürün gerçek değeri hazırlanmasında değil, günlük işleyişte özenle uygulanmasında ortaya çıkar. Unutmayalım: Yazılı olup uygulanmayan bir prosedür, ihtiyaç duyulduğunda kimseyi korumaz.

Kurumsal Filo Yönetimi Eğitimi
Eğitim Önerisi:

İdari İşler ve Satınalma Ekiplerine Özel FİLO YÖNETİMİ EĞİTİMİ
Gerçek Vakalar ve Yargı Kararlarıyla Araç Tedariki, Kullanım Prosedürleri, Sözleşme, Kaza-Hasar ve Risk Yönetimi

Araç Filo Yönetimi Eğitimi PDF – Eğitim içeriğini indirebilirsiniz. 

© YÖNETİM KATI – Prof. Dr. Murat ERDAL

Filo Yönetimi Pratikleri

1. Filo Yönetiminde Kiralık Araç Kazaları ve Sorumluluk
2. Filo Yönetiminde Araç Kullanım Prosedürü ve Yetki Suistimali İddiası
3. Şirket Aracı ve Alkollü Sürüş: Riskler, Çalışanın Sorumluluğu ve Filo Yönetiminin Rolü

Anahtar Sözcükler:

Filo Yönetimi, Araç Kullanım Prosedürü, Şirket Aracı, Araç Tahsisi, Havuz Aracı, davacı, davalı, Filo Müdürü, İşveren Vekili, İşe İade Davası, İş Sözleşmesinin Feshi, Sadakat Yükümlülüğü, Sistem Kayıtları, SOP, servis, satın alma, idari işler,  Standart Operasyon Prosedürü, araç, tahsis, Filo Yönetimi Eğitimi, Murat Erdal, alkol, risk, sürüş, eğitim

Çalışan Neden Sessizleşir? Kurumlarda Görünmeyen Motivasyon Kaybı

çalışan Neden Sessizleşir Kurumlarda Görünmeyen Motivasyon Kaybı Satınalma Dergisi 7 Gün 7 Gündem

Çalışan Neden Sessizleşir? Kurumlarda Görünmeyen Motivasyon Kaybı

Seda ARPACI

Bir kurumda motivasyon kaybı çoğu zaman bir anda ortaya çıkmaz. Çalışanlar genellikle önce performanslarını değil, katılımlarını geri çeker. Toplantılarda daha az konuşur, öneri sunmayı bırakır, fikir belirtirken temkinli davranır. Günlük işlerini yapmaya devam ederler; bu yüzden dışarıdan bakıldığında her şey normal görünebilir. Oysa kurum açısından asıl dikkat edilmesi gereken nokta tam da burasıdır: Çalışan işini yapıyor olabilir, fakat artık kuruma katkı sunma isteğini kaybetmiş olabilir.

İş hayatında sessizlik her zaman uyum anlamına gelmez. Bazen sessizlik, çalışanın fikirlerinin sonuç doğurmadığını düşünmesinden kaynaklanır. Bir öneri sürekli erteleniyorsa, dile getirilen sorunlar geçiştiriliyorsa ya da geri bildirimler dikkate alınmıyorsa çalışan zamanla “Söylesem de değişmeyecek” noktasına gelebilir. Bu noktadan sonra kişi kurumla çatışmaya girmez; fakat kuruma sunduğu zihinsel ve duygusal katkıyı azaltır.

Bu durum özellikle yöneticiler için önemli bir göstergedir. Çünkü çalışan sessizliği, çoğu zaman kurum içi iletişimde bir tıkanıklığa işaret eder. Her toplantıya katılan, verilen görevleri tamamlayan ve sorun çıkarmayan bir çalışanın gerçekten motive olduğunu varsaymak yanıltıcı olabilir. Katılım yalnızca fiziksel olarak orada bulunmak değildir. Katılım; fikir üretmek, sorumluluk almak, riskleri paylaşmak, gelişime katkı sunmak ve gerektiğinde yapıcı biçimde itiraz edebilmektir.

Örneğin bir ekip toplantısında hep aynı kişilerin konuştuğunu düşünelim. Bazı çalışanlar düzenli olarak görüş bildirirken bazıları sadece not alıyor, başını sallıyor ve toplantıdan çıkıyorsa burada durup bakmak gerekir. Bu kişiler gerçekten konuya ilgisiz mi, yoksa zaman içinde fikirlerinin karşılık bulmadığını mı öğrendiler? Yönetici açısından kritik soru şudur: Ekipte sessizlik bir karakter özelliği mi, yoksa kurum kültürünün ürettiği bir sonuç mu?

Çalışanın fikir belirtmekten vazgeçmesi yalnızca bireysel bir motivasyon meselesi değildir; kurumun bilgi akışını da zayıflatır. Çünkü sahada çalışan kişiler çoğu zaman süreçlerdeki aksaklıkları, müşteri beklentilerini, ekip içi sorunları veya iyileştirme fırsatlarını en erken fark eden kişilerdir. Bu gözlemler yönetime ulaşmadığında kurum önemli bir iç veriyi kaybetmiş olur. Sorunlar görünmez hale gelir, kararlar eksik bilgiyle alınır ve küçük aksaklıklar zamanla daha büyük problemlere dönüşebilir.

Bu nedenle çalışan bağlılığını yalnızca memnuniyet anketleriyle ya da dönemsel motivasyon etkinlikleriyle değerlendirmek yeterli değildir. Kurum içinde insanların ne kadar açık konuşabildiğine, fikirlerinin nasıl karşılandığına ve geri bildirimlerin gerçekten bir değişime dönüşüp dönüşmediğine bakmak gerekir. Çünkü çalışan, sözünün bir karşılığı olduğunu gördüğünde daha fazla sorumluluk alır. Aksi halde sadece görevini tamamlamaya odaklanır ve gelişim sürecinden uzaklaşır.

Burada liderliğin rolü oldukça belirleyicidir. Liderlik yalnızca hedef vermek, süreci takip etmek ve sonuç istemek değildir. Aynı zamanda ekip içinde sağlıklı bir iletişim zemini kurabilmektir. Çalışanın hata yaptığında suçlanmadığı, soru sorduğunda yetersiz görülmediği, öneri sunduğunda dikkate alındığı bir ortamda katılım güçlenir. Böyle bir ortamda çalışan yalnızca verilen işi yapan kişi olmaktan çıkar; sürecin gelişmesine katkı sunan bir paydaşa dönüşür.

Elbette her fikir uygulanamaz, her öneri kabul edilemez. Ancak çalışan açısından önemli olan, fikrinin mutlaka hayata geçirilmesi değil; ciddiyetle değerlendirilmesidir. “Bu öneriyi neden uygulayamıyoruz?”, “Bu fikrin hangi kısmı geliştirilebilir?”, “Bu konuda başka nasıl bir yol izleyebiliriz?” gibi açıklayıcı geri bildirimler, kurum içinde güveni artırır. Çalışan, düşüncesinin yok sayılmadığını gördüğünde kuruma karşı daha yapıcı bir tutum geliştirir.

Motivasyon kaybının en zor tarafı, çoğu zaman geç fark edilmesidir. Çünkü çalışan sessizleştiğinde hemen belirgin bir kriz yaşanmaz. İşler yürür, raporlar hazırlanır, toplantılar yapılır. Fakat zamanla yaratıcılık azalır, inisiyatif alma isteği düşer, ekip içindeki enerji zayıflar. Kurum bunu fark ettiğinde sorun artık yalnızca bir motivasyon meselesi olmaktan çıkmış, bağlılık ve güven meselesine dönüşmüş olabilir.

Sürdürülebilir başarıdan söz eden kurumların yalnızca iş süreçlerine değil, çalışan enerjisine de dikkat etmesi gerekir. Çünkü insan kaynağı sadece sayısal bir veri değildir. Her çalışanın kuruma taşıdığı deneyim, gözlem, iletişim gücü ve çözüm üretme potansiyeli vardır. Bu potansiyelin ortaya çıkması için çalışanın kendini baskı altında değil, katkı sunabilecek bir zeminde hissetmesi gerekir.

Bugün kurumların en çok ihtiyaç duyduğu şeylerden biri, çalışanların yalnızca görev alan değil, aynı zamanda düşünen, öneren ve sürece dahil olan kişiler olarak var olabilmesidir. Bunun yolu da açık iletişimden, düzenli geri bildirimden ve yöneticilerin sessizliği doğru okuyabilmesinden geçer.

çalışan Neden Sessizleşir Kurumlarda Görünmeyen Motivasyon Kaybı Satınalma Dergisi 7 Gün 7 Gündem

Çünkü çalışanı kaybetmek her zaman istifa dilekçesiyle başlamaz. Bazen toplantıda fikrini söylememesiyle, bazen bir sorunu artık dile getirmemesiyle, bazen de “Bu benim meselem değil” diye düşünmeye başlamasıyla başlar.

Peki sizin kurumunuzda çalışanlar gerçekten sürece dahil oluyor mu, yoksa yalnızca kendilerinden isteneni yerine getirip sessizce geri planda mı kalıyor?

Seda ARPACI

Mutfak Savaşları !!!

Mutfak Savaşları !!! Satınalma Dergisi 7 Gün 7 Gündem

Mutfak Savaşları !!!

Ali Rıza DÖLKELEŞ

Mutfak Yöneticisi / Food EDITOR

Son yıllarda yükselen yıldız Turizm ve dolayısı ile Otelcilik. İş kolları arasında iş imkânlarına baktığımızda açılan tesislerin ve yapılan yatırımların büyüsü otelciliğe talebin artmasını sağlamıştır. Bu talepler arasında departman olarak da başı çeken otelcilikte aşçılık sanatı olmuştur. Bu bizim açımızdan sevindirici tabi ki burada tesislerimizde mutfaklarımızın gelmiş olduğu son nokta çok önemli.

Bunları sayacak olur isek klimalı ortam, akıllı fırınlar, son sistem ekipmanlar, soğutuculu büfeler vb. eski mutfaklarımız ile şu anki mutfaklarımız arasında gece ile gündüz gibi fark var. Eski mutfaklarda çalışma imkânlarımız çok daha ağır tamamen beden gücü ile işler çıkıyor idi teknik çok fazla yok idi. Bunun içinde o zamanlarda aşçılık sanatına ilgi çok yüksek değildi. Ama şuan ki geldiğimiz nokta ise çok daha farklı yeni trend otelcilik de en çok istenilen bölüm mutfak ve dolayısıyla aşçılık sanatı olmuştur.

Şu anda açılan ve açılacak tesisler ile beraber çok ciddi bir şekilde aşçı sıkıntısı oluşmakta. Bu sıkıntıdandır ki oteller arasında ciddi bir şekilde aşçı sirkülâsyonu yaşanmakta. Bu transferlere baktığımızda iki başlıkta oluşuyor; birincisi ise kademelerin çok hızlı verildiği daha iki yıllık komiye usta olarak başka tesiste işe başlıyor. Yâda iyi olan bir usta hemen başka bir meslektaşımız tarafından transfer ediliyor.

Sistem ve düzen açısından bu değişimlere bakıldığında biraz sıkıntılı görüyorum. Emek verdiğiniz yetişmesinde büyük katkı sağladığınız ustayı başka bir tesisten meslektaşımız transfer ediyor. Bu transferler biraz daha iki şef arasında iletişim kurularak olmasında fayda görüyorum. Tabi ki bu transferlerin önüne geçilemeyeceği imkânsız günümüz ekonomi devri biraz daha fazla maddi manevi imkân olduğunda hemen geçiş oluyor.

Burada üzerinde durulması gereken konu bu geçişlerde bıraktığı yeri sıkıntıya düşürmeden olmasına dikkat etmek gerekir. Aksi taktirde bu işi yaptığımız sürece her zaman bu olumsuzluk karşımıza çıkacaktır. Hiç unutmamalıyız ki Turizm ne kadar büyük olsa da bir o kadarda küçük bu gün o tesiste çalıştığımız kişiler yarın başka bir tesiste karşımıza çıkacaktır. Onun için bu değişimlerde kapıları kapatmamak işim bitti nasıl olsa diye düşünmemek gerekir.

Mutfak Savaşları !!! Satınalma Dergisi 7 Gün 7 Gündem

‘’ Sevdiğim Sözler ‘’

Yaşlı Kızılderili reisi kulübesinin önünde torunuyla oturmuş, az ötede birbiriyle boğuşup duran iki kurt köpeğini izliyorlardı. Köpeklerden biri beyaz biri siyahtı ve on iki yaşındaki çocuk kendini bildi bileli o köpekler dedesinin kulübesinin önünde boğuşup duruyorlardı. Dedesinin gözü önünde tuttuğu yanından ayırmadığı iki iri kurt köpeğiydi bunlar. Çocuk kulübeyi korumak için bir köpeğin yeterli olduğunu düşünüyor, dedesinin ikinci köpeğe neden illa da siyah ve beyaz olduğunu anlamak istiyordu artık. O merakla ,sordu dedesine. Yaşlı reis, bilgece bir gülümsemeyle torununun sırtını sıvazladı.

‘’Onlar’’ dedi, ‘’benim için iki simgedir evlat’’

— ’’Neyin simgesi’’ diye sordu çocuk.

İyilik ile Kötülüğün simgesi. Aynen şu gördüğün köpekler gibi, iyilik ve kötülük içimizde sürekli mücadele eder durur. Onları seyrettikçe ben hep bunu düşünürüm. Onun için yanımda tutarım onları.

Çocuk, sözün burasında; ’’mücadele varsa, kazananı da olmalı’’ diye düşündü ve her çocuğa has, bitmeyen sorulara bir yenisini ekledi:

— ’’Peki’’ dedi. ’’Sence hangisi kazanır bu mücadeleyi?’’

Bilge reis, derin bir gülümsemeyle baktı torununa:

— Hangisi mi evlat?

Ben, hangisini daha iyi beslersem o kazanır!

Ali Rıza DÖLKELEŞ

Limak Cyprus Deluxe Hotel

Mutfak Yöneticisi – Food Editor

chefard@hotmail.com

Tedarik Zincirinizde Stratejik Satınalma ile Ürün Geliştirme

Tedarik Zincirinizde Stratejik Satınalma Ile ürün Geliştirme Satınalma Dergisi 7 Gün 7 Gündem

Tedarik Zincirinizde Stratejik Satınalma ile Ürün Geliştirme

Anıl ERDOĞAN

Mimas Danışmanlık

İtalyan ordusu, 16.yy’da gemileri için kürek yapmak adına farklı bir ağaç kullanma amacıyla Osmanlı’dan akçaağaç kütükleri alır. Başlangıçta çok güzel şekil verilen bu ağaçtan yapılma kürekler, suya değdiğinde bir süre sonra şiştiği için donanma için hayal kırıklığı olur ve akçaağaç keresteleri elde kalır. İtalya-Cremonalı ünlü keman yapımcısı Amati, liman ziyaretlerinden birinde bu atıl durumdaki kütükleri görünce bu ağacın ne olduğunu sorar ve askerlere bu kerestelerden bir miktar alıp alamayacağını sorar. Askerler ne işine yarayacağını anlayamadan şaşkın bir şekilde bakarak Amati’ye “alabilirsin” dedikten sonra koşarak atölyesine koşan çalgı yapımcısı, -bir anlamda yüksek faizli ortamda halen banka kredisi kullanabilen sanayici- mutluluğuyla yapım atölyesine bu akçaağaçlardan numuneler götürür.

O güne kadar çoğunlukla ladinden yapılan kemanları için yan ve arka kapakta bu ağacı deneyen Amati, mükemmel violin sesine ulaşma yolunda (f deliğini de ekleme gibi) çok önemli adımlar atar. Ve böylelikle öğrencisi Stradivari bu üretim yöntemi ile tüm dünyadaki en iyi Stradivarius kemanları üretmeye başlar. Satınalmacının, yeni ürün geliştirmeye çalışan inovasyon ekibine baştan dahil edilerek kimsenin aklına gelmeyen bir atıl malzeme önermesine AR&GEcilerin daha alıcı gözle bakılmasının bir örneğidir bu.

Böylece Luthier (enstrüman yapımcısı) bir dostumun farklı ağaç türleri ile yaptığı enstrüman denemeleri için fakültede dinlediği bu inovasyon öyküsü, tedarik zincirinin sadece operasyon yönetiminden ibaret bir fonksiyon olmasından ziyade Satınalma destekli AR-GE ve Kalite fonksiyonlarını, yani ürün geliştirmeyi %100 destekleyen stratejik bir fonksiyon olduğunu apaçık gözler önüne seriyor. “Stratejik Satınalma”da işte tam burada devreye giriyor. Hiçbir üreticinin kullanmayı akıl edemediği ve sadece kürek yapılabileceği düşünülen bir malzemeden dünyanın en iyi kemanlarını üretecek yeniliği bulabilmek. Ürüne hakim tedarik zinciri yöneticisinin önemi burada başlıyor.

İnovasyonu teknolojide ararken mevcut operasyonları da gözden geçirerek ilerlemeyi bu nedenle çok önemsiyoruz. Tedarik zincirinizde, AR&GE tasarımcılarınız gibi stratejik satınalmacılara daha fazla yer açtığınızda, size hiç denenmemiş bir malzemeden inovatif ürünler elde etme konusunda düşündüğünüzden çok daha fazla destek olabilirler.

Metropolitan müzesindeki bu 300 yaşındaki keman da her fotoğrafında bize bunu anımsatıyor.

300 Yıllık Keman


Anıl ERDOĞAN

Mimas Danışmanlık

Crocs’un Ayakkabıdan Çantaya Uzanan Marka Genişletme Stratejisi

Crocs’un Ayakkabıdan çantaya Uzanan Marka Genişletme Stratejisi

Crocs’un Ayakkabıdan Çantaya Uzanan Marka Genişletme Stratejisi

Selin ERDAL

Bir markanın büyümesi çoğu zaman yeni ürünler üretmekten çok daha fazlasını gerektirir. Asıl mesele, tüketicinin zihninde yer etmiş marka kodlarını farklı kategorilere taşıyabilmek.
Crocs’un son dönemde çanta kategorisine yaptığı yatırım da bu açıdan dikkat çekici bir örnek sunuyor. Bugün karşımıza çıkan tote çantalar, markanın ayakkabı dünyasındaki karakterini farklı bir kullanım alanına taşıyor.

Crocs CharmCrocs’un hikayesi 2002 yılında Colorado’da üç ortakla, George Boedecker Jr., Lyndon “Duke” Hanson ve Scott Seamans ile başladı. Çıkış noktası oldukça spesifikti: Tekne kullanıcıları için suya dayanıklı, hafif, kaymaz ve güverte üzerinde iz bırakmayan bir ayakkabı geliştirmek.
Ürün, Foam Creations tarafından geliştirilen kapalı hücreli reçine malzemeden üretiliyordu. Daha sonra Croslite adıyla Crocs’un temel malzeme teknolojisine dönüşecek bu yapı; hafifliği, suya dayanıklılığı ve ayağın formuna uyum sağlamasıyla ürünü geleneksel tekne ayakkabılarından ayırıyordu. İlk model Beach, 2002’de Fort Lauderdale Boat Show’da tanıtıldı.

Ancak ürünün hikayesi tekne güvertesinde kalmadı. Crocs’un rahatlığı ve kolay kullanımı kısa sürede farklı kullanıcı gruplarının ilgisini çekti. Bahçıvanlardan sağlık çalışanlarına, restoran çalışanlarından günlük kullanım için rahat ayakkabı arayan tüketicilere kadar genişleyen kitle, markanın ilk hedef kitlesinin çok ötesine geçti. 2003 itibarıyla ürünler daha geniş bir pazara sunulmaya başlandı.
Bu dönüşüm, Crocs’un gelecekteki marka stratejisinin de ilk işaretlerinden biriydi: Ürünün belirli bir kullanım amacı için geliştirilmesi, onun başka yaşam tarzlarına adapte olmasını engellemiyordu.

Fonksiyonun Marka Kimliğine Dönüşmesi

Crocs’u bugün yalnızca bir ayakkabı markası olarak değerlendirmek, markanın son yirmi yılda oluşturduğu kültürel etkiyi eksik okumaktır. İlk bakışta kolayca tanınabilen form, havalandırma delikleri, canlı renkler ve hafif yapı zaman içinde markanın görsel kodlarına dönüştü. Bu kodların en güçlü tamamlayıcılarından biri ise Jibbitz oldu. Crocs’un deliklerine takılabilen küçük aksesuarlar, tüketiciye ayakkabısını kişiselleştirme imkanı sundu. Böylece ürün, markanın tasarladığı nihai bir obje olmaktan çıkarak kullanıcının kendi kimliğini yansıtabileceği bir yüzeye dönüştü.

Jibbitz’in hikayesi de aslında bu kişiselleştirme fikrinin ne kadar doğal bir tüketici davranışından doğduğunu gösteriyor. 2005’te Colorado’da yaşayan Sheri Schmelzer, çocuklarının Crocs’larını süslemek için ayakkabının deliklerine küçük çiçekler, taşlar ve farklı objeler takmaya başladı. Bu basit fikir kısa sürede bir ürüne dönüştü ve Jibbitz, Crocs’u kişiselleştirmek isteyen tüketiciler arasında hızla yayılmaya başladı. Özellikle çocuklar ve gençler, farklı charm’ları bir araya getirerek ayakkabılarını kendi zevklerine göre değiştirmeye büyük ilgi gösterdi. Böylece ayakkabının üzerindeki delikler yalnızca fonksiyonel bir detay olmaktan çıkıp dönemin popüler kişiselleştirme kültürünün bir parçası haline geldi. Charm kullanımı zamanla Crocs’un kendine özgü görsel dilinin de önemli bir parçasına dönüşürken ayakkabıyı kişiselleştirme fikrini de moda dünyasına taşıdı. Jibbitz’in kısa sürede büyümesi üzerine Crocs, 2006’da markayı satın aldı.

Crocs Marka çantaCrocs’un yeni tote modelleri tam da bu marka mirasının üzerine kuruluyor.

Markanın çanta kategorisinde farklı tote, crossbody ve sırt çantası seçenekleri bulunurken özellikle EVA malzemeden üretilen tote modelleri Crocs’un karakteristik estetiğini doğrudan taşıyor. Geniş hacimli yapıları, hafif materyalleri ve günlük kullanım odaklarıyla çantalar; plajdan şehir hayatına, seyahatten gündelik kullanıma kadar farklı senaryolara konumlanıyor.
Fakat burada asıl dikkat çekici nokta çantanın “Crocs gibi” görünmesi.

Classic Large Tote modelinde Crocs’un ayakkabı tabanlarını hatırlatan yüzey detaylarından markanın ikonik delik sistemine kadar birçok unsur yeni kategoriye aktarılıyor. Daha da önemlisi, çanta üzerinde Jibbitz kullanımına izin veren bölümler bulunuyor. Böylece markanın yıllardır ayakkabılar üzerinde kullandığı kişiselleştirme sistemi çanta kategorisine de taşınıyor.
Yani Crocs, yeni bir çanta tasarlarken marka kimliğini yeniden kurmak zorunda kalmıyor. Halihazırda tüketici tarafından tanınan tasarım dilini yeni bir yüzeye uyguluyor. Bu, klasik bir marka genişletme stratejisinin güncel bir örneği olarak görülüyor.

Crocs’un burada yaptığı en önemli hamle, yeni bir kategoriye girerken geçmişte oluşturduğu tasarım dilini koruması.
Crocs’un temel marka kodları oldukça net: Konfor, fonksiyonellik, renk, kişiselleştirme ve kendini ifade etme. Tote çanta bu kodların tamamını yeni bir ürün kategorisinde bir araya getiriyor. Böylece tüketici Crocs ile kurduğu ilişkiyi yalnızca ayakkabı üzerinden sürdürmek zorunda kalmıyor.

Bu noktada ürün kategorisinin genişlemesi, markanın günlük hayattaki temas noktalarını da artırıyor. Bir tüketici Crocs’un clog modelini giymediği bir gün bile Crocs tote taşıyabiliyor. Böylece marka, gardırobun farklı noktalarına yerleşebilecek yeni bir alan kazanıyor.
Üstelik tote kategorisinin kendisi de bu stratejiyi destekliyor.

Çantanın geniş hacmi ve günlük kullanım esnekliği, Crocs’un uzun süredir vurguladığı rahatlık ve fonksiyonellik anlayışıyla doğal bir uyum taşıyor.
Tote çantaların Crocs açısından en güçlü taraflarından biri ise ayakkabıda olduğu gibi kişiselleştirilebilir olması.

Moda tüketicisinin ürünle kurduğu ilişki giderek daha fazla bireysel ifade üzerinden şekilleniyor. Tüketici hazır bir ürünü satın alırken aynı zamanda onu kendi stiline uyarlayabileceği alanlar arıyor. Crocs, Jibbitz sistemiyle bu davranışı yıllar önce kendi ürün ekosisteminin bir parçası haline getirmişti. Şimdi aynı fikir çantaya taşınıyor. Her kullanıcının farklı charm kombinasyonları oluşturabilmesi, aynı çantanın birbirinden farklı görünümlere kavuşmasını sağlıyor.

Crocs’un tekne güvertesinde başlayan hikayesi bugün oldukça farklı bir noktaya ulaşmış durumda. Başlangıçta belirli bir probleme çözüm üretmek amacıyla tasarlanan bir ayakkabı, zaman içerisinde güçlü bir marka kimliğine dönüştü. Şimdi bu kimlik, ayakkabının sınırlarını aşarak çanta kategorisine taşınıyor.

Belki de Crocs’un bugün geldiği noktayı en iyi anlatan şey, bir zamanlar tekne güvertesinde işlev gören bir ürünün şimdi günlük hayatın farklı alanlarında marka kimliğini taşıyan bir aksesuara dönüşmüş olması…

Anahtar Sözcükler: Crocs, marka, ayakkabı, çanta, ürün, tüketici, tote, kullanım, kişiselleştirme, Selin Erdal, Jibbitz