Türkiye Emisyon Ticaret Sistemi Yönetmeliği, 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete’de yayımlandı. Bu gelişme, sürdürülebilir tedarik zinciri yönetimi ve sorumlu satınalma anlayışının önemini artırıyor. Şirketlerin karbon emisyonlarını, üretim süreçlerini ve tedarikçi seçimlerini sürdürülebilirlik hedefleriyle birlikte değerlendirmeleri gerekiyor. Satınalma ve tedarik zinciri ekiplerinin gündeminde maliyet, kalite ve teslimatın yanında sürdürülebilirlik verileri ve tedarikçilerin sürdürülebilirlik performansı daha fazla yer alıyor.
Bu ay dergimizdeemisyon ticaret sistemini, Türkiye Sürdürülebilirlik Raporlama Standartlarını (TSRS) ve tedarik zincirinde sürdürülebilirlik risklerini farklı yönleriyle ele alıyoruz. Bu başlıklar bizi ortak bir soruya yöneltiyor: Şirket olarak tedarikçilerimizle birlikte sürdürülebilirlik alanındaki düzenlemelere ve bunların uygulamadaki gerekliliklerine ne kadar hazırız?
Ülkemizin sürdürülebilirlik göstergeleri de bu soruyu değerlendirmek için önemli ipuçları sunuyor. Türkiye, 2026 Sürdürülebilir Kalkınma Amaçları (SKA) Endeksi’nde 169 ülke arasında 70,24 puanla 77. sırada yer alıyor. Geçen yıl 70,6 puanla 73. sıradaydık. Güçlü üretim kapasitemiz ve sanayi altyapımız düşünüldüğünde, bu tablo geliştirmemiz gereken alanlara işaret ediyor.
Satınalma ve tedarik zinciri ekipleri açısından bu göstergeler, ülke, sektör ve tedarikçi risklerini birlikte değerlendirmenin önemini ortaya koyuyor. Kaynak araştırması ve tedarikçi seçiminde ekonomik verilerle birlikte çalışma koşullarını, çevresel performansı ve kurumsal yapıyı da incelememiz gerekiyor. SKA Endeksi, hangi alanlarda daha fazla araştırma ve doğrulama yapmamız gerektiğini gösteren bir erken uyarı kaynağı sunuyor.
Önümüzdeki dönemde satınalma yöneticilerinin “Kimden, hangi kalite ve hangi fiyatla satın alıyorum?” sorusuyla birlikte “Hangi ülkeden, hangi koşullarda ve nasıl bir değer zincirinden satın alıyorum?” sorusuna da cevap vermeleri gerekecek.
Bu sorulara sağlıklı cevaplar verebilmek, ekiplerin bilgi ve yetkinliklerini geliştirmesini gerektiriyor. Sürdürülebilir Tedarik Zinciri Yönetimi Eğitimi, satınalma ve tedarik zinciri ekiplerinin Kapsam 3 emisyon verilerini, tedarikçi performansını, müşteri beklentilerini ve değer zinciri risklerini birlikte değerlendirebilmesini amaçlıyor.
Eğitim, şirketlerin karar alma kalitesini ve analiz kapasitesini güçlendirirken insan kaynağını da geleceğe hazırlamayı hedefliyor. Satınalma profesyonelleri; sürdürülebilirlik, mevzuat ve risk analizi alanlarındaki yetkinliklerini satınalma kararlarına yansıtabildikleri ölçüde şirketlerine stratejik değer katacak. Katkılarından dolayı tüm yazar ailemize teşekkür ederim.
Geçenlerde Linkedin’de bir duyuru yapmıştım, Nijerya’dan Globus Bank’ın açacağı bir akreditife bir Türk Bankamız teyit ekler mi diye, bırakalım teyit eklemeyi bu bankanın hiçbir Türk bankasıyla muhabirlik ilişkisi bile yok, yani güvenli bir yolla şifreli bir şekilde akreditif gönderilemez. Öncesinde çok bankamıza sordum, baktım çoğu olumsuz atladığımız banka olmasın diye Linkedin üstünden denedim ama o da olmadı.
Bu şu demek; ihracatçımızın işi oldukça zor, özellikle ilk işlerde ve büyük rakamlı satışlarda pek kimse bize hemen yüzde 40/50 peşin, kalan yükleme öncesi öderim demez.
Bununla birlikte Kur dönem dönem uygun olmasa da ihracat yapmak çok önemli, peki niye?
Dünya pazarlarından daha çok pay almak,
İç pazara olan bağımlılığı azaltmak,
Pazar dalgalanmalarını dengede tutmak,
Fazla üretim kapasitesini satmak,
Ölçek ekonomisi elde etmek,
Daha uygun finansman sağlamak, finans kuruluşlarının olumlu bakışı,
Rekabet gücünü artırmak,
Uluslararası marka, kalite bilinci yaratmak, teknoloji geliştirmek, küresel şirket olmak,
Kaliteyi artırmaya özendirip firmayı daha üst lige taşımak,
İlave istihdam yaratmak,
İç piyasadaki ticari riskleri azaltmak,
Şirketinizin uluslararası iş kültürünü geliştirmek,
500 bin dolar üstü ihracatta yeşil pasaport imkanı,
Dış ticaret ve cari açığın azalmasına yardımcı olmak, ülke ekonomisine katkı
İhracatı düşünüyorsak, işimizi büyütmek istiyorsak pek tabii imkanlar ölçüsünde özgün ve yüksek katma değerli üretime yönelmek önemli, özellikle yeni nesil mühendislik çözümleri, inovasyon ve niş teknolojilere odaklanmak bizi öne çıkarır.
Bunları yaptık, müşteri bulduk konu yine tahsilata geliyor, yani etkin ihracatın finansmanı yönetimi.
Afrika konusuna dönecek olursak, ihracat satışta özellikle akreditif Afrika ihracatlarında hem Alıcı hem Satıcı için önemi bir çözüm seçeneğidir. Her üründe, firmada kullanılmıyor olsa da işlem bazlı denenebilir.
Türk bankalarımızın teyit eklemesi için Nijerya’da 2/3 banka ismi öne çıkmış olsa da bir Alıcının kısa sürede başka bankada kredi limiti oluşturup akreditif açması oldukça zordur.
Bu işlemde biz B planı ile akreditifi aldık ama Afrika’ya ihracat sanıldığı kadar kolay değil!
Sonraki yazımızda teyitli akreditif nedir, ihracat satışta niye önemli bu konuya değineceğiz.
Neden Aynı Karar Bugün Doğru, Yarın Yanlış Görünebilir?
M. Efsun Yüksel Tunç
Eğitmen ve Yönetim Danışmanı
Satın alma profesyonelleri olarak hepimiz benzer bir durumu yaşamışızdır. Bir tedarikçi seçilir. Uzun analizler yapılır. Alternatif teklifler değerlendirilir. Riskler konuşulur. Sözleşmeler hazırlanır. Karar alınır. İlk aylarda her şey planlandığı gibi ilerler. Sonra…
Dünyanın bir yerinde savaş çıkar. Yeni bir regülasyon yürürlüğe girer. Enerji maliyetleri beklenmedik şekilde yükselir. Bir liman kapanır. Kur dengeleri değişir. Tedarik zinciri kırılır. Ve toplantı odalarında aynı soru yankılanmaya başlar.
“Bu tedarikçiyi neden seçtik?”
Oysa çoğu zaman asıl soru bu değildir. Asıl soru şudur: “O gün elimizdeki bilgilerle daha iyi bir karar vermemiz gerçekten mümkün müydü?”
İşte satın alma profesyonellerinin üzerinde daha fazla düşünmesi gereken konu tam olarak budur. Çünkü bir kararın doğruluğu ile sonucunun olumlu olması aynı şey değildir.
Kararlar geleceği bilerek verilmez.
İş dünyasında geçmişe dönüp kararları eleştirmek oldukça kolaydır. Bugünün bilgisiyle dünün kararlarını değerlendirmek ise insan zihninin en büyük tuzaklarından biridir. Psikolojide buna hindsight bias yani geriye dönük yanılgı adı veriliyor. Psikolog Baruch Fischhoff’un çalışmaları gösteriyor ki insanlar bir olay gerçekleştikten sonra onun zaten öngörülebilir olduğunu düşünme eğilimindedir. Başka bir ifadeyle sonucu öğrendikten sonra geçmiş bize olduğundan daha açık görünmeye başlar.
Oysa karar alınırken kimsenin elinde bugünkü bilgiler yoktu. Satın alma tam da bu nedenle diğer birçok fonksiyondan ayrılır. Çünkü satın alma geleceği bilerek değil belirsizlik içinde en iyi kararı vermeye çalışarak ilerler.
Belirsizlik artık istisna değil.
Son beş yılı düşündüğümüzde bunu çok net görebiliyoruz. Pandemi. Küresel konteyner krizi. Çip tedarikindeki darboğazlar. Rusya-Ukrayna savaşı. Kızıldeniz’de yaşanan lojistik sorunlar. Enerji maliyetlerindeki dalgalanmalar. ESG ve sürdürülebilirlik regülasyonları. Yapay zekânın tedarik süreçlerini dönüştürmeye başlaması.
Bu gelişmelerin hangisi satın alma ekiplerinin kontrolündeydi?
Hiçbiri. Ancak alınan kararların tamamını etkilediler. İngiliz istatistikçi David Spiegelhalter, The Art of Uncertainty adlı kitabında çok önemli bir gerçeği hatırlatıyor. Hayatın birçok alanında olduğu gibi iş dünyasında da bazı sonuçlar yalnızca kararlarımızın değil, kontrol edemediğimiz değişkenlerin de ürünüdür. Bu nedenle iyi kararlar bazen kötü sonuçlar doğurabilir. Kötü kararlar ise beklenmedik şekilde olumlu sonuçlanabilir. Bu durum kararın kalitesini değiştirmez. Yalnızca içinde bulunduğumuz dünyanın belirsiz olduğunu gösterir.
İyi satın alma geleceği tahmin etmek değildir.
Davranış bilimci ve eski profesyonel poker oyuncusu Annie Duke, Thinking in Bets adlı kitabında yöneticilere çok önemli bir öneride bulunuyor. Kararları değerlendirirken sonuca değil karar alınırken izlenen düşünme sürecine odaklanın. Çünkü doğru süreçler uzun vadede doğru sonuç üretme olasılığını artırır. Tek bir sonuca bakarak karar kalitesini ölçmek ise yanıltıcıdır. Bu yaklaşım satın alma için son derece değerlidir. İyi satın alma en düşük fiyatı bulmak değildir.
İyi satın alma doğru bilgiyi toplamak, alternatifleri değerlendirmek, riskleri görünür kılmak, farklı senaryolar hazırlamak ve değişen koşullara uyum sağlayabilecek esnekliği oluşturmaktır.
Dolayısıyla iyi bir satın alma yöneticisinin başarısı yalnızca maliyet avantajıyla ölçülemez. Karar verme kalitesi de en az sonuç kadar önemlidir.
Geleceğin Satın Alma Profesyonelleri
Philip Tetlock’un uzun yıllar süren Superforecasting araştırmaları ilginç bir gerçeği ortaya koyuyor. En başarılı tahminciler geleceği bilen insanlar değildir. Yeni bilgi geldikçe görüşlerini güncelleyebilen insanlardır. Bu bulgu satın alma dünyası için de güçlü bir mesaj içeriyor. Çünkü günümüzde rekabet avantajı, geleceği kusursuz tahmin etmekten değil değişen koşullara hızla uyum sağlayabilmekten geçiyor.
Artık tek tedarikçiye güvenen yapılar yerini çoklu kaynak stratejilerine bırakıyor. Tek senaryolu planlama yerini alternatif senaryolara bırakıyor. Katı süreçler yerini çevik karar mekanizmalarına bırakıyor. Satın alma fonksiyonu artık yalnızca maliyet yöneten değil belirsizlik yöneten stratejik bir iş ortağına dönüşüyor.
Liderlik Açısından Bakınca
Burada liderlerin de önemli bir sorumluluğu bulunuyor. Eğer yöneticiler yalnızca kötü sonuçlanan kararları sorgularsa kimse risk almak istemez. Kimse alternatif öneri sunmaz. Kimse yenilik deneme cesareti göstermez. Çünkü insanlar süreçlerinin değil, yalnızca sonuçlarının değerlendirileceğini düşünür. Oysa güçlü organizasyonlar farklı bir kültür oluşturur. Toplantılarda şu soruyu sorarlar: “Bu karar alınırken hangi varsayımlardan hareket ettik?” “Bugün yeni bilgiler ışığında neyi farklı yapardık?”
Bu yaklaşım suçlu aramaz. Öğrenme fırsatı arar. İşte sürdürülebilir başarı da tam burada başlar.
Belki de satın alma profesyonelleri olarak kendimize sormamız gereken soru artık şudur:
“Doğru karar vermeye mi çalışıyoruz?” Yoksa “Belirsizlik içinde mümkün olan en iyi karar sistemini mi kuruyoruz?”
Çünkü geleceğin başarılı satın alma organizasyonları, hiç hata yapmayanlar olmayacak. Belirsizlik arttığında bile öğrenmeye, uyum sağlamaya ve kararlarını güncellemeye devam eden organizasyonlar olacak. Ve belki de satın alma dünyasında en çok hatırlamamız gereken cümle şu:
Bir kararın değeri, sonucu açıklandıktan sonra değil; alındığı günün bilgisi, cesareti ve muhakemesiyle değerlendirilmelidir.
Yöneticiye Not
Kararlarınızı değerlendirirken şu üç soruyu mutlaka sorun:
Karar alınırken elimizde hangi bilgiler vardı?
Hangi riskleri öngörebilmiş, hangilerini öngörememiştik?
Bugün öğrendiklerimiz, gelecekteki karar süreçlerimizi nasıl geliştirebilir?
Başarılı satın alma, hatasız karar vermek değil; her karardan daha iyi karar vermeyi öğrenmektir.
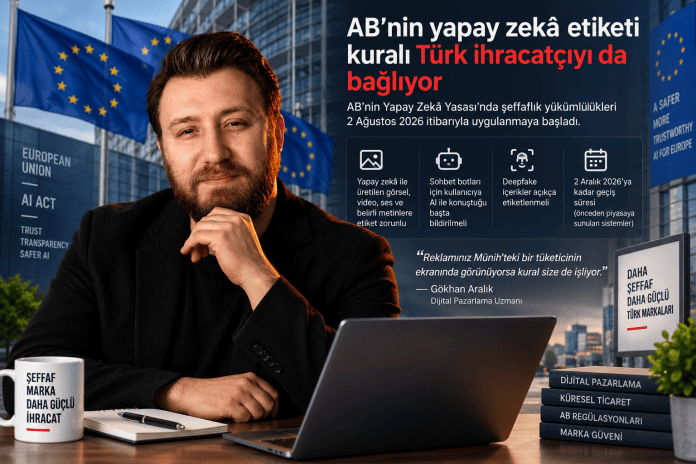
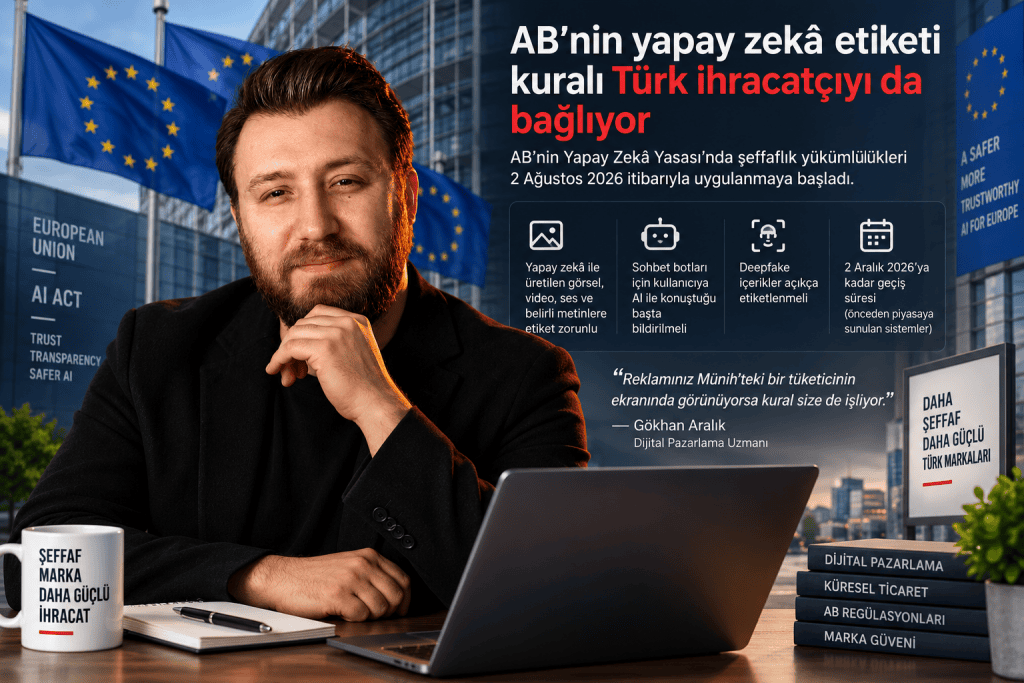
Avrupa Birliği’nin 1 Ağustos 2024’te yürürlüğe giren Yapay Zekâ Yasası‘nın şeffaflık yükümlülükleri, 2 Ağustos 2026 itibarıyla uygulanmaya başladı. Düzenlemeye göre yapay zekâ tarafından üretilen ya da değiştirilen fotoğraf, video, ses kaydı ve belirli metin içeriklerine, bunların yapay zekâ üretimi olduğunu gösteren makine tarafından okunabilir işaretler eklenmesi gerekiyor. Sohbet botları, kullanıcıya bir insanla değil yapay zekâyla konuştuğunu etkileşimin başında bildirmek zorunda. Deepfake içeriklerin açıkça etiketlenmesi zorunlu.
AB Komisyonu, 2 Ağustos 2026’dan önce piyasaya sunulmuş sistemler için teknik işaretleme yükümlülüklerinde 2 Aralık 2026’ya kadar geçiş süresi tanıdı. Yasa, sistemin çıktısı AB içinde kullanılıyorsa AB dışındaki sağlayıcıları da kapsıyor; kurallara uymayan firmalar para cezasıyla karşı karşıya. Yalnızca kişisel amaçla kullanım ile sanatsal ve hicivsel içerikler kapsam dışında tutuldu.
“Yasa Brüksel’de çıktı, İstanbul’daki üretici kendini kapsam dışı sanıyor”
Türkiye ve Almanya pazarlarında çalışan dijital pazarlama uzmanı Gökhan Aralık, Türk ihracatçıların düzenlemeyi büyük oranda fark etmediğini belirterek şunları söyledi: “Reklamınız Münih’teki bir tüketicinin ekranında görünüyorsa kural size de işliyor. Yapay zekâyla üretilmiş bir ürün görseli, sentetik bir tanıtım videosu ya da gerçek müşteri gibi sunulan yapay bir yorum artık hukuki risk. Türkiye’de e-ticaret için yapay zekâ destekli reklamlarda şeffaflık kuralları 1 Ağustos’ta zaten başladı; AB tarafı bunun üzerine geliyor.”
“Alman tüketici için mesele ceza değil güven”
Gökhan Aralık’a göre asıl risk hukuki değil ticari: “Alman tüketici bir reklamın yapay zekâ ürünü olduğunu fark edip bunun belirtilmediğini gördüğünde markayı bir daha ciddiye almıyor. Yasa bu refleksi hukuka dökmüş oldu.”
Aralık, düzenlemenin bir fırsat da taşıdığını belirtti: “Kuralları erken uygulayan Türk işletmesi, Avrupa’daki rakiplerinin çoğundan önce şeffaf marka konumunu alabilir. Etiket bir yük değil, güven işareti olarak kullanılabilir. Ama bunun için önce kuralın varlığından haberdar olmak gerekiyor.”
Personel giriş-çıkışlarının parmak izi veya avuç içi taramasıyla kaydedilmesi, işverenlerin sıklıkla başvurduğu ve günlük hayatta sıradanlaşmış bir takip yöntemi olup, Kişisel Verileri Koruma Kurumu, 27 Ağustos 2026 tarihinde yayımladığı kamuoyu duyurusu ile bu “sıradan” uygulamanın işverenler için ciddi bir hukuki risk taşıdığını ortaya koymuş durumda. Kurum, 29.04.2026 tarihli ve 2026/921 sayılı “Mesai Takibi Amacıyla Biyometrik Veri İşlenmesi Hakkında İlke Kararı” duyurusu sonrasında farklı sektörlerden iletilen çok sayıdaki görüş talebi sebebiyle hazırlandığını ifade ettiği açıklamasında, biyometrik veri kullanımının hangi hallerde hukuka aykırı sayılacağını somut şekilde belirlemiştir.
Bu yazımda, duyurunun İK uygulamaları açısından ne anlama geldiğini kısaca özetlemekteyim.
a) Biyometrik Veri Kullanımı Yasak Değil Ancak Yalnızca Mesai Takibi Amacıyla Kullanılması Ölçüsüzdür.
Kurum’un duyurusu ve dayanağı olan İlke Kararı, işyerlerinde biyometrik sistem kullanımını tamamen yasaklamıyor. Öyle ki işveren; kritik bir altyapıya erişimin sınırlandırılması, yüksek güvenlik gerektiren bir alana yalnızca yetkili kişilerin girmesinin sağlanması gibi meşru, net ve somut olduğunu ispatlayabildiği amaçlarla biyometrik doğrulama sistemi kurabilecek olduğudur.
İşverenlerin her ne kadar çalışma sürelerini takip etme, belgelendirme vb. yükümlülükleri nedeniyle ya da işletmesel sebeplerle, sınırlı şekilde veri toplama yetkisine haiz olduğu kabul edilse de burada asıl belirleyici olan husus, işletmesel zorunlulukların biyometrik veri toplanmaksızın, daha az müdahaleci yöntemlerle yerine getirilip getirilemeyeceğinin tespit edilmesidir.
Öyle ki işverenin, mesai takibi yapmak amacıyla çalışanlarının kişisel verilerine daha az erişim sağlayacak -örneğin çizelgeye imza atma- yöntemler yerine, “kart unutuluyor, şifre paylaşılıyor, en pratiği parmak izi alma” vb. gerekçelerle çalışanlarına ait biyometrik verileri işlemesi, verilere orantısız ve ölçüsüz bir müdahale kabul edilmekle, bu durum da KVKK’nın 4. maddesindeki amaçla bağlantılı, sınırlı ve ölçülü olma ilkesine aykırılık teşkil etmektedir.
b) Duyuruda Öne Çıkan Üç Kritik Nokta
Duyuruda İK uygulamalarını doğrudan ilgilendiren üç önemli tespit bulunuyor:
Birincisi, matematiksel kod savunmasının geçersiz olduğudur: Parmak izi veya avuç içi verisinin doğrudan görüntü olarak değil, algoritmalar aracılığıyla matematiksel bir koda dönüştürülerek saklanması, verinin biyometrik veri niteliğini ortadan kaldırmamakta olup, işverenlerin bu yöndeki savunması da kabul edilmemektedir.
İkincisi açık rızanın tek başına yeterli kabul edilmediğidir: Kurul açıklamasında, biyometrik verinin yalnızca mesai takibi amacıyla işlenmesinin, geçerli bir açık rıza bulunsa dahi ölçülülük ilkesini sağlamayabileceğini vurguluyor. Kart, şifre veya PIN gibi daha az müdahaleci yöntemlerle aynı amaca ulaşmak mümkünse, biyometrik veri kullanımı ölçüsüz kabul edilebiliyor.
Üçüncüsü ise güvenlik istisnasının sınırlı olduğudur: Eğer sistem yalnızca mesai takibi için değil, kritik alanlara erişim kontrolü gibi farklı bir amaçla kullanılıyorsa, burada değerlendirme farklılaşabiliyor. Ancak bu durumda da işveren, kişisel veriye daha yoğun müdahaleyi gerektiren biyometrik veri kullanımı haricinde, güvenliği alternatif yöntemlerle aynı ölçüde sağlayamadığını ispatlamak durumundadır.
c) Duyuru, İş Yerlerinde Kamera Kullanımına İlişkin Duyuruyla Birlikte Okunmalı
Kurum’un bu açıklamasının yalnızca biyometrik veriye ilişkin olduğu düşünülmemeli. Zira Kurum’un 8 Haziran 2026 tarihli “İş Yerlerinde Güvenlik Kamerası Sistemi Kullanımında Dikkat Edilecek Hususlara Dair Kamuoyu Duyurusu” ile birlikte değerlendirildiğinde, KVKK’nın işverenin çalışan üzerindeki denetim ve gözetim yetkisini gitgide daralttığı ve çalışanın kişisel verilerinin korunmasının, işverenin gözetim ihtiyacından üstün tutulduğu anlaşılmalıdır.
Nitekim Kurum’un bu yaklaşım yeni de değil. Anayasa Mahkemesi, 10.03.2022 tarihli ve 2018/11988 başvuru numaralı kararında, bir belediye çalışanının parmak izi ile mesai takibine tabi tutulmasını, Anayasa’nın 20. maddesindeki kişisel verilerin korunmasını isteme hakkının ihlali saymıştı. Kurum’un 2026 tarihli İlke Kararı ve devamındaki açıklama, bu içtihadı idari düzeyde teyit edip somutlaştırıyor.
d) Peki Mezkur Duyuru İşverenler İçin Ne Anlama Geliyor?
İşverenler için mevcut PDKS (Personel Devam Kontrol Sistemi) politikalarını gözden geçirmek artık bir tercih olmaktan çıkarak, zorunluluk haline geliyor. Özellikle de biyometrik sistemin fiili kullanım amacının yazılı olarak somut ve net şekilde belirlenmemiş olması, salt mesai takibinde kart veya şifre gibi daha az müdahaleci yöntemler yerine; parmak izi ya da avuç içi uygulamalarının kullanılmaya devam edilmesi, aydınlatma metni ve açık rıza formlarının güncel mevzuata uyarlanmamış olması gibi durumlar oldukça büyük bir risk teşkil ediyor.
Nitekim konuya ilişkin 2023 yılında verilen emsal bir Kurul kararında, yalnızca mesai takibi amacıyla parmak izi kullanan bir işveren hakkında, açık rızanın unsurlarının tam sağlanmadığı, ayrıca rıza var olsa dahi bu işlemenin ölçülülük ilkesine aykırı olduğu değerlendirilmiş; işletmeye 300.000 TL idari para cezası uygulanmıştı. 2026 yılı için yeniden değerlenen tutarlarla, Kanun’un 18. maddesi kapsamındaki idari para cezalarının üst sınırı 17.092.242,00 TL’ye kadar çıkabiliyor; bu da mevcut sistemini gözden geçirmeyen işverenler için mali riskin her geçen gün katlanarak büyüdüğü anlamına geliyor.
Bu yazıda otomotiv tedarik zincirinde bir proje uyuşmazlığının nasıl geliştiğini ve yargıya taşındığını incelemek istiyorum. Stratejik düzeydeki uyuşmazlık üst kademede patronları ve yönetim ekiplerini ilgilendirse de özellikle sektörde çalışan uzmanlar ve yönetici adayları açısından önemli dersler içeriyor. Çünkü vaka; proje finansmanı, sipariş ve hacim öngörüleri, tedarikçi yatırımları ve taraflar arasındaki risk paylaşımının nasıl ciddi bir ticari uyuşmazlığa dönüşebileceğini gösteriyor.
Otomotiv sektörü zorlu bir sektör. Ülkemizde geçmişi uzun yıllara dayanan köklü ve olgun bir yapıya sahip. Kendine özgü iş alışkanlıkları ve ticari uygulamaları bulunuyor. Bursa, Kocaeli ve Sakarya ise hem ana sanayi hem de güçlü tedarikçi ekosistemi açısından sektörün önde gelen bölgeleri arasında yer alıyor. Bu bölgelerde ana sanayi, tedarikçiler ve alt tedarikçiler arasında yoğun bir üretim ve iş ilişkisi ağı bulunuyor.
Yargıya taşınan bir dava klasörünü birlikte inceleyeceğiz. Bu çalışma öncesinde 10’dan fazla dava dosyasını analiz etmiştik. Her dava incelemesinin ayrı bir riski ve bu riske karşı alınabilecek önlemler bütününü görünür hâle getirdiğini düşünüyorum. Önceki incelemelerin bir kısmına toplu olarak buradan ulaşabilirsiniz.
Bu Vakayı Okumak Size Ne Kazandıracak?
Proje finansman risklerinin tedarik zincirine etkilerini görmek
Üretim hazırlıkları ve kalıp yatırımlarında risk paylaşımını değerlendirmek
Eser sözleşmesi, menfi zarar ve müspet zarar kavramlarını öğrenmek
Taraflar ve Tedarik Zinciri İlişkisi
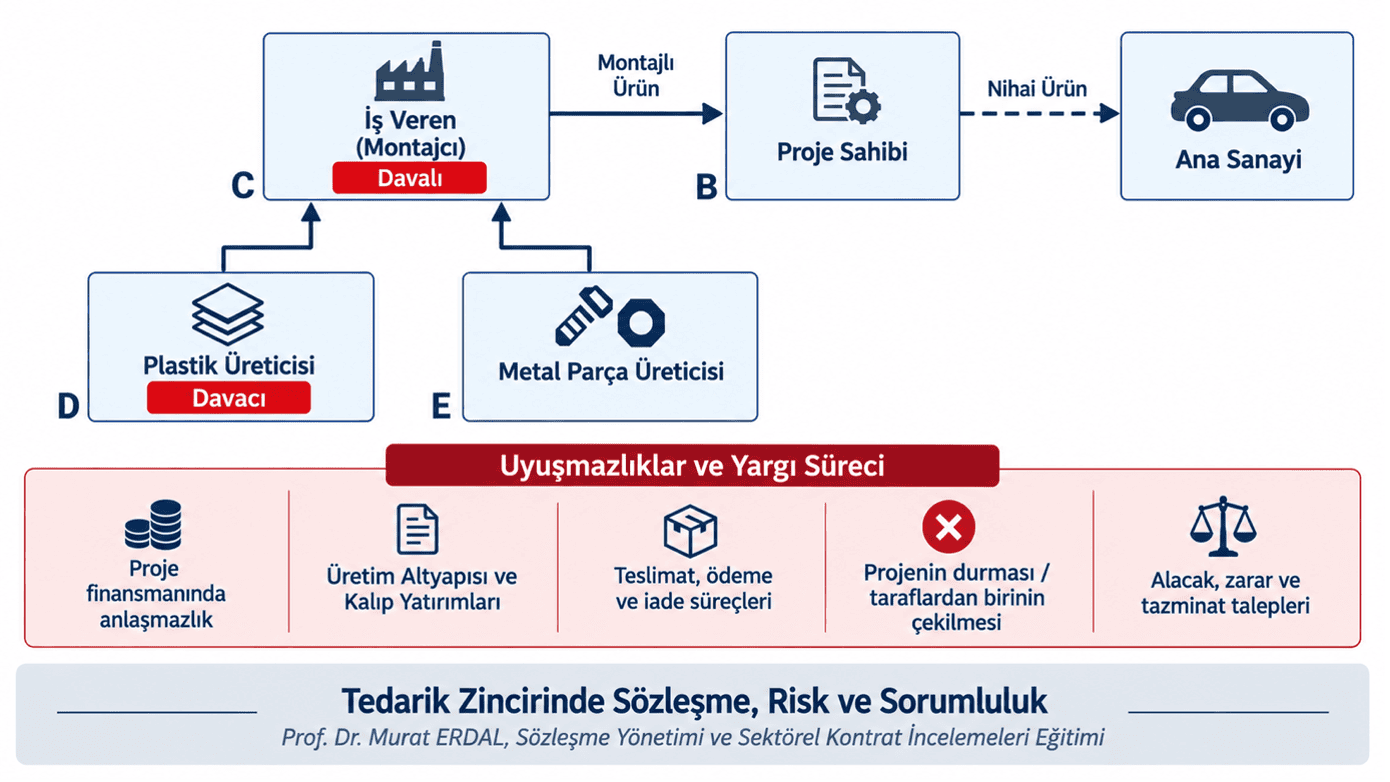
Dava dosyalarını yalın bir yaklaşımla aktarmak, olayın anlaşılmasını kolaylaştırıyor. Taraflara belirli harfler vermek ve iş akışını görselleştirmek, karmaşık ticari ilişkilerin daha rahat takip edilmesini sağlıyor.
Uzun yıllar ticaret mahkemelerinde bilirkişilik yapmış olmama rağmen, zaman zaman bir dava dosyasındaki olayların akışını ve taraflar arasındaki ilişkileri anlamakta benim de zorlandığımı söyleyebilirim.
Aktörlerimiz:
D: Plastik parça üreticisi (Davacı)
E: Metal parça üreticisi
C: Plastik ve metal parçaların montajını yapan firma (Davalı)
B: Proje sahibi kauçuk firması
İş İlişkisi ve Olayın Özeti:
Tedarik zinciri yapılanması, kısaca Proje sahibi (B) ile Montaj firması (C)’nin anlaşması ve Montaj firması (C)’nin iki üreticiyle çalışması üzerine kuruluydu.
Plastik parça üreticisi (D) plastik parçaları, Metal parça üreticisi (E) metal parçaları üretecek; Montaj firması (C) montajı tamamlayarak ürünleri Proje sahibi (B)’ye teslim edecekti. (Şekil -1 )
Montaj firması (C) ile Plastik parça üreticisi (D) arasında imzalanan Genel Satın Alma Şartnamesi’nde, 2016 yılı için 3.000.000 adet, 2017 yılı için 6.000.000 adet üretim öngörülmüş ve tedarikçiden bu miktarlara ilişkin kapasite teyidi alınmıştı.
Sorun, üretimin ilk aşamalarında baş gösterdi. Finansman krizi ile işler kesintiye uğradı. Montaj firması (C)’nin beyanına göre, tarafların katıldığı toplantıda Proje sahibi (B) kendisine düşen yatırım bedelini ödemeyeceğini açıkladı. Bunun üzerine Montaj firması (C), projeden çekildiğini bildirdi. Projenin kesintiye uğramasıyla, yapılan yatırımların ve üretilen parçaların maliyetini kimin karşılayacağı sorunu ortaya çıktı.
Bu aşamada Plastik parça üreticisi (D), üretim için iki kalıp yaptırmış ve plastik parçaların bir bölümünü C’ye teslim etmişti. Teslim ettiği parçaların bedeli ödenmemiş, ürettiğini bildirdiği diğer parti ürünler ise teslim alınmamıştı.
Ödeme anlaşmazlığı çözülemeyince Plastik parça üreticisi (D), sözleşmeyi feshederek 2016 yılında Montaj firması (C)’ye dava açtı. Böylece uyuşmazlık; parça bedelleri, kalıp yatırımı ve sözleşmenin sona ermesinden doğduğu ileri sürülen zararlar üzerinden yargıya taşındı.
Tarafların Talepleri ve Savunmaları
Davacının Talep ve İddiaları — Plastik parça üreticisi (D):
İlk üretim ve teslimat: Plastik parça üreticisi (D), 300.000 adet alt ve 307.200 adet üst plastik olmak üzere toplam 607.200 adet parçayı Montaj firması (C)’ye teslim ettiğini belirtti. Bu teslimat için 64.569,60 TL tutarında fatura düzenlendiğini, ancak bedelin tahsil edilemediğini ileri sürdü.
Teslim alınmayan üretim: D, sipariş verildiğini ileri sürdüğü 1.000.000 adet alt ve 1.285.010 adet üst plastik olmak üzere toplam 2.285.010 adet parçayı üreterek teslime hazır hâle getirdiğini, ancak Montaj firması (C)’nin ürünleri teslim almadığını belirtti. Bu ürünlerin bedeli bilirkişi ek raporunda 205.650,09 TL olarak hesaplandı.
Kalıp yatırımı: Plastik parça üreticisi (D), üretim için iki kalıp yaptırdığını belirterek kalıp yatırım bedelini talep etti. Dosyadaki bilirkişi incelemelerinde kalıp yatırımı ayrıca hesaplandı ve değerlendirildi. (yazar notu: 2016 yılı sonunda 1 ABD doları yaklaşık 3,52 TL)
Dava talebi: D plastik üreticisi, fazlaya ilişkin haklarını saklı tutarak 5.000 TL parça bedeli, 5.000 TL kalıp bedeli ve 1.000 TL zarar karşılığı olmak üzere toplam 11.000 TL’nin avans faiziyle tahsilini istedi. Diğer firmalarla projeye devam etmek üzere anlaşmadığını, sözleşmedeki muhatabının Montaj firması (C) olduğunu belirtti.
Davalı Savunmaları — Montaj firması (C):
Finansman ve projeden ayrılma: Proje sahibi (B) ile finansman anlaşmazlığı yaşandığını ve projeden çekildiğini belirtti.
Sipariş itirazı: Şartnamedeki yıllık üretim miktarlarına rağmen üretimin ayrıca sipariş verilmesine bağlı olduğunu, Plastik parça üreticisi (D)’nin gerekli sipariş bulunmadan üretim ve teslimat yaptığını savundu.
Teslim edilen parçalar: Teslim aldığı 607.200 adet plastik parçayı, Plastik parça üreticisi (D)’nin talebi üzerine iade faturası düzenleyerek Metal parça üreticisi (E)’ye gönderdiğini ileri sürdü.
Projenin devamı: Kendisinin ayrılmasından sonra diğer firmaların projeye devam etmek üzere anlaştığını savundu. Plastik parça üreticisi (D) bu iddiayı ve parçaların aktarılmasına talimat verdiğini kabul etmedi.
Kalıp ve zarar talepleri: Sözleşme uyarınca kalıp bedelinin tedarikçiye ait olduğunu savundu; zarar talebinin açıklanmasını ve davanın reddini istedi.
Yargılama Süreci ve Sonuç
İlk derece mahkemesi, davacı lehine 5.000 TL parça bedeli ve 5.000 TL kalıp yatırım bedeli olmak üzere toplam 10.000 TL’nin avans faiziyle tahsiline karar verdi. 1.000 TL’lik zarar talebi ise reddedildi.
Dosya temyiz yoluyla Yargıtay’a taşındı. Yargıtay ilgili Hukuk Dairesi, temyize konu tutarların her iki taraf bakımından ayrı ayrı, Bölge Adliye Mahkemesi karar tarihi itibarıyla geçerli 000 TL’lik temyiz kesinlik sınırının altında kaldığını belirledi.
Bu nedenle Yargıtay, Mayıs 2025 tarihinde, HMK’nin 362. maddesi ve 366. maddesinin atfıyla 352/1-b maddesi uyarınca tarafların temyiz dilekçelerinin reddine oy birliğiyle karar verdi. Uyuşmazlığın esasına ilişkin bir temyiz incelemesi yapılmadı. Böylece alt derece yargılamasında verilen hüküm Yargıtay tarafından esastan incelenmeden kesinleşmiş oldu.
Satın Alma ve Tedarik Zinciri Yöneticileri Açısından Dersler
Ana sanayi ile tedarik sanayi arasındaki yoğun ilişkiler, birlikte üretme deneyiminin yanında, farklı sorunları ve uyuşmazlıkları da beraberinde getiriyor. Bu ilişkiler içinde yaşanan her vaka, üretim projelerinin ve tedarik zinciri yönetiminin uygulamadaki karşılığını anlamak açısından değerli bir öğrenme alanı sunuyor. İncelediğimiz dosyayı da bu birikimin içinden okumak gerektiğini düşünüyorum.
Bu vakadan çıkarılması gereken dersleri dört ana başlıkta toplamayı uygun buluyorum.
a) Proje Finansman Riskleri ve Tedarik Zincirine Etkileri
Bu vakadaki kırılma noktasını, tarafların bir araya geldiği toplantıda görüyoruz. Davalı montaj firmasının beyanına göre, proje sahibi toplantıda finansal yükümlülüklerini yerine getirmeyeceğini belirtiyor. Bunun üzerine montaj firması projeden çekildiğini bildiriyor. Kısaca, tedarik zincirinde ürün akışı ile para akışının birbirinden ayrı düşünülemeyeceğini görüyoruz.
İş ilişkisinde tarafların birbirini tamamlayan rollerine dikkat çekmek istiyorum. Plastik ve metal parçaların üretilmesi, montaj firmasının işi tamamlayıp proje sahibine teslim edebilmesinin koşulu. Finansman krizi ise birbirine bağlı bu üretim faaliyetlerinin devamını belirsiz hâle getiriyor.
Somut uyuşmazlığın geldiği noktada plastik parça üreticisinin karşısında kalıp yatırımları, bedeli tahsil edilememiş teslimatlar ve teslim alınmadığını ileri sürdüğü ürünler bulunuyor. Tedarik zincirindeki finansal bağımlılığı burada açık biçimde görüyoruz. İyi niyetlerle çıkılan bir yolculuğun ortasında, yapılan yatırımlar ve üretim maliyetleri şirketinizin omuzlarında bir yüke dönüşebiliyor. Ortada bir satın alma şartnamesinin bulunması da tek başına şirketinizi bu risklerden korumaya yetmeyebiliyor.
Tedarikçi İlişkileri ve Tedarikçi Performans Yönetimi eğitimlerimizde imalatçı firmaların üretim yeteneklerini, kapasitelerini ve teslim sürelerini yakından inceliyoruz. Ancak bu vaka, meselenin diğer tarafını gösteriyor. Tedarikçi üretim yükümlülüğünü yerine getirebilecek durumda olsa bile projenin finansman yapısındaki bir sorun bütün tedarik zincirini etkileyebiliyor. En yalın ifadeyle tedarikçinin karşı karşıya kaldığı durum şu: “Ben üretimimi yaptım ama ödememi alamıyorum.”
Öyleyse “tedarik zinciri karşılıklı güven üzerine kurulur” sözünü yabana atmamalıyız. Alıcı ne kadar güvenilir? Zincir ne kadar güvenilir? Projenin finansman yapısı ne kadar güvenilir? Yatırımı kimin finanse edeceği, ödemelerin hangi aşamada yapılacağı ve bir aksamanın diğer firmaları nasıl etkileyeceği, üretimin devamlılığıyla doğrudan ilişkili. Dolayısıyla müşterinin ödeme gücünü değerlendirirken, içinde bulunduğu projenin finansman koşullarını da anlamak gerekiyor.
b) Üretim Hazırlıkları ve Kalıp Yatırımlarında Risk Paylaşımı
İkinci konu, öngörülen üretim hacmi ile bu hacme güvenilerek yapılan yatırım arasındaki ilişki. Otomotiv sektöründeki yerleşik iş uygulamalarında genel satın alma şartnamesi ve sipariş formları, alıcı ile tedarikçi arasındaki ilişkinin temelini oluşturuyor. İncelediğimiz davada da şartnamenin sipariş, üretim ve kalıp bedeline ilişkin hükümleri sıklıkla gündeme geliyor.
İki yıl için toplam 9 milyon adet üretim öngörülüyor ve tedarikçiden bu miktarlara ilişkin kapasite teyidi alınıyor. Buna karşılık montaj firması, üretimin ayrıca verilecek siparişlere bağlı olduğunu savunuyor. Vakanın satın alma açısından temel açmazı belki de burada ortaya çıkıyor: Tedarikçi yatırımını toplam proje hacmine göre değerlendirirken alıcı yalnızca verdiği siparişleri esas alıyorsa, gerçekleşmeyen hacmin yatırım yükü kimde kalacak?
Burada tarafların müzakere gücünü de dikkate almak gerektiğini düşünüyorum. Genel şartname tedarikçinin yükümlülüklerini ayrıntılı biçimde düzenlerken, alıcının uzun vadeli taahhütleri daha sınırlı kalabiliyor. Müşteriyi kaybetme kaygısı ve gelecekteki iş beklentisi ise tedarikçinin bu koşulları müzakere etmesini zorlaştırabiliyor.
Sektörde uzun vadeli proje hacmi üzerinden fiyat istenmesi, tedarikçinin maliyet hesabını da şekillendirebiliyor. Kalıp ve üretim hazırlığı giderlerini beklenen üretim miktarına dağıtan bir işletme, bu hacme güvenerek daha uygun birim fiyat verebiliyor. Ancak fiyatın oluşumunda esas alınan miktar, aynı ölçüde alım taahhüdüne dönüşmeyebiliyor. Siparişler kesildiğinde, teslim edilen parçaların bedeli ödense bile yatırımın bir bölümü karşılanmamış kalabiliyor. Dolayısıyla “Kalıp bedelini tedarikçi karşılar”koşulunu, bu yatırımın hangi üretim hacminde ve ne kadar sürede geri kazanılacağından ayrı düşünemeyiz.
Üstelik proje hacminin gerçekleşmemesi yalnızca kalıp yatırımını etkilemiyor. Müşterinin taahhütlerini yerine getirmemesi veya siparişlerin beklenmedik biçimde kesilmesi durumunda, projeye özgü stoklar, üretim hazırlıkları ve diğer maliyetler tedarikçinin üzerinde kalabiliyor. Bunun nakit akışı ve işletme sermayesi üzerindeki etkisi özellikle küçük ve orta ölçekli tedarikçiler açısından ağır olabilir. Bir proje riski, doğru yönetilmediğinde tedarikçinin finansal sürdürülebilirlik riskine dönüşebilir.
c) Uyuşmazlığın İşletmeye Maliyeti ve Yönetim Zamanı
Üçüncü konu ise anlaşmazlığın ardından başlayan uzun yargı yolculuğu. Kasım 2016’da açılan dava; istinaf, yeniden yargılama ve temyiz aşamalarından geçerek Mayıs 2025’e kadar uzanıyor. On yıla yaklaşan bu süreçte siparişler, üretim miktarları, teslimatlar ve kalıp maliyetleri tekrar tekrar değerlendiriliyor. Farklı bilirkişi raporları ve ek raporlar da her noktada aynı sonuca ulaşmıyor. Bilirkişilerin kalıp bedelinden sorumluluk ve zarar hesabına ilişkin değerlendirmeleri arasındaki çelişkiler, istinaf incelemesinde de gündeme geliyor.
İşletme açısından bunun karşılığı yalnızca avukatlık, bilirkişi ve yargılama giderleri değil. Yıllar boyunca dosyaya ayrılan yönetim zamanı, çalışan emeği, belge hazırlığı ve kurumsal hafıza ihtiyacı da uyuşmazlığın görünmeyen maliyetleri arasında. Dava konusu tutar ile davanın işletmeye toplam maliyeti aynı şey değil.
Uyuşmazlıkların yıllar sonra dahi yeniden incelenebileceği düşünüldüğünde, proje sırasında alınan kritik kararların izlenebilir olması ayrıca önem taşıyor. Üretime kimin onay verdiği, siparişin hangi belgeyle oluştuğu, sevkiyat talimatının kim tarafından verildiği ve proje kapsamındaki değişikliklerin nasıl onaylandığı kayıt altına alınmalı. Bugün işletme içinde herkes tarafından bilindiği düşünülen bir kararın, yıllar sonra belgeler üzerinden ispat edilmesi gerekebilir.
d) Adım Adım Hukuki Kavramlarla Yakınlık Kuralım
İyi bir yönetici olmanın temel yapıtaşlarından biri de kuşkusuz mevzuata ve hukuki kavramlara hakim olmaktır. Bu alanda kararlı adımlarla ilerledikçe, bir süre sonra olaylara daha zengin bir bakış açısıyla yaklaşmaya başlarsınız. Her dava dosyasında birkaç yeni kavram öğrenerek ilerlersek, bir yılın sonunda önemli bir mesafe kat etmiş oluruz.
Bu yazıda öncelikle eser sözleşmesi, menfi zarar ve müspet zarar kavramlarını gündeminize almanızı ve bunlar üzerinde ek incelemeler yapmanızı öneriyorum. Ben burada ilgili kanun hükümlerine ve dava dosyasında yer verilen açıklamalara kısaca yer vereceğim. Böylelikle yargı sürecinde kullanılan hukuki kavramları da adım adım tanımış olacağız.
Eser Sözleşmesi (Türk Borçlar Kanunu – 6098) Madde 470- Eser sözleşmesi, yüklenicinin bir eser meydana getirmeyi, iş sahibinin de bunun karşılığında bir bedel ödemeyi üstlendiği sözleşmedir.
Dava dosyasından; Kural olarak sözleşmenin haklı feshi halinde fesheden, akdin hükümsüzlüğünden kaynaklanan zararın tazminini isteyebilir.
Menfi (Olumsuz) Zarar:
Doktrinde hakim olan görüşe ve Yargıtay’ın yerleşik uygulamasına göre burada oluşan zarar menfi (olumsuz) zarardır. Menfi zarar; sözleşmenin karşı tarafınca yerine getirileceğine olan güvenin boşa çıkması nedeniyle uğranılan zarardır. Kısaca bu zarar, alacaklının sözleşme yaptığı için uğradığı, sözleşme yapmamış olsa idi uğramayacağı zarar olup, sözleşmeye güvenilerek yapılan harcamaların (giderlerin) tamamının, başka bir anlatımla karşı tarafın mal varlığına girmese bile o sözleşme sebebiyle cepten çıkan paradır.
Müspet (Olumlu) Zarar:
Müspet zarar ise, sözleşme sebebiyle cebe girmesi gereken paranın, girmemesi sebebiyle meydana gelen zarardır. Bu niteliği gereği müspet zarar daima ileriye dönük olup, bir beklenti kaybıdır. Kısaca, akdin hiç veya gereği gibi ifa edilmemesinden doğan zarardır. İki taraflı sözleşmelerde alacaklıya tanınan hakların düzenlendiği 6098 sayılı TBK’nın 125/son maddesi uyarınca sözleşmeyi haklı olarak fesheden taraf ancak olumsuz zararını isteyebilir, olumlu zararını isteyemez.
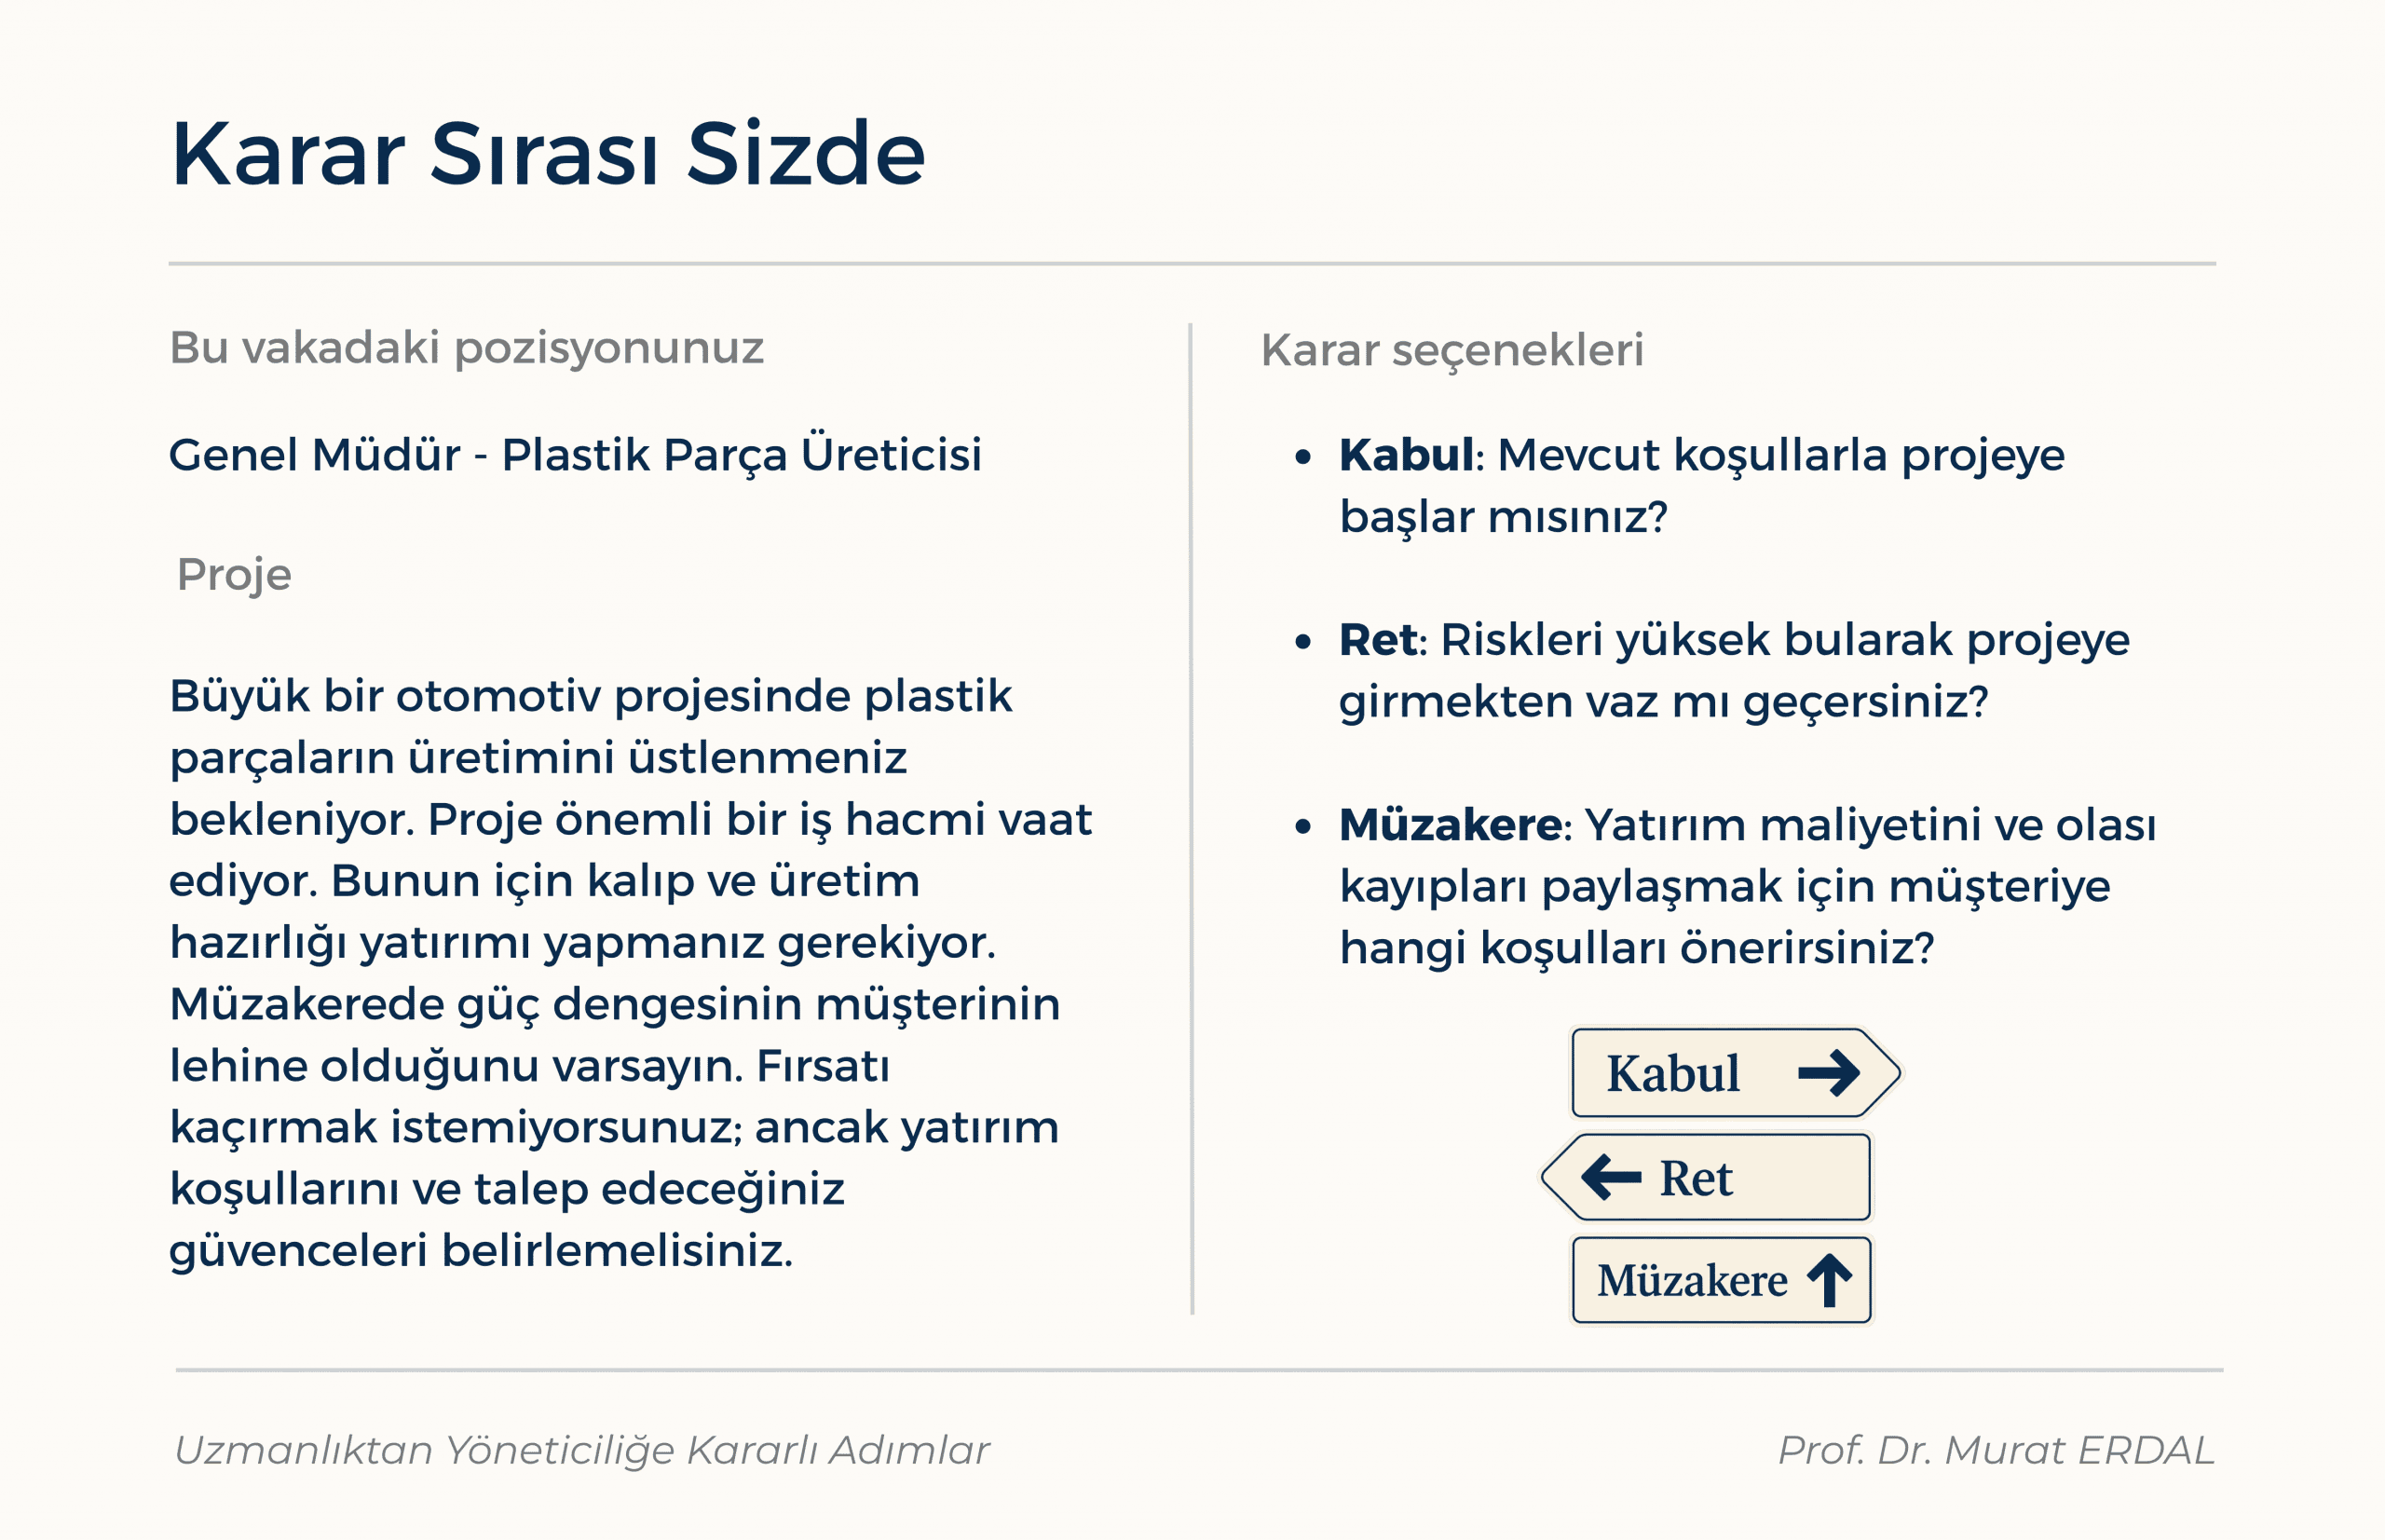
Yönetim Pratiği: Karar Sırası Sizde
Şimdi bu vakadan edindiğimiz bilgileri ve iş deneyimlerinizi bir yönetim pratiğine dönüştürelim. Aşağıdaki rolü üstlenerek kendi kararınızı oluşturabilir veya ekibinizle rol canlandırma çalışması yaparak seçenekleri tartışabilirsiniz. Kararınız kadar, onu dayandırdığınız gerekçeleri ve sahada karşılaşabileceğiniz güçlükleri de düşünün. Çalışmanızda kolaylıklar dilerim.
Satın alma ve tedarik zinciri uygulamalarını farklı vakalar üzerinden tartışmaya devam edeceğim. Bir sonraki yazıda, üretici–tedarikçi ilişkilerinde işletme içi kontrolün ve yönetim sorumluluğunun izini süreceğiz.
Eğitim Önerileri:
Satın alma kararlarını, tedarikçi ilişkilerini, sözleşme pratiklerini ve uyuşmazlıkları aşağıdaki eğitimlerimde farklı sektörlerden vakalar üzerinden tartışıyorum:
Bu konuları kurumunuzun deneyimleri ve ihtiyaçları üzerinden birlikte değerlendirmek ve eğitim içerikleri hakkında bilgi almak için benimle iletişime geçebilirsiniz.
Kararlı Adımlar: Uzmanlıktan Yöneticiliğe- Prof. Dr. Murat Erdal
Anahtar Sözcükler: Otomotiv tedarik zinciri, proje finansmanı, finansman krizi, tedarikçi, kalıp yatırımı, risk, tedarik zinciri, otomotiv, üretim, kapasite, genel satın alma şartnamesi, uyuşmazlık, davacı, davalı, yargıtay, yargı, dava, mahkeme, eser sözleşmesi, menfi zarar, müspet zarar, maliyet, eğitim, satın alma eğitimi, tedarikçi performans değerlendirme eğitimi, kararlı adımlar, uzmanlıktan yöneticiliğe, Murat Erdal, yönetim pratiği
11 Eylül’den Doğan Gümrük Düzeni 25 Yıldır Neden Hiç Geri Alınmadı?
Bugün, 11 Eylül ABD İkiz Kule saldırılarının yirmi beşinci yıl dönümü. O sabahın ardından, dünya ticaretinde kurulan güvenlik düzeni, aradan geçen çeyrek yüzyıla rağmen yerinde duruyor. Gümrük idareleri önce güvenlik ilkesine geçti ve bir daha eski konumuna dönmedi. Aynı yıllarda firmalar da kendi tedarik zincirlerini sağlamlaştıracak tedbirler aldı. Fakat o tedbirlerin ömrü çok daha kısa sürdü. İki katman arasındaki bu ömür farkı, satınalma açısından bir tesadüf sayılmaz.
16 Temmuz 2026’da Avrupa Birliği ile Türkiye arasındaki Gümrük İşbirliği Komitesi, iki tarafın yetkilendirilmiş yükümlü programlarını karşılıklı olarak tanıyan kararı kabul etti. Türkiye’de 2013’ten bu yana verilen belgenin Avrupa gümrüklerinde de dikkate alınmasının yolunu açan bu karar, 11 Eylül’den doğan düzenleme zincirinin bugüne uzanan son halkası. Yirmi beş yıl önce ABD’de yaşanan bir saldırının, bugünün ihracat dosyasına kadar uzanması, o günün ticaret tarafındaki etkisinin ne kadar derin olduğunu gösteriyor.
11 Eylül Öncesi Yön Basitleştirmeydi
Saldırılardan önceki on yılda gümrük dünyasının gündemi bunun tam tersiydi. Dünya Gümrük Örgütü, 1995 ile 1999 arasında Gözden Geçirilmiş Kyoto Sözleşmesi’ni müzakere etti. Buna göre sözleşmenin amacı gümrük işlemlerini sadeleştirmek, uyumlaştırmak ve gereksiz kontrolleri azaltmaktı. Ticaretin önündeki idari engelleri kaldırmak, denetimi artırmaktan daha öncelikli bir başlık olarak görülüyordu. Bugün dünyanın büyük ticaret ülkelerinin tamamı bu sözleşmenin tarafı. Sarkacın 2001 Eylül’ündeki konumu buydu ve yönü kolaylaştırmaya bakıyordu.
Sınır Kapandığında Fabrikalar Durdu
Saldırıların ardından Amerika Birleşik Devletleri hava sahasını kapattı ve kara sınırlarında kontrolleri azami seviyeye çıkardı. Kanada sınır kapılarında kilometrelerce kuyruk oluştu, dönemin Kanada büyükelçisinin aktardığına göre kamyonlar yirmi kilometreyi bulan sıralar halinde bekledi. Detroit’teki otomobil üreticileri parça bulamayınca, hafta dolmadan montaj hatlarını durdurmaya başladı ve Washington’dan sınır kontrollerinin gevşetilmesini istedi. Kıtanın en yoğun ticaret koridoru birkaç gün içinde tıkandı. Oysa saldırıların hedefi arasında ne bir liman ne de bir kargo aracı vardı.
Tam zamanında üretim modeli, sınırın birkaç günlüğüne bile yavaşlamasını kaldıramayacak kadar dar bir zaman aralığı üzerine kurulmuştu. Yossi Sheffi ve James Rice’ın 2005’te yayımlanan çalışması o günleri anlatırken, gelen parçaları bekleyen montaj hatlarının aralıklı olarak boş kaldığını aktarıyor. Sınırın kapanması, stoksuz çalışan bir sistemin, gümrük rejimine ne kadar bağımlı olduğunu birkaç gün içinde görünür kıldı. Aradan geçen yıllarda benzer kırılmalar başka sebeplerle tekrarlandı ve tek bir bileşenin tedarikinde yaşanan aksama, günümüz modern üretim hatlarını da durdurabiliyor.
Güvenlik Rejimi Kanunla Kuruldu
Amerikan gümrük idaresi, Kasım 2001’de Terörizme Karşı Gümrük ve Ticaret Ortaklığı’nı (Customs-Trade Partnership Against Terrorism, C-TPAT) kurdu. 2002’de konteynerlerin çıkış limanında gemiye yüklenmesinden yirmi dört saat önce bildirim verilmesi zorunlu hale geldi.
Uluslararası Denizcilik Örgütü, Aralık 2002’de Uluslararası Gemi ve Liman Tesisi Güvenlik Kodu’nu (International Ship and Port Facility Security Code, ISPS) kabul etti, kod 1 Temmuz 2004’te yürürlüğe girdi ve 500 gros tonun üzerindeki gemilerle, bunlara hizmet veren liman tesislerinin tamamını kapsadı. Dünya Gümrük Örgütü Haziran 2005’te Küresel Ticaretin Güvenliği ve Kolaylaştırılmasına Dair Standartlar Çerçevesi’ni (SAFE) benimsedi. Avrupa Birliği aynı yıl mevzuatını değiştirdi ve Yetkilendirilmiş Ekonomik Operatör (Authorised Economic Operator, AEO) statüsü 2008 başında işlemeye başladı.
Bu düzenlemeler, dört yıl içinde birbirini izledi ve hiçbiri bugüne kadar geri alınmadı. ABD Sayıştayı’nın Ocak 2026’da yayımladığı rapora göre C-TPAT’ın, Ağustos 2025 itibarıyla yaklaşık 11 bin katılımcısı bulunuyor ve bu firmalar 2023 mali yılında ülkeye giren yükün değer olarak %51’inden fazlasını taşıdı. Program kağıt üzerinde gönüllülük esasına dayansa da taşıdığı hacim gönüllülüğün sınırlarını çoktan aştı. Katmanın ömrünü uzatan şey, belgenin zamanla pazara girişin fiili şartına dönüşmesi oldu.Belgelendirme eşiği, zorlu pazarlara giren Türk sanayicisinin yıllardır aşmaya çalıştığı engellerin başında geliyor.
Belge Neyi Ölçüyor?
Enrico Raffaele’nin, 2017’de Erasmus Üniversitesi Rotterdam’da tamamladığı çalışma bu soruyu Hollanda verisiyle ele alıyor. Çalışmanın saha kısmı, istatistiksel örneklemle seçilen altmış firmanın denetim dosyasına dayanıyor. Bulgularından biri şöyle. ISO 9001 veya Taşınan Varlıkların Korunması Birliği (Transported Asset Protection Association, TAPA) belgesine sahip lojistik firmaları, yetkilendirilmiş operatör standardını kayda değer bir ek yatırım yapmadan karşılıyor. Büyük ölçekli firmalar için statü, mevcut güvenlik seviyesinin üzerine yeni bir şey koymamış.
İkinci bulgu, denetimin kendisiyle ilgili. İnceleme büyük ölçüde firmanın yazılı prosedürleri üzerinden yürüyor ve statü, o prosedürlerin sahada da işlediği güvenine dayanılarak veriliyor. Hollanda’daki 1.345 statü sahibiyle 2014’te yapılan bir ankette firmaların belgeyi koruma gerekçesi olarak öne çıkan başlık, gümrük basitleştirmelerinden yararlanmaya devam etmek oldu. Güvenlik olaylarını azaltmak listenin üst sıralarında yer almadı. Belge bir firmanın ne yazdığını gösterir, yazılanların sahada işlediğini gösteren tek şey ise bunu düzenli olarak sınayan bir iç denetim yetkinliğidir.
Çalışmanın kapsam verisi de dikkat çekici. Hollanda’da faaliyet gösteren 255.288 ithalatçıya karşılık statü sahibi ithalatçı sayısı 150 olarak tespit edilmiş. Yazar, denetlediği firmalarda statü sonrası ihlallerin azaldığını görmekle birlikte, bu azalmanın firmaların uyumlu hale gelmesinden mi yoksa gümrüğün denetim sayısını düşürmesinden mi kaynaklandığını ölçemediğini açıkça belirtiyor. Tek ülkeye ait bir saha çalışması olduğu için bulguları küresel bir hüküm olarak okumamak gerekiyor.
Yirmi Beş Yıl Sonra Kapanmayan Dosya
Saldırılarla ilgili bazı başlıklar çeyrek yüzyıl sonra hala açık duruyor. 2002’de hazırlanan ortak kongre soruşturmasının gizli tutulan yirmi sekiz sayfalık bölümü ancak Temmuz 2016’da kamuoyuna açıldı ve Suudi bağlantısı tartışmasını yeniden başlattı. FBI’ın Encore adlı soruşturmasına ait belgeler 2021 ve 2022’de kısmen yayımlandı. Komisyonda görev alan bazı isimler, kendilerine tanınan belge erişiminin sınırlı kaldığını yıllar içinde defalarca dile getirdi.
Yargılama tarafı da sonuçlanmış değil. Davanın ana sanığı Khalid Sheikh Mohammed 2003’te Pakistan’da yakalandı ve 2006’dan bu yana Guantanamo’da tutuluyor. Askeri hakim Yarbay Michael Schrama 26 Ağustos 2026’da verdiği kararla duruşmaların 5 Haziran 2028’de başlamasına hükmetti ve savcılığın önerdiği Ocak 2027 tarihini bekleyen delil itirazlarıyla bağdaşmaz bularak reddetti. Dosyayı yirmi yıldır tıkayan konu, sanıkların CIA gözetiminde tutuldukları dönemde elde edilen ifadelerin mahkemede kullanılıp kullanılamayacağı. 2024’te yapılan ceza pazarlığının Savunma Bakanı tarafından iptal edilmesi süreci ayrıca uzattı.
Sinema tarafında ise Hollywood’ta konu ile ilgili filmlerin, beyaz perde ile buluşmasında ilginç bir gecikme olduğu aşikar. O günü doğrudan anlatan iki büyük yapım, Paul Greengrass’ın “United 93” ‘ü ve Oliver Stone’un, “World Trade Center'” ı, ancak 2006’da çıktı. Kathryn Bigelow’un 2012 tarihli, “Zero Dark Thirty” filmi, Usame bin Ladin’in takibini anlatırken, açılış sahnelerinde sorgu yöntemlerine yer verdi ve bu sahneler Amerika’da sert bir tartışma yarattı. Michael Moore’un 2004’te Cannes’da Altın Palmiye kazanan, “Fahrenheit 9/11” belgeseli ise polemik bir yapım olarak geniş izleyiciye ulaştı.
Gönüllü Olan Geri Alınıyor
Akademik literatür saldırılardan sonra hızla dönüştü. Sheffi adlı alandaki otoriterlerden birisi olan yazar, daha 2001’de uluslararası terör tehdidi altında tedarik zinciri yönetimi üzerine yazdı. Martin Christopher ve Helen Peck 2004’te dayanıklılık kavramını çerçeveledi, Sheffi’nin kitabı 2005’te yayımlandı. Kavram seti dört yıl içinde oluştu ve bugün kullandığımız terimlerin çoğu o dönemden kaldı.
Uygulama aynı hızda gelmedi. Firmalar, yedek tedarikçi bulundurmak ve tampon stok tutmak gibi tedbirleri fiilen benimsemek için pandemiyi bekledi. Japon imalatçı firmalar üzerine yapılan bir çalışma, ithalata dayalı çalışan firmaların pandemiden sonra ara mal stoklarını kalıcı biçimde artırdığını ortaya koyuyor.
Şimdi o dönüş de çözülüyor. McKinsey’in tedarik zinciri yöneticileriyle yaptığı ankette katılımcıların %46’sı risk tamponlarını azaltmayı veya tamamen kaldırmayı planladığını belirtti. Mevcut stok seviyesini korumayı düşünenlerin oranı %47, tamponları artırmayı planlayanların oranı ise %7’de kaldı. Yirmi beş yılda zorunlu katman bir kez bile geri alınmadı, gönüllü katman ise ilk maliyet baskısında elden çıkarılıyor. Aradaki fark tedbirlerin isabetiyle ilgili görünmüyor. Zorunlu katman bir uyum yükümlülüğü olarak bütçede sabit bir kalem, gönüllü katman ise her bütçe döneminde yeniden savunulması gereken bir tercih.
Türkiye Hangi Şeritte?
Türkiye bu mimariye 2013’te katıldı. 10 Ocak 2013 tarihli Resmi Gazete’de yayımlanan, Gümrük İşlemlerinin Kolaylaştırılması Yönetmeliği ile Yetkilendirilmiş Yükümlü Statüsü (YYS) uygulamaya girdi ve ilk aşamada yalnızca beş firma belge aldı. Uluslararası Yetkilendirilmiş Yükümlü Derneği Başkanı Mehmet Altay Yegin’in aktardığına göre, bu sayı Kasım 2025 itibarıyla 796 firmaya ulaştı. Yegin, statünün doğuşunu doğrudan 2001’deki saldırılara ve gümrük idarelerinin ardından benimsediği, “önce güvenlik sonra ticaret” anlayışına bağlıyor.
İlk karşılıklı tanıma anlaşması, 2014’te Güney Kore ile imzalandı. Uzun süredir beklenen adım ise 16 Temmuz 2026’da geldi. AB-Türkiye Gümrük İşbirliği Komitesi iki tarafın programlarını karşılıklı tanıyan kararı kabul etti ve Avrupa Komisyonu kararı duyururken, gümrük idarelerinin risk analizlerinde ve kontrol seviyesini belirlerken karşı tarafın verdiği statüyü dikkate alabileceğini bildirdi.
Kararın yürürlüğe girmesi bir şarta bağlı. Yetkilendirilmiş yükümlülere ilişkin yapılandırılmış bilgi değişimi mekanizması kurulana kadar uygulama başlamıyor. Türkiye’nin Avrupa Birliği ile 1995’ten bu yana yürürlükte olan gümrük birliği ilişkisi düşünüldüğünde, kararın Türk ihracatçısı açısından taşıdığı ağırlık açık. Belgesi bulunmayan bir firma için mekanizmanın kurulmasına kadar geçecek süre, hazırlık açısından kullanılabilecek bir zaman aralığı anlamına geliyor.
Bu tabloda 796 sayısının kendisi de bir gösterge. Türkiye’nin ihracatçı ve ithalatçı firma sayısı yüz binlerle ifade edilirken, statü sahibi firma sayısının sekiz yüze yaklaşması, belgenin hala dar bir grubun elinde olduğunu söylüyor.
Yirmi beş yılın satın alma açısından bıraktığı ders, tedbirlerin niteliğinden çok bağlandıkları yerle ilgili. Sözleşmeye, belgeye ve mevzuata bağlanan tedbir, maliyet baskısı altında bile ayrıca savunulmak zorunda kalmadan yaşıyor. Yöneticinin takdirine bırakılan tedbir, iyi tasarlanmış olsa bile ilk bütçe görüşmesinde masadan kalkabiliyor. Bu ayrım, tedarik zinciri dayanıklılığını bir niyet meselesi olmaktan çıkarır ve kurumsal bir tasarım sorusuna dönüştürür. Bir firma stok politikasını, çoklu kaynak kuralını ya da tedarikçi denetim döngüsünü hangi belgeye ve hangi sözleşme maddesine bağladıysa, o tedbir o ölçüde kalıcı oluyor. Bir tedbirin ömrünü belirleyen şey, ne kadar doğru tasarlandığı kadar kuruma ne kadar sıkı bağlandığıdır.
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Türkiye limanlarında 2025 yılında elleçlenen yük miktarı %4 artışla 553,3 milyon tona ulaştı ve Cumhuriyet tarihinin rekoru kırıldı. Aynı yıl İskenderun Bölge Liman Başkanlığı sınırlarındaki liman tesislerinde 70,9 milyon ton yük elleçlendi, bölge Aliağa ve Kocaeli’nin ardından Türkiye üçüncüsü oldu. 2026 nisanında Türkiye’nin en fazla yük elleçleyen bölgesi 7,06 milyon tonla İskenderun oldu. Prof. Dr. Soner Esmer, yılın ilk yarısına ilişkin değerlendirmesinde Aliağa ve Kocaeli liman başkanlıkları yük kaybederken, İskenderun’un artışını sürdürdüğünü belirtti. Bölgenin bu performansı, 6 Şubat 2023 depremlerinin hemen ardından da kesintiye uğramadı. Depremin yaşandığı yılın şubat-ekim döneminde körfez limanlarında 45,85 milyon ton yük elleçlendi ve bu rakam bir önceki yılın aynı döneminin yalnızca %7 altında kaldı.
Demiryolu Bağlantısı Bölgede Hızla Örülüyor
Depremde kullanılamaz hale gelen 235 kilometrelik Malatya-Gölbaşı-Narlı-Nurdağı demiryolu hattı 23,8 milyar liralık yatırımla yenilenerek 2025 eylülünde yeniden açıldı ve ilk resmi seferde İran’dan gelen gümrük kayıtlı yükler, İskenderun Limanı’na hareket etti. Bölgede yapımı süren bir diğer yatırım, yaklaşık 30 kilometre uzunluğundaki elektrikli ve çift hatlı Çukurova iltisak hattı. Sanayi tesislerini ana demiryolu ağına bağlayan bu tür hatların en yenisi olan proje, Ceyhan ve Osmaniye organize sanayi bölgeleri ile Yumurtalık Serbest Bölgesi’ni İskenderun Körfezi’ndeki limanlara bağlayacak. Altyapı Yatırımları Genel Müdürlüğü’nün yürüttüğü ve Dünya Bankası kredisiyle finanse edilen projede kamulaştırma adımı bu ay atıldı. Türkiye genelinde sanayi tesislerini limanlara ve ana demiryolu koridorlarına bağlayan iltisak hatlarının sayısı 287’ye, uzunluğu 445,8 kilometreye ulaştı. Bu hatlar üzerinden yapılan taşımalar toplam demiryolu yük taşımasının yaklaşık %46,9’unu oluşturuyor.
Sanayinin Hammaddesi Limandan Geçiyor
İskenderun Körfezi, entegre demir-çelik tesisinin, termik santrallerin ve akaryakıt terminallerinin bir arada bulunduğu bir sanayi kümesi barındırıyor. Türkiye’nin ham çelik üretimi 2025 yılında %3,3 artışla 38,1 milyon tona yükselirken, sektör yılda 12 milyar dolar dolayında hammadde ithal ediyor. Hurda ve demir cevherinden oluşan bu girdinin büyük bölümü limanlara dökme katı yük olarak giriyor. Bu ayın başında açıklanan, 2027-2029 Orta Vadeli Programı‘nda limanların, lojistik merkezlerin ve sanayi bölgelerinin demiryolu ağıyla bağlantısının güçlendirilmesi ile demiryolu yatırımlarına ayrılan kaynağın %49 artırılması öngörülüyor.
Ulaştırma ve Altyapı Bakanı Abdulkadir Uraloğlu, demiryolunun yük taşımacılığındaki payını %5’ten %22’ye çıkarma hedefini geçtiğimiz günlerde yineledi. OYAK Liman’ın İskenderun’da hem yeni bir liman hem de Demiryolu Lojistik Merkezi kurma kararı, kamunun bu üç yıllık programda çizdiği çerçeveyle birebir örtüşüyor.
OYAK Liman’dan İskenderun’a Dev Lojistik Yatırımı
OYAK Denizcilik ve Liman İşletmeleri A.Ş. Genel Müdürü Emre Atay, “Liderlik vizyonumuzu küresel ölçekte tahkim ediyoruz” dedi.
Türkiye’nin genel kargo, dökme katı yük operasyonlarında lider konumunda olan OYAK Liman, İskenderun’daki yeni liman ve Demiryolu Lojistik Merkezi yatırımlarıyla küresel bir aktör olmaya hazırlanıyor. Mevcut uzmanlığını stratejik yatırımlarıyla yeni alanlara taşıyan ve liderliğini küresel ölçekte güçlendiren OYAK Liman, kuruluşundan bu yana toplamda 12 bin 200 gemilik acente operasyon hacmine ulaştı.
OYAK Denizcilik ve Liman İşletmeleri Genel Müdürü Emre Atay
OYAK Denizcilik ve Liman İşletmeleri Genel Müdürü Emre Atay, “Yeni dönemde rotamızı ulusal ve uluslararası ölçekteki liman yatırımları ile küresel stratejik ortaklıklara çeviriyoruz. Bu genişleme stratejisi doğrultusunda, sektördeki konumumuzu küresel bir aktör olarak güçlendirmeyi ve rekabet gücümüzü uluslararası standartlarda sürdürülebilir kılmayı hedefliyoruz” dedi.
Genel kargo ve dökme katı yük taşımacılığında Türkiye genelinde yüzde 10’un üzerinde pazar payına sahip olan OYAK Denizcilik ve Liman İşletmeleri, yeni dönemde uluslararası standartlarda sürdürülebilir rekabet gücüne odaklanıyor.
Sunduğu hizmet kapasitesi ile Türkiye’nin liderleri arasında yer alan OYAK Liman, global hedefleri doğrultusunda oluşturduğu stratejik yatırım planı ve yeni iş modelleriyle küresel lojistik ağlarındaki konumunu sağlamlaştırmaya odaklandı. Mevcut uzmanlığını stratejik yeni liman ve lojistik merkezi yatırımlarıyla yeni hizmet alanlarına taşıyan OYAK Denizcilik ve Liman İşletmeleri, liderlik vizyonunu uluslararası ölçekte de güçlendiriyor.
Hedef Küresel Liman Yatırımları ve Stratejik Ortaklıklar
Bu vizyon çerçevesinde çalışmalarını sürdüren şirket, liman işletmeciliğinde dünyada sayılı örnekler arasında gösterilen ve Türkiye’de ilk olacak yenilikçi uygulamaları yakın dönemde operasyonlarına entegre etmeye hazırlanıyor. 2026 yılı projeksiyonunu çevresel sürdürülebilirlik, teknolojik inovasyon ve yüksek verimlilik temelleri üzerine inşa eden OYAK Liman, emin adımlarla ilerliyor.
Temmuz 2025’teki yönetim değişimiyle birlikte başlayan yeni dönemi “kritik bir stratejik dönüm noktası” olarak tanımlayan OYAK Denizcilik ve Liman İşletmeleri Genel Müdürü Emre Atay, OYAK’ın 2030 vizyonu doğrultusunda rotalarını ulusal ve uluslararası ölçekteki liman yatırımları ile küresel stratejik ortaklıklara çevirdiklerini açıkladı.
Uygulamalarda Türkiye’de Bir İlk Gerçekleştirilecek
Genişleme stratejisi doğrultusunda, OYAK Liman’ın sektördeki konumunu küresel bir aktör olarak güçlendirmeyi hedeflediklerini belirten Atay, “Mevcut uzmanlığımızı yeni hizmet alanlarına taşıyarak liderlik vizyonumuzu küresel ölçekte tahkim ediyoruz” sözleriyle markanın yeni rotasını çizdi.
Bu vizyon çerçevesinde çalışmalarını sürdürdüklerini ifade eden Atay, “Liman işletmeciliğinde dünyada sayılı örnekler arasında gösterilen ve Türkiye’de ilk olacak bazı yenilikçi uygulamaları da yakın dönemde operasyonlarımıza entegre etmeyi hedefliyoruz” dedi.
Yatırımlar Lojistik Ekosistemini Dönüştürecek
OYAK şirketlerinin yanı sıra tüm paydaşlarına yüksek standartlarda hizmet sunan OYAK Liman, Türk sanayisi için stratejik öneme sahip operasyonunu da başarıyla yürütüyor.
Türkiye sanayisinin lokomotifi olan demir-çelik ve enerji tesislerinin tedarik zincirinde kritik bir köprü görevi üstlendiklerini kaydeden Atay, “Bu stratejik sorumluluğumuzun bilinciyle, operasyonel süreklilikten ödün vermeden, tüm paydaşlarımıza da aynı yüksek hizmet standartlarında çözümler sunarak ekosistemimize değer katmaya devam ediyoruz” şeklinde konuştu.
Atay, bölgesel kalkınmanın merkezinde yer almayı hedeflediklerinin altını çizerek şunları söyledi:
“Gelecek projeksiyonumuz doğrultusunda İskenderun Bölgesi’nin lojistik ekosistemini dönüştürecek yeni liman ve Demiryolu Lojistik Merkezi yatırımlarımızla hem Türkiye hem de bölge coğrafyasında oyun kurucu bir rol üstlenerek küresel lojistik ağlarındaki konumumuzu perçinliyoruz.”
Sürdürülebilirlik, Teknolojik İnovasyon ve Yüksek Verimlilik
2026 hedefleri doğrultusunda küresel rekabete odaklanan OYAK Denizcilik ve Liman İşletmelerinin gelecek vizyonunu anlatmayı sürdüren Atay, “Modernizasyon çalışmalarına hız kazandırdığımız vinç parkurumuz ve yapısal olarak güçlendirdiğimiz rıhtımlarımızla; 2026 yılı projeksiyonlarımızı çevresel sürdürülebilirlik, teknolojik inovasyon ve yüksek verimlilik temelleri üzerine inşa ediyoruz” dedi.
Genel kargo ve dökme katı yük odağındaki tüm süreçleri, koşulsuz müşteri memnuniyeti hedefiyle optimize ettiklerini kaydeden Atay, “Temel stratejimiz; hizmet kalitemizi uluslararası standartların üzerine taşıyarak portföyümüzü genişletmek ve mevcut yük segmentlerindeki elleçleme hacmimizi sürdürülebilir bir ivmeyle artırmaktır” bilgisini verdi.
Yüksek Kapasitesiyle Operasyonları Başarıyla Yönetiyor
OYAK Denizcilik ve Liman İşletmelerinin geniş hizmet yelpazesine ve operasyonel gücüne dikkat çeken Emre Atay, OYAK Liman olarak liman, iskele, antrepo ve yükleme – boşaltma tesisleri işleterek entegre bir liman hizmetleri ağı sunduklarını hatırlattı.
Yıllık 44 milyon metrik ton operasyon kapasitesiyle Erdemir ve İsdemir Liman Tesisleri’nde operasyonlarını başarıyla yönettiklerini kaydeden Emre Atay, “2025 yılında mevcut liman tesislerimizde toplam 21,72 milyon ton yük elleçleyerek, ‘Genel Kargo ve Dökme Katı Yük’ segmentinde Türkiye genelinde yüzde 10 pazar payına ulaşmış ve bu ürün gruplarında liderliğimizi sürdürmüş bulunuyoruz. Grup içi hizmetlerimizin yanı sıra grup dışı müşteri portföyümüzü de hızla büyütüyoruz. Limanlarımızda elleçlenen tonajlara baktığımızda, 2026 yılının ilk iki çeyreği itibarıyla grup dışı üçüncü şahıs firmalara sunduğumuz hizmet oranı, geçtiğimiz yılın aynı dönemine kıyasla yüzde 41 artmış durumda.” ifadelerini kullandı.
Gemi Acentelik Operasyonlarında Hedefe Ulaşıldı
Liman hizmetlerinin yanı sıra 2017 yılından beri entegre bir yapı içerisinde gemi acenteliği faaliyetlerini de sürdüren OYAK Denizcilik ve Liman İşletmeleri 2026 yılı itibariyle önemli bir kapasiteye ulaştı.
2025 yılı itibarıyla Türkiye genelinde dökme katı ve genel kargo gemilerinde yaklaşık 1370 gemiye hizmet verdiklerini belirten Atay, “Kuruluşumuzdan bu yana toplamda 12 bin 200 gemilik operasyon hacmine ulaşmanın gururunu yaşamaktayız. 30’a yakın firmayı kapsayan geniş acente ağımız ile hizmet verdiğimiz şirketlere güçlü bir çözüm ortağı olarak konumlanmaktayız” dedi.
Yurtiçi ve Dışında Acentelik Yapılanması Genişliyor
Dökme katı ve genel kargonun yanı sıra, müşterilerine ait LPG ve yakıt tankerlerine de acentelik hizmeti verdiklerini kaydeden Emre Atay şöyle konuştu:
“Önümüzdeki dönemde hedefimiz; hizmet kalitemizden ödün vermeden mevcut hacmimizi istikrarlı şekilde artırmak, yurt içinde ve yurt dışında acentelik yapılanmamızı genişletmektir. Grup içi olarak sunduğumuz genel kargo, kuru yük, LPG ve akaryakıt tanker gemisi acenteliği hizmetlerimizin yanı sıra Türk Boğazları ve limanlarında grup dışı 3. şahıs acentelik faaliyetlerimizi de aralıksız sürdürüyoruz. Bu kapsamda, son dönemde dünya devi firmalarla imzaladığımız anlaşmalar doğrultusunda ve yılın son çeyreğini de hesaba kattığımızda, 2026 yılı sonunda 3. şahıs grup dışı gemi sayımızda 2025 yılına kıyasla yüzde 50’nin üzerinde bir artış öngörülmektedir.”
MÜZAKERE TEKNİKLERİ VE PAZARLIK BECERİLERİ MAKALELERİ “Taktikler bazen pazarlık sürecinin başı, bazen ortası bazen de sonunda etkilidir.”
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Laboratuvar Hizmet Alımı İhalesinde Fiyat Farkı Düzenlemesi Nasıl Yapılır?
Mehmet ATASEVER
Simdata Danışmanlık Y.K. Başkanı
İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; Puan birimi üzerinden sözleşmeye bağlanan teşhis ve tedaviye yönelik hizmet alımlarında fiyat farkı düzenlemelerinin; 4734 sayılı Kamu İhale Kanunu’na Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’ın “Uygulama esasları” başlıklı 7’nci maddesinin 11’inci fıkrasına göre yapılması gerekirken, mevzuata aykırı olarak aynı Esasların 5’inci maddesinin 1’inci fıkrasındaki (a) bendi formülüne göre belirlendiği, iddiasına yer verilmiştir.
Konu İle İlgili Emsal Kamu İhale Kurulu Kararına Göre;
Yapılan inceleme ve tespitler neticesinde; Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’ın “Fiyat farkı hesabı” başlıklı 5’inci maddesinde, “ (1) Fiyat farkı aşağıdaki formüllere göre hesaplanır:
a) Sağlık Uygulama Tebliğinde fiyatları belli olan teşhis ve tedaviye yönelik hizmet alımlarında;
F = An x B x [(Sn/So)-1]…
(2) Formüllerde yer alan;
a) F: Fiyat farkını (TL),
b) B: 0,90 sabit katsayısını,
c) An: İlk geçici hakedişte (n=1) olmak üzere (n) inci hak edişte; birim fiyatlı işlerde uygulama ayında gerçekleşen iş kalemlerinin sözleşme fiyatlarıyla çarpılması sonucu bulunan tutarı (TL), götürü bedel işlerde ise uygulama ayında gerçekleşen ilerleme yüzdesiyle sözleşme bedelinin çarpılması sonucu bulunan tutarı (TL),
…
ı) So: Sağlık Uygulama Tebliğinde yer alan ve ihale tarihinin içinde bulunduğu ayda geçerli fiyatı,
i) Sn: Sağlık Uygulama Tebliğinde yer alan ve sözleşmeye göre hizmetin gerçekleştirilmesi gereken ayda geçerli fiyatı,… ifade eder.” açıklaması,
“Uygulama esasları” başlık 7’nci maddesinde “(1) Bu Esaslara tabi hizmet alımı ihalelerinde fiyat farkı uygulanabilmesi için söz konusu işlerin ihalelerine ilişkin idari şartname ve sözleşmelerde bu Esaslara göre fiyat farkı hesaplanacağının belirtilmiş olması gerekir. Bu hizmet alımı ihalelerinde aşağıdaki hususlar çerçevesinde düzenleme yapılır.
a) Sözleşme süresi 365 takvim gününü aşan hizmet alımlarında tüm girdiler için fiyat farkı hesaplanacağına ilişkin düzenlemeye yer verilmesi zorunludur.
…
(11) Puan birimi üzerinden sözleşmeye bağlanan teşhis ve tedaviye yönelik hizmet alımlarında, 5 inci madde hükümleri uygulanmaksızın, ilgili hizmetin uygulama ayındaki puanı ile ihale tarihindeki puanı arasındaki farktan kaynaklanan fiyat değişimleri, fiyat farkı olarak ödenir veya kesilir. Ancak Sağlık Uygulama Tebliğinde ödemeye esas olarak belirlenen katsayının artırılmasından veya azaltılmasından kaynaklanan fiyat değişimleri için ayrıca fiyat farkı hesaplanamaz. Bu hizmet alımlarında ihale dokümanında personel sayısı belirlenerek haftalık çalışma saatinin tamamının idarede kullanılacağının düzenlenmesi halinde 6 ncı maddeye göre ayrıca fiyat farkı hesaplanacağına ilişkin düzenlemeye de yer verilir.” açıklaması bulunmaktadır.
İncelen İhalenin İdari Şartname’sinin “Fiyat farkı” başlıklı 43’üncü maddesinde “43.1. İhale konusu iş için sözleşmenin uygulanması sırasında aşağıdaki esaslara göre fiyat farkı hesaplanacaktır.
43.1.1. Fiyat farkı aşağıdaki formüle göre hesaplanır:
F = An x B x [(Sn/So)-1]
Formülde yer alan;
F: Fiyat farkını (TL),
B: 0,90 sabit katsayısını,
An: İlk geçici hakedişte (n=1) olmak üzere (n) inci hak edişte; birim fiyatlı işlerde uygulama ayında gerçekleşen iş kalemlerinin sözleşme fiyatlarıyla çarpılması sonucu bulunan tutarı (TL), götürü bedel işlerde ise uygulama ayında gerçekleşen ilerleme yüzdesiyle sözleşme bedelinin çarpılması sonucu bulunan tutarı (TL),
So: Sağlık Uygulama Tebliğinde yer alan ve ihale tarihinin içinde bulunduğu ayda geçerli fiyatı,
Sn: Sağlık Uygulama Tebliğinde yer alan ve sözleşmeye göre hizmetin gerçekleştirilmesi gereken ayda geçerli fiyatı, ifade eder
Fiyat Farkı Açıklamaları
TÜM KISIMLAR için: Fiyat Farkı Açıklamaları
Sağlık Uygulama Tebliğinde fiyatları belli olan teşhis ve tedaviye yönelik hizmet alımı olması nedeniyle; 24/02/2022 tarih ve 31760 sayılı Resmi Gazetede yayınlanan 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslarda Değişiklik Yapılmasına Dair Esaslar doğrultusunda işlem tesis edilecektir.
Teklif cetvelinde de yer alan personellere asgari ücrette olabilecek değişiklikler nedeniyle 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’ın 6’ncı maddesine göre fiyat farkı hesaplanacaktır.” düzenlemesi,
Bahse konu ihale için hazırlanan Genel Teknik Şartnamede “… Ödemeler sonuç karşılığı üzerinden yapılacağından dolayı, her ayın ilk haftası otomasyon üzerinden alınan raporlanan test sayıları firmaya verilecek ve bu şekilde firma faturasını kesecektir.
Faturalandırmada her bir testin puan olarak karşılığı Sosyal Güvenlik Kurumu Sağlık Uygulama Tebliğinde (SUT) yer alan ve ihale tarihinin içinde bulunduğu aydaki geçerli olan fiyatlar esas alınacaktır. Sözleşme sürecinin devamında SUT’ta değişiklik yapılması ve geçerli fiyatların değişmesi halinde 4734 Sayılı Kamu İhale Kanununa göre ihale edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar çerçevesinde fiyat farkı hesaplanacaktır. Firmalar ihalenin tamamına teklif vermelidir, ihale kısmi teklife kapalıdır.” düzenlemesi,
Sözleşme Tasarısı’nın “İş tanımı” başlıklı 5’inci maddesinde “5.1. Sözleşme konusu iş; Biyokimya ve Mikrobiyoloji Laboratuvarına Puan Karşılığı Hizmet Alımı İşin teknik özellikleri ve diğer ayrıntıları sözleşme ekinde yer alan ve ihale dokümanını oluşturan belgelerde düzenlenmiştir.” düzenlemesi,
Sözleşme Tasarısı’nın “İşin süresi” başlıklı 9’uncu maddesinde “9.1. İşin süresi, işe başlama tarihinden itibaren 24 (YirmiDört) aydır. 9.2. Bu sözleşmenin uygulanmasında sürelerin hesabı takvim günü esasına göre yapılmıştır.” düzenlemesi,
Sözleşme Tasarısı’nın “Fiyat farkı ödenmesi ve hesaplanması şartları” başlıklı 14’üncü maddesinde “14.1. Yüklenici, gerek sözleşme süresi, gerekse uzatılan süre içinde, sözleşmenin tamamen ifasına kadar, vergi, resim, harç ve benzeri mali yükümlülüklerde artışa gidilmesi veya yeni mali yükümlülüklerin ihdası gibi nedenlerle fiyat farkı verilmesi talebinde bulunamaz.
14.2. Bu sözleşme kapsamında yapılan işler için fiyat farkı hesaplanacaktır.
Fiyat farkı aşağıdaki formüle göre hesaplanır:
F = An x B x [(Sn/So)-1]
Formülde yer alan;
F: Fiyat farkını (TL),
B: 0,90 sabit katsayısını,
An: İlk geçici hakedişte (n=1) olmak üzere (n) inci hak edişte; birim fiyatlı işlerde uygulama ayında gerçekleşen iş kalemlerinin sözleşme fiyatlarıyla çarpılması sonucu bulunan tutarı (TL), götürü bedel işlerde ise uygulama ayında gerçekleşen ilerleme yüzdesiyle sözleşme bedelinin çarpılması sonucu bulunan tutarı (TL),
So: Sağlık Uygulama Tebliğinde yer alan ve ihale tarihinin içinde bulunduğu ayda geçerli fiyatı,
Sn: Sağlık Uygulama Tebliğinde yer alan ve sözleşmeye göre hizmetin gerçekleştirilmesi gereken ayda geçerli fiyatı, ifade eder.
Fiyat Farkı Açıklamaları
TÜM KISIMLAR için: Fiyat Farkı Açıklamaları
Sağlık Uygulama Tebliğinde fiyatları belli olan teşhis ve tedaviye yönelik hizmet alımı olması nedeniyle; 24/02/2022 tarih ve 31760 sayılı Resmi Gazetede yayınlanan 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslarda Değişiklik Yapılmasına Dair Esaslar doğrultusunda işlem tesis edilecektir.
Teklif cetvelinde de yer alan personellere asgari ücrette olabilecek değişiklikler nedeniyle 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’ın 6’ncı maddesine göre fiyat farkı hesaplanacaktır.
14.3. Sözleşmede yer alan fiyat farkına ilişkin esas ve usullerde sözleşme imzalandıktan sonra değişiklik yapılamaz.” düzenlemesi yer almaktadır. Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’a tabi hizmet alımı ihalelerinde fiyat farkı uygulanabilmesi için söz konusu işlerin ihalelerine ilişkin idari şartname ve sözleşmelerde, bu Esaslar’a göre fiyat farkı hesaplanacağının belirtilmiş olması gerektiği, sözleşme süresi 365 takvim gününü aşan hizmet alımlarında ise tüm girdiler için fiyat farkı hesaplanacağına ilişkin düzenlemeye yer verilmesinin zorunlu olduğu, diğer taraftan SUT’ta fiyatları belli olan teşhis ve tedaviye yönelik hizmet alımlarında fiyat farkının 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esasların “Fiyat farkı hesabı” başlıklı 5’inci maddesinin birinci fıkrasının (a) bendinde yer verilen formüle göre hesaplanacağı, puan birimi üzerinden sözleşmeye bağlanan teşhis ve tedaviye yönelik hizmet alımlarında ise, söz konusu Esaslar’ın 5’inci madde hükümleri uygulanmaksızın, ilgili hizmetin uygulama ayındaki puanı ile ihale tarihindeki puanı arasındaki farktan kaynaklanan fiyat değişimlerinin, fiyat farkı olarak ödeneceği veya kesileceği belirtilmiştir.
Yapılan incelemede, İdari Şartname’nin 43’üncü maddesinde ve Sözleşme Tasarısı’nın 14’üncü maddesinde Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esaslar’ın 5’inci maddesinde yer alan formül esas alınarak fiyat farkına ilişkin düzenlemenin yapıldığı anlaşılmıştır.
Yukarıda yer verilen mevzuat ve ihale dokümanı düzenlemeleri birlikte değerlendirildiğinde, söz konusu ihalenin puan birimi üzerinden sözleşmeye bağlanan teşhis ve tedaviye yönelik hizmet alımı olduğu, fiyat farkına yönelik düzenlemenin 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esasların “Uygulama esasları” başlık 7’nci maddesinin 11’inci fıkrası esas alınarak yapılması gerekirken, fiyat farkının 4734 Sayılı Kamu İhale Kanununa Göre İhale Edilen Hizmet Alımlarında Uygulanacak Fiyat Farkına İlişkin Esasların “Fiyat farkı hesabı” başlıklı 5’inci maddesinin birinci fıkrasının (a) bendinde yer verilen formüle göre hesaplanması yönünde yapılan ihale dokümanı düzenlemelerinin mevzuata aykırılığı ile başvuru sahibinin iddiasının yerinde olduğu sonucuna ulaşılmıştır.
İş İmkanı Sunan Bu Programı Kaçırmayın: 15. Dönem Uygulamalı GÜMRÜK ve DIŞ TİCARET UZMANLIĞI Sertifika Programı
İstanbul Üniversitesi ve UGM iş birliğinde düzenlenen İŞ İMKANI SUNAN ”Online Uygulamalı Gümrük ve Dış Ticaret Uzmanlığı” 15. sertifika programı yeniden başlıyor.
Programın amacı, katılımcıları gümrük ve dış ticaret mevzuat uygulamaları hakkında bilgilendirmek, örnek uygulamalar ile karmaşık sorunları çözebilecek kapsamlı bir anlayış kazandırmak ve dış ticaret işlemlerinin süreçlerinde gerekli olan bilgileri ve temel uygulamaları öğretmektir.
Program Tarihi: 19.09.2026-24.10.2026 Son Başvuru Tarihi: 17.09.2026 Program Yeri: Online
Program Kimlere Yöneliktir?
• Dış ticaret konusunda uzmanlaşmak isteyen ve bu alanda deneyimi olmayan üniversite mezunlarına,
• İthalat ve ihracat işlemlerinde deneyime sahip olup, uzmanlığını daha geliştirmek isteyenlere,
• Başka sektörlerde de çalışıp ancak dış ticaret alanında bilgi sahibi olmak isteyenlere,
• Gümrük Müşavirliği mesleğine ilk adımı atmak isteyenlere,
• Bağımsız denetim şirketlerinde kariyer planlayanlara,
• Başka şirketlerde çalışan ancak dış ticaret alanında bilgi sahibi olmak isteyen adaylara yönelik olarak hazırlanmıştır.




 Mehmet ATASEVER