İstisnai Kıymetle Beyan

İstisnai Kıymetle Beyan

İstisnai Kıymetle Beyan

Kerim ÇOBAN

Emekli Gümrük ve Ticaret Başmüfettişi

A- Normal İstisnai Kıymet:

1) Gümrük Kanunu’nun 24.maddesine göre kıymet tespitinin yapıldığı hallerde beyan sahibinin talebi üzerine;

a) Konsinye şekilde teslim edilen çabuk bozulabilir eşyanın,

b) Gümrük kıymetine ilave edilmesi gereken, ancak ihracatçı ve ithalatçı arasındaki sözleşme gereği söz konusu kıymet unsurları gümrük yükümlülüğünün başladığı tarihten sonra belli olacak eşyanın,

c) Satış sözleşmesinde, fiyatın sonradan gözden geçirilmesini öngören hükümler içeren eşyanın,

ç) Boru hatları veya elektrik telleri ile taşınan ve depolama imkânı olmayan sürekli akış halinde olan eşyanın,

d) Deniz yolu ile sıvı halde Türkiye Gümrük Bölgesine getirilen ve gümrük gözetimi altında gaz haline dönüştürülerek limanda boru hattına verilen sıvılaştırılmış doğal gazın,

Gümrük kıymetinin tespitinde, beyan sahibinin talebi üzerine, gümrük idaresince basitleştirilmiş usuller uygulanır.

2) Birinci fıkra uygulamasında, 22 ilâ 24.maddelerdeki genel ve özel koşullar aranmaz. Ancak bu genel ve özel koşulların aranmaması bu kişiye basitleştirilmiş usulle sağlanan diğer hakların kullanım hakkını vermez. Birinci fıkranın (b), (c) ve (ç) bentlerinde belirtilen durumlarda yükümlülerin, anılan kıymet unsurlarının mevcudiyetini gösteren sözleşmelerin örneği ve onaylı çevirisini gümrük idarelerine sunmaları gerekir.

3) Birinci fıkrada belirtilen hallerde, vergi tahakkuku mevcut belgelerde belirtilen kıymet esas alınarak yapılır. Tamamlayıcı beyana göre gözden geçirilmiş kıymetin daha yüksek olması halinde ek vergi tahakkuku yapılır. Daha düşük olması halinde ise; farka isabet eden kıymetin iade alındığının tevsiki ve satış sözleşmesine göre kıymetin yeniden belirlenmesini gerektiren işleme ait tahlil raporu gibi bir belgenin onaylı örneğinin sunulması koşullarıyla ve gümrük idaresince yapılacak inceleme sonucunda söz konusu hususların tespiti üzerine Kanunun 211.maddesi çerçevesinde işlem yapılır.

4) Tamamlayıcı beyana isabet eden ithalat vergileri bakımından zamanaşımı tamamlayıcı beyanın verildiği tarihten itibaren başlar.

5) İthal eşyasının gümrük kıymetine veya katma değer vergisi matrahına girmesi gereken, ancak gümrük beyannamesinin tescili anında beyan sahibi tarafından mevcudiyetinin bilinmesi mümkün olmayan kıymet veya matrah unsurları için, en geç söz konusu kıymet veya matrah unsurunun öğrenildiği ayı takip eden ayın yirmi altıncı günü akşamına kadar beyanda bulunulur ve vergileri de aynı süre içinde ödenir.

6) İstisnai kıymetle beyana ilişkin tamamlayıcı beyanların süresi içerisinde verilmemesi nedeniyle zamanında ödenmeyen gümrük vergileri için eşyanın serbest dolaşıma girişine ilişkin beyannamenin tescil tarihinden itibaren 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre belirlenen gecikme zammı oranında gecikme faizi tahsil edilir ve Kanunun 241 inci maddesinin birinci fıkrası uyarınca ceza uygulanır. (Gümrük Yönetmeliği’nin 53.maddesi).

– Yurtdışında üretilerek veya ürettirilerek Türkiye’ye ithal edilen ürünlerin ithalatı/ithalat beyanı sırasında, yukarıda ayrıntıları belirtilen gümrük kıymet unsurlarından belli olmayanlar, gümrük yükümlülüğünün başladığı tarihten (serbest dolaşıma giriş beyannamesinin tescilinden) sonra belli olacak olanlar ile sözleşme gereği fiyatın sonradan gözden geçirilmesi sonucunda ortaya çıkacak kıymet farklarının varlığı durumunda ise; Gümrük Yönetmeliğinin 53.maddesine göre (İstisnai kıymetle) beyan/işlem yapılarak, vergi hesaplama (tarh), tebliğ ve tahakkukunun da mevcut belgelerde belirtilen kıymet unsurları ve tutarları dikkate alınarak yapılması, ithalat sonrasında söz konusu gümrük kıymet unsurlarının gerçekleşmesi, netleşmesi, miktar ve tutarlarının belli olmasına müteakip -(İthal eşyasının Gümrük Kıymetine veya İthalatta Katma Değer Vergisi matrahına katılması gereken, ancak gümrük beyannamesinin tescili anında beyan sahibi tarafından mevcudiyetinin bilinmesi mümkün olmayan kıymet veya matrah unsurları için)- en geç söz konusu kıymet veya matrah unsurunun öğrenildiği ayı takip eden ayın yirmi altıncı günü akşamına kadar ithalatın yapıldığı gümrük müdürlüğüne, Gümrük Yönetmeliği’nin 53 ve 150/3.maddeleri kapsamında tamamlayıcı beyanda bulunulur ve vergileri de aynı süre içinde ödenir.

Örnek 1: İthalatçı K firmasınca, M firmasından televizyon ithal ettiğini ve televizyonları ithalata müteakip iç piyasada sattığını, hazırlanan satış hasılat raporlarının taraflarca (K ve M firmalarınca) incelenerek üzerinde uzlaşıldığı ve satış hasılatı üzerinden oluşan royalty için M firmasınca 400.000-USD tutarında 01.09.2026 tarihli royalty faturası düzenlenerek K firmasına gönderildiğini, K firmasının söz konusu royalty faturasından 15.09.2026 tarihinde haberdar olduğunu ve aynı tarihte muhasebe kayıtlarına kaydedildiğini ve royalty tutarının M firmasına ödendiğini, M firmasının usulüne uygun olarak temin ettiği mukimlik belgesi bulunduğunu ve bu belgenin aslı ile birlikte Noterce veya İsviçre’deki Türk Konsolosluklarınca tasdik edilmiş Türkçe tercümesinin bir örneğini ilgili vergi dairesine veya vergi sorumlusu olan K firmasına ibraz ettiğini/gönderdiğini varsayalım

400.000-USD royalty bedeli M firması için bir gayri maddi hak kazancı olup, Türkiye ile İsviçre arasındaki mevcut Çifte Vergilendirmeyi Önleme Anlaşması gereği gayri maddi hak kazançları üzerinden % 10 vergi (stopaj) kesintisi yapılması gerekir. K firmasınca, 400.000-USD royalty bedelinden 40.000-USD (karşılığı TL) vergi/stopaj kesintisi yapılarak ilgili vergi dairesine yatırılması, geriye kalan 360.000-USD tutarın hak sahibi M firmasına gönderilmesi, en geç 26.10.2026 tarihi akşamına kadar ithalatın yapıldığı gümrük müdürlüğüne müracaat edilerek, Gümrük Yönetmeliği’nin 53 ve 150/3.maddeleri kapsamında 400.000-USD royalty tutarı üzerinden tamamlayıcı beyanda bulunulması ve 400.000-USD royalty tutarına tekabül eden gümrük vergilerinin (KDV, GV, ÖTV, vb.) de aynı süre içinde ödenmesi gerekir (5520 sayılı Kurumlar Vergisi Kanunu’nun 15/7. ve 30/11.maddelerine göre; Yapılacak vergi kesintileri, kazanç ve iratların gayrisafi tutarları üzerinden dikkate alınır).

Şayet; Söz konusu royalty tutarı net (400.000-USD) olarak yurt dışına ödenmiş/gönderilmiş ise, bunun brütleştirilmesi [ % 90’ı 400.000 ise, % 100’ü kaçtır? İçler, dışlar çarpımı sonucu 40.000.000/90 = 444.444,44-USD ]  ve brütleştirilmiş tutar olan 444.444,44-USD (karşılığı TL) üzerinden ilgili vergi dairesine ve gümrük müdürlüğüne beyanların yapılması, tüm vergilerin (stopaj, kdv, gümrük vergileri, vb.) brütleştirilmiş tutar olan 444.444,44-USD karşılığı TL üzerinden hesaplanıp tahsil edilmesi gerekir.

B- Özellik Arz Eden İstisnai Kıymet:

Gümrük Yönetmeliğinin “İstisnai kıymetle beyan” başlıklı 53/1 maddesinin (b) ve (c) bentleri ile, gümrük kıymetine ilave edilmesi gereken, ancak ihracatçı ve ithalatçı arasındaki sözleşme gereği söz konusu kıymet unsurları gümrük yükümlülüğünün başladığı tarihten sonra belli olacak eşya ile satış sözleşmesinde fiyatın sonradan gözden geçirilmesini öngören hükümler içeren eşyanın gümrük kıymetinin, “istisnai kıymetle beyan” hükümleri çerçevesinde beyanına imkân sağlanmıştır. Bu kapsamdaki işlemlerde, gümrük beyannamesinin tescili anında kıymete dahil edilecek bir unsurun mevcudiyeti bilinmekte ancak, bu unsurun tutarı henüz bilinmemekte veya nihai olarak belirlenmemiş bulunmaktadır.

Öte yandan, gümrük beyannamesinin tescili anında mevcudiyeti bilinemeyen ve sonradan öğrenilen kıymet veya matrah unsurları ile ilgili olarak, 53.maddenin l.fıkrasında yer alan düzenlemeden değil, Gümrük Yönetmeliğinin 53/5 maddesi çerçevesinde beyanda bulunulması gerekir.

İthalattan Sonra Meydana Gelen/Ortaya Çıkan/Öğrenilen Kıymet Ve/Veya Fiyat Farkı, Miktar Farkı, Vb. Hususların Gümrük Yönetmeliği’nin 53/5.Maddesi Kapsamında Değerlendirilebilmesi İçin;

1. Söz konusu kıymet, matrah veya miktar unsurunun, taraflar arasında mevcut fiyatın sonradan gözden geçirilmesini/düzeltilmesini öngören herhangi bir akdi yükümlülükten kaynaklanmaması,

Yükümlüsünce, gümrük beyannamesinin tescili anında söz konusu farkın mevcudiyetinin veya sonradan ortaya çıkabileceğinin bilinmesinin mümkün olmaması,

Süresi içinde beyanda bulunulmuş olması [En geç söz konusu kıymet veya matrah unsurunun öğrenildiği ayı takip eden ayın yirmi altıncı günü akşamına kadar beyanda bulunulması ve vergileri de aynı süre içinde ödenmesi], gerekir.

İspat külfeti Gümrük Yönetmeliğinin 53/5 maddesinin uygulanması ile ilgili olarak, ithal eşyasının gümrük kıymetine veya KDV matrahına girmesi gereken bir unsurun gümrük beyannamesinin tescili anında beyan sahibi tarafından mevcudiyetinin bilinmediğinin ve madde uygulanmasına ilişkin gerekli koşulların henüz oluşmadığının, yükümlüsünce gerekçeleriyle ve olayın özelliğine göre ticari teamüllere uygun olarak izah ve/veya tevsik edilmesi (ticari yazışmalar vb., dahil) gerekir (Gümrük Yönetmeliği’nin 53.maddesi, Gümrükler Genel Müdürlüğü’nün 16.02.2022/71950650 Tarih ve Sayılı Tasarruflu Yazısı).

Örnek 2: Cif teslim şekline göre yapılan ithalatta; satıcının eşyalar için gerekli olan ve üretici firmadan temin edilmesi gereken “Uygunluk Belgesini” zamanında göndermediğini, uygunluk belgesi için ithalatçıdan ilave 5.000-USD istediğini, uygunluk belgesi olmadan eşyaların iç piyasada satılamayacağını, bu nedenle ithalatçının anlaşma hükümlerine (Cif teslim/İstanbul-Türkiye) aykırı olmasına rağmen satıcıya 5.000-USD tutarında “Uygunluk Belgesini” ücreti ödediğini varsayalım. Sonuç olarak; en geç, söz konusu ödemenin öğrenildiği/yapıldığı ayı takip eden ayın yirmi altıncı günü akşamına kadar ithalatın yapıldığı ilgili Gümrük İdaresine beyanda bulunularak, vergilerin de aynı süre içinde ödenmesi gerekir.

C- Gümrük Kanunu’nun 234/3.maddesinin Uygulanması:

Gümrük Kanunu’nun 234.maddesinin 3.fıkrasında: “234.maddenin 1 ve 2. Fıkralarında belirtilen aykırılıkların gümrük idaresince tespit edilmesinden önce beyan sahibince bildirilmesi durumunda söz konusu cezalar yüzde on (% 10) nispetinde uygulanır.” Denilmekte olup, 234/3.maddenin (3.fıkranın) uygulanabilmesi için ithalat beyannamesinin tescili sırasında belli olan veya ileride olabileceği/ doğabileceği düşünülen gümrük kıymet ve/veya matrah unsurlarının beyan edilmeyip; sonrasında/ sonradan Gümrük İdaresince yapılan beyan ile muayene ve denetleme veya teslimden sonra kontrol sonucunda; 1 ve 2.fıkralardaki aykırılıkların ortaya çıkması gerekir.

Bize göre; Gümrük Yönetmeliği’nin 53/5.maddesinde belirtilen kıymet veya matrah unsurlarının [İthal eşyasının gümrük kıymetine veya katma değer vergisi matrahına girmesi gereken, ancak gümrük beyannamesinin tescili anında beyan sahibi tarafından mevcudiyetinin bilinmesi mümkün olmayan kıymet veya matrah unsurları için, en geç söz konusu kıymet veya matrah unsurunun öğrenildiği ayı takip eden ayın yirmi altıncı günü akşamına kadar beyanda bulunulur ve vergileri de aynı süre içinde ödenir.] zamanında ve usulüne uygun şekilde beyan edilip tekabül eden vergilerin ödenmesi durumunda başta 234/3.maddesi olmak üzere 4458 sayılı Gümrük Kanunu’na göre her hangi bir ceza uygulanmaması gerekir. 

İstisnai Kıymetle BeyanKerim ÇOBAN

Emekli Gümrük ve Ticaret Başmüfettişi

(Yetkilendirilmiş Gümrük Müşaviri “YGM”)

Çoban Gümrük Dış Tic. Denet. ve Danış. A. Ş.

www.cobangumrukdenetim.com

E Mail: info@cobangumrukdenetim.com

kerim.coban@cobangumrukdenetim.com

k.coban0306@gmail.com

KAYNAKÇA:

  • 4458 Sayılı Gümrük Kanunu.
  • Gümrük Yönetmeliği.
  • Gümrük Uzlaşma Yönetmeliği.
  • 3065 Sayılı Katma Değer Vergisi Kanunu.
  • 213 Sayılı Vergi Usul Kanunu.
  • 5520 Kurumlar Vergisi Kanunu.

Zor İnsan mı, Zor İletişim mi?

Zor İnsan Mı, Zor İletişim Mi Satınalma Dergisi 7 Gün 7 Gündem

İş Hayatında Etiketlerin İlişkileri Yönetme Biçimimize Etkisi

Seda ARPACI
Kişisel Gelişim Uzmanı

İş hayatında bazı tanımları oldukça hızlı kullanıyoruz.

“Zor bir müşteri.”

“Problemli bir tedarikçi.”

“İletişim kurulması güç bir yönetici.”

“Anlaşılması zor bir çalışan.”

Bazen bu tanımlar gerçekten yaşanan tekrar eden deneyimlerin sonucudur. Karşımızdaki kişi sürekli sınır ihlali yapıyor, sorumluluklarını yerine getirmiyor veya iletişimi sağlıklı biçimde sürdürmüyor olabilir.

Ancak bazen de farkında olmadan başka bir şey yaparız:

Yaşadığımız bir iletişim problemini, kişinin karakterine dönüştürürüz.

“Bu görüşmede anlaşamadık” demek yerine “Bu insan zor” demeye başladığımız anda yalnızca kişiyi tanımlamış olmayız. Bundan sonraki iletişimimizin çerçevesini de belirlemeye başlarız.

Etiketler yalnızca karşımızdakini anlatmaz

İnsan zihni karmaşık durumları daha hızlı anlamlandırabilmek için kategoriler oluşturur. Bu, günlük yaşamda oldukça işlevsel bir mekanizmadır.

Sorun, oluşturduğumuz kategorilerin değişmez gerçekler olduğuna inanmaya başladığımızda ortaya çıkar.

Bir tedarikçiyle birkaç kez fiyat konusunda anlaşmazlık yaşadıysak onu “uzlaşmaz”, sürekli ayrıntı soran bir müşteriyi “zor”, taleplerimizi sorgulayan bir çalışma arkadaşımızı “problemli” olarak tanımlayabiliriz.

Bundan sonraki görüşmeye ise artık yalnızca o kişiyle değil, onun hakkında oluşturduğumuz beklentiyle gireriz.

Karşı taraf henüz bir şey söylemeden savunmaya geçebilir, cümlelerini daha olumsuz yorumlayabilir veya davranışlarında mevcut düşüncemizi doğrulayacak işaretleri daha kolay fark edebiliriz.

Böylece etiket, yalnızca geçmiş deneyimin sonucu olmaktan çıkar ve gelecekteki iletişimin bir parçasına dönüşür.

“Zor” dediğimiz kişi gerçekten zor mu?

İş ilişkilerinde yaşanan her gerilimin nedeni kişilik değildir.

Bazen sorun beklentilerin açık konuşulmamasıdır.

Bazen görev ve sorumluluklar yeterince net değildir.

Bazen taraflardan biri kendisini dinlenmemiş hisseder.

Bazen aynı kelimeleri kullanır ancak aynı şeyi kastetmeyiz.

Özellikle satın alma süreçlerinde bunun örneklerine sıkça rastlanabilir. Satın alma profesyoneli maliyet, teslim süresi ve sürdürülebilirlik açısından düşünürken tedarikçi kendi üretim koşullarına odaklanabilir. Operasyon birimi hız isterken finans birimi bütçeyi korumaya çalışabilir.

Aynı masadaki insanların öncelikleri farklı olduğunda yaşanan gerilim kolaylıkla kişiselleştirilebilir.

Oysa bazen karşımızda “zor bir insan” değil, farklı öncelikleri olan bir insan vardır.

Bu ayrım küçük görünse de iletişimin yönünü tamamen değiştirebilir.

Etiketlediğimizde merak etmeyi bırakıyoruz

Bir insanı “zor” olarak tanımladığımızda zihnimiz çoğu zaman açıklamayı bulduğunu düşünür.

Ve açıklamayı bulduğumuzu düşündüğümüzde soru sorma ihtiyacımız azalır.

“O neden böyle davranıyor?” yerine “O zaten böyle biri” demeye başlarız.

Oysa profesyonel iletişimde bazen en değerli değişim, yargıyı bir süreliğine askıya alıp doğru soruyu sorabilmektir:

Burada gerçekten neye itiraz ediliyor?

Fiyata mı?

Süreye mi?

Belirsizliğe mı?

Yetki alanına mı?

Yoksa kişinin kendisini sürecin dışında hissetmesine mi?

Çünkü görünen itiraz ile asıl ihtiyaç her zaman aynı olmayabilir.

İletişimde esneklik, taviz vermek değildir

Karşımızdaki kişinin bakış açısını anlamaya çalışmak, onun her talebini kabul etmek anlamına gelmez.

Bu ayrım iş hayatında özellikle önemlidir.

Etkili iletişim gerektiğinde açıkça “hayır” diyebilmeyi, sınır koyabilmeyi ve kurumun çıkarlarını koruyabilmeyi de içerir.

Fakat sınır koymakla kişiyi etiketlemek aynı şey değildir.

“Bu teslim tarihini kabul edemiyoruz” demek somut bir koşulu tartışır.

“Sizinle zaten hiçbir zaman anlaşamıyoruz” demek ise ilişkiyi tartışmanın merkezine taşır.

İlk cümle çözüm alanı bırakır.

İkincisi ise çoğu zaman savunmayı davet eder.

Belki de soruyu değiştirmek gerekiyor

İş hayatında her insanla kusursuz iletişim kurmak mümkün değildir. Bazı ilişkiler gerçekten daha fazla emek, sabır ve sınır gerektirir.

Fakat “Bu insan neden bu kadar zor?” sorusu bizi çoğu zaman aynı noktada tutar.

Belki daha işlevsel sorular şunlardır:

Bu iletişim hangi noktada zorlaşıyor?

Ben bu görüşmeye hangi ön kabulle giriyorum?

Karşı tarafın davranışıyla ilgili yorumum ile gözlemlediğim somut davranış aynı şey mi?

İletişimin daha işlevsel hâle gelmesi için benim değiştirebileceğim bir şey var mı?

Zor İnsan Mı, Zor İletişim Mi Satınalma Dergisi 7 Gün 7 Gündem

Bu soruların amacı sorumluluğu tek tarafa yüklemek değildir.

Tam tersine, kontrol edemediğimiz insanlardan dikkatimizi çekip yönetebildiğimiz iletişim alanına çevirmektir.

Çünkü profesyonel hayatta her zaman karşımızdaki kişiyi değiştiremeyiz.

Ama kullandığımız dili, sorduğumuz soruları, koyduğumuz sınırları ve bir görüşmeye hangi varsayımlarla girdiğimizi fark edebiliriz.

Belki de bu yüzden iş hayatındaki bazı ilişkilerde çözülmesi gereken ilk mesele karşımızdaki “zor insan” değildir.

Onunla aramızda zamanla oluşmuş zor iletişimdir.

Seda ARPACI
Kişisel Gelişim Uzmanı

Likit Fonların (Para Piyasası Fonları) Değerlemesi ve Vergilendirilmesi

Likit Fonların (para Piyasası Fonları) Değerlemesi Ve Vergilendirilmesiı Satınalma Dergisi 7 Gün 7 Gündem

Likit Fonların (Para Piyasası Fonları) Değerlemesi ve Vergilendirilmesi

Eylül 2026’daki Gelişmeler Işığında

Dr. YMM. Arif AYLUÇTARHAN

Giriş

Denetim ve danışmanlık pratiğinde şirket bilançolarını incelerken sıkça karşılaşılan bir kalemdir likit fonlar. Nakit fazlasını bir gecelik dahi değerlendirmek isteyen hemen her işletme, para piyasası fonlarına yönelmektedir. Bu yaygınlığa rağmen, gerek muhasebeleştirilmesinde gerek vergi mevzuatı karşısındaki muamelesinde uygulamada tereddütlerin sürdüğü görülmektedir. Bu tereddüt, son haftalarda hem tevkifat rejiminde hem de sermaye piyasası mevzuatında yaşanan iki ayrı gelişmeyle daha da güncellik kazanmıştır. Bu yazıda mesele, VUK 279’un öngördüğü değerleme esasları, GVK geçici 67. madde kapsamındaki tevkifat müessesesi ve Sermaye Piyasası Kurulu’nun (SPK) 17 Eylül 2026 tarihli tasfiye kararının likit fon sahibi işletmeler bakımından taşıdığı ders çerçevesinde ele alınmıştır.

1. VUK 279 Uyarınca Değerleme: Likit Fonlar Hangi Kategoriye Girer?

VUK 279, yatırım fonu katılma paylarının değerlemesinde tek bir ölçü değil, fonun portföy bileşimine göre değişen üçlü bir tasnif öngörmektedir:

  • Portföyünün en az yüzde 51’i Türkiye’de kurulu şirketlerin hisse senetlerinden oluşan yatırım fonu katılma belgeleri, alış bedeli ile değerlenir.
  • Bu nisaba girmeyen, ancak borsada işlem gören ve borsa rayici bulunan fon katılma belgeleri (örneğin A tipi fonlar), borsa rayici ile değerlenir.
  • Borsada işlem görmeyen veya borsa rayici bulunmayan diğer katılma belgeleri ise kıst getiri ölçüsüne göre değerlenir.

Likit fonlar (para piyasası fonları) işte bu üçüncü kategoriye girer: portföyleri hisse senedinden değil mevduat, ters repo ve kısa vadeli borçlanma araçlarından oluştuğundan %51 hisse senedi şartını hiçbir zaman sağlamazlar; TEFAS’ta günlük ilan edilen birim pay fiyatı da VUK anlamında bir “borsa rayici” teşkil etmez. Dolayısıyla doğru değerleme ölçüsü, çoğu zaman sehven zannedildiği gibi alış bedeli değil, kıst getiri yöntemidir.

Kıst getiri yönteminin mantığı şudur: menkul kıymetin alış bedeline, vadesinde (ya da değerleme gününde) elde edilecek sabit getirinin iktisap tarihinden değerleme gününe kadar geçen süreye isabet eden kısmı ilave edilir:

Değerleme Bedeli = Alış Bedeli + (Sabit Getiri × Geçen Gün Sayısı / 365)

Bu yöntemin uygulanabilmesi için menkul kıymetin (veya fon katılma payının) sabit ya da makul ölçüde öngörülebilir bir getirisinin bulunması gerekir. Uygulamada işletmeler bu hesabı ayrıca yapmak yerine, fonu ihraç eden portföy yönetim şirketinin günlük ilan ettiği birim pay değerini esas alır; zira bu fiyat zaten kıst getiri mantığıyla, fonun o güne kadar tahakkuk eden getirisini içerecek şekilde hesaplanmaktadır. Ancak aşağıda ele alınacak SPK kararı, bu kabulün her zaman güvenle dayanılabilir olmadığını göstermektedir.

2. GVK Geçici 67 Çerçevesinde Tevkifat Müessesesinin Genel Yapısı

Menkul kıymet ve sair sermaye piyasası araçlarının vergilendirilmesinde 2006’dan bu yana esas çerçeveyi GVK geçici 67. madde oluşturmaktadır. Bu hüküm gereğince yatırım fonu katılma paylarından elde edilen kazançlar üzerinden banka ve aracı kurumlarca tevkifat yapılması esası benimsenmiş; tevkifat nispetleri ise madde metninde sabit tutulmayıp Cumhurbaşkanı kararlarıyla belirlenen bir çerçeveye bırakılmıştır. Bu esneklik, nispetlerin son yıllarda sık sık değişmesine zemin hazırlamıştır.

Para piyasası fonları ve borçlanma araçları fonları bakımından yakın zamanda şöyle bir tablo söz konusuydu: Aralık 2020’den itibaren uzunca bir müddet bu fonlardan elde edilen kazançlarda tevkifat nispeti %0 olarak uygulandı; 2024 yılı içinde fon türüne göre kademeli olarak %7,5–%10 bandına çekildi. Tam mükellef sermaye şirketleri ise bu süreç boyunca GVK geçici 67/1 kapsamında tevkifattan istisna tutulmaya devam etti — yani kurumlar, elde ettikleri fon kazancını doğrudan kurum kazancına dahil edip kurumlar vergisi beyannamesinde beyan ediyor, ayrıca tevkifata tabi tutulmuyordu.

3. Eylül 2026 Değişikliği: Kurumlar İçin de %10 Tevkifat

Yazının kaleme alındığı tarih itibarıyla oldukça taze bir gelişme burada zikre değer. 5 Eylül 2026 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararı ile GVK geçici 67. madde kapsamındaki tevkifat nispetleri yeniden düzenlenmiş; para piyasası fonları ile adında “para piyasası” ibaresi geçen serbest fon katılma paylarından elde edilen kazançlara uygulanan tevkifat nispeti %0’dan %10’a çıkarılmıştır. Değişikliğin dikkat çeken yanı, bu nispetin artık yalnızca gerçek kişileri değil, kurumlar vergisi mükelleflerini ve yatırım fonu/ortaklıklarını da kapsamasıdır.

Yürürlük bakımından karar iki ayrı hali düzenlemektedir:

  • Kararın yayım tarihinden itibaren satın alınan fon paylarında yeni nispet (%10) doğrudan uygulanır.
  • Yayım tarihinden önce satın alınıp elde tutulmaya devam edilen fon paylarında ise kıst dönem esası geçerlidir: yayım tarihine kadarki kazanç eski rejime (kurumlar için tevkifatsız), yayım tarihinden elden çıkarma tarihine kadarki kısım ise yeni %10 nispetine tabidir.

Kurumlar vergisi mükellefleri bakımından bu değişikliğin mahiyetini doğru tespit etmek önemlidir. Likit fon kazancı zaten daha önce de kurum kazancının bir parçası olarak kurumlar vergisine tabiydi; değişen, bu kazanç üzerinden artık ayrıca tevkifat yapılacak olmasıdır. Kesilen tevkifat, GVK geçici 67 sistematiği gereği kurumun geçici vergisinden ve yıllık kurumlar vergisinden mahsuba elverişlidir. Dolayısıyla kurumlar için ortaya çıkan sonuç, bir vergi yükü artışından ziyade bir finansman/nakit akışı kaybıdır — kazanç fonda dururken dahi peşinen tevkifata tabi tutulacağından, işletmeler bu meblağı ancak sonraki dönemlerde mahsup yoluyla geri alabilecektir. Dar mükellef (yabancı) yatırımcılar bakımından ise tevkifat kural olarak nihai vergi mahiyetinde olduğundan, önceki %0 uygulaması fiilen tam bir istisnaya karşılık geliyordu; yeni nispet bu grup için gerçek bir vergi yükü artışıdır.

4. Güncel Bir Hatırlatma: SPK’nın 17 Eylül 2026 Tarihli Tasfiye Kararı ve Likit Fonların “Risksiz” Sayılmasının Yanıltıcılığı

Yazının hazırlandığı sırada yaşanan ikinci ve belki daha ibretlik gelişme, Sermaye Piyasası Kurulu’nun 17 Eylül 2026’da aldığı karardır. SPK, yedi portföy yönetim şirketine (Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy) ait yaklaşık 130 fonun TEFAS üzerindeki alım-satım işlemlerini durdurmuş ve tasfiyesine karar vermiştir. Haberlere göre kararın gerekçesi, bazı hisse senetlerinin kredili işlemler yoluyla suni şekilde şişirilen fiyatlarından kaynaklanan bir likidite krizidir; ilgili portföy şirketleri bu yolla yapay getiri sağlamış, hisse fiyatları çöktüğünde ise borçlarını ödeyememiştir. Basındaki büyüklük tahminleri fonların toplam değerini yaklaşık 17 milyar dolar olarak vermektedir; kesin rakamlar SPK’nın resmî açıklamalarından teyit edilmelidir.

Bu yazı bakımından asıl önemli nokta şudur: tasfiyesine karar verilen fonlar arasında yalnızca hisse senedi yoğun fonlar değil, para piyasası (likit) fonları da bulunmaktadır — nitekim Hedef Portföy’e ait “Hedef Portföy Para Piyasası (TL) Fonu” bizzat tasfiye listesinde yer almıştır. Saklayıcı bankalar (Tera Portföy için İş Bankası; A1, Atlas, Bulls, Hedef ve Pardus/Pusula portföyleri için Ziraat Bankası) aracılığıyla iki iş günü içinde hesap mutabakatı sağlanacak, portföydeki kıymetler nakde çevrilecek ve en geç üç ay içinde yatırımcılara katılma payı oranında ödeme yapılacaktır.

Bu vaka, likit fonların muhasebe ve denetim pratiğinde çoğu zaman “risksiz nakit benzeri” sayılmasının ne kadar yanıltıcı olabileceğini gözler önüne sermektedir. Bir portföy yönetim şirketinin, fonun içtüzüğüne aykırı veya piyasa manipülasyonuna varan işlemlerde bulunması halinde, katılma payı sahibi işletme için hem likidite riski (paranın üç aya kadar bloke kalması) hem de değerleme belirsizliği (tasfiye sürecinde kıst getiri yönteminin dayandığı “makul öngörülebilir getiri” varsayımının çökmesi) doğabilmektedir. İşletmelerin fon seçiminde yalnızca getiriyi değil, portföy yönetim şirketinin risk profilini ve fonun içtüzüğünü de gözetmesi; denetçilerin ise bilançosunda likit fon kalemi bulunan işletmelerde karşı taraf (portföy yönetim şirketi) riskini denetim planlamasına dahil etmesi, bu olaydan çıkarılacak dersler arasındadır.

5. Muhasebe ve Denetim Açısından Dikkat Edilmesi Gerekenler

Yukarıdaki iki gelişme birlikte değerlendirildiğinde, uygulayıcıların şu hususlara odaklanması gerekir:

Öncelikle, likit fon katılma paylarının değerlemesinde kıst getiri yönteminin doğru uygulanması için iktisap tarihinin ve o tarihteki birim pay fiyatının titizlikle tespit edilmesi gerekir; kıst dönem tevkifat uygulaması nedeniyle aynı fon payı üzerinde artık iki farklı tevkifat rejimi bir arada işleyebilmektedir. İkinci olarak, kesilen tevkifatın mahsup takibinin geçici vergi ve yıllık kurumlar vergisi beyannameleri üzerinden düzenli yapılması gerekir; aksi halde mükerrer vergi yüküne yol açabilir. Son olarak, SPK’nın tasfiye kararı karşısında, bilançosunda likit fon kalemi bulunan işletmelerin elde tuttukları fonun hangi portföy yönetim şirketine ait olduğunu araştırması ve gerekirse değer düşüklüğü (karşılık) ayrılması ihtimalini gündemine alması gerekir — zira tasfiye sürecine giren bir fonun nihai tasfiye bedeli, kıst getiri yöntemiyle hesaplanan defter değerinden farklılaşabilir.

Likit Fonların (para Piyasası Fonları) Değerlemesi Ve Vergilendirilmesiı Satınalma Dergisi 7 Gün 7 Gündem

Sonuç

Likit fonlar, uzunca bir süre Türk vergi ve muhasebe uygulamasında “kolay” bir alan olarak görülegelmiştir: değerlemesi VUK 279 dahilinde nispeten yalın bir kıst getiri hesabına, vergilendirmesi ise kurumlar için fiilen tevkifatsız bir düzene dayanıyordu. Eylül 2026’da art arda yaşanan iki gelişme — tevkifat rejimindeki değişiklik ve SPK’nın tasfiye kararı — bu tabloyu köklü biçimde değiştirmiştir. Uygulayıcılar bakımından önemli olan, ilkinin esasen bir zamanlama/mahsup meselesi, ikincisinin ise likit fonun “risksiz” sayılamayacağına dair somut bir uyarı olduğunu doğru ayırt etmek ve buna göre hem muhasebe kayıtlarını hem de nakit/risk planlamasını güncellemektir.

Dr. YMM. Arif AYLUÇTARHAN

Kaynaklar

  1. Para piyasası fonlarında stopaj oranı yüzde 10 oldu (Bloomberg HT)
  2. Para piyasası fonlarına yüzde 10 stopaj: Kime, ne için? (Dünya Gazetesi)
  3. GVK Geçici 67’nci madde uyarınca uygulanan stopaj oranlarında değişiklikler (PwC Türkiye)
  4. Yatırım fonu katılma paylarının değerlemesi – VUK md. 279 (vergiraporu.com.tr, PDF)
  5. SPK 7 şirketin fonlarını kapattı: İşte tasfiye edilen fonların tam listesi (Habertürk)
  6. Paralar yatırımcıya nasıl ödenecek? SPK duyurdu (Uzmanpara/Milliyet)
  7. Tasfiye kararı verilen fonların büyüklüğü 17 milyar dolar (Gazete Oksijen)

EĞİTİM PROGRAMI

Finansal Raporlama Perspektifiyle Kurumsal Suistimal Analizi ve Önlenmesi

1. EĞİTİMİN AMACI

Bu eğitimin amacı;

  • Suistimal kavramını muhasebe ve finansal raporlama bağlamında sistematik biçimde ele almak,
  • Finansal tablolar üzerinden suistimal sinyallerini analiz edebilme becerisi kazandırmak,
  • Muhasebe bilgi akışındaki kontrol zafiyetlerini tespit edebilme yetkinliği geliştirmek,
  • Kurumsal riskin hukuki, vergisel ve yönetsel sonuçlarını bütüncül bir çerçevede değerlendirebilmek,
  • Önleyici iç kontrol ve etik altyapının nasıl kurulacağını göstermek.

Bu eğitim teorik farkındalık değil; finansal veri üzerinden analitik düşünme pratiği kazandırmayı hedefler.

2. EĞİTİMİN İÇERİĞİ

2.1 Kavramsal Çerçeve

  • Fraud kavramı ve kapsamı
  • Fraud üçgeni (baskı – fırsat – rasyonelleştirme)
  • Suistimal türleri

2.2 Muhasebe ve Finansal Raporlama Altyapısı

  • Bilanço denklemi ve risk alanları
  • Gelir tablosu manipülasyon teknikleri
  • Muhasebe kayıt yapısı ve kontrol noktaları

2.3 Finansal Tablolarda Suistimal İzleri

  • Mizan tutarsızlıkları
  • Gider hesaplarında anormal artışlar
  • Kasa/banka hareketlerinde uyumsuzluk
  • Nakit akımı – kârlılık çelişkisi
  • Oran analizi ile risk tespiti

2.4 Vaka Analizleri

  • Mini uygulama vakaları
  • Uluslararası finansal skandalların analizi
  • RS Motor vaka çalışması üzerinden teknik değerlendirme

2.5 İç Kontrol ve Önleme Mekanizmaları

  • Görevler ayrılığı
  • Yetki ve onay sistemleri
  • İç denetim ve sürekli kontrol
  • COSO çerçevesi

2.6 Hukuki ve Vergisel Boyut

  • TCK, VUK ve TTK kapsamında sorumluluk
  • Yönetim kurulu ve üst yönetim yükümlülükleri
  • Suistimalin cezai ve mali sonuçları

3. EĞİTİM KAZANIMLARI

Eğitim sonunda katılımcılar:

Analitik Yetkinlik

  • Finansal tablolar üzerinden potansiyel suistimal sinyallerini ayırt edebilir.
  • Oran analizi ve karşılaştırmalı analiz yoluyla risk değerlendirmesi yapabilir.

Teknik Bilgi

  • Gelir ve gider manipülasyon tekniklerini tanımlar.
  • Kayıt düzeni üzerinden sistem zafiyetlerini tespit eder.
  • Nakit akımı ile kârlılık arasındaki tutarsızlıkları yorumlar.

Kontrol Perspektifi

  • İç kontrol mekanizmalarının hangi noktada kırıldığını analiz eder.
  • Görevler ayrılığı ve yetki dağılımının önemini kavrar.

Hukuki Farkındalık

  • Suistimalin cezai ve yönetsel sonuçlarını değerlendirir.
  • Yönetim sorumluluğu ile finansal raporlama arasındaki ilişkiyi açıklar.

Stratejik Bakış

  • Reaktif değil, önleyici risk yönetimi yaklaşımı geliştirir.
  • Kurumsal etik kültürünün finansal sürdürülebilirlik üzerindeki etkisini analiz eder.

TEKLİF ALMAK İÇİN:

arif.ayluctarhan@istanbul.edu.tr

Teknik Satınalma ve BOM Maliyet Hedefi

Teknik Satınalma Ve Bom Maliyet Hedefi
Teknik Satınalma ve BOM Maliyet Hedefi

Teknik Satınalma ve BOM Maliyet Hedefi
Birimler Arası İş Birliğinin Rolü

Prof. Dr. Murat ERDAL
merdal@istanbul.edu.tr

Kararlı Adımlar: Uzmanlıktan Yöneticiliğe

Küresel rekabet, üretim işletmeleri üzerindeki maliyet ve fiyat baskısını her geçen gün artırıyor. Özellikle Çin başta olmak üzere düşük maliyet, gelişen kalite ve geniş ürün seçeneklerini aynı anda sunabilen üretici ülkeler karşısında rekabet etmek giderek zorlaşıyor. Müşteriyi, siparişi ve üretimi koruyabilmek, bazı sektörlerde işletmenin ayakta kalabilmesiyle doğrudan ilişkili hale geliyor. Yeni pazarlar bulmak, yeni müşteriler kazanmak, Ar-Ge ve inovasyona yatırım yapmak elbette vazgeçilmez. Ancak ürün maliyetleri rekabetçi seviyelerde tutulamadığında bütün bu çabaların etkisi sınırlı kalabiliyor. Büyük resim bize hayati bir sorumluluğu hatırlatıyor: Sanayimizi, üretim gücümüzü ve işimizi korumak zorundayız.

Maliyet baskısının önemli bir bölümü de işletmelerin doğrudan kontrolü dışında gelişiyor. Jeopolitik gelişmeler enerji ve hammadde fiyatlarını etkilerken, ülkelerin aldığı yeni gümrük vergisi ve tarife kararları tedarik maliyetlerini ve pazar koşullarını kısa sürede değiştirebiliyor. Hürmüz Boğazı çevresinde yaşanan gelişmelerin enerji ve petrokimya tedarik zincirleri üzerindeki etkileri ya da ABD’nin gündeme aldığı yeni tarife uygulamaları bunun güncel örnekleri arasında.

Sanayiden yöneticilerle bir araya geldiğimizde küresel rekabet baskısının yansımalarını doğrudan hissediyoruz. Sohbetlerde artan maliyetlere karşı ne yapılabileceği, satışta yaşanan zorluklar ve rakip ürünlerin fiyatlarıyla nasıl rekabet edileceği gündemin ilk sıralarında yer alıyor.

Bir yemekte sanayiden bir yöneticimiz, Avrupalı müşterisiyle yaptığı fiyat güncelleme görüşmesini anlatmıştı. Müşterisinin yaklaşımı oldukça netti: “Sizi düşük maliyetli bir üretici olduğunuz için tercih ettik. Şimdi fiyatları güncellemek istiyorsunuz. O halde alternatif tedarikçileri gündemimize alabiliriz.”

Bu yaklaşım, bugün üreticilerin karşı karşıya olduğu gerçeği oldukça iyi özetliyor. Maliyet artışını müşteriye yansıtmak her zaman mümkün değil. Maliyeti içeride yönetememenin bedeli ise müşteriyi kaybetmek olabilir.

Böyle bir ortamda tepe yönetimden gelen “BOM (Bill of Materials – Ürün Ağacı)  maliyetlerini % 3 veya % 5 düşürelim vb.” hedefini sahada gerçekleştirmek hiç kolay değil. Çünkü ürün maliyetleri yalnızca satınalma fiyatından oluşmuyor. BOM maliyetleri teknik satınalma, mühendislik, kalite, üretim ve planlamanın aldığı kararların kesiştiği noktada şekilleniyor. Dolayısıyla ürün maliyetlerini aşağı çekebilmek, satınalmanın tek başına yürütebileceği bir çalışma olmaktan çıkıyor.

Fabrika Satınalma Operasyonlarında Teknik Bakışın Ağırlığı

Bir üretim işletmesinde satınalma denildiğinde çevrenize dikkatle bakmanız yeterli. Fabrikaya adım attığınız andan itibaren gördüğünüz hemen her şeyi düşünün. İşletmenin faaliyetlerini sürdürebilmesi için ihtiyaç duyduğu geniş bir ürün ve hizmet dünyasından söz ediyoruz. Ürünün içine giren hammaddeden üretim hattına, kalıp ve fikstürlerden endüstriyel bakım hizmetlerine, sarf malzemelerinden temizlik ve güvenlik hizmetlerine kadar farklı nitelikte çok sayıda satınalma kalemiyle karşılaşırız.

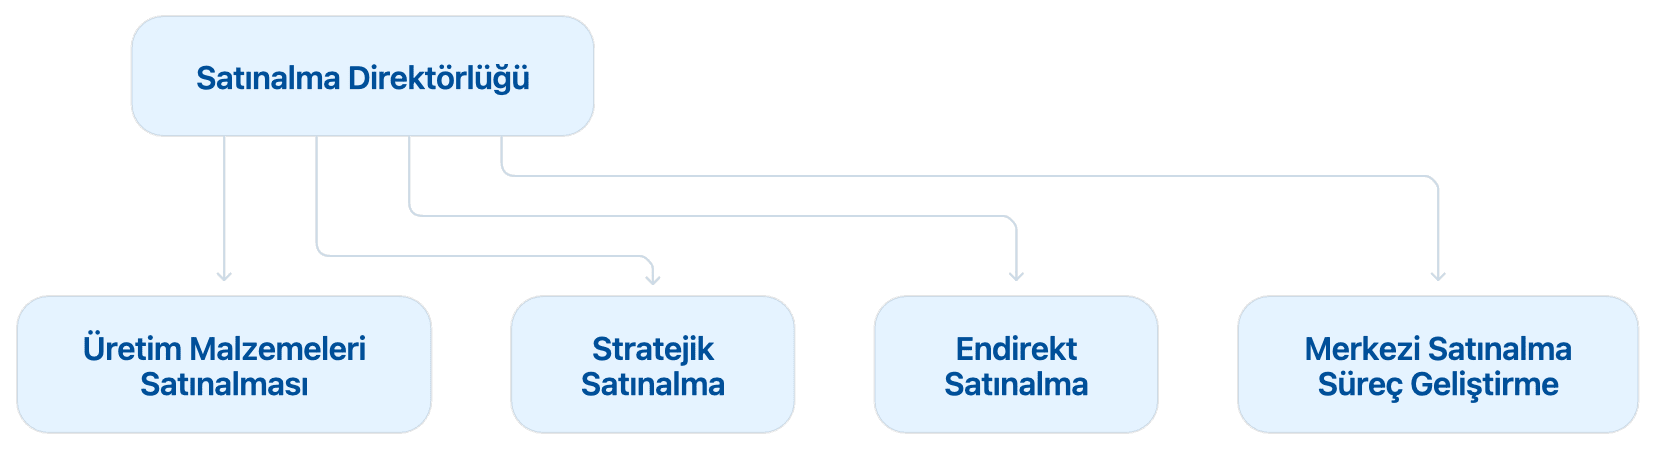
üretim Stratejik Satın Alma Organizasyon şemasıŞekil 1. Üretim İşletmelerinde Satınalma Organizasyonu (Örnek)

Üretim işletmelerinde organizasyon yapıları şirketin ölçeğine, sektörüne ve satınalma hacmine göre farklılaşmakla birlikte satınalma faaliyetleri üretim malzemeleri, stratejik yatırımlar ve endirekt alımlar etrafında yapılanabilir. Bunların yanında satınalma politikaları, süreç geliştirme, sistemler, raporlama ve koordinasyon gibi konuları yöneten merkezi satınalma yapılanmaları da bulunabilir (Şekil 1).

Fabrikadaki satınalma faaliyetlerine daha yakından bakmak istersek faaliyet alanlarını daha net görebiliriz.

a) Direkt Satınalma Nihai ürüne doğrudan giren girdilerin satınalmasını kapsar.

  • Hammadde ve malzemeler
  • Parça ve bileşenler
  • Alt montajlar

b) Stratejik SatınalmaÜretim altyapısının kurulması, bakımı ve geliştirilmesine yönelik satınalmaları kapsar.

  • Yeni tesis ve üretim alanları
  • Makine ve üretim hatları
  • Otomasyon ve robotik sistemler
  • Kalıp ve fikstürler
  • Endüstriyel bakım
  • Bilgi teknolojileri yatırımları
  • Modernizasyon ve kapasite artışı

c) Endirekt Satınalmaİşletmenin günlük faaliyetlerini destekleyen mal ve hizmetlerin satınalmasını kapsar.

  • Sarf malzemeleri
  • Temizlik hizmetleri
  • Güvenlik hizmetleri
  • Araç kiralama
  • Ofis ve kırtasiye
  • Genel operasyonel hizmet alımları

Üretim işletmelerinde direkt satınalma alanında mühendislik kararlarının, teknik çizimlerin, spesifikasyonların ve ürün maliyeti etkilerinin ağırlığı arttıkça, satın almanın teknik ve mühendislik bakış açısına duyduğu ihtiyaç da güçlenmektedir. Teknik satınalma kavramını gündeme getiren temel ihtiyaçlardan biri tam da bu noktada ortaya çıkmaktadır.

Teknik satınalma kavramı bankacılık, finans ve GSM gibi sektörlerde de yaygın biçimde kullanılmaktadır. Bu sektörlerde teknik satınalma ağırlıklı olarak teknoloji alımlarını; donanım, yazılım ve bunlara ilişkin hizmetleri kapsamaktadır.

Endüstride ise uzmanlaşma daha farklı bir yapı göstermektedir. Emtia ve kategori bazlı uzmanlaşmanın yanında teknik satınalma kavramı; özellikle Ar-Ge, mühendislik, teknik çizim ve üretim faaliyetlerinin yoğun biçimde kesiştiği işletmelerde karşımıza çıkmaktadır. Kavramın kapsamı, sektörün özelliklerine ve şirketlerin organizasyon yapılarına göre farklılık gösterebilmektedir.

Bu makalede teknik satınalma kavramını; ürün ağacında yer alan hammadde, parça, bileşen ve alt montajların teknik ve ticari boyutlarıyla yönetilmesine ve ürün maliyetlerinin iyileştirilmesine katkı sağlayan satınalma fonksiyonunu ifade etmek amacıyla kullanıyorum. Odağımız, teknik satın almanın BOM maliyetlerinin yönetimindeki rolüdür.

Ürün maliyeti yalnızca satın almanın satınalma fiyatlarından oluşmaz; fakat ürün ağacındaki satın alınan kalemlerin maliyeti söz konusu olduğunda satınalma önemli bir etki alanına sahiptir.

Teknik Satın almanın Ürün Maliyet Yönetimindeki Rolü

Bugünün teknik satınalma departmanları, ticari pazarlığın çok ötesinde değer üretiyor. Teknik satın almanın ürün maliyet analizi ve ürün maliyet yönetimindeki rolü giderek güçleniyor. Üretim maliyetlerini kontrol altına almak elbette yalnızca satın almanın departmanının sorumluluğunda değil. Bu alan, birimler arası güçlü bir takım çalışmasını gerektiriyor. Bununla birlikte teknik satınalma ekiplerinden ürün maliyetlerinin yönetimine ilişkin beklentiler de hayli yüksek.

Teknik satınalma departmanları açısından BOM maliyetlerinin düşürülmesi önemli performans göstergelerinden biridir. İmalat işletmelerinde satınalma mühendisleri; ürünü meydana getiren hammadde, parça, bileşen ve alt montajları yalnızca satınalma fiyatı açısından değil, bu maliyetleri oluşturan unsurlar açısından da sorgular.

Ürün ağacı, birimler arası iş birliğinin ortak çalışma zemini; teknik satınalma açısından ise ürünün maliyet haritasıdır.

BOM maliyetleri çok sayıda iç ve dış faktörün birlikte etkisi altında şekillenir.
BOM maliyetlerini şekillendiren başlıca unsurları şu şekilde sıralayabiliriz:

Hammadde fiyatları ve piyasa koşulları

  • Döviz kuru hareketleri
  • Dış ticaret düzenlemeleri, gümrük vergileri ve diğer mali yükümlülükler
  • Tedarikçi maliyet yapısı, fiyatlandırma politikası ve müzakere koşulları
  • Lojistik maliyetleri ve tedarik süreleri
  • Minimum Sipariş Miktarı (MOQ-Minimum Order Quantity) ve sipariş büyüklükleri
  • Talep ve üretim hacimleri
  • Tasarım karmaşıklığı ve parça sayısı
  • Malzeme ve teknik spesifikasyon tercihleri
  • Mühendislik değişiklikleri ve teknik revizyonlar
  • Üretim yöntemi, proses ve çevrim süresi
  • Kalite gereksinimleri ve toleranslar
  • Bileşenlerin yaşam döngüsü ve eskime riski

BOM Maliyetlerini Düşürmek Birimler Arası İş Birliğinden Geçer

Teknik satınalma, ürün ağacındaki malzeme, parça ve bileşenleri miktar, maliyet ve tedarik koşulları açısından çok yönlü analiz eder. Ancak BOM maliyetlerinin önemli bir bölümü, satınalma departmanı tedarikçiyle fiyat müzakeresine başlamadan çok önce alınan kararlarla şekillenmektedir.

Çapraz fonksiyonlu takım çalışması BOM maliyetlerini kontrol etmenin anahtarıdır. Asıl potansiyel, Mühendislik, Teknik Satınalma, Kalite, Üretim ve Planlama birimlerinin aynı ürün ağacı üzerinde birlikte çalışabilmesinde ortaya çıkar.

Tasarım ve mühendislik çalışmaları, teknik çizimler ve spesifikasyonlar, konfigürasyon yönetimi ve revizyonlar, kalite testleri, üretim süreçleri, mevcut stoklar, devam eden tedarikçi sözleşmeleri, tedarikçi yetkinlikleri ve gerekli durumlarda müşteri onayı birbirini etkileyen unsurlardır. Bir alanda verilen karar, domino etkisiyle diğer alanlarda maliyet ve operasyonel sonuçlar doğurabilir. Bu nedenle teknik satınalma ekiplerinin mühendislik, kalite, üretim ve planlama ile yakın iş birliği içerisinde çalışması gerekir.

Teknik satın almanın ürün ağacıyla ilgili kararlarda devre dışı bırakıldığı bir yapıda, satınalma ekibinin hareket alanı büyük ölçüde ticari pazarlıklarla sınırlı kalır. Teknik kararlar verildikten, malzeme ve spesifikasyonlar kesinleştikten ve tedarikçi seçenekleri daraldıktan sonra satın almadan büyük maliyet iyileştirmeleri beklemek gerçekçi olmayabilir.

Otomotiv, beyaz eşya, savunma sanayi ve pek çok köklü sektörde hedef maliyetlere ulaşabilmenin önemli araçlarından biri BOM maliyetlerinin etkin yönetimidir. BOM maliyetlerinin düşürülmesi de teknik satınalma ekipleri açısından önemli performans hedeflerinden biri olarak karşımıza çıkmaktadır.

Bu nedenle teknik satınalma ekiplerinin ürün konfigürasyonunu etkileyen çalışmalara erken aşamalardan itibaren katılması önem taşır. Amaç yalnızca daha düşük satınalma fiyatına ulaşmak değil; ürünün işlevinden, güvenliğinden ve kalitesinden ödün vermeden toplam ürün maliyetini yönetebilmektir.

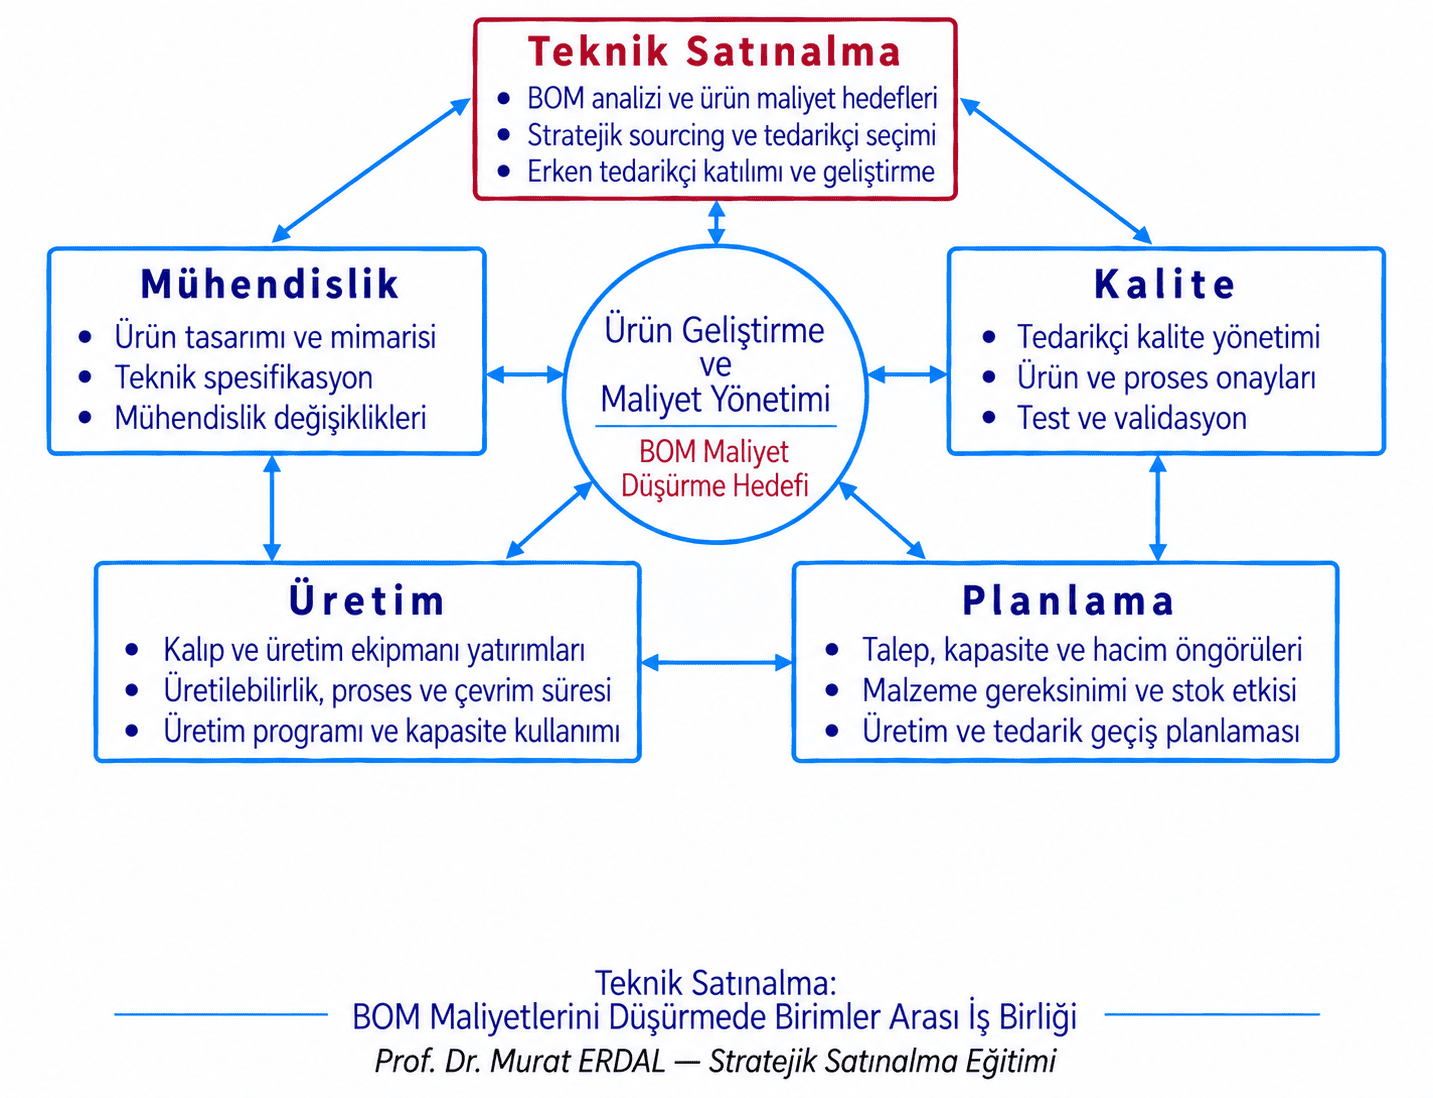
Ürün Geliştirme ve Maliyet Yönetimi, Teknik Satınalma, Mühendislik, Kalite, Üretim ve Planlamanın ortak çalışma alanını ifade eder. Her birim ürün ağacına kendi uzmanlık alanından bakarken, alınan kararların maliyet ve operasyon üzerindeki etkileri birlikte değerlendirilir. Etkin bir BOM maliyet yönetimi, bu beş birimin bilgi ve uzmanlığının aynı hedef doğrultusunda buluşmasına bağlıdır (Şekil 2).

Teknik Satın Alma Kalite Mühendislik Planlama Murat Erdal

Teknik Satınalma

BOM çalışmalarında teknik satın almanın sürece erken katılımı önem kazanıyor. Teknik satınalma, ürün ağacını oluşturan hammadde, parça, bileşen ve alt montajları; maliyet, tedarik koşulları, tedarikçi yetkinlikleri, darboğazlar ve riskler açısından değerlendiriyor. Böylece tedarikçi pazarından elde edilen bilgi, ürün geliştirme ve maliyet yönetimi sürecine taşınıyor.

Teknik satın almanın BOM çalışmalarındaki değer katkısı yalnızca mevcut tedarikçiyle daha düşük fiyat müzakere etmek değildir. Alternatif malzeme ve üretim yöntemlerinin araştırılması, alternatif tedarikçilerin geliştirilmesi, rekabet ortamının genişletilmesi ve tedarikçilerin teknik bilgi birikiminden yararlanılması da bu kapsamdadır. Mühendislikle teknik alternatifler, kaliteyle tedarikçi ve ürün onayları, üretimle üretilebilirlik ve yatırım gereksinimleri, planlamayla hacim ve geçiş koşulları birlikte değerlendirilir.

Yeni tedarikçilerin devreye alınması, teknik şartnamelerin paylaşılması ve teklif verebilecek nitelikli tedarikçi sayısının artırılması ise her zaman kolay değildir. Kaynak araştırması ve tedarikçi yetkinliklerinin değerlendirilmesi, diğer bir ifadeyle sourcing (tedarik kaynağı araştırma ve geliştirme), firma ölçeğine göre satınalma departmanı içerisinde yürütülebileceği gibi ayrı bir ekip tarafından da yönetilebilir.

Mühendislik

Mühendislik, ürün ağacı maliyetlerini belirleyen temel kararları henüz satınalma gerçekleşmeden verir. Malzeme seçimi, toleranslar, teknik spesifikasyonlar ve parça sayısı doğrudan ürün maliyetini etkiler. Ürün konfigürasyonuna ilişkin tercihler ise kullanılacak bileşenleri ve teknik satın almanın değerlendirebileceği tedarikçi seçeneklerini şekillendirir.

Maliyet iyileştirme çalışmalarında, teknik gereksinimler ürünün işlevi ve müşteri beklentileri açısından yeniden değerlendirilmelidir. Özel tasarım yerine standart parça kullanılabilir mi? Farklı ürün ailelerinde ortak bir bileşene geçilebilir mi? Birden fazla parça tek parçada birleştirilebilir mi? Malzeme veya tolerans değişikliği aynı işlevi daha düşük toplam maliyetle sağlayabilir mi?

Teknik satınalma, tedarikçi yetkinliklerini, alternatif çözümleri ve maliyet verilerini mühendisliğe taşır. Mühendislik ise bu bilgilerle tasarım ve spesifikasyonları değerlendirerek uygulanabilir seçenekleri geliştirir. Kalitenin doğrulama ve onay sürecine katılımıyla, maliyet avantajı sağlayan teknik alternatiflerin üretime geçişi hazırlanır.

Üretim

Üretim, ürün ağacında önerilen değişikliklerin mevcut proseslere, ekipmanlara ve montaj akışına uygunluğunu değerlendirir. Yeni ürün konfigürasyonları, mühendislik değişiklikleri ve parça revizyonları; çevrim süresini, malzeme kullanımını, kapasiteyi ve yatırım ihtiyacını etkileyebilir. Üretimin erken katılımı, tasarım ve teknik spesifikasyonlara ilişkin tercihlerin sahadaki sonuçlarının karar verilmeden görülmesini sağlar.

Teknik satın almanın belirlediği alternatif malzeme, parça ve tedarikçiler; üretilebilirlik, işleme ve montaj kolaylığı açısından üretimle birlikte değerlendirilmelidir. Üretimden gelen saha bilgisi, mühendisliğin teknik şartname ve spesifikasyonları gözden geçirmesine, teknik satın almanın ise tedarikçilerle somut iyileştirme fırsatları üzerinde çalışmasına katkı sağlar. Malzeme tüketiminin azaltılması, üretim süreçlerinin yalınlaştırılması ve mevcut ekipmanla üretilebilen alternatiflerin geliştirilmesi bu iş birliğinin başlıca çalışma alanlarıdır.

Revizyonların mevcut kalıp ve fikstürlere uyumu, deneme üretimleri, hat düzeni ve üretim akışında gerekli uyarlamalar ile seri üretime geçiş gereksinimleri sürecin başında belirlenmelidir. Böylece teknik satın alma, parça ve malzeme fiyatındaki avantajı uygulama ve yatırım maliyetleriyle birlikte değerlendirerek üretimde karşılığı olan bir maliyet iyileştirmesine odaklanabilir.

Kalite

Kalite, ürün ağacı maliyetlerini düşürmeye yönelik değişikliklerin güvenle uygulanmasına katkı sağlar. Bu süreçte ürünün işlevinin ve güvenilirliğinin korunmasını, müşteri gereksinimlerinin karşılanmasını gözetir. Bu değişiklikler; tasarım ve mühendislik çalışmalarından, teknik satın almanın araştırdığı alternatiflerden veya mevcut tedarikçi önerilerinden doğabilir. Malzeme, spesifikasyon ve mühendislik değişiklikleri, alternatif parça kullanımı, proses iyileştirmesi veya yeni bir tedarikçinin devreye alınması bu kapsamda değerlendirilir.

Kalitenin temel değer katkısı, “Bu değişikliği hangi koşullarda güvenle uygulayabiliriz?” sorusuna ilgili birimlerle birlikte çözüm geliştirmesidir. Test kapsamı, kabul kriterleri, doğrulama süreci ve varsa müşteri onayları çalışmanın en başında belirlenmelidir. Kalite, teknik satın almanın yeni tedarikçi, alternatif parça ve tedarikçi geliştirme çalışmalarının kritik ortağıdır. Böylelikle teknik satın alma, alternatifleri fiyatın yanı sıra numune, test ve onay gereksinimlerinin süre ve maliyet etkileriyle birlikte karşılaştırabilir.

Planlama

Planlama, müşteri talebini ürün ağacı üzerinden malzeme, kapasite ve tedarik gereksinimlerine dönüştürür. Hangi ürün konfigürasyonundan ne kadar üretileceği; hangi parçanın, ne miktarda ve ne zaman temin edileceğini belirler. Bu nedenle talep öngörüleri, üretim programı, stok politikaları ve kapasite kararları, teknik satın almanın çalışacağı miktar ve terminlerin temelini oluşturur.

Teknik satın alma, planlama verileriyle yıllık alım hacimlerini, sipariş büyüklüklerini ve teslimat sıklıklarını değerlendirir; tedarikçilerle fiyat, kapasite ve teslimat koşullarını müzakere eder. Farklı ürünlerde kullanılan ortak parçaların ihtiyaçlarının birlikte değerlendirilmesi, alım hacminin birleştirilmesine ve stokların daha etkin yönetilmesine imkân verir. Teknik satın almanın sağladığı tedarik süresi, minimum sipariş miktarı ve tedarikçi kapasitesi bilgileri de planların uygulanabilirliğini şekillendirir. Planlama ile teknik satın alma arasındaki bu çift yönlü bilgi akışı, maliyet hedefinin talep ve tedarik koşullarıyla birlikte yönetilmesini sağlar.

Yeni ürün konfigürasyonları ve mühendislik revizyonlarında planlama; mevcut stokları, açık siparişleri ve değişen malzeme ihtiyaçlarını birlikte ele alır. Alternatif parça veya tedarikçiye geçiş, üretim programı ve malzeme bulunabilirliğiyle uyumlu yürütülmelidir. Böylece hedeflenen tasarrufun fazla stok, acil sevkiyat veya üretim kesintisi nedeniyle kaybedilmesi önlenir.

BOM Maliyet Yönetiminde Ortak Değer

Ürün ağacı maliyetlerini düşürmek, işletmenin birlikte karar alma yeteneğini de test eder. Teknik satın almanın iyileştirme fırsatı görmesi, mühendisliğin teknik çözümü geliştirmesi, kalitenin doğrulaması, üretimin sahadaki ekonomik sonucu değerlendirmesi ve planlamanın geçişleri düzenlemesi birbirini tamamlar.

Bu yapıda teknik satınalma, yalnızca “teklif toplayan, fiyat alan” bir fonksiyon değildir. Tedarikçi pazarı, maliyet bilgisi ve ticari koşullar ile şirketin mühendislik ve operasyon bilgisinin kesiştiği noktada yer alır. BOM maliyet yönetimindeki gerçek değer katkısı da bu bilgilerin doğru zamanda bir araya getirilmesiyle ortaya çıkar.

Yönetimin görevi ise bu katkıların doğru zamanda buluşacağı çalışma düzenini kurmaktır.

Sonuç

Teknik satınalmada maliyet düşürme, yalnızca tedarikçiyle fiyat pazarlığı yapma meselesi değildir. Ürün ağacı üzerinde yapılacak her doğru iyileştirme, bir parçanın maliyetini düşürmenin ötesinde şirketin rekabet gücüne katkı sağlar. Ancak bu başarı satınalmanın tek başına göstereceği çabayla elde edilemez. Mühendislik, kalite, üretim, planlama ve teknik satınalmanın aynı maliyet hedefi etrafında birlikte çalışması gerekir. BOM maliyetlerinin düşürülmesi, her şeyden önce birimler arası iş birliği ve ortak karar alma meselesidir.

Bu iş birliğinin şirket sınırlarında kalması da yeterli değildir. Tedarikçi ekosistemini ürün geliştirme ve maliyet iyileştirme çalışmalarının parçası haline getirmek gerekir. Tedarikçiyi yalnızca fiyat veren ve siparişi karşılayan bir kaynak olarak görmek, sahip olduğu üretim ve mühendislik bilgisinden yararlanma fırsatını sınırlar. Tedarikçinin tasarım ve ürün geliştirme çalışmalarına erken katılımı; alternatif malzeme, üretim yöntemi, standardizasyon ve maliyet iyileştirme fırsatlarının teknik kararlar kesinleşmeden değerlendirilmesini sağlar. Erken Tedarikçi Katılımı (ESI-Early Supplier Involvement) ve ar-ge odaklı iş birliği, tedarikçiyi maliyet baskısının muhatabı olmaktan çıkarıp maliyet iyileştirmenin taraflarından biri haline getirir.

Tepe yönetimin sorumluluğu ise yalnızca rekabetçi maliyet düşürme hedefleri koymak değildir. “BOM maliyetlerini % 1 veya 3 düşürelim” demek tek başına anlamlı bir sonuç üretmez. Teknik satınalma ekibinin ürün geliştirme ve mühendislik kararlarına zamanında katılabilmesi için yönetim desteğine ihtiyacı vardır. Bunun için satınalmanın arkasında duran, birimler arasındaki sınırları azaltan ve ortak karar almayı mümkün kılan bir yönetişim yapısı kurulmalıdır. Satınalma departmanından değer üretmesini bekliyorsak, ürün maliyetini şekillendiren teknik kararlara katılmasını da sağlamalıyız.

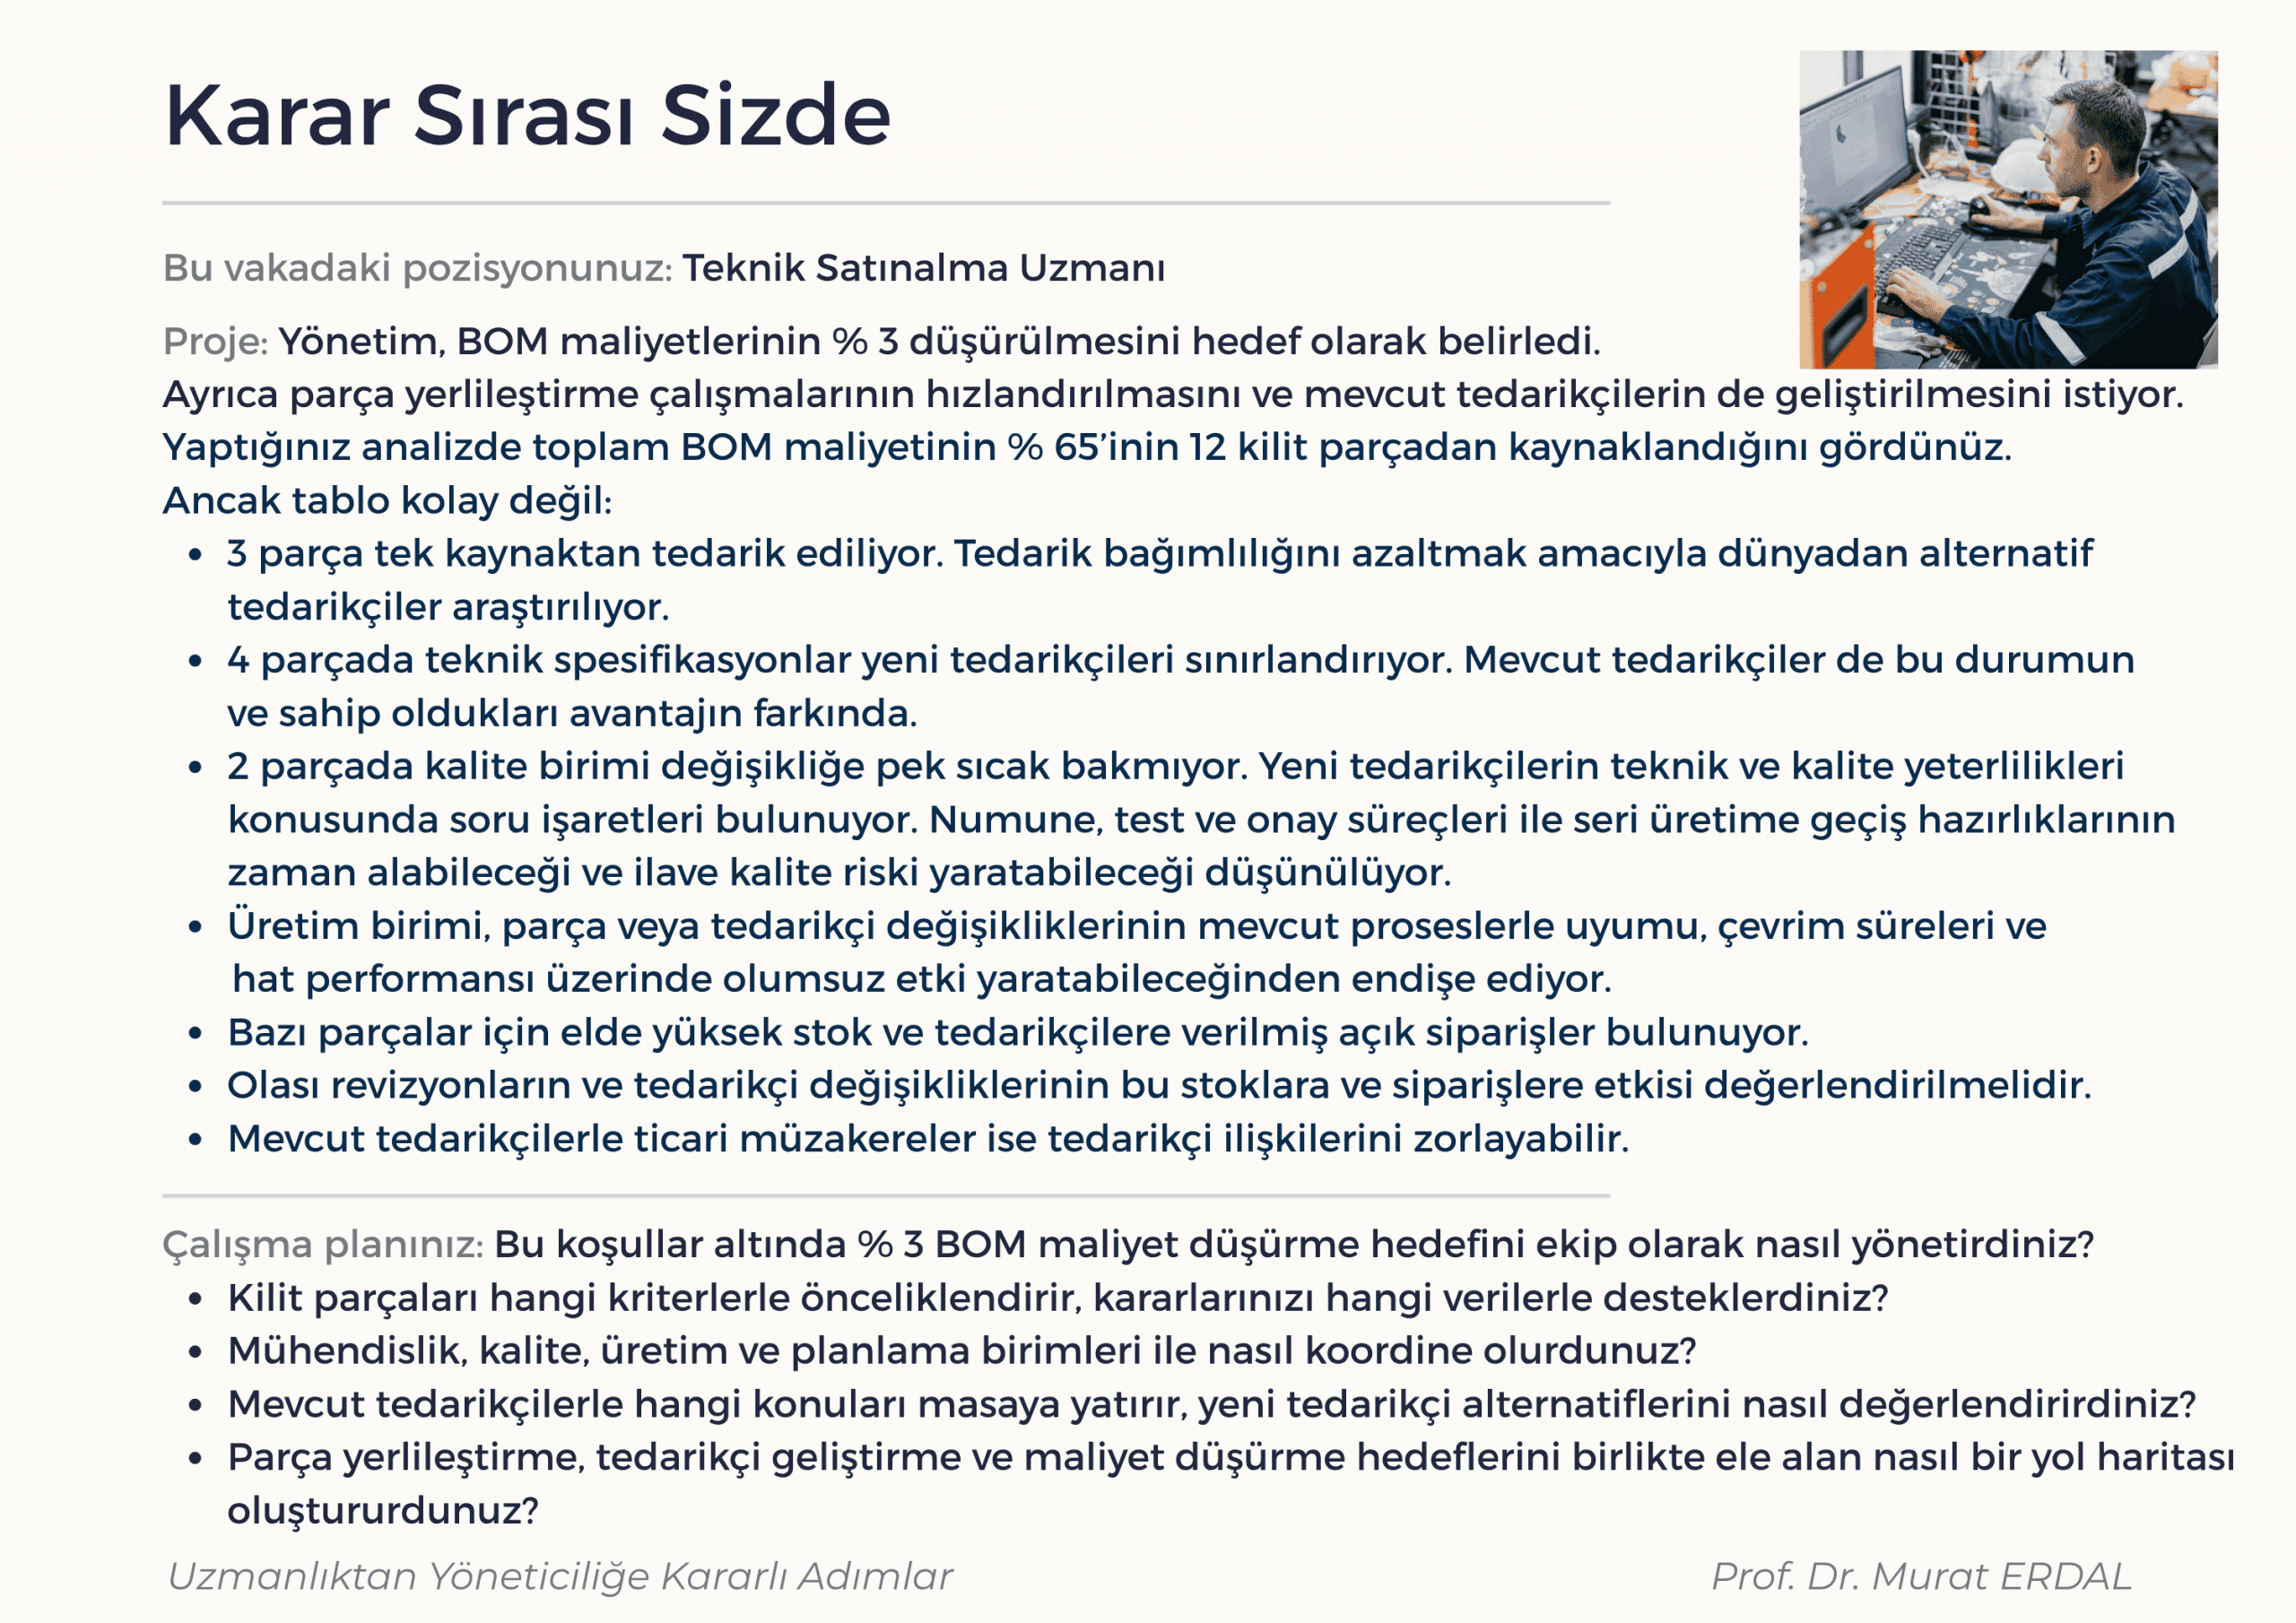
Yönetim Pratiği: Karar Sırası Sizde

Şimdi bu yazıda ele aldığımız konuları bir yönetim pratiğine dönüştürelim.

Teknik Satın Alma Ve Bom Maliyetleri Murat Erdal

Eğitim Önerileri:

Teknik satın alma, ürün ağacı maliyetlerinin düşürülmesi, parça yerlileştirme ve tedarikçi geliştirme konularını eğitimlerimde farklı sektörlerden örnekler ve vaka çalışmalarıyla ele alıyorum.

  1. Stratejik Satın Alma Yönetimi Eğitimi
  2. Tedarikçi Performans Değerlendirme ve Geliştirme Eğitimi

Kurumunuza özel eğitim içeriği ve teklif için benimle iletişime geçebilirsiniz.

Anahtar Sözcükler:

teknik satın alma,  ürün ağacı, Bill of Materials, kalite, planlama, mühendislik, üretim, sourcing, parça yerlileştirme, KPI, maliyet, maliyet hedefi, tedarik zinciri, eğitim, BOM, satın alma eğitimi, tedarikçi performans değerlendirme eğitimi, kararlı adımlar, uzmanlıktan yöneticiliğe, Murat Erdal, yönetim pratiği

Sipariş Görünürlüğü Daralınca Üretici Kaç Ay Sonrasını Planlayabilir?

Tedarik Zincirinde Planlama Eğitimi Haber Sipariş Görünürlüğü Daralınca üretici Kaç Ay Sonrasını Planlayabilir

Sipariş Görünürlüğü Daralınca, Planlama Nereye Kadar Çalışır? Üretici Kaç Ay Sonrasını Planlayabiliyor?

İstanbul Sanayi Odası’nın (İSO) ağustos ayı sektörel verilerinde, tekstil ürünleri imalatı için hesaplanan Satın Alma Yöneticileri Endeksi (Purchasing Managers’ Index – PMI) 44,1 seviyesinde ölçüldü. Endeks, imalat firmalarına yapılan aylık anketlerle hesaplanıyor ve 50’nin üzerindeki değerler büyümeye, altındaki değerler daralmaya işaret ediyor. Temmuzda 48,0 olan tekstil endeksi bir ayda 3,9 puan geriledi. Alt göstergelerde yeni siparişler endeksi 46,0’dan 40,5’e, üretim endeksi ise 48,3’ten 43,3’e indi. Firmaların hammadde ve malzeme alımını ölçen mal alım endeksi aynı ayda 38,8 seviyesine düştü. Tekstil ürünleri, ağustosta takip edilen 10 imalat sektörü içinde en zayıf performans sergileyen kollardan biri oldu.

Alt göstergelerin birbirine göre sıralanışı, düşüşün büyüklüğü kadar bilgi taşıyor. Yeni siparişler üretimden 2,8 puan, mal alım endeksi üretimden 4,5 puan aşağıda ölçüldü. Üç kalem de daralma bölgesinde, ancak en yavaş gerileyen üretim. Firmalar eldeki işi tamamlamayı sürdürürken, gelecek aylara dönük alım ve taahhütlerden kaçınıyor. Tablonun arkasında iki ayrı gelişme var. Biri talebin düşmesi, diğeri üreticinin önündeki siparişin kapsadığı sürenin kısalması. Yazı ikincisini ele alıyor.

Talebin Öngörülebilen ve Öngörülemeyen Kısmı

Talep dalgalanması tek parça halinde gelmiyor. İçindeki bir bölüm önceden kestirilebiliyor ve mevsimsel hareket bunun en bilinen örneği. Bir konfeksiyon üreticisi, kış koleksiyonu siparişlerinin hangi aylarda açılacağını, dikim hatlarının ne zaman dolacağını yıllardır biliyor. Bu tür hareket için hammadde alımı aylar öncesinden ayarlanıyor. İşçi planı buna göre kuruluyor, kapasite ona göre bölüştürülüyor. Kestirilebilen dalgalanma firmaya iş yükü bindiriyor, planın kendisi ayakta kalıyor.

Riski üreten bölüm önceden kestirilemeyen kısım. Clara Xiaoling Chen ve arkadaşlarının 2024 yılında Contemporary Accounting Research dergisinde yayımlanan çalışması, bu ayrımı açık biçimde kuruyor. Araştırmacılara göre öngörülebilir dalgalanmada yönetici üretimi ya da alımı aylar öncesinden artırabiliyor ve sabit kapasite ciddi bir kısıt oluşturmuyor. Öngörülemeyen kısım ise üretim ve teslimat programlarının sık ve düzensiz biçimde değiştirilmesini ve stok seviyelerinin sürekli yeniden ayarlanmasını gerektiriyor. İki kısım arasındaki oranı belirleyen unsurlardan biri, zincirin yukarısına ulaşan sinyalin niteliği. Nihai tüketici tarafındaki veri ne kadar netse, üreticinin eline geçen sipariş de o kadar erken ve o kadar kararlı geliyor.

Ayrımın satınalma tarafındaki karşılığı kumaş alımında okunuyor. Asgari sipariş miktarları ve boyahane sıralamaları devrede olduğu için kumaş siparişi, dikim programının kesinleşmesinden haftalar önce veriliyor. Talebin kestirilemediği dönemde erken verilen her alım kararı bir bahse dönüşüyor. Erken bağlanan kumaş, sipariş gelmediğinde stokta kalıyor. Bağlama ertelendiğinde ise iş geldiği anda termin riski doğuyor. Ağustosta mal alım endeksinin 38,8 seviyesine inmesi, üreticilerin bu iki riskten ilkini almaktan kaçındığı anlamına geliyor.

Ağustos Tablosu Tek Aylık Bir Düşüş Değil

İSO’nun altı aylık serisinde tekstil endeksi martta 45,7, nisanda 46,7, mayısta 44,8, haziranda 45,2, temmuzda 48,0 ve ağustosta 44,1 olarak gerçekleşti. Altı ayın tamamı 50 eşiğinin altında kaldı. Endeks bu süre içinde üç kez yön değiştirdi ve iki ay üst üste aynı yönü koruduğu tek dönem mayıs-temmuz aralığı oldu. Serinin en yüksek değeri temmuza, en düşük değeri ağustosa ait. Mayıstan temmuza 3,2 puanlık yükseliş kaydedilmişti ancak ağustostaki düşüş bu kazancın tamamını geri aldı.

Ağustostaki gerilemeyi getiren alt göstergeler talep tarafında toplandı. İstihdam endeksi 50,5’ten 47,1’e indi ve İSO’nun raporunda, tekstilde istihdam azalmasının marttan bu yana en yüksek seviyeye çıktığı belirtildi. Endeksin 50 eşiğinin altına inmesi, temmuzda sınırlı da olsa işçi alan firmaların bir ay içinde tersine döndüğü anlamına geliyor. Yeni ihracat siparişleri ise 43,3 seviyesinde değişmeden kaldı. Bu kalem temmuzdaki toparlanma sırasında da aynı düzeydeydi, yani dış pazar zayıflığı ağustosta başlamadı.

Serinin bir üretici için pratik karşılığı temmuz kararlarında okunuyor. Temmuz verisini gören bir planlamacı eylül ve ekim için dikim hatlarını doldurmaya yönelik karar alabilirdi ve o günkü tablo bunu destekliyordu. Ağustos verisi bir ay sonra kararın dayanağını ortadan kaldırdı. Aynı planlamacının bu kez ağustosa bakarak eylülü zayıf varsayması da benzer bir risk taşıyor. Seri, hangi ayın hangi yöne gideceğini söyleyecek bir düzen içermiyor.

Haziranda Artan İhracat Ağustosta Ne Oldu?

İhracat verisi aynı dönemde ters yönlü bir sinyal taşıdı. Hazır giyim ve konfeksiyon sektörünün haziran ayı ihracatı bir önceki yılın aynı ayına göre %15,1 artarak 1 milyar 376 milyon dolara ulaştı. Sektör ocak-haziran döneminde 7 milyar 980 milyon dolarlık ihracat gerçekleştirdi ve altı aylık değişim %1,6’lık gerileme oldu. Tek bir ayın sert yükselişi, altı aylık gerilemenin içinde durdu. İstanbul Hazır Giyim ve Konfeksiyon İhracatçıları Birliği (İHKİB) Başkanı Mustafa Paşahan, temmuz ortasında yılın ikinci yarısında siparişlerin ivme kazanacağı beklentisini dile getirdi ve yılın yaklaşık 17 milyar dolarlık ihracatla kapatılmasını öngördü.

Bu beklentinin dayanağı vardı. Haziran ihracatı yükselmişti, tekstil endeksi temmuzda altı ayın en yüksek değerine çıkmıştı, yeni siparişler o ay 46,0 seviyesindeydi. Ağustos verisinde yeni siparişler 40,5’e indi.

İhracat rakamı ile sipariş endeksi farklı şeyleri ölçüyor. Biri gerçekleşmiş sevkiyatı, diğeri önümüzdeki döneme ilişkin sinyali veriyor. Hazır giyimde sevkiyat aylar önce bağlanmış siparişlerin karşılığı olduğu için ihracat rakamı geçmişin fotoğrafını taşıyor. Ağustos sipariş endeksi ise yılın son çeyreğinde sevk edilecek işin zayıfladığını söylüyor.

Paşahan’ın değerlendirmesi temmuz ortasında yapıldı. Ağustos ayına ait sektörel veriler eylül ortasında yayımlandı. Aradaki sürede yılın ikinci yarısına ilişkin tablo tersine döndü. İki göstergenin bu kadar kısa sürede ayrışması, planlama açısından asıl bilgiyi taşıyor. Beklenti o günkü veriyle uyumluydu, sorun beklentinin dayandığı sürenin kısalığındaydı.

Sipariş Görünürlüğü Daralınca İlk Duran Satınalma

Üreticinin önündeki siparişin kapsadığı süre kısaldığında ilk tepki satınalma tarafından geliyor. Ağustosta tekstil sektöründe mal alım endeksi 38,8 seviyesine indi ve bu gerileme son dokuz ayın en sert düşüşü oldu. Firma üretimini kısmadan önce taahhüt gerektiren kararlarını erteliyor, çünkü üretim eldeki işle sürüyor, alım ise henüz gelmemiş işe bağlı. Mal alım endeksi ile üretim endeksi arasındaki 4,5 puanlık fark bu ertelemenin ölçülmüş hali olsa da endeks kararın hangi gerekçeyle verildiğini söylemiyor.

Bu tablonun sahadaki karşılığını tekstil üreticisi Baran Başboğa (çorap üretimi ve ihracatı yapan GetSocks firmasının genel müdürü ve kurucusu) şöyle anlatıyor: “Talep zayıfladığında müşteriler daha düşük adetlerle ve daha kısa vadeyle hareket ediyor, fiyat konusunda da belirgin biçimde hassaslaşıyor. Bu davranış üreticinin birkaç ay sonrasını planlamasını güçleştiriyor.” Başboğa sektörün izlemesi gereken göstergeyi, “üretimden önce siparişin ne söylediği” biçiminde tarif ediyor ve kapasiteye sahip olmanın tek başına yetmediğini, o kapasiteyi düzenli biçimde dolduracak bir sipariş akışı gerektiğini vurguluyor.

Ertelenen kararlar tek bir kalemle sınırlı kalmıyor. Kumaş alımı, işçi alımı, vardiya planı, bakım takvimi ve yatırım kararları aynı süreye bağlı çalışıyor. Her biri farklı hazırlık süresi gerektirdiği için erteleme her kalemde farklı bir maliyet üretiyor. Kumaş siparişi geciktirildiğinde iş geldiği anda termin riski doğuyor. İşçi alımının geciktirilmesi ise kapasitenin zamanında hazır olmamasına yol açıyor. Hammadde alımından istihdama uzanan bu zincir, Başboğa’nın tarif ettiği temkinli tutumun nereye kadar yayıldığını ortaya koyuyor.

Aynı tutum yıllık istihdam verisine de yansımış durumda. İHKİB’in Sosyal Güvenlik Kurumu (SGK) verilerine dayandırdığı çalışmaya göre tekstil ve hazır giyim sektörlerinde toplam istihdam 2026 şubatı itibarıyla 837 bin 700 kişi oldu. Bir önceki yıla göre tekstilde 36 bin 778, hazır giyimde 66 bin 830 kişilik azalış kaydedildi. Bu veri ile ağustos PMI istihdam endeksi aynı kapsamı ölçmüyor, İHKİB’in toplamı iki sektörü birlikte kapsıyor. İki kaynak farklı kapsamlarda aynı yöne bakıyor.

Tekstilde Teslim Süreleri Kısalırken İmalat Genelinde Uzadı

İmalat geneli PMI temmuzdaki 47,7 düzeyinden ağustosta 48,1’e yükseldi ve 50 eşiğinin altında kalmayı sürdürdü. İSO, Orta Doğu’daki savaşın yol açtığı aksamalar nedeniyle tedarikçilerin teslimat sürelerinin uzadığını bildirdi. Firmalar siparişlerini mevcut stoklarını kullanarak karşıladıklarını belirtti ve girdi stokları düşüş eğilimini korudu. Ağustosta takip edilen 10 imalat sektörünün tamamında yeni siparişler yavaşladı. İstihdam artıran sektör sayısı temmuzdaki beşten ikiye geriledi.

Tekstilde teslimat süreleri ters yönde hareket etti. Girdi talebindeki gerileme, tedarikçilerin teslimat sürelerinin kısalmasına yol açtı. Hammadde bekleyen bir tekstil üreticisi ağustosta malını daha çabuk aldı. Bu hızlanma sektör açısından rahatlama sayılmıyor, tedarikçi tarafında da işin azaldığı anlamına geliyor.

İki tablo arasındaki fark planlamanın vereceği yanıtı belirliyor. İmalat genelinde planlamayı zorlaştıran unsur arz tarafındaki aksama, tekstilde talep sinyalinin kendisi. Arz kaynaklı gecikmede alıcı erken sipariş veriyor, ikinci kaynak açıyor, kritik kalemde emniyet stoğu (safety stock) payını yükseltiyor. Talep sinyali kaynaklı belirsizlikte aynı hamleler elde kalma riskini büyütüyor. Bu koşulda alım miktarını küçültüp sipariş sıklığını artırmak ya da tedarikçiyle çerçeve anlaşma kurup miktarı sonradan belirlemek öne çıkıyor.

Belirsizlik Firmaya Büyüyerek Giriyor

Dışarıdaki belirsizlik firmanın içine olduğu gibi girmiyor. Satıştaki dalgalanma, üretim ve satınalma tarafında daha geniş bir dalgalanmaya dönüşüyor. Literatürde bu sapma genişlemesine kamçı etkisi (bullwhip effect) deniyor. Chen ve arkadaşlarının 7.804 ABD firmasını kapsayan verisinde firmaların %79’unda üretim ya da alım dalgalanması talep dalgalanmasından büyük çıktı. On firmanın sekizi, kendi gördüğü sapmayı genişleterek zincirin yukarısına aktarıyor.

Kamçı etkisinin bilinen nedenlerinden biri talep sinyalinin işlenme biçimi. Talep arttığında firma hem gelen siparişi karşılamak hem de ileride daha yüksek talep olasılığına karşı stok tutmak için alımını sipariş artışından fazla yükseltiyor. Aynı çalışma bu etkinin tedarik süresi uzadıkça güçlendiğini ortaya koyuyor. İmalat geneli verisinde ağustosta teslimat sürelerinin uzamış olması, mekanizmanın daha güçlü çalıştığı bir zemin kuruyor. Tekstildeki kısalma ise ters yönde bir etki bırakıyor.

İkinci neden tahsis davranışı. Arz kısıtlı olduğunda tedarikçi gelen siparişlerin bir bölümünü karşılıyor, tahsis sırasına giren alıcılar da paylarını artırmak için gerçek ihtiyaçlarından fazla sipariş veriyor. Tedarikçiye ulaşan miktar bu durumda gerçek talebi temsil etmiyor. Aynı çalışma bir noktayı daha ortaya koyuyor, kamçı etkisinin bir bölümü firmanın kendi bölümleri arasında, satınalmadan sevkiyata uzanan hatta oluşuyor. Bunu dizinin üçüncü yazısında ayrıca ele alacağız.

Talep sinyali bozukken verilen her sipariş, bozukluğu bir kat daha genişleterek tedarikçiye aktarıyor. Nihai talepteki bir düşüş, perakendecinin sipariş miktarında daha büyük, üreticinin hammadde alımında daha da büyük bir düşüşe dönüşebiliyor. Zincirin her halkası hem gelen azalmayı karşılıyor hem de elindeki stoğu eritmeyi tercih ediyor. Ağustos verisinde mal alım endeksinin üretim endeksinden hızlı gerilemesi bu mekanizmanın izini taşıyor.

Planlama Ufkunu Kısaltmak

Sipariş vadeleri kısalırken on iki aylık plan üzerinde çalışmayı sürdürmek sonuç üretmiyor. Buradan çıkan çözüm tahmin yöntemini geliştirmek yönünde ilerlemiyor. Daha gelişmiş bir model, ortada öngörülebilir bilgi bulunmadığında daha iyi sonuç vermiyor. Yapılabilecek olan, planın kapsadığı süreyi ve yenilenme sıklığını siparişin kapsadığı süreye yaklaştırmak.

Planın yenilenme aralığı bu işin ilk adımı. Yıllık kurulup çeyreklik gözden geçirilen bir plan, siparişin birkaç ay öncesinden belli olmadığı koşulda geç kalıyor. Aylık yenilenen, yoğun dönemlerde daha da sıklaşan bir düzen kararların eskimeden alınmasını sağlıyor. Kumaş alımı ve işçi planı gibi geri dönüşü zor kalemler bu düzene oturtuluyor. Aralığın kısalması iş yükü yaratıyor, buna karşılık planın geçerlilik süresi uzuyor.

Tek sayı yerine bant kullanmak ikinci adım. Talebin öngörülemeyen payı büyüdüğünde tek bir tahmin rakamı üzerinden bağlayıcı karar almak riski yoğunlaştırıyor. Alt ve üst sınır belirlenip her iki uç için ayrı hazırlık yapıldığında aynı belirsizlikle çalışmak mümkün oluyor. Alt sınır verilecek sözü, üst sınır hazırlık senaryosunu belirliyor. Vardiya planında ve hammadde bağlama kararlarında bunun karşılığı doğrudan görülüyor.

Bilginin plana ulaşma hızı üçüncü adım. Alıcının kendi satış verisi üreticiye ancak sipariş biçiminde ulaştığında gecikmiş oluyor. Tedarikçiyle paylaşılan veri bu gecikmeyi kısaltıyor ve planın dayandığı bilgiyi tazeliyor. Başboğa’nın kısa termin ve esnek sipariş yönetimi vurgusu da bu yöne işaret ediyor. Avrupa pazarlarına yakınlık, bu esnekliğin kullanılabileceği bir zemin sunuyor.

Tedarik Zincirinde Planlama Eğitimi Haber Sipariş Görünürlüğü Daralınca üretici Kaç Ay Sonrasını Planlayabilir

Üç adımın ortak noktası tahmin doğruluğunu hedeflememeleri. Amaç, yanlış çıkan bir tahminin etkilediği karar sayısını küçültmek. Plan ne kadar sık yenilenirse, iki yenileme arasında verilen geri dönüşü zor karar sayısı o kadar azalıyor. Bugünkü koşulda planın gücü, ne kadar doğru kurulduğundan çok ne kadar sık yenilendiğinde toplanıyor.

Ağustos verisi tekstilde sert bir daralma ortaya koyuyor. Daralmanın yanında daha kalıcı bir sorun da beliriyor. Sipariş adetleri düştü, vadeler kısaldı, müşteriler kararını daha geç verir hale geldi. Bu koşulda hangi talep tahmin yöntemi kullanılırsa kullanılsın, birkaç ay ötesi için üretilen sayı dayanaksız kalıyor.

Dizinin ikinci yazısında teslim süresi oynaklığını ve stok politikasını ele alacağız. Emniyet stoğunu belirleyen unsurun teslim süresinin ortalaması mı yoksa sapması mı olduğu sorusuna bakacağız.


İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun planlama, satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri

Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Tedarik Zincirinde Planlama, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.

Prof. Dr. Murat Erdal 

Görüntüleme Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları

Görüntüleme Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları Satınalma Dergisi 7 Gün 7 Gündem

Görüntüleme Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları

Mehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; İtirazen şikâyet dilekçesinde özetle, ekonomik açıdan en avantajlı teklif sahibi istekli ……….Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketinin aşırı düşük teklif açıklamalarının Kamu İhale Genel Tebliği’nin 79’uncu maddesinde belirtilen esaslara uygun olması mümkün olmadığından aşırı düşük teklif açıklamalarının mevzuata uygun olmadığı, iddiasına yer verilmiştir.

Konu İle İlgili Emsal Kamu İhale Kurulu Kararına Göre;


Yapılan inceleme ve tespitler neticesinde; 213 sayılı Vergi Usul Kanunu’nun “Maliyet bedeli” başlıklı 262’nci maddesinde “Maliyet bedeli, iktisadi bir kıymetin iktisap edilmesi veyahut değerinin artırılması münasebetiyle yapılan ödemelerle bunlara müteferri bilümum giderlerin toplamını ifade eder.” hükmü,

Aynı Kanun’un “Gayrimenkuller” başlıklı 269’uncu maddesinde “İktisadi işletmelere dahil bilümum gayrimenkuller maliyet bedelleri ile değerlenir.

Bu kanuna göre, aşağıda yazılı kıymetler gayrimenkuller gibi değerlenir:

  1. Gayrimenkullerin mütemmim cüzüleri ve teferruatı;
  2. Tesisat ve makinalar;
  3. Gemiler ve diğer taşıtlar;
  4. Gayrimaddi haklar…” hükmü,

Aynı Kanun’un “Amortisman mevzuu” başlıklı 313’üncü maddesinde “İşletmede bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya veya kıymetten düşmeye maruz bulunan gayrimenkullerle 269 uncu madde gereğince gayrimenkul gibi değerlenen iktisadi kıymetlerin, alet, edevat, mefruşat, demirbaş ve sinema filmlerinin birinci kısımdaki esaslara göre tespit  edilen değerinin, bu Kanun hükümlerine göre yok edilmesi amortisman mevzuunu teşkil eder.”hükmü,

Hizmet Alımı İhaleleri Uygulama Yönetmeliği’nin “Makine, teçhizat ve diğer ekipmana ilişkin belgeler ve kapasite raporu” başlıklı 41’inci maddesinde “…İsteklinin kendi malı olan makine, teçhizat ve diğer ekipman; ruhsat, demirbaş veya amortisman defterinde kayıtlı olduğuna dair noter tespit tutanağı ya da yeminli mali müşavir veya serbest muhasebeci mali müşavir raporu ile tevsik edilir…” hükmü,

Kamu İhale Genel Tebliği’nin “Hizmet alımı ihalelerinde sınır değer tespiti ve aşırı düşük tekliflerin değerlendirilmesi” başlıklı 79’uncu maddesinde “…79.2. İhale ilanında ve dokümanında teklifi sınır değerin altında kalan isteklilerden açıklama isteneceği belirtilen hizmet alımı ihalelerinde, aşırı düşük tekliflerin değerlendirilmesi aşamasında aşağıdaki düzenlemelere göre işlem tesis edilmesi gerekmektedir.

79.2.1. Aşırı düşük tekliflere yönelik açıklama istenmesine ilişkin yazıda, isteklilerin yapacakları açıklamalara esas olacak önemli teklif bileşenlerinin, bütün istekliler için aynı unsurları içerecek şekilde belirtilmesi zorunludur. Aşırı düşük teklif açıklaması sunulması için isteklilere üç (3) iş gününden az olmamak üzere uygun bir süre verilir.

79.2.2. İstekliler aşırı düşük olarak tespit edilen tekliflerini aşağıdaki yöntemleri kullanarak açıklayabilirler.

79.2.2.1. Üçüncü Kişilerden Alınan Fiyat Teklifleri: Teklifi oluşturan maliyet bileşenlerine ilişkin üçüncü kişilerden fiyat teklifi alınması durumunda, öncelikli olarak fiyat teklifini veren kişiyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre teklife konu mal veya hizmet için maliyet tespit

tutanağı veya satış tutarı tespit tutanağı düzenlenecektir. Tutanaklar fiyat teklifinin dayanağı olarak düzenlenecek olup, aşırı düşük teklif açıklaması kapsamında sunulacaktır.

Maliyet tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için, fiyat teklifinin mamul/mala ilişkin olması halinde mamul/malın birim fiyatının, tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması; fiyat teklifinin hizmete ilişkin olması halinde ise bu hizmetin birim fiyatının, tutanakta tespit edilen toplam birim maliyetin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı maliyet tespit tutanağındaki ortalama/toplam birim maliyet tutarının altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir.

Satış tutarı tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı satış tutarı tespit tutanağındaki ağırlıklı ortalama birim satış tutarının % 80’inin altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir.

Üçüncü kişilerden alınan fiyat tekliflerinin teklife konu alanda faaliyet gösterenlerden alınması gerekmekte olup, bu belgelerin ihale tarihinden önce düzenlenmiş olması zorunlu değildir. Kaşeleme işlemi 8.4’üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.2.2. Merkezi Kamu Kurum ve Kuruluşları Tarafından Ülke Çapında Sunulan Mal ve Hizmetlere İlişkin Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin merkezi kamu kurum ve kuruluşları tarafından ülke çapında sunulan mal ve hizmetlere ilişkin fiyat tarifeleri veya istekliye verilmiş fiyat teklifleri açıklama yöntemi olarak kullanılabilir. Bu yöntemle yapılmış açıklamanın geçerli olabilmesi için kullanılan fiyatların ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.3. Kamu Kurum ve Kuruluşları Tarafından İlan Edilen Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin kamu kurum ve kuruluşları tarafından ilan edilmiş fiyat tarifeleri açıklama yöntemi olarak kullanılabilir. Bu usulle yapılmış açıklamanın geçerli olabilmesi için ilan edilen fiyatların ihalenin ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.4. Ticaret Borsası Fiyatları: Teklifi oluşturan maliyet bileşenlerine ilişkin 18/5/2004 tarihli ve 5174 sayılı Türkiye Odalar ve Borsalar Birliği ile Odalar ve Borsalar Kanununun 51 inci maddesinin (c) bendi uyarınca borsa idaresi tarafından düzenlenen ve ilgili malın ihale tarihinden önceki son 12 ayın herhangi bir işlem gününde gerçekleşen ortalama fiyatını gösteren belge ile açıklama yapılabilir.

79.2.2.5. Toptancı Hal Fiyatları: Teklifi oluşturan maliyet bileşenlerine ilişkin  11/3/2010 tarihli ve 5957 sayılı Sebze ve Meyveler ile Yeterli Arz ve Talep Derinliği BulunanDiğer Malların Ticaretinin Düzenlenmesi Hakkında Kanun uyarınca faaliyet gösteren toptancı hali idaresi tarafından düzenlenen ve ilgili malın ihale tarihinden önceki son 12 ayın herhangi bir işlem gününe ait ortalama fiyatını gösteren belge ile açıklama yapılabilir.

79.2.2.6. Özel veya Münhasır Hak Sahibi Kuruluşların Uyguladığı Fiyatlar: İlgili mevzuatı uyarınca, belirli mal veya hizmetlerin kamuya sunulması konusunda lehine sınırlama bulunan kuruluşların tedarikçisi oldukları mallar veya sunucusu oldukları hizmetler için uyguladıkları fiyatlar ile açıklama yapılabilir. Bu usulle yapılmış açıklamanın geçerli olabilmesi için kullanılan fiyatların ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.7. İsteklinin Kendi Ürettiği, Aldığı veya Sattığı Mallara İlişkin Fiyatlar: Teklifi  oluşturan maliyet bileşenlerine ilişkin olarak isteklinin kendi ürettiği, aldığı veya sattığı mallara ait fiyatların kullanılması durumunda, istekliyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre aşırı düşük teklif açıklamasına konu mal için düzenlenen maliyet/satış tutarı tespit tutanağı ile açıklama yapılabilir.

Maliyetler dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç  ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az yarısı kadar alım yapmış olması gerekir.

Satışlar dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, malın ticaretinin isteklinin faaliyet alanında olması ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az 1/20’si kadar satış yapmış olması gerekir.

İsteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan  önceki üç ay içinde 4734 sayılı Kanun kapsamındaki idarelere açıklama konusu mala ilişkin  satış yapmış ve satılan malın idarece kabul edilmiş olması durumunda, maliyet/satış tutarı tespit tutanağı sunulmasına gerek bulunmayıp sadece söz konusu satışa ilişkin fatura örnekleri veya bu örneklerin noter, YMM, SMMM ya da vergi dairesince onaylı suretleri ile de belgelendirme yapılabilir.

Kaşeleme işlemi 8.4’üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.2.8. İsteklinin Ortağı Olduğu Tüzel Kişiye Ait İşletmeden Mal Çekmesiyle Oluşan Emsal Bedel: Teklifi oluşturan maliyet bileşenlerine ilişkin olarak isteklinin ortağı olduğu tüzel kişiye ait işletmeden mal çekmesi veya satın alması durumunda söz konusu malın emsal bedeli ile değerlenmesi gereklidir. Emsal bedelinin tespitinde 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanununun ilgili hükümleri esas alınır. Bu durumda, Vergi Usul Kanununa göre hesaplanan emsal bedeli gösteren ve istekliyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından hazırlanarak imzalanan ve kaşelenen beyanın verilmesi yeterlidir. Kaşeleme işlemi 8.4’üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.3. Meslek mensubu; üçüncü kişilerden alınan fiyat teklifi üzerindeki beyanın ve emsal bedel beyanı ile tutanaklardaki bilgilerin doğruluğundan sorumludur. Meslek mensubu ibaresinden Yeminli Mali Müşavirler veya Serbest Muhasebeci Mali Müşavirler anlaşılır”

79.2.4. Tutanakların ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmesi zorunludur. Örneğin; ilan tarihi 10.03.2024 olan ve açık ihale usulü ile yapılan bir ihalede ilan tarihinin içinde bulunduğu aydan önceki üç ay olan “01.12.2023-29.02.2024” veya bundan önceki üç ay olan “01.09.2023-30.11.2023” aralığına ilişkin tutanaklar sunulur.

79.2.5. İşletme hesabına göre defter tutuluyor olması durumunda; yukarıda belirtilen tutanaklar, işletme hesabı defteri ve işletme hesap özeti kayıtlarına göre düzenlenir.

…

79.3. İdarelerin aşırı düşük teklif tespit ve değerlendirilmesine ilişkin aşağıdaki düzenlemeleri de dikkate almaları gerekmektedir.

79.3.1. Teklifi aşırı düşük olarak tespit edildikten sonra yukarıdaki yöntemlere göre usulüne uygun açıklama yapan isteklilerin teklifleri geçerli kabul edilir. Hayatın olağan akışına veya ticari gereklere aykırılık gibi nedenlerle teklifler reddedilemez.

79.3.2. 79.2.2’nci maddede yer alan yöntemlerden herhangi biri ile açıklama yapılmasının fiilen mümkün olmadığının anlaşıldığı durumlarda, istekli tarafından gerekçesi belirtilmek suretiyle, ilgili mevzuatına göre ihale tarihinden önceki son 12 ay içinde düzenlenen açıklamaya elverişli diğer bilgi ve belgeler kullanılarak da açıklama yapılabilir.

79.3.3. Kurumca hazırlanan “İşçilik Hesaplama Modülü” ne (www.ihale.gov.tr) adresinden ulaşılabilecek olup, personel çalıştırılmasına dayalı hizmet alımı ihalelerinde tekliflerin değerlendirilmesi bağlamında sözleşme ve genel giderler dahil asgari işçilik maliyeti hesabında işçilik hesaplama modülünün kullanılması zorunludur.

79.3.4. Hizmet alım ihalelerinde herhangi bir sigorta giderinin aşırı düşük teklif sorgulamasında önemli bir bileşen olarak kabul edilmesi durumunda, isteklilerce sigorta acentelerinden alınan poliçe, fiyat teklifi veya sözleşmelerin ekine ihale dokümanında yer alan teminat tutarları üzerinden teklif ettikleri sigorta prim tutarlarıyla sigorta hizmetini gerçekleştirebileceklerine ilişkin, ilgili sigorta şirketinin genel müdürlüğünden veya bölge müdürlüğünden alınan teyit yazısının eklenmesi ve bu yazının yetkili kişilerin imzasını taşıması gereklidir. Ancak sigorta şirketlerinin genel müdürlük veya bölge müdürlükleri tarafından imzalanmış poliçe veya fiyat teklifleri için teyit alınması zorunlu değildir. Sigorta giderinin tevsiki için sunulan belgenin işin süresinin tamamını kapsaması gerekmektedir.

Ancak birden fazla yılı kapsayan ya da ihale tarihi ile işin başlangıç tarihinin farklı  yıllara ait olduğu işlerde ilk yıl için alınan sigorta teklifinin ihale tarihi itibarıyla en son açıklanmış olan Yurtiçi Üretici Fiyatları Endeksi “On iki aylık ortalamalara göre değişim oranı (%)”  tablosundaki oran esas alınmak suretiyle güncellenerek diğer yıllar için kullanılması mümkündür. Örneğin; sözleşme süresi 3 yıl, ihale tarihi 1/11/2019, işe başlama tarihi 1/1/2020 olan bir ihalede, ihale tarihi itibarıyla yıllık 100 TL olan sigorta prim tutarı maliyet kalemi, Yurtiçi Üretici Fiyatları Endeksi on iki aylık ortalamalara göre değişim oranı tablosunda en son açıklanmış olan 2019 yılı Eylül ayı değişim oranı (%26,44) üzerinden; 2020 yılı için (100 TL*1,2644) 126,44 TL; 2021 yılı için (126,44 TL*1,2644) 159,87 TL;  2022 yılı için (159,87 TL*1,2644) 202,14 TL olarak hesaplanacaktır.

79.3.5. Personel çalıştırılmasına dayalı olmayan hizmet alımlarına ilişkin yapılan aşırı düşük teklif açıklamasında, sözleşme giderleri ve genel giderlerin % 4 oranında hesaplanması söz konusu olmayacak, ancak sözleşme ve genel giderler içerisinde yer alan açıklamanın yapıldığı tarihte geçerli olan oran ve tutarlar üzerinden hesaplanan ihale kararı damga vergisi ve sözleşme damga vergisi ile Kanunun 53 üncü maddesinin (j) bendinin 1 numaralı alt bendinde belirtilen tutarı aşan sözleşmelerde sözleşme bedelinin onbinde beşi oranındaki Kurum payı ilgili mevzuatına göre hesaplanmak suretiyle açıklama yapılacaktır.

79.3.6. İhale dokümanında fiyat farkı verileceğine ilişkin düzenleme bulunmayan ve birden fazla yılı kapsayan ya da ihale tarihi ile işin başlangıç tarihinin farklı yıllara ait olduğu işlere ilişkin aşırı düşük teklif sorgulaması yazısında idarece önemli bir bileşen olarak belirtilen ve istekliler tarafından ihale tarihi itibarıyla artış oranı ve/veya tutarı tespit edilemeyen motorlu taşıtlar vergisi, araç muayene işlemleri gibi giderler ile mali yükümlülükler ve/veya tarife bedellerinin, sonraki yıllara ilişkin bedelleri, ilk yıl için öngörülen bedelin, ihale tarihi itibarıyla en son açıklanmış olan Yurtiçi Üretici Fiyatları Endeksi “On iki aylık ortalamalara göre değişim oranı (%)” tablosundaki oran üzerinden güncellenerek hesaplanır. Örneğin; sözleşme süresi 3 yıl, ihale tarihi 15/11/2019, işe başlama tarihi 1/1/2020 olan bir ihalede, motorlu taşıtlar vergisi tutarı ihale tarihi itibarıyla yıllık 100 TL olan maliyet kalemiz Yurtiçi Üretici Fiyatları Endeksi on iki aylık ortalamalara göre değişim oranı tablosunda en son açıklanmış olan 2019 yılı Ekim ayı değişim oranı (%22,58) üzerinden; 2020 yılı için (100 TL*1,2258) 122,58 TL; 2021 yılı için (122,58 TL*1,2258) 150,26 TL; 2022 yılı için (150,26 TL*1,2258) 184,19 TL olarak hesaplanacaktır … ” açıklamaları,

İdari Şartname’nin “İhale konusu işe/alıma ilişkin bilgiler” başlıklı 2’nci maddesinde

“2.1. İhale konusu işin/alımın;

a) Adı: TOMOGRAFİ ÇEKİM VE RAPORLAMA HİZMET ALIMI (NUMUNE KAMPUSÜ İÇİN)

b) Türü: Hizmet alımı

c) İlgili Uygulama Yönetmeliği: Hizmet Alımı İhaleleri Uygulama Yönetmeliği

ç) Miktarı: 59.959.440 PUAN TOMOGRAFİ ÇEKİM HİZMETİ 61.200 ADET TOMOGRAFİ OKUMA HİZMETİ

Ayrıntılı bilgi idari şartnamenin ekinde yer almaktadır.

d) İşin yapılacağı/malın teslim edileceği yer: T.C.S.B. ………. Eğitim ve Araştırma Hastanesi (Numune Kampüsü)” düzenlemesi,

Anılan Şartname’nin “Teklif fiyata dahil olan giderler” başlıklı 25’inci maddesinde “25.1. Sözleşmenin uygulanması sırasında, ilgili mevzuat gereğince ödenecek ulaşım, sigorta, vergi, resim ve harç giderleri teklif fiyatına dâhildir.

25.2. 25.1 inci maddede yer alan gider kalemlerinde artış olması ya da benzeri yeni gider kalemlerinin oluşması hallerinde, teklif edilen fiyatın bu tür artış ya da farkları karşılayacak payı içerdiği kabul edilir. Yüklenici, bu artış ve farkları ileri sürerek herhangi bir hak talebinde bulunamaz.

25.3. Teklif fiyata dâhil olan diğer giderler aşağıda belirtilmiştir:

25.3.1.

İsteklilerin sözleşmenin uygulanması sırasında ilgili mevzuat gereğince ödeyeceği her türlü vergi (KDV hariç), resim, harç ve benzeri giderler ile ulaşım, nakliye ve her türlü sigorta giderleri teklif fiyata dahildir. Montaj yerinin hazırlanması, tefrişi, gerekiyorsa havalandırma ve cihazın hizmet sunabilir duruma getirilmesi için gerekli olan diğer düzenlemeler yüklenici firma tarafından yapılacaktır. Cihazın/cihazların işletilebilmesi için gerekli olan her türlü dahili veya harici teknik ve yedek parçalar yüklenici firma tarafından sağlanacaktır. Cihazın/cihazların periyodik veya periyodik olmayan her türlü bakımları, kalibrasyonları, iç ve dış kalite kontrolleri, tamir veya onarım için gerekli olan tüm yedek parçalar ve teknik şartnamelerde belirtilen her türlü sarf malzemeleri, klinikte bulundurulacak personele ait tüm giderler ve hastane otomasyon sistemine entegre için oluşacak giderler, ilgili cihazın tüp giderleri yüklenici firma tarafından sağlanacaktır.

Hizmetin yürütülmesi ile ilgili cihaza ait her türlü gider/teçhizat/malzeme, sarf  malzeme, temizlik malzemesi vb. bakım ve onarım, yedek parça giderleri yüklenici firma tarafından sağlanacaktır. Hizmetin yerine getirilmesi için gerekli olan ve teknik şartnamede belirtilen personellerin SGK ve tüm özlük haklarına ilişkin giderler, bütün  personellerin 4857 sayılı İş kanunu hükümleri doğrultusunda gerçekleşen giderleri, teknik şartnamede yükleniciye ait olduğu belirtilen diğer giderler ve teknik şartnamede belirtilen işin yürütülmesi ile ilgili her türlü gider teklif fiyata dahil edilecektir. Bu maddede belirtilen tüm giderler teklif fiyata dahil edilecektir. ……… İli Şehir Hastanesinin açılımının yapılarak kurumumuzun şehir hastanesine taşınması durumunda yüklenici firma ihale konusu/sözleşme konusu işe ait cihazlarını ve/veya ihale konusu işe ait makine/teçhizat/donanım/ekipmanları ücretsiz olarak şehir hastanesine taşıyıp kurulumunu yapmalıdır. Bunun için idaremizden herhangi bir ücret talep edilmeyecektir. Taşınma ve taşıma ile ilgili her türlü gider teklif fiyata dahil edilecektir. Yüklenici, bünyesinde çalıştıracak olduğu personellere yol bedeli olarak aylık 26 (Yirmialtı) gün üzerinden bir gün için nakdi brüt 44,00- TL (Kırk dört Türk Lirası) yol ücreti  ödenecek olup, bordroda gösterilecektir. İhale kapsamında çalışan personeller hastanede/idarede çıkan yemekten faydalanacaktır. İstekliler tekliflerinde işçilerin yemek ihtiyaçları için bir bedel öngörmeyeceklerdir.

25.3.4. Bu madde boş bırakılmıştır.

25.4. Sözleşme konusu işin bedelinin ödenmesi aşamasında doğacak Katma Değer Vergisi (KDV), ilgili mevzuatı çerçevesinde İdare tarafından yükleniciye ayrıca ödenir.

25.5. Bu madde boş bırakılmıştır.” düzenlemesi,

Aynı Şartname’nin “Aşırı düşük teklifler” başlıklı 31’inci maddesinde “31.1. Teklifi  sınır değerin altında kalan isteklilerden Kanunun 38 inci maddesine göre açıklama istenecektir. Bu kapsamda; ihale komisyonu sınır değerin altında kalan teklifleri aşırı düşük teklif olarak tespit eder ve bu teklif sahiplerinden Kurum tarafından belirlenen kriterlere göre teklifte önemli olduğunu tespit ettiği bileşenler ile ilgili ayrıntıları ister. İhale komisyonu;

a) Verilen hizmetin ekonomik olması,

b) Seçilen teknik çözümler ve teklif sahibinin işin yerine getirilmesinde kullanacağı avantajlı koşullar,

c) Teklif edilen hizmetin özgünlüğü, gibi hususlarda yapılan açıklamaları dikkate alarak aşırı düşük teklifleri değerlendirir” düzenlemesi,

Teknik Şartname’nin “Genel hükümler” başlıklı 1’inci maddesinde “…1.7.Hastaların tıbbi öncelikleri ve randevu sistemi idaremiz radyoloji kliniğince belirlenecektir. Görüntüler CD’ye kaydedilecek. Bu baskı için gerekli CD ve CD zarfı masrafları firma tarafından sağlanacaktır. Yüklenici firma acil durumlar, adli vakalar istenilmesi halinde tüm hastalara görüntülerin CD ile verilmesinden sorumludur.

…

1.9. Cihazların yer hazırlığı, her türlü montaj masrafı, ihalede belirtilen hizmet süresince her türlü bakım ve onarım, parça dahil tüm sarf malzemeleri ile birlikte yüklenici firma tarafından karşılanacaktır. Cihazın montaj yerinin hazırlanması, cihazın çalışması için yeterli ve gerekli klima ve havalandırmanın sağlanması ve bu mahallin projelendirilmesi, gerekli tefrişatın sağlanması ve idamesi idaremiz radyoloji kliniğinin isteği doğrultusunda firma tarafından yapılacaktır. Kurumun göstereceği hastane içerisindeki alanda, sistemin kurulacağı yerin alt yapısı yüklenici firma tarafından gerçekleştirilerek cihaz monte edilecektir. Alanın duvarlarının, cam ve kapılarının kurşunlanması alanın montaja hazırlanması için gerekli proje ve kontrollük hizmetleri firma tarafından sağlanacaktır.

Montaj mahalli masrafları yüklenici firma tarafından karşılanacaktır. Enerji panoya kadar hastane idaresi tarafından sağlanacaktır. Elektrik panoları, UPS bağlantıları ve montajı firma sağlayacaktır. Hizmet süresi boyunca cihazın gerekli kalibrasyon işleri ve kontrolleri firma tarafından sağlanacaktır.

…

1.13. Tüm tetkiklerin çekim protokolleri, kontrast madde endikasyonları, ek tetkik ve gerekli tekrar çekim endikasyonları ………. Eğitim ve Araştırma Hastanesi Radyoloji  Kliniğince belirlenecek ve bu doğrultuda firma tarafından uygulanacaktır. Tekrar ve ek çekimlerden ek ücret talep edilmeyecektir. Kontrast madde hariç, otomatik enjektör sarf malzemeleri ve ara bağlantı gibi sarf malzemeleri firma tarafından karşılanacaktır.

…

1.15. Türkiye Nükleer Denetleme Kurumundan ruhsat alınması ve kontrollerle ile ilgili tüm işlemler ihaleyi kazanan firmanın sorumluluğundadır…” düzenlemesi,

Anılan Şartname’nin “Sistemin ana üniteleri” başlıklı 2’nci maddesinde “2.1 Tarama Ünitesi ve detektör Sistemi

2.2 X-Işın Jeneratörü ve Tüpü

2.3 Hasta Masası

2.4 Bilgisayar Sistemi ve Operatör Konsolu

2.5 İş istasyonu (İkincil Konsol) Yazılım ve Donanım Özellikleri

2.6 Aksesuarlar

2.7 Kesintisiz Güç Kaynağı

2.8 Otomatik Enjektör

SİSTEMİN ANA ÜNİTELERİNİN DETAYLI TANIMLANMASI VE TEKNİK ÖZELLİKLERİ…” düzenlemesi yer almaktadır.

Yapılan incelemede, başvuruya konu ihalede teklif fiyatı sınır değerin altında kalan ………. Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketi ile ………… Sağlık Eğitim Turizm Tarım Nakliye İnşaat Sanayi ve Ticaret Anonim Şirketinden aşırı düşük teklif açıklaması istenildiği ve ihale komisyonu tarafından sunulan açıklamalar uygun görülerek ihalenin ………….. Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketi üzerinde bırakıldığı, …………Sağlık Eğitim Turizm Tarım Nakliye İnşaat Sanayi ve Ticaret Anonim Şirketinin ise ekonomik açıdan en avantajlı ikinci teklif sahibi olarak belirlendiği, akabinde anılan isteklilerin aşırı düşük teklif açıklamalarının uygun olmadığına yönelik  Kuruma yapılan itirazen şikayet başvurusu üzerine alınan ……….. tarihli ve ……………… sayılı Kurul kararıyla “…önemli teklif bileşenlerinin bütün istekliler için aynı unsurları içerecek şekilde belirtilmesi suretiyle teklifi sınır değerin altında olan isteklilerin yeniden aşırı düşük teklif sorgulamasına tabi tutulması…” belirtilerek düzeltici işlem belirlenmesi yönünde karar verildiği görülmüştür.

Sonrasında idare tarafından EKAP üzerinden tebliğ edilen aşırı düşük teklif sorgulama yazısında önemli teklif bileşenlerinin “…Tomografi cihazının fiyatı, Otomatik enjektör fiyatı, İş istasyonu (İkincil konsol) yazılım ve donanım fiyatı, Bilgisayar sistemi ve operatör konsolu fiyatı, Kesintisiz güç kaynağının (UPS) fiyatı, Klima/iklimlendirme fiyatı, Kurşunlama  maliyeti, Yer hazırlığı, inşaat maliyeti, Cihazın kurulum maliyeti, Cihazın yıllık bakım-onarım (Yedek Parça Dahil) fiyatı, Cihazın nakliye fiyatı, Cd/Dvd robot fiyatı, Sözleşme giderleri maliyeti a) İhale kararına ait damga vergisi oranı (%0,569)

b) Sözleşmeye ait damga vergisi oranı (%0,948)

c) Ödenecek KİK payı (% 0,05):

Amortisman bedeli, Kiralama bedeli, Kiralama amortisman bedeli, Personel maliyetleri, Personelin Eğilim maliyetleri, Türkiye Nükleer Denetleme Kurumundan ruhsat alınması ve kontrollerle ilgili tüm işlemlere ait maliyetler, Sarf Giderleri

a) Otomatik enjektör sarf malzemeleri fiyatı

b) Otomatik enjektör ara bağlantı sarf malzeme fiyatı

c) Kusmuk poşeti:

ç) Muayene eldiveni fiyatı:

d) Pamuk fiyatı:

e) Flaster fiyatı:

f) Intraket fiyatı:

g) 1000 cc serum fizyolojik fiyatı:

ğ) İpek bant fiyatı:

h) Sedye/masa örtüsü fiyatı:

j) EKG elektrodu fiyatı:

k) Şırınga fiyatı:

l) Transonik Jel fiyatı:

Tüp fiyatı, Sigorta giderleri, Tetkikin raporlama maliyeti” şeklinde belirlendiği tespit edilmiştir.

Söz konusu yazı üzerine ……… Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketi tarafından aşırı düşük teklif açıklamalarının idareye sunulduğu, idarece açıklamaların uygun görülerek ihalenin anılan istekli üzerinde bırakıldığı, ………… Sağlık  Eğitim Turizm Tarım Nakliye İnşaat Sanayi ve Ticaret Anonim Şirketi tarafından aşırı düşük teklif açıklamalarının idareye sunulmadığı ve teklifinin değerlendirme dışı bırakıldığı,  başvuru sahibinin teklifinin ise ekonomik açıdan en avantajlı ikinci teklif olarak belirlendiği anlaşılmıştır.

Başvuru sahibinin iddiaları çerçevesinde, ihale üzerinde bırakılan ………. Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketinin aşırı düşük teklif açıklamaları incelendiğinde tespit edilen aykırılıklar aşağıda belirtilmiştir: “Bilgisayarlı tomografi cihazı”na ilişkin ……… Grup Medikal A.Ş.den alınan fiyat teklifinin sunulduğu, sunulan fiyat teklifi üzerinde “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (06/03/2025) tarih ve (2) sayılı satış tutarı tespit tutanağındaki ağırlıklı ortalama birim satış tutarının % 80’inin altında olmadığını beyan ederim.” ibaresinin yer aldığı ve fiyat teklifinin teklifi veren firma ile meslek mensubu tarafından kaşelenerek imzalandığı, fiyat teklifi ekinde sunulan ticaret sicili gazetelerinde fiyat teklifi alınan şirketin unvanının ……….. Grup Medikal A.Ş. olduğu, şirket teklife konu alanda faaliyet gösterdiği anlaşılmıştır.

Ancak söz konusu fiyat teklifinin dayanağı satış tutarı tespit tutanağının sunulmadığı, ayrıca fiyat teklifinde yer alan tutarın 18.600.000,00 TL olduğu ve fakat ihale üzerinde bırakılan ……….. Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketi  tarafından bu tutarın aşırı düşük teklif açıklamasında kullanılmadığı, söz konusu maliyetin amortisman hesaplaması yapılmak suretiyle, amortisman süresinin 10 yıl olduğu ifade edilerek fiyat teklifinde yer alan tutar üzerinden yıllık %10 olmak üzere 3 yıl üzerinden amortisman hesaplanarak açıklandığı tespit edilmiştir.

İşletmelerde bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya veya değerden düşmeye maruz kalan alet, mefruşat, demirbaş vb.lerin Vergi Usul Kanunu’na göre tespit edilen değerin (maliyet bedeli, edinim değeri) aynı Kanun hükümlerine göre yok edilmesi amortisman mevzuunu teşkil etmektedir. Bu doğrultuda usulüne uygun olarak kendi malı olduğu tevsik edilen cihazların amortisman giderinin hesabında her bir cihazın edinim değerinin ayrı ayrı gösterilmesi ve amortisman hesabının da bu değerler üzerinden ayrı ayrı yapılması gerekmektedir.

Ayrıca amortisman ayrılabilmesi için öncelikle amortisman ayrılacak cihazın önce işletmenin aktifine kayıtlı olması, amortisman giderinin açıklanmasında da bu hususun yukarıda aktarılan Hizmet Alımı İhaleleri Uygulama Yönetmeliği’nin 41’inci maddesinin ikinci fıkrası çerçevesinde tevsik edilmesi gerekmektedir.

İhale üzerinde bırakılan …….. Tıbbi Görüntüleme ve Kalp Merkezi Sanayi ve Ticaret Limited Şirketinin aşırı düşük teklif açıklamasında amortisman süresinin 10 yıl olduğu ifade edilerek cihaz ediniminden sonra toplam tutar üzerinden yıllık %10 olmak üzere 3 yıl üzerinden amortisman hesaplandığı, amortisman gideri öngörülebilmesi için cihazın isteklinin kendi malı olması ve bu durumun da ruhsat, demirbaş veya amortisman defterinde kayıtlı olduğuna dair noter tespit tutanağı ya da YMM raporu veya SMMM raporu ile tevsik edilmesi gerektiği, söz konusu istekli tarafından cihazın kendi malı olduğu yönünde tevsik edici belge sunulmadığı, bu durumda yapılan aşırı düşük teklif açıklamasında, alınan fiyat yerine sadece 3 yıla isabet eden bedelin esas alınmasının yerinde olmadığı, bu nedenle cihaz maliyeti için yapılan açıklamanın uygun olmadığı,

Diğer taraftan ihale üzerinde bırakılan isteklinin aşırı düşük teklif açıklaması kapsamında; ………Grup Medikal A.Ş. tarafından fiyat teklifine konu tomografi cihazına ilişkin “… cihazın ve yan ekipmanlarının (bilgisayar sistemi ve operatör konsolu, iş istasyonu (ikinci konsol yazılım ve donanım, EKG monitörü, fantom ve kalibrasyon kiti, hasta sabitleme aparatları) nakliyesi, kurulumu ve devreye alınması tarafımızca bedelsiz yapılacaktır. Ayrıca 10 yıl süresi boyunca periyodik bakım, onarım, kalibrasyon, yedek parça, x-ray tüpü, sigorta, eğitim ihtiyaçları cihaz satış sözleşmesi gereği bedelsiz karşılanacaktır…” şeklindeki ifadelere yer verilerek düzenlenen bir yazının sunulduğu, ancak aşırı düşük sorgulama yazısında önemli teklif bileşeni olarak ayrıca belirlenen maliyetlere yönelik söz konusu yazı ile yapılan belgelendirmenin Kamu İhale Genel Tebliği’nin 79.2.2’nci maddesinde yer alan aşırı düşük teklif açıklama yöntemleri arasında yer almadığı, kaldı ki anılan yazıda, yazıya konu önemli teklif bileşenlerine ilişkin fiyatların da açıklanmadığı anlaşılmıştır.

“Tıbbi sarf malzemeler”e ilişkin …….. Çizgi Tıbbi Malzemeler’den alınan fiyat teklifi ile dayanağı satış tutarı tespit tutanağının sunulduğu, sunulan fiyat teklifi  üzerinde “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (06/03/2025) tarih ve (7) sayılı satış tutarı tespit  tutanağındaki ağırlıklı ortalama birim satış tutarının % 80’inin altında olmadığını beyan ederim.” ibaresinin yer aldığı ve fiyat teklifinin teklifi veren firma ile meslek mensubu tarafından kaşelenerek imzalandığı, tutanak eki meslek mensubu faaliyet belgesi ile ticaret sicil gazetesinin sunulduğu, fiyat teklifi düzenleyen firmanın teklife konu alanda faaliyet gösterdiği,

Ancak söz konusu fiyat teklifi dayanağı satış tutarı tespit tutanağında yer alan fatura bilgileri tablosunda Aralık/2025 tarihine ilişkin faturaların beyan edildiği, şikayete konu ihalenin ilan tarihinin 02.09.2025, ihale tarihinin 16.10.2025 olduğu dikkate alındığında satış tutarı tespit tutanağının ilan tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmediği, söz konusu tutanakta ihale tarihinden sonraki bilgilerin dahi esas alındığı, ayrıca sunulan fiyat teklifinde yer alan satış tutarı tespit tutanağına ilişkin tarih (06.03.2025) ile satış tutarı tespit tutanağı tarihinin (06.03.2026) farklı olduğu, dolayısıyla fiyat teklifinin bu haliyle dayanaktan yoksun kaldığı, yapılan tespitler çerçevesinde “Tıbbi sarf malzemeler”e ilişkin yapılan açıklamanın  uygun olmadığı anlaşılmıştır.

Görüntüleme Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları Satınalma Dergisi 7 Gün 7 GündemMehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

Sağlık Bak. SGB E. Bşk./KİK E. Üyesi

Mhatasever@gmail.com

Mehmetatasever.org

https://www.simdata.org/

0 312 963 13 63



CTO Maaşları CEO Maaşlarıyla Yarışıyor, Türkiye Bu Yarışın Neresinde?

Tedarik Zinciri Danışmanlığı Haber Cto Maaşları Ceo'larla Yarışıyor, Türkiye Bu Yarışın Neresinde

CTO Maaşları CEO Maaşlarıyla Yarışıyor, Türkiye Bu Yarışın Neresinde?

Şirketlerin teknolojiye ayırdığı bütçe son yıllarda hızla büyüyor. ABD merkezli araştırma şirketi Gartner’ın Temmuz 2026’da açıkladığı tahmine göre, dünya genelinde bilgi teknolojileri harcaması bu yıl %14,2 artışla 6,37 trilyon dolara ulaşacak. En hızlı büyüyen kalemler veri merkezi sistemleri ile bulut altyapı hizmetleri olarak öne çıkıyor ve bu büyümeyi yapay zeka altyapısına yapılan yatırımlar sürüklüyor.

Bu bütçenin nereye ve nasıl harcanacağına karar veren teknoloji liderleri de üst yönetimde daha görünür bir konuma yükseliyor. Bu liderlerin başında CTO (Chief Technology Officer – Teknoloji Direktörü) geliyor. Son araştırmalar, CTO maaşlarının şirketin en üst yöneticisi olan CEO (Chief Executive Officer – İcra Kurulu Başkanı) maaşlarıyla yarışır düzeye geldiğini gösteriyor.

Girişimlerde En Yüksek Ücretli Rol Aşamaya Göre Değişiyor

ABD merkezli muhasebe ve finans danışmanlık firması Kruze Consulting’in Ağustos 2026 raporuna göre yatırım almış girişimlerde CEO, CTO ve COO (Chief Operating Officer – Operasyon Direktörü) için yıllık ortalama maaş 165 ile 167 bin dolar arasında kalıyor ve birbirine oldukça yakın seyrediyor. En yüksek maaşı alan rol ise girişimin gelişim aşamasına göre değişiyor. İlk yatırımını yeni almış girişimlerde CTO’lar 155 bin dolarla zirvede yer alırken, sonraki yatırım turlarına ulaşan girişimlerde zirve COO’lara geçiyor.

Rapor, yapay zeka ve veri odaklı girişimlerin deneyimli teknik lider arayışının CTO maaşlarını temkinli yatırım ortamında bile güçlü tuttuğunu belirtiyor. Bu rakamlar yalnızca maaşı kapsıyor, kurucu yöneticilerin elindeki şirket hisseleri hesaba katılmıyor. Bu nedenle maaş sıralaması, hisse sahibi kurucu CEO’ların toplam kazancını tek başına yansıtmıyor.

Türkiye’de Büyüyen Bilişim Sektörü Teknoloji Liderini Arıyor

Türkiye’de bilişim sektörü, teknoloji liderlerine duyulan ihtiyacı artıracak bir hızla büyüyor. Bilişim Sanayicileri Derneği’nin (TÜBİSAD) 13 bin 186 şirketin verisinden derlediği rapora göre, sektör 2025’te 2 trilyon 129,3 milyar TL’lik büyüklüğe ulaştı. Dolar bazında %47 büyüyen bu hacim 53,8 milyar dolar oldu. Aynı yıl bilişimin ekonomideki payı %3,38’e yükseldi, yazılımın sektör içindeki payı %60’a ulaştı ve ihracat 5 milyar dolara yaklaştı.

Türkiye İş Kurumu’nun (İŞKUR) 2024 İşgücü Piyasası Araştırması’nda işverenler, önümüzdeki 10 yılda öne çıkacak meslekler arasında yazılım mühendisliğini, yapay zeka ve bilişim uzmanlıklarını saydı. TÜBİSAD ise 2022 tarihli bir raporunda, dijital yetkinliği yüksek kişilerin ülkede kalması ve yurt dışından yetenek çekilebilmesi için ücret ve göç politikalarının geliştirilmesini önermişti.

Teknoloji Bütçesi Büyüdükçe Satınalmanın Rolü Genişliyor

Yazılım lisansları, bulut hizmetleri ve yapay zeka araçları, şirketlerin satınalma listesinde her yıl daha fazla yer kaplıyor. Birçok şirkette bu alımların teknik uygunluğunu teknoloji ekibi değerlendirirken, fiyat, sözleşme koşulları ve tedarikçi riski satınalma ekibinin sorumluluğunda kalıyor. Uluslararası danışmanlık şirketi Deloitte’un 40 ülkeden 250’yi aşkın satınalma yöneticisiyle yaptığı 2025 araştırması, teknolojiye yatırım yapan satınalma birimlerinin performansta öne geçtiğini gösteriyor.

Araştırmada en başarılı grup olarak tanımlanan şirketler, satın alma bütçelerinin %24’üne kadarını teknolojiye ayırıyor. Teknolojiyi yetkin kadroyla birleştiren bu şirketlerin %96’sı tasarruf hedefini tutturuyor ya da aşıyor, diğer şirketlerde bu oran %80’de kalıyor. Teknoloji liderinin şirketteki ağırlığı arttıkça, satınalma ekiplerinin teknoloji alımlarını yönetecek yetkinliğe sahip olması da belirleyici hale geliyor.

CTO Maaşları Girişimlerde CEO Maaşlarını Geçti

Son yıllarda üst yönetimin ücret sıralamasında en hızlı yükselen rollerden biri, beklenenin aksine CEO’lar değil CTO’lar oldu. Kruze Consulting’in araştırmasına göre, ABD’de yatırım almış yüzlerce girişimin bordro verilerinde, çok düşük ve çok yüksek ücretlerin etkisi dışarıda bırakıldığında CTO’ların yıllık maaşı 166 bin dolarla CEO’ların 159 bin dolarını geçti. Büyümesini sürdürüp, daha büyük yatırım turlarına ulaşan girişimlerde bu fark daha da belirgin. Bu aşamada CTO’lar yılda ortalama 238 bin dolar kazanırken CEO’ların ortalaması 216 bin dolarda kalıyor.

CTO’ların üst yönetimdeki yükselişi bu tür şirketlerle de sınırlı kalmıyor. Harvard Law School Forum’da yayımlanan bir analize göre, Russell 3000 borsa endeksi şirketlerinde en yüksek ücretli yöneticiler arasında yer alan CTO sayısı 2021’de 155 iken bu sayı 2025’te 249’a çıktı ve sadece dört yıldaki artış %61 oldu.

Bu tablo, teknolojinin şirketler içindeki rolünün genişlemesiyle paralel ilerliyor. Teknoloji liderliği artık yalnızca teknik sistemlerin yönetimiyle sınırlı kalmıyor. Dijital dönüşüm, siber güvenlik, veri yönetimi ve yapay zeka gibi şirketin bütününü ilgilendiren alanlar da üst yönetimin teknoloji gündeminde yer alıyor. Bu değişim, CTO’ların şirketlerin en yüksek ücretli yönetici kadrolarında daha fazla yer bulmasına da yansıyor.

Teknoloji Liderliği Yalnızca Teknoloji Şirketlerinde Yükselmiyor

Bu yükselişin dikkat çeken bir diğer yönü, sadece teknoloji şirketleriyle sınırlı kalmaması. Harvard Law School Forum’daki analize göre, 2025’te en yüksek ücretli yöneticiler arasına giren CTO’ların yalnızca %31’i bilişim sektöründe görev yapıyor, geri kalan %69’u teknoloji dışındaki sektörlerde çalışıyor. Bu durum, teknoloji liderliğinin artık yalnızca yazılım ve teknoloji şirketlerinin gündemi olmadığının açık bir kanıtı. CTO’lar artık bilişim dışındaki sektörlerde de üst yönetimin daha görünür ve yüksek ücretli rolleri arasında yer alıyor.

Tedarik Zinciri Danışmanlığı Haber Cto Maaşları Ceo'larla Yarışıyor, Türkiye Bu Yarışın Neresinde

“Ücret Yapısı, Şirketin Nereye Yatırım Yaptığını Gösterir”

İnsan kaynakları danışmanlık firması Gilda&Partners Consulting Kurucu Ortağı Jilda Bal, üst yönetim ücretlerinin aslında şirketin önceliklerini ortaya koyduğunu vurguluyor.

Jilda Hn“Üst yönetim ücretleri, bir şirketin gelecekte nerede değer üreteceğine dair en açık göstergelerden biridir. Teknoloji yöneticiliği uzun yıllar destek fonksiyonu olarak konumlandırıldı ve ücret yapısı da bunu yansıttı. Gelen veriler, şirketlerin teknoloji liderliğini artık büyümenin merkezine koyduğunu gösteriyor.
Türkiye’de ise teknoloji liderliği çoğu şirkette hala genel müdür yardımcılığı seviyesinde ve diğer fonksiyonlarla aynı ücret bandında konumlanıyor. Oysa bu rol tüm dünyada ürün, veri ve müşteri deneyimi üzerinden doğrudan gelire etki etmeye başladı. Şirketlerin teknoloji liderliğine hangi kademede ve hangi ücret bandında yer verdiği, bu yetkinliği ne kadar süre koruyabileceklerinin de belirleyicisi. Bu kararı geciktiren kurumlar, yetiştirdikleri teknoloji liderlerini küresel şirketlere kaptırma riskiyle karşı karşıya kalabiliyor. Teknoloji yetkinliğini doğru kademede konumlandırmak, önümüzdeki dönemde şirketlerin rekabet gücünü doğrudan etkileyecektir.”


Sektörün yüksek lisans tercihi. Bilgi için tıklayınız. 

Satın Alma Ve Tedarik Zinciri Yüksek Lisans Programı Tezli Tezsiz
Sektörün yüksek lisans tercihi. Bilgi için tıklayınız. 
Tedarik Zinciri Yüksek Lisans Programları: Tezli ve  Tezsiz Programlar

İşletmelerde Çürük Elma Teorisi

İşletmelerde çürük Elma Teorisi Satınalma Dergisi 7 Gün 7 Gündem

İşletmelerde Çürük Elma Teorisi

Doç. Dr. Mehmet KAPLAN

Isparta Uygulamalı Bilimler Üniversitesi

Çürük elma teorisi ya da kuramı kullanıldığı alana ve bağlama göre konumlanan bir teori olarak anılmaktadır. Bu geleneksel ya da başka bir ifade ile felsefi kökenini 17. Yüzyılda Descartes düşüncesinden almaktadır. Çürük elma teorisini düşünsel anlamda ilk olarak karakterize eden ve metaforlaştıran Descartes “kartezyen şüphecilik ya da metodik şüphe” yöntemini açıklamak için elma sepeti örneğini betimlemiştir.

Descartes metaforunda doğru bilgiye ulaşmanın yolunun eksik ya da hatalı bilgileri temizlemekten geçtiğini anlatmak için elma sepetinde yer alan çürük elmaların sepetten çıkarılması gerektiğini ifade etmiştir. Descartes insan zihninde yer alan tüm bilgileri bir sepet dolusu elma olarak görmektedir. Sepette yer alan yani zihinde yer alan çürük elmalar/yanlış-şüpheli bilgiler varsa bunlar zamanla sağlam olanlara da eziyet edecek ve onları da çürütecektir. Bu nedenle zihnin temizlenmesi gerekmektedir. Zihindeki tüm bilgiler boşaltılmalı başka bir ifade ile sepette yer alan tüm elmalar çıkarılmalıdır. Kalan temiz elmalar tek tek seçilerek ya da doğru bilgiler tek tek zihne yeniden konulmalıdır. Böylelikle zihin temizlenir ve diğer elmalar zarar görmeden kurtulur.

Bu teori örgüt ve yönetim psikolojisi alanında 2000’li yıllarda araştırmacı William Felps 2006-2007 yıllarında Washington Üniversitesi’nde ekibi ile yaptığı araştırmalarda “Çürük Elma Etkisi” adıyla teoriyi iş/işletmecilik alanına çekilmiştir. Bir işletmede ya da araştırma grubunda yer alan bir tek çürük elma ya da tembel, negatif ve uyumsuz kişi diğerlerini de olumsuzlamaktadır. Bu olumsuzlama ile aynı sepette yer alan elmaların yavaş yavaş çürümesi gibi diğer çalışanlarda çürük elmadan/uyumsuz ve tembel çalışandan etkilenmekte ve moral, motivasyon ve performans hızla düşmektedir. Yani bir çalışan çürük elma diğer herkesi zehirleyebilmektedir. Felps ve çalışma grubu bunu kanıtlamıştır. Bu aslında şu anlama gelmektedir. Bir çalışma grubunda ya da bir işletmede çürük elma varsa sepetten çıkarılmalı ya da iyileştirilmelidir, aksi durumda tüm çalışma grubu ya da işletme zehirlenecek ve zarar görecektir.

Çürük elma etkisi daha önce de Trevino ve Youngblood (1990) tarafından etik karar verme davranışının nedensel analizinde kurumsal yozlaşma anlamında bir çürük elmanın etkisini test etmişler ve betimlemişlerdir. Yine başka bir çalışmada Philip Zimbardo “Lucifer Etkisini” anlatırken çürük elma teorisini genişletmiş ve sadece çürük elmanın zararlı olmadığını dahası çürük elmayı çürüten bir yapının ve çevrenin olduğuna atıfta bulunarak çürük bireylerden daha da önemlisinin kötü variller-sistem ve çevrenin olduğunu ifade etmiştir.

İşletmelerde çürük Elma Teorisi Satınalma Dergisi 7 Gün 7 Gündem

Sonuç olarak denilebilir her örgütte, her işletmede veya çalışma grubunda yer alabilecek olan çürük elmalar işletmenin dokusuna zarar verecek ve işletmeyi bozacaktır. Bu durumun olması doğaldır her zaman çürük elmalar olacaktır. Ama önemli olan bu çürük elmaların fark edilmesi, elimine edilmesi ya da iyileştirilmesidir. Unutulmamalıdır ki her çürüklük sonrasında zehirlenme ve yozlaşmaya neden olacaktır.

Doç. Dr. Mehmet KAPLAN

Isparta Uygulamalı Bilimler Üniversitesi


Kaynak ve ayrıntılı okuma önerisi: Aşağıdaki eserl(er) konu ile ilgili kaynak ve bilgilendirmeyi artırmaya yöneliktir.

  • Felps, W., Mitchell, T. R., & Byington, E. (2006). How, when, and why bad apples spoil the barrel: Negative group members and dysfunctional groups. Research in organizational behavior, 27, 175-222.
  • Trevino, L. K., & Youngblood, S. A. (1990). Bad apples in bad barrels: A causal analysis of ethical decision-making behavior. Journal of Applied psychology, 75(4), 378.
  • Zimbardo, P. (2007). The Lucifer effect: Understanding how good people turn evil. New York, 4-8.

Yıldız Satışçıya Ayrıcalık Tanınmalı mı? Satışta Etik İkilemi

Yıldız Satışçıya Ayrıcalık Tanınmalı Mı Satışta Etik İkilemi
Yıldız Satışçıya Ayrıcalık Tanınmalı mı? Satışta Etik İkilemi

Yıldız Satışçıya Ayrıcalık Tanınmalı mı? Satışta Etik İkilemi

Kurumsal Satışın Karar Anları | Satış Vakası No: 3

Prof. Dr. Murat Erdal merdal@istanbul.edu.tr

Saha Satışının Gerçekleri ve Çözüm Yolları için oyunlaştırılmış eğitim içeriğini keşfedin. 
Her hafta yeni bir vaka, yeni bir yönetim kararı.

Hızla büyüyen bir teknoloji firmasının bölge satış müdürüsünüz. Bölgenizde sekiz satış elemanı var. Şirketiniz bu yıl için agresif bir bölge kotası belirledi. Ancak, bölgeniz bu kotayı aşarsa, siz ve eşinizin satın almak istediğiniz evin peşinatını ödemek için ihtiyacınız olan güzel bir prim alacaksınız.

Bölgenizin performansını gözden geçirdiğinizde, bölge kotanızı aşma şansınızın yüksek olduğunu görüyorsunuz. Satış temsilcilerinizin çoğu yolunda gidiyor.

Yıldız satış elemanınız şimdiden kotanın yüzde 10 üzerinde. Bu satış elemanı bölge kotanızın aşılmasını sağlayacak gibi görünüyor, bu nedenle yılın geri kalanında bu satış elemanını elinizden geldiğince desteklediğinizden emin olmak istiyorsunuz.

Ancak, son gider raporlarını incelerken, bu yıldız satış elemanının kişisel harcamaları için ödeme talep ederek gider raporunu “şişirdiğini” fark (yüksek seyahat harcamaları, telefon, yemek, hediyelik eşya giderleri gibi) ediyorsunuz. Eğer doğruysa, bu durum satış organizasyonunuzun etik kurallarının ihlalidir ve satış elemanının işine son verilmesini gerektirebilir.

Ne yapardınız?
a. Harcama hesabındaki şişirmeyi görmezden gelin. Yıldız satış elemanım kuruluşumuz için yaptığı her şey için biraz daha fazlasını hak ediyor.

  1. Bunun bir ihlal olduğunu teyit etmek için bu bulguyu yıldız satış elemanımla görüşün. Ona kişisel harcamalarını durdurmasını yoksa kınanacağını söyleyin.
  2. Bunun bir ihlal olduğunu doğrulamak için bu bulguyu yıldız satış elemanımla tartışın. Ona kişisel harcamalarının şirket politikasına aykırı olduğunu söyleyin ve işine son verin.

Rol Canlandırma Senaryo Çalışması için ekibimizden 3 gönüllü arkadaşımızı seçelim.

Kurumsal Satış Eğitimi Rol Canlandırma çalışması
Kurumsal Satış Eğitimi – Rol Canlandırma Çalışması

Karakterler:

  • Bölge satış müdürü ve yıldız satış elemanı.

    Sahne:

    Yer: Bölge satış müdürünün ofisi.

    Eylem: Yıldız satış elemanı ile performans ve seyahat harcamaları  ile ilgili konuları ele almak üzere bir toplantı yapıyorsunuz.

    Bu toplantının gündemi, “masraf şişirme” durumunu nasıl ele alacağınıza ilişkin kararınıza bağlı olacaktır.

Uygulamalı Eğitimi Keşfedin:

Kurumsal Satış ve Satışçı Yönetimi Eğitimi

Vakalar, Oyunlar ve Rol Canlandırmaları

Kurumsal Satış Ve Yıldız Satışçı Eğitimi

SAHADAN SATIŞ EĞİTİM VAKALARI (Oyunlaştırılmış Eğitim)

  1. Kurumsal Müşteri Şikâyet Ettiğinde Şirketiniz Gerçekte Ne Yapıyor?
  2. Müşteri Satış Temsilcisini Şikâyet Ettiğinde Ne Yapılmalı?
  3. Yıldız Satışçıya Ayrıcalık Tanınmalı mı? Satışta Etik İkilemi

Anahtar Sözcükler:

Kurumsal pazar, saha satış, yıldız satışçı, eğitim, kurumsal pazar, kurumsal satış, satış eğitimi, müşteri, uygulamalı satış eğitimi, saha satış, endüstriyel, Murat Erdal, rol canlandırma, motivasyon, satış müdürü, liderlik, satış temsilcisi, oyun, gamification, oyunlaştırılmış eğitim,


Disiplinsizlik Nedeniyle Kınama Cezası Verilen İşçi, Aynı Eylem Nedeniyle Haklı Nedenle İşten Çıkarılabilir mi?

Disiplinsizlik Nedeniyle Kınama Cezası Verilen İşçi, Aynı Eylem Nedeniyle Haklı Nedenle İşten çıkarılabilir Mi Satınalma Dergisi 7 Gün 7 Gündem

Disiplinsizlik Nedeniyle Kınama Cezası Verilen İşçi, Aynı Eylem Nedeniyle Haklı Nedenle İşten Çıkarılabilir mi?

Lütfi İNCİROĞLU

İş hukukunda işverenlere belirli koşulların varlığı halinde, işçilere disiplin cezası verme yetkisi tanınmıştır. Bu konuda 4857 sayılı İş Kanunu ve 6098 sayılı Türk Borçlar Kanunu’nda bazı düzenlemeler yer almakla birlikte genel bir düzenleme bulunmamaktadır. Örneğin İş Kanunu m.18/I, m.25/II, m.38,TBK m.20 gibi hükümler işverenin hukuki yaptırım-disiplin yaptırımı uygulamasına dayanak teşkil eden düzenlemeler olarak gösterilebilir. Ancak iş hukukunda disiplin cezalarının genel bir düzenlemesinin olmaması nedeniyle iş sözleşmeleri, toplu iş sözleşmeleri ve iç yönetmeliklere konulan hükümlerle disiplin hukukunun oluşturulduğu söylenebilir (Süzek, Sarper, İş Hukuku, 14. Baskı İstanbul 2017).

İşverenin işten çıkarma yaptırımı hem hukuki yaptırım hem de bir disiplin cezası olarak her iki yaptırım türü içinde yer almaktadır. Örneğin İş Kanunu m.18/I ya da m.25/II’de sayılan nedenler ortaya çıktığında, işveren iş sözleşmesini süreli veya derhal fesih hakkını bir hukuki yaptırım olarak kullanabileceği gibi yasadan doğan bir disiplin cezası olarak da uygulayabilir. Başka bir deyişle işçinin haklı nedenle feshi yerine ona aylıktan kesme cezası vererek cezalandırabilir. Ancak işveren işçinin hukuka aykırı davranışı sonucunda uyguladığı disiplin cezasının akabinde aynı eylem için işten çıkarma cezası veremez. Çünkü bu durum aynı eyleme iki ayrı ceza verilemeyeceği ilkesine aykırılık oluşturur.

Nitekim Yargıtay 9 uncu Hukuk Dairesinin bir kararında, “Davacı ile iş arkadaşının tartıştığı ve sonrasında arkadaşının davacının üzerine yürüyerek boğazını sıktığı, davacının da elindeki bir aleti ona doğru fırlattığı ve birbirlerine girdikleri, diğer işçilerin davacı ile karşı tarafı ayırdığı, bir süre sonra davacının elinde falçata ile karşı tarafın olduğu bölüme doğru koşmaya başladığı ve yine diğer işçilerin davacıya engel olduğu, olay sonrası hem davacı hem de arkadaşına kınama cezası verildiği, sonrasında davacı için fesih ihbarı düzenlenerek davacının iş akdinin olay gerekçe yapılarak haklı nedenle feshedildiği anlaşılmaktadır. Böylece iş arkadaşı ile yaşadığı tartışma ve kavga olayı nedeniyle önce kınama cezası ile cezalandırılan davacının iş akdi sonrasında aynı nedenle feshedilmiştir. Aynı eyleme iki ayrı ceza verilemeyeceğinden davacının iş akdinin feshi haksız olup, kıdem ve ihbar tazminatı taleplerinin kabulü gerekmektedir” denilmektedir. (Y9.HD.20.01.2020 T., E.2016/12229, K.2020/610).

‘Non bis in idem’ (Aynı fiil nedeniyle faile bir ceza verilmesi) olarak da söylenen ve Ceza Hukuku ile Ceza Yargılaması Hukukunda benimsenen bu prensip, aynı suç nedeniyle faile bir ceza verilmesi anlamına gelir. Herkes, bir suçtan ancak bir defa yargılanabilir ve bir defa cezalandırılabilir. Kişi, yargılandığı suçtan keyfi olarak tekrar yargılanıp cezalandırılamaz. Bu prensip, ‘bir koyundan iki post çıkmaz’ olarak da bilinir (YCGK.19.12.2019 T., E.2015/874., K.2019/710).

Aynı olay nedeniyle iki defa ceza verilemez ilkesinin disiplin hukukunda da geçerlidir. Bu kapsamda işçinin davranışlarından kaynaklanan olay nedeniyle fesih dışında bir disiplin cezası uygulandığı (örneğin uyarı veya yevmiye kesme cezası) takdirde, aynı davranışın devam ettiğinin kanıtlanmadığı sürece iş sözleşmesinin aynı olay nedeniyle feshi halinde bir eyleme ancak bir ceza uygulanacağından yapılan fesih haksız fesih sayılır ve işveren bunun sonuçlarıyla bağlı olur. Konuyla ilgili Yargıtay 9 uncu Hukuk Dairesinin 20.01.2020 tarihli kararına göre de, “Aynı eyleme iki ayrı ceza verilemeyeceğinden davacının iş akdinin feshi haksız olup, kıdem ve ihbar tazminatı taleplerinin kabulü gerekmektedir”.

Disiplinsizlik Nedeniyle Kınama Cezası Verilen İşçi, Aynı Eylem Nedeniyle Haklı Nedenle İşten çıkarılabilir Mi Satınalma Dergisi 7 Gün 7 Gündem

Sonuç itibariyle işçiye aynı eylem nedeniyle iki ayrı ceza uygulanamaz. Başka bir anlatımla aynı olay nedeniyle önce kınama cezası arkasından haklı fesih yapılamaz. Aksi halde yapılan fesih haksız fesih sayılır ve işveren bunun hukuki sonuçlarıyla bağlı olur.

www.incirogludanimanlik.com sayfasında yayımlanan blog yazıları, hakemli makale formatında olmayıp bilgi verme amaçlıdır. Kesinlikle hukuki mütalaa ya da tavsiye niteliğinde değildir.

Lütfi İNCİROĞLU