Balık İhracatlarının Sürdürülebilirliğine Katkı Sağlayacak Bir Teklif; Balık Yumurtası İthalatlarının D3 Kodlu Dahilde İşleme İzin Belgeleri Kapsamına Alınmasında Kamu Yararı Var
Şükrü GÜVEN
Gümrük & Dış Tic. Danışmanı (Ticaret Bakanlığı Teftiş Kur. E. Başkan Yrd/E.Gümrük Başmüfettişi)
Balık kuluçkahaneleri tarafından ithal edilen yumurtaların D3 kodlu dahilde işleme izin belgeleri kapsamına alınması, yavru balık üretim sürecindeki verimliliği artırarak balıkçılık sektöründeki ihracat artışlarının sürdürülebilirliğine katkı sağlayacaktır.
Türkiye’nin su ürünleri ihracatı 2025 yılında %11 artarak 2 milyar 243 milyon dolara ulaştı ve Cumhuriyet tarihi rekorunu kırdı.
Bu başarının elde edilmesinde, balıkların yetiştirilme süreçlerinde yer alan bütün paydaşların çok büyük emeği var.
Balıkların üretilerek ihraç edilmesi zincirinin ilk halkasındaki kuluçkahaneler, mevcut sistemde finansal zorluklarla mücadele ederek üretim yapmaya çalışıyor:
İhraç edilen 2 milyar 243 milyon dolarlık balığın büyük bölümünü oluşturan çiftlik balıkları, kuluçkahanelerde balık yumurtalarından üretilen yavru balıklar kullanılarak yetiştiriliyor.
Döllenmiş balık yumurtaları %20 KDV ödenerek ithal edildikten sonra, bu yumurtalardan üretilen yavru balıklar %1 KDV ile ihracatçı balık üreticilerine satılıyor. Bu süreçte yüklenilen KDV.nin kuluçkahane işleten firmalara ortalama 1.5-2 yıl sonra geri dönmesi nedeniyle finans maliyetleri artıyor.
Balık ihracatlarının ilk halkasında üretim yapan balık kuluçkahanelerinin bu sorununun İhracat Sayılan Satış ve Teslimler Hakkında mevzuatta değişiklik yapılarak çözülmesi mümkün;
Ticaret Bakanlığı tarafından yayımlanmış olan 2005/2 sayılı İhracat Sayılan Satış ve Teslimler Hakkında Tebliğ uyarınca, Tebliğde belirtilen ürünlerin üretilerek ihracatçı firmaların ihraç ettikleri ürünlerde kullanılması ihracat olarak kabül ediliyor. Bu Tebliğ kapsamında ambalaj üreten firmaların üreterek ihracatçı firmaların ihraç ettiği ürünlerle ihraç edilen ambalaj hammaddeleri, D3 kodlu Dahilde İşleme İzin Belgeleri kapsamında ithalat vergileri ödenmeden, vergiler teminata bağlanarak ithal edilebiliyor.
Kuluçkahane işleten firmaların finansal sorunla karşılaşmadan üretim yapmalarını sağlayacak çözümün, kuluçkahanelerde ithal edilen balık yumurtalarından elde edilen yavru balıkların balık ihracatçısı firmalara yapılan satışlarının, 2005/2 sayılı İhracat Sayılan Satış ve Teslimler Hakkında Tebliğin 5.maddesi kapsamında, ihracat sayılan satış ve teslim olarak kabül edilmesi ve balık yumurtalarının ithali için D3 kodlu Dahilde İşleme İzin Belgesi düzenlenmesine izin verilmesi olduğu, sektörde faaliyet gösteren firmalar tarafından dile getiriliyor.
Balık kuluçkahaneleri, verimli üretim yapmalarını engelleyen bu soruna çözüm bulunmasını talep ediyor;
İhracatın parlayan yıldızı olan balıkçılık sektöründe, üretim zincirinin ilk halkasında yer alan balık kuluçkahaneleri, Ticaret Bakanlığı İhracat Genel Müdürlüğü’nden 2005/2 sayılı İhracat Sayılan Satış ve Teslimler Hakkında Tebliğ’de düzenleme yapmak suretiyle sorunlarının çözülmesini bekliyor.
Şükrü GÜVEN
Gümrük & Dış Tic. Danışmanı (Ticaret Bakanlığı Teftiş Kur. E. Başkan Yrd/E.Gümrük Başmüfettişi)
AI is accelerating OSINT: that could put everyone in the crosshairs of online fraud
Yapay Zekâ Çağında Dijital Ayak İzinizi Koruyun
Verizon’un mayısta yayımladığı 19’uncu Veri İhlali Araştırmaları Raporu’nda, incelenen ihlallerin %48’inde bir üçüncü tarafın rol aldığı belirlendi. Bu oran bir önceki raporda %30’du. Tedarikçi, hizmet sağlayıcı ve iş ortağı hattı, kurumsal saldırı yüzeyinin en hızlı büyüyen bölümü haline geldi. ABD Federal Soruşturma Bürosu’na bağlı İnternet Suçları Şikayet Merkezi ise 2025 yılı raporunda, yaklaşık 25 yıllık rapor geçmişinde ilk kez yapay zeka bağlantılı suçlara müstakil bir başlık açtı ve 22.364 şikayete karşılık 893 milyon dolarlık kayıp bildirdi. Aynı raporun ayrı bir kalemi olan kurumsal e-posta dolandırıcılığında bildirilen kayıp 3 milyar doları aştı. Satınalma ve tedarik zinciri birimleri her iki başlığın da doğrudan muhatabı, çünkü ödeme talimatı yetkisi ile tedarikçi listesi ve sözleşme takvimi bilgisi çoğu şirkette aynı ekipte toplanıyor.
Saldırganların Hazırlık Süresi Günlerden Dakikalara İndi
Bir saldırganın hedef şirketin muhasebe biriminde kimin çalıştığını, hangi tedarikçiyle düzenli ödeme ilişkisi olduğunu ve yazışmaların hangi üslupla yürüdüğünü öğrenmesi eskiden günler alıyordu. Kamuya açık kaynakları tarayan yapay zeka araçları bu süreyi dakikalara indiriyor ve dağınık parçaları tek bir profilde birleştiriyor. Saldırgan bu profili kullanarak muhasebe birimine tedarikçiden geliyormuş gibi görünen bir hesap değişikliği talebi gönderiyor. Talep gerçek bir yazışma akışının içine oturduğu için çoğu zaman sorgulanmadan işleme alınıyor. Türkiye’de bu fiil, bilişim sistemlerinin araç olarak kullanılması suretiyle nitelikli dolandırıcılık kapsamında değerlendiriliyor.
Kurumsal Risk Kişisel Paylaşımlardan Besleniyor
Bu saldırıların hazırlık malzemesi çoğunlukla şirket sistemlerinin dışında, çalışanların kendi paylaşımlarında bulunuyor. Bir görev değişikliği duyurusu kimin hangi yetkiyi devraldığını, bir tatil paylaşımı kimin ne zaman ofis dışında olacağını, bir konferans videosu ise taklit edilecek sesin nasıl çıktığını gösteriyor. Gartner’ın eylül 2025’te 302 kurumla yaptığı araştırmada kurumların %62’si son bir yıl içinde ses veya görüntü taklidine dayalı bir saldırıyla karşılaştığını bildirdi. Hong Kong merkezli bir mühendislik şirketi 2024 başında sahte katılımcılarla kurgulanmış bir görüntülü toplantının ardından 25 milyon dolar transfer etti. Kurumsal güvenlik yatırımları bu alanı doğrudan denetleyemiyor, paylaşımlar kişinin kendi hesaplarında ve kendi kararıyla yapılıyor. Bu yüzden alınacak önlemlerin bir bölümü bilgi işlem biriminin sorumluluğunda, bir bölümü doğrudan kişinin kendi elinde.
Yapay zekâ, hayatımızın birçok yönünü daha iyi hâle getirmesine karşın henüz farkına varmaya başladığımız riskleri de beraberinde getiriyor. Siber suçluların açık kaynaklı istihbarat toplama (OSINT) kullanarak potansiyel kurbanları araştırması, giderek daha ucuz ve kolay hâle geliyor. Yayımladığınız her şeyin yapay zekâ tarafından okunabileceğini varsayarak hareket etmekte fayda var. Siber güvenlik şirketi ESET, her zaman tedbirli olmanın en iyi yöntem olduğunun altını çizerek alınabilecek önlemleri sıraladı.
Yapay zekâ, her bir model ile tehdit ortamını değiştiriyor. Teknolojinin gelişme hızı, bir zamanlar yetenekli bir siber suçlunun birkaç saat hatta günler süren faaliyetlerini, artık önceden çok az bilgisi olan ya da hiç bilgisi olmayan birinin çok daha kısa sürede gerçekleştirebileceği anlamına geliyor. Bu siber suçlular için giriş engelini düşürüyor. Saldırılar dolandırıcılar için daha ucuz ve daha kolay hâle geliyorsa herkes bir hedef hâline gelebilir.
Yapay zekâ, oyunu nasıl değiştiriyor?
Bir zamanlar OSINT, yalnızca yüksek profilli ve potansiyel olarak yüksek değerli hedeflerde kullanılan bir yöntemdi. Sosyal medyanın ortaya çıkmasıyla birlikte bu çabalar dijital dünyanın tanıdık bir parçası hâline geldi ve hem araştırmacılar hem de tehdit aktörleri tarafından kullanılır oldu. Ancak yapay zekâ ortaya çıkana kadar, genellikle hâlâ büyük bir darboğaz vardı. Bir saldırgan, hedeflerinin halka açık hesaplarını, ilgi alanlarını, arkadaşlarını, ailelerini ve iş arkadaşlarını bulmak için zaman harcamak zorundaydı. Yapay zekâ araçları, bilgileri makine hızında işleyerek bu darboğazı büyük ölçüde ortadan kaldırdı. Web’in her yerinden halka açık materyalleri bulabilir, bunları potansiyel kurbanlarıyla ilişkilendirebilir ve onlar ile diğer kişiler arasındaki ilişkileri haritalandırabilirler. Yapay zekâ, yapılandırılmamış bilgileri – özellikle de görselleri ve videoları – bulma konusunda oldukça başarılı.
Parçaları büyük ölçekte bir araya getirmek
Dolandırıcılar artık sosyal mühendisliği daha ikna edici ve dolandırıcılıkları daha geniş ölçekli hâle getirmek için hakkınızda kamuya açık bilgileri kolayca toplayabiliyorlar. Büyük dil modelleri (LLM’ler), dolandırıcıların dolandırıcılık planlarını hayata geçirmek için ihtiyaç duydukları türden bilgileri bir araya getirmede oldukça usta. Kısa sürede çok sayıda potansiyel kurbanın profilini çıkarabilir ve istismar edilebilecek ilgili fotoğrafları, videoları ve kişisel ilgi alanları, iş, aile ve arkadaşlarla ilgili bilgileri toplayabilirler. Yapay zekâ, dolandırıcıların kullandığı sosyal mühendislik senaryolarının tasarlanmasına da yardımcı olabilir; bu sayede, ana dili o dilde olmasa bile e-posta, sosyal medya veya diğer kanallarda ikna edici bir şekilde konuşabilmelerini sağlar. Bu, uçtan uca bir dolandırıcılık süreci sunar.
İş yerinde sorunlar
Kötü niyetli aktörlerin bu şekilde tarayabileceği tek alan kişisel hayatınız değil. Profesyonellerin hibrit bir çalışma düzeninde çalışması nedeniyle iş ve ev arasındaki sınır giderek bulanıklaştı. Kurumsal faaliyetler için kişisel cihazları ve ev adreslerimizi kullanabiliyoruz. Profesyonel ve kişisel sosyal medya hesaplarımızı birbirine bağlamak yapay zekâ için basit bir iş. Tüm bunlar, keşif faaliyetlerinin mesleki hayatınızı etkileyebileceği anlamına gelir. Kişisel bilgilerinizi kaybetmek bir şeydir. Ancak kurumsal boyutu olan OSINT çalışmaları, mesleki itibarınız ve kariyeriniz üzerinde potansiyel olarak ciddi bir etkiye sahip olabilir.
Yapay zekâ destekli OSINT konusunda neler yapabilirsiniz?
Yapay zekâ destekli keşif söz konusu olduğunda, kontrol edebileceğiniz ve edemeyeceğiniz şeyler vardır. Sizinle ilgili bilgiler kamuya açık hâle geldiğinde, bunların kaldırılmasını talep etmek son derece zor olabilir; özellikle de bu bilgiler başka yerlerde yeniden yayımlanmışsa. Eski sosyal medya fotoğraflarını kaldırmak daha kolaydır ancak suçlular için potansiyel olarak yararlı olabilecek her şeyi kaldırmak için tüm dijital hayatımızı didik didik aramaya zaman ayırabilen çok azımız vardır.
Yapay zeka açık kaynak istihbaratını hızlandırıyor, herkes çevrimiçi dolandırıcılığın hedefi haline gelebilir.
Bu nedenle, gücünüzün yettiği şeyleri değiştirmeye odaklanmak daha iyidir.
Sosyal medya profillerinizin herkese açık olmamasını sağlayın; böylece yapay zekânın bu profillerde yer alan herhangi bir bilgiyi veya resim veya videoyu bulma olasılığını sınırlayabilirsiniz.
Sosyal medyada paylaştıklarınız konusunda ihtiyatlı olun; doğum tarihleri, çocuklarınızın okulları, tatiller ve benzeri olaylar paylaşılmamalıdır.
Fotoğrafların, adresleri, araç bilgilerini vb. tespit etmek için kullanılabilecek bilgiler içerebileceğini unutmayın.
Kişisel ve mesleki hayatınızı birbirine bağlayabilecek herhangi bir şey paylaşmaktan kaçının.
Hesaplarınıza ek bir güvenlik katmanı eklemek için çok faktörlü kimlik doğrulama ve güçlü, benzersiz parolalar kullanın.
Tanımadığınız kişilerden gelen arkadaşlık veya takipçi isteklerini kabul etmeyin. Merak ediyorsanız ayrı bir kanal üzerinden onlarla iletişime geçin.
Satınalma ve Tedarik Zinciri Uzmanları için Yapay Zeka Eğitimi
Laboratuvar Hizmet İhalesinde ÜTS Kaydının Tevsiki?
Mehmet ATASEVER
Simdata Danışmanlık Y.K. Başkanı
İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; İhale üzerinde bırakılan isteklinin teklif ettiği tıbbi cihazlar, kitler ve Vakumlu Jelli Biyokimya Tüpü, Güvenlik Kapaklı İğne Ucu, Kelebek Set, Vakumlu İdrar Tüpü ve İğne Sistemli Numune Kabı gibi doğrudan tıbbi cihaz sınıfına giren ve Teknik Şartname’de steril olması şart koşulan ürünlerin, Eldivenlerin, Enjeksiyon Bandın, İdrar Kabının ve Doğrulama Kitlerinin ÜTS kayıtlarının sunulmamış olduğu, sunulan kayıtların ise ihale dokümanındaki teknik spesifikasyonları (Örn: Jelli tüpler için PET malzeme şartı, iğne uçları için güvenlik kilit mekanizması) karşılamayan farklı marka veya modellere ait olduğu, ÜTS Cihaz / Kit / Sarf Malzeme Belgesi bilgilerinin ilgili satırında eksik ve hatalı beyan edilmiş olduğu, birim fiyat teklif cetvelinde belirttiği kalemler ile ÜTS sistemindeki barkodlarının birbiriyle örtüşmediği, teknik şartnamede istenilen ve teklif ettikleri cihaz/kit/sarf malzeme ve diğer ürünlere ait ÜTS Ürün Takip Sistemi barkod numarası/ürün numarası veya kayıt numarasının ilgili satırında eksik ve hatalı beyan edilmiş olduğu, İdari Şartname’nin 7.5.6. maddesi uyarınca, ÜTS kaydı aranmayan (kapsam dışı) ürünler için bu durumun tevsik edilmesi ve “Kapsam Dışı Beyanı”nın dosyaya eklenmesinin zorunlu olduğu, ihale üzerinde bırakılan istekli tarafından teklif edilen ancak tıbbi cihaz kapsamında değerlendirilmeyen yardımcı sarflar, dezenfektanlar veya lojistik ekipmanlar için mevzuata uygun bir kapsam dışı beyanı sunulmamış olduğu iddialarına yer verilmiştir.
Konu İle İlgili Emsal Kamu İhale Kurulu Kararına Göre;
Yapılan inceleme ve tespitler neticesinde; Kamu Alımlarının Elektronik Ortamda Yapılmasına İlişkin Uygulama Yönetmeliği’nin “Başvuru ve/veya tekliflerin değerlendirilmesi ile ihalenin karara bağlanması” başlıklı 12’nci maddesinde “(1) Teklifler açıldıktan sonra 11 inci maddenin birinci fıkrasına göre uygun bulunmayan teklifler değerlendirme dışı bırakılır. Pazarlık usulüyle yapılan ihalelerde son fiyat tekliflerinin alınması işlemi, elektronik eksiltme yapılan ihalelerde ise eksiltme işlemleri; teklifi bu aşamada değerlendirme dışı bırakılmayan istekliler davet edilerek gerçekleştirilir.
(2) Birinci fıkraya göre uygun olduğu anlaşılan tekliflerden ekonomik açıdan en avantajlı birinci ve ikinci teklif olması öngörülenlerin değerlendirilmesine geçilir. Bu değerlendirme, idari şartname düzenlemeleri çerçevesinde ihaleye katılım belgesine aktarılan bilgi ve belgeler esas alınarak yapılır. Değerlendirme işlemi; aşırı düşük teklif açıklaması istenen ihalelerde, teklifi aşırı düşük olan isteklilerin tamamı için gerçekleştirilir. Belli istekliler arasında ihale usulüyle yapılan ihalelerde tüm başvurular ve/veya teklifler değerlendirilir.
(3) İkinci fıkraya göre yapılan değerlendirmede, ihaleye katılım belgesine aktarılan bilgi ve belgelerden; entegrasyonlar aracılığıyla veya EKAP ya da diğer kamu kurum ve kuruluşları ile kamu kurumu niteliğindeki meslek kuruluşlarının internet sayfası üzerinden erişilebilenlerin teyit işlemi gerçekleştirilir. 10 uncu maddenin ikinci fıkrasının (c) bendi kapsamında ihaleye katılım belgesine aktarılan belgelerden teyit edilemeyenler bu haliyle değerlendirmeye esas alınır ve ihtiyaç duyulması hali hariç bu belgelerin fiziki olarak sunulması istenmez.” düzenlemesi,
İdari Şartname’de “7.3.2. İhale konusu işin ya da malın satış faaliyetinin yerine getirilebilmesi için ilgili mevzuat gereğince alınması zorunlu olan sicil, izin, ruhsat, faaliyet belgesi vb. belgeler:
Belge Adı
Açıklama
İş Ortaklıklarında
ÜTS Yetkili Satıcı / Bayi
İsteklilerin teklif ettiği cihaz ve ürünün imalatçısının veya ithalatçısının ihale tarihi itibarı ile ÜTS Ürün Takip Sisteminde kayıtlı olması ve buna ilişkin firma/bayi belgeleri. Ayrıca isteklinin de ÜTS Ürün Takip Sisteminde yetkili satıcı / bayi olduğunu gösteren belgeler.
Tüm ortakların sunması
gerekmektedir
ÜTS Cihaz / Kit / Sarf Malzeme
İstekliler tarafından Teklif edilecek cihaz ve malzemelerin Sağlık Bakanlığı Sağlık Hizmetleri Genel Müdürlüğünün Tıbbi Cihazlarla ilgili Mal ve Hizmet Alımları konulu yürürlükte bulunan Genelgesi gereği İhale tarihi İtibariyle ÜTS Ürün Takip Sistemine kayıtlı olduğunu ve T.C. Sağlık
Bakanlığı tarafından onaylı olduğunu gösteren barkod numarası/ürün numarası veya kayıt numarası yazılı olan belgeler.
Tüm ortakların sunması gerekmektedir
7.3.2.1. İş ortaklığı olarak teklif verilmesi halinde, her bir ortak tarafından 7.3.2 nci maddede yer alan belgelerin ayrı ayrı sunulması zorunludur.
…
7.3.9. Demonstrasyon işlemlerine ilişkin hususlar, Teklif edilen cihazlar için gerekli görüldüğü takdirde demonstrasyon yapılacaktır. Demonstrasyonda, teknik şartnameye uygunluk, testlerin tekrarlanabilirliği, doğruluğu, cihaz hızı vb. hususlar değerlendirilecektir. Demonstrasyona davet edilmelerine karşın, belirlenmiş olan tarihte Demonstrasyon işlemine gelmeyen isteklilerin teklifleri değerlendirme dışı bırakılacaktır. Demonstrasyon için gelen istekliler, teknik şartnamede istenilen tüm özellikleri gösterebilmek amacı ile tam teçhizatlı olarak hazır bulunmak zorundadır. Demonstrasyona ilişkin tüm giderler isteklilerce karşılanacaktır. Demonstrasyon çalışmasının firma tarafından idarede yapılmasının mümkün olmadığı durumlarda aynı il de bir başka kurumda yapılabilecektir.
7.4. İsteklinin teklifi kapsamında ihaleye katılım belgesine aktarılarak sunması ve/veya sağlanması gerektiği bu şartnamenin 7 nci maddesi dışındaki maddeleri ile teknik şartnamede belirtilen belgeler ve/veya yeterlik kriterleri:
Belge Adı
Açıklama
İş Ortaklıklarında
Kapsam Dışı Beyanı
ÜTS Ürün Takip Sistemine kayıt zorunluluğu olmayan cihaz/ürünler için isteklilerce kayıt zorunluluğu olmadığına dair gerekçeli belgeler.
Tek ortağın sunması yeterlidir.
ÜTS Listesi
İstekliler, teknik şartnamede istenilen ve teklif ettikleri cihaz/kit/sarf malzeme ve diğer ürünlere ait ÜTS Ürün Takip Sistemi barkod numarası/ürün numarası veya kayıt numarası liste halinde sunacaktır.
Tek ortağın sunması yeterlidir.
Yetki Belgesi
İstekliler teklif edilen cihazların / kitlerin satış ve bakım servislerine yetkili olduklarını gösteren Türkiye Distribütöründen veya üretici firmadan alacakları belgeler (her cihaz için)
Tek ortağın sunması yeterlidir.
Doküman,
MSDS Tüm cihazları ve kitleri tanıtan Türkçe ve/veya orijinal teknik bilgi, katalog ve dokümanlar (test prospektüsleri), Kitlere ait kimyasalların ürün güvenlik bilgi formlarının (MSDS) Türkçe dokümanları
Tek ortağın sunması yeterlidir.
Teknik şartnameye Cevaplar
İstekliler teklif ettikleri ürünler için teknik şartname maddelerine ayrı ayrı ve şartnamedeki sıraya göre Türkçe cevap vereceklerdir. Teknik şartnameye uygunluk belgesinde teklif edilen ürünün marka, menşei ve modeli belirtilmelidir. Belgenin her sayfası istekli firma tarafından kaşeli ve imzalı olmalıdır.
Tek ortağın sunması yeterlidir.
7.5. Bu Şartnamenin 7 nci maddesi dışında ihale dokümanında sayılan diğer belgeler ve/veya düzenlenen diğer yeterlik kriterleri tekliflerin değerlendirilmesinde dikkate alınmaz.” düzenlemesi yer almaktadır.
Teknik Şartname Ek-3’de; “JELLİ VAKUMLU BİYOKİMYA TÜPÜ TEKNİK ÖZELLİKLER: 1- Tüpler steril ve vakumlu olmalıdır. 2- Tüpler plastik olacak ve kullanılan plastik polietilen tetraplattan (PET) imal edilmiş olmalıdır. Plastiğin sertliği kapağın açıldığında kanın sıçramasını engelleyecek şekilde olmalıdır. 3- Tüplerin içinde jel olacak ve santrifugasyondan sonra eritrosit ile serumun arasına bariyer olarak girecektir. 4- Tüpler tüp cidarına eritrosit yapışmasını önlemek için serum tüpünün iç yüzeyi silikonlanmış olmalıdır. 5- Tüplerin açık ucu, tüp içindeki vakumu koruyacak şekilde kapak ile kapatılmış olacaktır. Kapak tüpün kolayca açılmasına ve tekrar kanatmasına imkan vermelidir. Kapağın şekli kan ile temaşa geçilmesine karşı koruma sağlamalıdır. 6. Tüplerin üzerindeki etikette steril olduğu, son kullanım tarihi, kaç mİ kan çektiği, CE belgesi olmalıdır. 7. Tüplerin alt ucu kapalı, yarı küre biçiminde olmalı, düz olmamalıdır. 8. Tüpler için üretici firmanın ISO kalite yönetimi sertifikası olmalıdır. 9. Tüpler en az 5 mİ ve 13×100 mm boyutunda olmalıdır 10. Teslim tarihinden itibaren en az 1 yıl miadlı olmalıdır. 11. Tüplerle ilgili bir sorunla karşılaşılırsa 48 saat içinde yenileri ile değiştirilebilmelidir. 12. Yüklenici entegre sistemlerde biyokimyasal-immunassay analizler için 1 tüp /5 test olacak şekilde numune tüplerini temin etmelidir. Entegre olmayan sistemler biyokimya testleri için 1 tüp/8 test, immunoassay testler için 1 tüp/5 test olacak şekilde tüp temini yapacaklardır. Yüklenici biyokimya tüplerinin %10 unu pediyatrik hastaların kullanımına uygun şekilde temin edecektir.
GÜVENLİK KAPAKLI İĞNE UCU TEKNİK ÖZELLİKLERİ : 1. İğneler steril olmalıdır. 2. İki taraflı olmalıdır. Her iki tarafında koruyucu kapak olmalıdır. 3. Emniyetli vakumlu kan alma iğnesi tek kullanımlık, kullanıma hazır güvenlik özellikli olmalı ve iğneye entegre edilmiş bir emniyet sistemi bulunmalıdır. 4. Emniyet sistemi, tekrar kullanımı önlemek amacıyla kilitlendikten sonra bir daha açılamamalıdır. 5. İğnenin emniyet sistemi, tek elle herhangi sert bir yüzeye bastırma ihtiyacı olmadan kolayca kilitlenmelidir. İğnelerin tüpe girecek olan kısımları kauçuk ile kaplı olmalıdır ve bu kauçuk iğne tüpe girdiğinde kanın dışarı akmasına engel olmalıdır. İğnelerin göbek kısmı ve kapaklar 21-G boyutuna uygun olarak yeşil renkte olmalıdır, (%10’u kelebek seti olarak alınacaktır). Pediatrik ve frajil damarı olan hastalarda kullanılmak üzere, İdarenin isteği doğrultusunda 22G (Siyah kapak) iğne uçları da temin edilebilmelidir. 6. İğneler, kapakların birleştiği yerde kilitli etiket taşımalıdır. 7. İğneler 21-G ve idarenin isteği doğrultusunda 22 G olmalıdır. 8. Hemolizi önlemek için iğnelerin hem içi hem de dışı silikonla kaplanmış olmalıdır. 9. İğne, tüpdeki kauçuk kapağa rahatça girebilmeli kontaminasyona ve zaman kaybına yer vermemelidir. 10.İğnenin hastaya giriş ucu pürüzsüz ve keskin olmalı, kullanıcıya kolaylık sağlamalıdır. 11. Yüklenici biyokimyasal-immunassay analizler için 1 iğne ucu / 5 test olacak şekilde iğne uçlarını temin etmelidir. 12. İğne uçları ile uyumlu otomatik holder (adaptör) ücretsiz verilecektir. (1 otomatik holder/800 tüp şeklinde getirilecektir) 13. İğne uçları, holder ve vakumlu kan alma tüpleri birbiriyle uyumlu aynı üretici firmaya ait olmalıdır. 14. Tüm iğne uçları üretici firmaya ait orijinal etiketi taşımalı, iğnenin veya etiketin üzerinde son kullanma tarihi, lot numarası ve CE işareti belirtilmiş olmalıdır. 15. Teklif edilecek ürünlerin markaları mutlaka belirtilmeli, ürünlere ait katalog ya da numuneler tekliflerin ekinde yer almalıdır.
Firmalar Malzemelerin menşeilerini belgelendireceklerdir. 16. Güvenlikli sistem iğne uçları T.C. İlaç ve Tıbbi Cihaz Ulusal Bilgi Bankasına (TİTUBB) kayıtlı olmalı ve TİTUBB’da Sağlık Bakanlığı tarafından onaylı olmalıdır. Onay belgeleri ihale dosyasında sunulmalıdır.
Sözleşme süresince alman malzemeler miatları teslim tarihinden itibaren en az 1 yılolacaktır. 18. Bozuk veya kullanıma uygun olmayan iğneler yenileriyle değiştirilecektir. KELEBEK SET TEKNİK ŞARTNAMESİ: 1. Yüklenici pediatrik hastalar ve damarı bulmanın zor olduğu hastalardan kan alınabilmesi için steril ve emniyetli kelebek seti temin etmelidir. (Miktarı emniyetli iğne ucunun %10’udur) 2. Kelebek set iğnesi, kurumlara isteği doğrultusunda 21G(yeşil), 22G(siyah) veya 23G(mavi) olarak verilmelidir. 3. Kelebek set hortumları lateks içermemeli ve kolayca kıvrılabilir özellikte olmalıdır. 4. Hortum uzunluğu en az 17 cm olmalıdır. 5. Temin edilecek holdera ve luer adaptör ile aynı marka olmalıdır. 6. Kan alımından sonra setin holderdan ya da damardan çıkarılması veya atılması esnasında oluşabilecek yaralanmaları engelleyen, şeffaf ve kelebek setine entegre bir koruyucu kılıfı bulunmalıdır.
VAKUMLU İDRAR TÜPÜ İLE UYUMLU NUMUNE KABI 1. Yüklenici otomatik idrar analizörü olan kuramlara idrar analizi sayısının %105’i kadar kapaklı idrar kabını temin etmelidir. 2. İdrar kapları, en az lOOmL hacimli ve içleri steril olmalıdır. 3. İdrar kapları sızdırmaz vidalı kapaklı olmalıdır. Üzerine etiket yapıştırmaya elverişli olmalıdır. 4. İdrar kapları vakumlu idrar tüplerine uyumlu olmalı, kapağı açmadan ve kabı yan veya ters çevirmeden vakumlu idrar tüpü ile idrar örneği, kaptan tüpe transfer edilebilmelidir. Bunun için kabın kapağına entegre, üzerinde silikon korumalı iğne sistemi olmalıdır. 5. İdrar kabı, içindeki idrar miktarını hacmen göstermesi için dereceli olmalıdır. 6. Kapağın üzerinde, iğneli pipet sistemini kapatacak şekilde ve ürünün doğra kullanımını gösteren bir uyarı etiketi bulunmalıdır. Bu etikette ayrıca kod-lot numarası ve miadı ile “Tek Kullanımlık” olduğunu belirten işaret bulunmalıdır. Steril idrar kaplarında ayrıca Sterilite işareti olmalıdır. 7. Îdrar numune kapları laboratuvarca görülüp mutlaka laboratuvarm onayı alınmalıdır. Tüm malzemelerin teknik şartnameye uygunluğunun gösterilmesi amacıyla şartnamedeki tüm özellikleri taşıyan firma orjinal katalogu, firma kaşesi basılarak laboratuvara teslim edilmelidir.” düzenlemesi yer almaktadır.
İhale üzerinde bırakılan istekli tarafından kan tüpleri, iğne tutucuları, idrar kapları ve reaktifler için ÜTS bilgilerinin sunulduğu, İhale üzerinde bırakılan istekli tarafından çeşitli sarf malzemeleri, temizlik malzemeleri için kapsam dışı beyanının sunulmuş olduğu, İhale üzerinde bırakılan istekli tarafından ihaleye katılım belgesinde ÜTS listesi, yetki belgesi, doküman MSDS, teknik şartnameye cevaplar kısımlarında ilgili belgelere yer verildiği görülmüş, başvuru sahibinin söz konusu iddialarının yerinde olmadığı sonucuna varılmıştır.
İhale üzerinde bırakılan istekli tarafından sunulan ÜTS bilgilerine ilişkin listede vakumlu jelli biyokimya tüpü, güvenlik kapaklı iğne ucu, kelebek set, vakumlu idrar tüpünün ÜTS kaydına ilişkin listede belirtilmediği görülmüş, başvuru sahibinin bu hususa ilişkin iddiasının yerinde olduğu, ………… İlaç ve Medikal Özel Labaratuvar Hizmetleri Sanayi ve Ticaret Limited Şirketi’ni teklifinin değerlendirme dışı bırakılması gerektiği sonucuna varılmıştır.
Özkan Demir Çelik Gemi Profili İhracatı ve Klas Onayı
Ege Bölgesi Sanayi Odası, İzmir’in en büyük 100 sanayi kuruluşunu 8 Haziran’da açıkladı. Listeyi tanıtan EBSO Yönetim Kurulu Başkanı Ender Yorgancılar, 2025’i üretici ve ihracatçı açısından kayıp bir yıl olarak niteledi. Rakamlar bu değerlendirmeyi doğruluyor. Türkiye’nin ihracatı 2025’te %4,4 artarken listeye giren ilk 100 firmanın toplam ihracatı %4,5 geriledi, İzmir’in ihracat artışı ise %0,9’da kaldı.
Aynı listenin 20’nci sırasında Aliağa merkezli bir çelik üreticisi bulunuyor. Özkan Demir Çelik, Nisan ayında Ege Demir ve Demirdışı Metaller İhracatçıları Birliği’nin 2025 ihracat ödüllerinde alaşımlı çelik ihracatında birinciliği almış, genel sıralamada da altıncı büyük ihracatçı olarak altın ödüle layık görülmüştü. Birliğin 2025’te ulaştığı 2 milyar 591 milyon dolarlık ihracat, 39 yıllık tarihinin rekoru olarak kayda geçti.
Bölgenin en büyük sanayi kuruluşları, listedeki 100 firmanın ihracatı topluca gerilerken bu firmanın satışını taşıyan şey ton başına fiyat avantajı olmadı. Sattığı ürün, alıcının fiyat karşılaştırmasına geçmesinden önce bambaşka bir eşiğin aşılmasını gerektiriyor. O eşiği aşamayan üretici teklif listesine bile giremiyor.
Hacim Yarışının Kazananı Baştan Belli
Gemi inşa, dünyanın en yoğunlaşmış imalat kollarından biri. UNCTAD’ın 2024 verilerine göre yeni gemi inşa siparişlerinin %54,57’sini Çin, %28,20’sini Güney Kore, %12,56’sını Japonya aldı. Bu üç ülkenin bulunduğu Doğu Asya toplamda %97’yi tutarken Avrupa’nın payı %2 seviyesinde kaldı. Türkiye’nin payı ise %0,12.
Bu oran her zaman böyle değildi. İstanbul Üniversitesi-Cerrahpaşa’dan N. Hakan Pekşen’in Kent Akademisi dergisinde 2026’da yayımlanan çalışmasının derlediği verilere göre ülkenin küresel pazar payı 2008’de %2,1 ile zirve yaptı, 2012’de %0,5’e indi, 2024’te %0,12’ye kadar geriledi. Denize elverişli gemi teslimatlarında 2019’da 268.578 kompanse groston üretimle dünyanın 11’inci gemi inşa ekonomisi konumundaydı, 2024’te 83.437 kompanse groston ile 14’üncü sıraya düştü.
Payın erimesi kapasite yetersizliğinden kaynaklanmıyor. Ticaret Bakanlığı’nın 2026 Gemi-Yat Sektör Raporu’na göre, 2003’te 37 olan özel sektör faal tersane sayısı 2025 sonunda 85’e, tersanelerin yıllık kapasitesi ise 0,55 milyon DWT’den 4,79 milyon DWT’ye çıktı. Tesis kuruldu, kızak açıldı, kapasite büyüdü. Küresel siparişin toplandığı yer ise değişmedi.
Çelik tarafındaki tablo da daralıyor. Avrupa Birliği 1 Temmuz’da yeni bir çelik ithalat rejimini yürürlüğe koydu, gümrüksüz kotayı %47 azaltarak 18,3 milyon tona indirdi ve kota aşımındaki vergiyi %25’ten %50’ye çıkardı. Türkiye, Gümrük Birliği’nin de etkisiyle serbest ticaret ortaklarına ayrılan bölüme erişti ve mevcut ihracat performansını koruyabilecek kotayı aldığını açıkladı. Rejimin getirdiği erit ve dök kuralı ise ithalatçıdan, çeliğin sıvı halde ilk üretildiği ve ilk katı hale döküldüğü ülkeyi gösteren fabrika test sertifikası istiyor.
Baskı tek cepheden gelmiyor. Amerika Birleşik Devletleri 232. madde kapsamını 14 yeni türev ürüne genişletme sürecini yürütüyor. Sınırda Karbon Düzenleme Mekanizması’nın varsayılan emisyon değerleri de sektörün itiraz ettiği başlıklardan biri. Ton başına maliyetin belirlediği bir yarışta Türkiye’nin kazanacağı alan daralıyor.
Gemi Gövdesini Ayakta Tutan Profil
Özkan Demir Çelik 1953’te Kenan Özkan tarafından kuruldu, ilk ihracatını 1985’te Almanya’ya yaptı. Bugün Aliağa demir çelik bölgesinde 460 bin metrekarelik alanda üretim yapıyor. Şirketin kurumsal verilerine göre tesis bir çelikhane ve üç haddehaneden oluşuyor, yıllık çelikhane kapasitesi 1 milyon ton, haddehane kapasitesi 700 bin ton. Aynı kaynak ürün gamını 4.200’ü aşan ürün ve 416 çelik kalitesi olarak tanımlıyor.
Firmanın uç sektörü gemi inşa ve offshore. Ürettiği ana ürün, sektörde bulb profil ya da Hollanda profili adıyla anılan gemi profili. Bu ürün, gemi gövdesindeki sac panellerin arkasına kaynatılarak paneli destekleyen bir takviye elemanı. Bir kenarındaki yumru biçimli kalınlaşma, aynı ağırlıktaki düz lamaya kıyasla burkulmaya daha fazla direnç veriyor, böylece gövde hem hafifliyor hem sağlamlaşıyor.
Kesitler geminin her yerinde aynı değil. Dip bölgesindeki basınç yükünü taşıyan profille güverte altındaki profil farklı ölçülerde seçiliyor, bu seçimi de klas kuruluşunun hesap kuralları belirliyor. Şirket aynı profil ailesini madencilik ve tünel, demiryolu, otomotiv, tarım makineleri, enerji ve savunma sektörlerine de veriyor.
Giriş Bileti Fiyat Değil Onaydır
Ticari bir geminin sefere çıkabilmesi, klas kuruluşu denilen sınıflandırma kuruluşlarının onayına bağlı. Bu kuruluşlar geminin tasarımını, inşasını ve bakımını kendi kural setlerine göre denetliyor, sigortacılar ile bayrak devletleri de kararlarını bu denetimin sonucuna dayandırıyor. Denetim zinciri geminin bütününde bitmeyip, gövdeye giren malzemenin üreticisine kadar iniyor. Onaysız bir tedarikçinin ürettiği profil, tersanede inşa edilen geminin gövdesine kaynatılamıyor.
Özkan Demir Çelik’in ürünleri, şirketin kurumsal verilerine göre Amerikan ABS, İngiliz Lloyd’s Register, Norveç kökenli DNV, Fransız Bureau Veritas, İtalyan RINA, Japon Class NK ve Türk Loydu tarafından onaylanmış durumda. Bu liste firmanın hangi projelere teklif verebileceğini doğrudan belirliyor. Japon bir tersanenin işi için Class NK onayı, Norveç bayraklı bir offshore projesi için DNV onayı ön koşul niteliğinde.
Sürecin kendisi tek seferlik bir belge alışverişi olarak yürümüyor. Klas kuruluşu çelik kompozisyonunu, haddeleme parametrelerini, çekme ve çentik darbe testlerinin sonuçlarını, döküm numarasından nihai ürüne uzanan izlenebilirlik kaydını ve kalite kontrol sisteminin işleyişini denetliyor. Üretim hattında yapılan bir değişiklik, ısıl işlem rejiminin güncellenmesi ya da yeni bir kalitenin devreye alınması onayın yenilenmesini gerektirebiliyor. Klas onayı bir kez alınıp rafa kaldırılan belge olarak işlemiyor, her denetimde yeniden kazanılıyor.
Tersane Listenin Tamamını Tek Elden Arıyor
Eşiği geçmek pazara girmeyi sağlıyor, orada kalmayı sağlayan koşul ise başka. Modern tersaneler gemiyi bloklar halinde inşa ediyor, her blok kendi profil listesiyle atölyeye iniyor ve bloklar önceden belirlenmiş bir sırayla kızağa gidiyor. Listedeki ölçülerden biri eksik kaldığında blok kapanmıyor, kapanmayan blok kızak sırasını bekletiyor. Gecikme tek bir blokta kalmıyor, arkadan gelen projelerin teslim takvimine yansıyor.
Tedarikçi bu yüzden tek bir ebatın fiyatıyla değerlendirilmiyor. Alıcı, listenin tamamını tek elden, sertifikalı biçimde ve söz verilen tarihte alabileceği bir kaynak arıyor. Birden fazla üreticiden parça parça tedarik, hem onay evrakının çoğalması hem de sevkiyatların senkronize edilmesi anlamına geliyor.
Özkan Demir Çelik’in bu noktadaki iddiası, tüm Hollanda profili yelpazesini kendi üretiminden sunabilen dünyadaki tek üretici olduğu yönünde. Bu ifade şirketin kendi konumlandırması, bağımsız bir kuruluşun teyidine dayanmıyor. Buna karşılık ürün gamının genişliği ile üç ayrı haddehanenin varlığı, iddianın operasyonel karşılığını görünür kılıyor. İki tedarikçi arasındaki fiyat farkı, gecikmiş bir blok montajının maliyeti yanında küçük kalıyor.
Sipariş Yurt İçi Tersaneden Gelmiyor
Şirketin kurumsal ilkesi “Daha Zor Ürün, Daha Çok Ülke” biçiminde tanımlanmış, her yıl 120’den fazla ülkeye ihracat yapıldığı belirtiliyor. Firma Almanya’da ÖZKAN Stahl GmbH adıyla bir satış şirketi de kurmuş durumda. Üretim Türkiye’de kalırken satış örgütü Avrupa tersanelerine yaklaşmış oluyor.
Bu dağılımın değeri, iki eğrinin ayrışmasında ortaya çıkıyor. Clarksons Research’ün Ağustos başı verilerine göre küresel sipariş defteri 9.012 gemi ve 405,9 milyon grostona ulaştı, son on iki aydaki %27’lik büyüme 2008 krizi öncesinden bu yana görülen en hızlı genişleme oldu. Türkiye tarafında ise Gemi, Yat ve Hizmetleri İhracatçıları Birliği Başkanı Mustafa Talha Pepe, Temmuz ayında tersanelerin sipariş defterlerinde önceki yıllara göre gerileme olduğunu açıkladı.
Satışını yalnızca kendi ülkesinin tersanelerine bağlayan bir yan sanayi üreticisi bu iki eğriden ikincisini yaşardı. Yüzden fazla ülkeye sertifikalı ürün satan bir üretici ise büyüyen tarafa erişebiliyor.
Aynı Ürün Hem İhraç Hem İthal Ediliyor
Ticaret Bakanlığı’nın 2026 tarihli sektör raporu, Türkiye’nin gemi yan sanayisinde ürettikleri ile dışarıdan aldıklarını ayrı ayrı sıralıyor. Yerli üretim kaleminde çelik döküm malzeme, kaynak ve kesme gereçleri, dizel jeneratör, güverte makineleri, valf ve boru devreleri yer alıyor. İthal edilen başlıca kalemler arasında ise çelik sac ve profiller sayılıyor.
Tablo tek cümlede özetlenebilir. Türkiye gemi profilini dışarıdan alan bir ülke konumunda, aynı ülkede bu ürünü 120’den fazla ülkeye satan bir üretici faaliyet gösteriyor. Aynı rapor, gemi inşa sanayisinde kullanılan yerli yan sanayi ürünlerinin oranını %25-30 bandında veriyor, kalan bölüm ithal ediliyor.
Bu açığın büyüklüğü sektörün ölçeğiyle birlikte okunmalı. Rapora göre tersanelerde çalışan sayısı 2025’te 84 bine ulaştı, yan sanayiyle birlikte sektörün yaklaşık 300 bin kişiye istihdam sağladığı değerlendiriliyor. Ülkenin en çok ithal ettiği yan sanayi kalemleri arasında, en zorlu ihracatını yapan üreticisinin ürünü de bulunuyor.
Onayın Arkasındaki İş
Pekşen’in çalışması, Türk gemi inşa sanayisini altı başlık altında 39 faktörle değerlendiriyor. Yan sanayi ile güçlü entegrasyonu ve esnek üretim yapısını sektörün güçlü yönleri arasına koyarken kalifiye iş gücü yetersizliğini ve çalışan eğitim düzeyini zayıf yönler sütununa yerleştiriyor. Belirlediği dört stratejik önceliğinden biri de nitelikli insan kaynağının geliştirilmesi.
Açığın kapsamı üretim hattındaki operatörle sınırlı kalmıyor. Onay dosyasını hazırlamak, döküm numarasından sevkiyata uzanan izlenebilirlik kaydını kesintisiz tutmak, uygunluk belgesini müşterinin şartnamesiyle karşılaştırmak, klas denetçisinin sorusuna belgeyle cevap vermek ve müşteri denetimini yönetmek ayrı birer uzmanlık. Bu işleri yapan kişi çelik üretmiyor, üretilen çeliğin satılabilir olmasını sağlıyor.
Ticaret Bakanlığı raporunun bir tespiti bu noktayı destekliyor. Türkiye’nin gemi ihracatında ilk sırada Norveç bulunuyor ve raporda, sipariş edilen gemilerde maliyetten çok kalite ile çevrecilik tercihinin öne çıktığı bir ülkenin birinci sırada olması sektörün üretim kabiliyetinin göstergesi olarak yorumlanıyor. Sertifikayı kazandıran şey, o hattı işleten kadronun kayıt tutma ve denetime cevap verme disiplini oluyor.
Tonajda Küçülürken Dolarda Büyümek
Ticaret Bakanlığı verilerine göre gemi-yat sektörünün ihracatı 2025’te %25,3 artışla 3,06 milyar dolara ulaştı. Ulaştırma ve Altyapı Bakanlığı’nın gemi ve su araçları ihracatı serisinde tarihi zirve 2008’deki 2,65 milyar dolar olarak görünüyor, iki serinin 2024 rakamları da örtüşüyor. Savaş gemilerini kapsam dışında tutan GYHİB serisinde ise 2025 rakamı 2,25 milyar dolar, Pepe’nin 2026 için verdiği 2,5-3 milyar dolarlık hedef bu seri üzerinden rekor anlamına geliyor.
İki ölçünün karıştırılmaması gerekiyor. Tonaj üzerinden hesaplanan küresel üretim payı 2024’te %0,12 seviyesindeydi. Dolar üzerinden bakıldığında ise Türkiye 2022’de dünya gemi-yat ihracatından %1,45 pay alarak 15’inci sıradayken 2025’te %1,7 payla 10’unculuğa yükseldi. Balıkçı gemisi ve römorkör gruplarında 2025’te dünyada ikinci sırada bulunuyor.
Küçülen tonaj payı ile büyüyen ihracat geliri aynı anda mümkün oluyor, aradaki farkı sertifikalı ürün kapatıyor. Aliağa’daki haddehanenin 120 ülkeye ulaşmasını sağlayan mekanizma da bu. Ucuz üretmek yerine, ucuz üretenin giremediği kapıdan girmek.
İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR
EĞİTİM ve DANIŞMANLIK:
Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, risklere karşı dayanıklı, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.
Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri
Şirket eğitimlerinistandart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.
Mottomuz:“Her eğitim, bir iş probleminin çözümü için tasarlanır.”
Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.
Aynı İşyerinde Değişik Tarihlerde Aralıklı Çalışan İşçinin İhbar Tazminatı Nasıl Hesaplanmalıdır?
Lütfi İNCİROĞLU
İhbar tazminatı, belirsiz süreli iş sözleşmesini haklı bir sebep olmaksızın ve usulüne uygun bildirim öneli tanımadan fesheden tarafın, karşı tarafa ödemesi gereken bir tazminattır.
Uygulamada işçinin aralıklı çalışmalarında ihbar tazminatı hesabı yönünden tam bir uygulama birliği yoktur ([1]). Yargıtay’ın bazı kararları, işçinin aynı işverene ait değişik işyerlerinde ve değişik tarihlerde fasılalı olarak çalışması halinde, iş sözleşmesi süreli fesih ile sona ereceği zaman ihbar tazminatı bakımından hizmetlerin birleştirilmesi ve tüm süre için hesaplama yapılması gerektiği yönündedir.
Nitekim Yargıtay’a göre de” İhbar tazminatı, belirsiz süreli iş sözleşmesini haklı bir sebep olmaksızın ve usulüne uygun bildirim öneli tanımadan fesheden tarafın, karşı tarafa ödemesi gereken bir tazminattır. Buna göre, öncelikle iş sözleşmesinin 4857 sayılı İş Kanunu’nun 24 ve 25. maddelerinde yazılı olan sebeplere dayanmaksızın feshedilmiş olması ve 17. maddesinde belirtilen şekilde usulüne uygun olarak ihbar öneli tanınmamış olması halinde ihbar tazminatı ödenmelidir.
Somut uyuşmazlıkta, mahkemece, “…Davacı işçinin işverenin değişik işyerlerindeki aralıklı çalışmaları 10 yıla yakın ara verilmeksizin gerçekleşmiştir. Bu durumda kıdem ve ihbar tazminatlarının zamanaşımına uğradığından söz edilemez. İhbar tazminatı bakımından da hizmetlerin birleştirilmesi ve tüm süre için 8 haftalık ihbar tazminatı hesabı yapılması, ihbar tazminatı kurumunun amacına uygun olur. Aksi halde aralıklı çalışmalarda her bir fesih tarihinden itibaren ayrı ayrı ihbar tazminatı talebi gündeme gelebilecek olup, bu durum kıdem tazminatı bakımından hizmetlerin birleştirilmesini öngören 1475 sayılı yasanın 14/2. fıkrasına aykırılık oluşturur.
Ancak davacıya ihbar öneli verildiği dosya kapsamından anlaşıldığından ihbar tazminatı talebi reddedilmiştir.” gerekçesine dayanılmış ise de, davacının hizmet süresi 8 yıl, 2 ay, 26 gün olup, iş akdinin 15/04/2014 tarihinde sona ereceği davacıya 18/03/2014 tarihinde bildirilmiştir. Buna göre, davacının 8 yıl, 2 ay, 26 günlük hizmet süresi gereğince 8 haftalık ihbar süresi olup, verilen süre 8 haftadan az olduğundan, ihbar tazminatı alacağının hüküm altına alınması gerekirken yerinde olmayan gerekçe ile reddi hatalıdır”.
Ancak, Yargıtay 9 uncu Hukuk Dairesi Kasım 2020 tarihinde verdiği bir kararda, “ihbar tazminatı yönünden aynı işverene bağlı olarak bir ya da değişik işyerlerinde çalışılan sürelerin birleştirilmesi suretiyle hesaplama yapılmasının mümkün olmadığı, her bir dönem için ayrı ayrı değerlendirme yapılarak, iş sözleşmesinin ihbar tazminatını gerektirir biçimde sona erip ermediği belirlenerek ihbar tazminatına hak kazanıldığının tespiti halinde, söz konusu döneme ilişkin hizmet süresi ve o dönemin son ücreti üzerinden hesaplamaya gidilmesi gerektiğini kabul etmiştir”([2]).
Sonuç olarak, işçinin aynı işverene ait değişik işyerlerinde fasılalı olarak çalışması halinde, iş sözleşmesinin sona ermesinde, ihbar tazminatı bakımından hizmetlerin birleştirilmesi ve tüm süre için hesaplama yapılmasıyla ilgili kararlar bulunduğu gibi her bir dönem için ayrı ayrı değerlendirme yapılarak, söz konusu dönemlere ilişkin hizmet süresi ve o dönemin son ücreti üzerinden hesaplamaya gidilmesi gerektiğini kabul eden kararlar da bulunmaktadır.
Kanaatimizce, aralıklı çalışmalarda her dönemin birleştirilerek ihbar tazminatı hesabı yapılması uygun değildir. Çünkü haklı neden dışında, iş sözleşmesinin her sona ermesinde ihbar önel süresi tanınması gerektiğine göre, iş sözleşmesinin ihbar tazminatını gerektirir biçimde sona erip ermediği tespit edilerek, dönemler itibariyle her dönemin son ücreti üzerinden hesaplamaya gidilmesi daha uygun olacaktır.
www.incirogludanimanlik.com sayfasında yayımlanan blog yazıları, hakemli makale formatında olmayıp bilgi verme amaçlıdır. Kesinlikle hukuki mütalaa ya da tavsiye niteliğinde değildir.
Bir sağlık kurumlarında ameliyatın zamanında başlaması, acil serviste kullanılan tıbbi sarf malzemelerinin eksiksiz bulunması, tıbbi cihazların kesintisiz çalışması veya yoğun bakım ünitesinde ihtiyaç duyulan bir ilacın zamanında temin edilmesi çoğu zaman görünmeyen birçok sürecin doğru yönetilmesine ve bir planlamaya bağlıdır. Sağlık hizmeti, doğası gereği kesintiye tahammülü yoktur ve bu nedenle sağlık kurumlarında başarı yalnızca hekimlerin, hemşirelerin veya teknik ekiplerin özverili çalışmalarıyla değil; bu hizmeti destekleyen idari süreçlerin organizasyonuyla da doğrudan ilişkilidir.
Bu süreçlerin merkezinde ise çoğu zaman adı yalnızca ihale ilanlarında veya yön tabelalarında geçen bir birim yer alır: Satın Alma Birimi.
Kamuoyunda ve hatta çalıştığımız kurum çalışanları arasında satın alma birimi hala yalnızca mal veya hizmet satın alan, teklif toplayan ya da ihale gerçekleştiren bir idari birim olarak algılanabilmektedir. Oysa işleyişe yakından bakıldığında, satın almanın bundan çok daha geniş bir sorumluluk alanına sahip olduğu görülmektedir. Çünkü satın alma süreci, yalnızca ihtiyaç ortaya çıktıktan sonra başlayan bir işlem değildir; doğru planlama ile başlayan, kurum içi koordinasyonla şekillenen ve sağlık hizmetinin sürdürülebilirliğini doğrudan etkileyen stratejik bir yönetim fonksiyonudur.
4734 sayılı Kamu İhale Kanunu kamu kaynaklarının saydamlık, rekabet, eşit muamele, güvenirlik, kamuoyu denetimi, ihtiyaçların uygun şartlarla ve zamanında karşılanması ile kaynakların verimli kullanılmasını temel ilke olarak kabul etmektedir. Bu ilkeler yalnızca ihale sürecini değil, satın alma anlayışını da şekillendirmektedir. Rehber görevi görmektedir.
Başarılı satın alma yalnızca mevzuatı iyi bilmekle açıklanamaz. Aynı zamanda ihtiyaç analizini okuyabilen, kurumun işleyişini anlayan ve farklı birimler arasında koordinasyonu sağlayabilen bir yönetim yaklaşımını da gerektirir.
Satın Alma Neden Stratejik Bir Birimdir?
Birçok çalışan satın alma birimiyle yalnızca ihtiyaç ortaya çıktığında iletişim kurmaktadır. Oysa güçlü kurumlarda satın alma, karar alma süreçlerine daha erken aşamada dahil edilir. Çünkü doğru zamanda yapılan planlama, sonradan ortaya çıkabilecek birçok riski henüz oluşmadan ortadan kaldırabilir.
Örneğin yıl içerisinde sık tüketilen tıbbi sarf malzemelerinin tüketim analizlerinin düzenli yapılması, stok hareketlerinin izlenmesi ve kullanım eğilimlerinin değerlendirilmesi yalnızca depo yönetiminin değil, satın alma planlamasının da önemli bir parçasıdır. Aynı şekilde biyomedikal cihazların bakım süreçleri veya olası arıza riskleri önceden değerlendirilmediğinde, ihtiyaç beklenmedik bir anda “acil alım” baskısına dönüşebilmektedir.
Çoğu zaman sorun satın alma aşamasında ortaya çıkmış gibi görünse de gerçekte temel neden planlama ya da teknik şartname eksikliğidir. Satın alma biriminin stratejik katkısı da tam bu noktada ortaya çıkar. Süreci yalnızca yürütmek değil, sürecin sağlıklı işlemesine katkı sağlayacak öngörüyü geliştirmek…
Sağlık kurumlarında satın alma birimini yalnızca mal veya hizmet temin eden bir idari yapı olarak değerlendirmek, sürecin görünen kısmına odaklanmak anlamına gelir. Doğru zamanda yapılan bir planlama, zamanında gerçekleştirilen bir alım ya da önceden öngörülen bir risk, çoğu zaman görünmez. Ancak bu görünmeyen çalışmaların sonucu, kesintisiz sunulan sağlık hizmeti olarak hastaya yansır.
Teknolojinin hızla geliştiği, dijital dönüşümün kamu yönetimini ve ihale usullerini yeniden şekillendirdiği bu dönemlerde satın alma birimlerinin rolü de değişmektedir. Veri analitiği, elektronik satın alma uygulamaları ve yapay zeka destekli karar sistemleri, gelecekte satın alma süreçlerini daha öngörülebilir ve daha etkin hale getirecektir. Ancak unutulmaması gereken, teknolojinin sunduğu tüm imkanlar ancak güçlü bir planlama kültürü, kurumsal koordinasyon ve nitelikli insan kaynağı ile gerçek değer ortaya koyabilir.
Belki de artık satın almayı yalnızca bir destek hizmeti olarak değil, sağlık kurumlarının stratejik yönetim kapasitesini güçlendiren temel unsurlardan biri olarak değerlendirme zamanı gelmiştir. Çünkü başarılı bir satın alma süreci yalnızca ihtiyaçları karşılamaz; aynı zamanda sağlık hizmetinin sürdürülebilirliğini güvence altına alır, kamu kaynaklarının etkin kullanılmasına katkı sağlar ve kurumun geleceğine yatırım yapar.
Sonuç olarak şu soruyu kendimize sormamız gerekiyor: Satın alma birimini hala sadece alım yapan bir birim olarak mı görüyoruz, yoksa hizmetinin kesintisiz ve güvenli sunulmasını sağlayan görünmeyen stratejik güç olarak mı konumlandırıyoruz?
Bir patrona “Kaliteye yatırım yapmalıyız” dediğinizde aklına çoğu zaman yeni bir masraf gelir. Kalite Departmanı, eğitim, denetim, test, ölçüm, prosedür, belge… Hepsinin bir faturası vardır. Oysa patrona Kaliteyi anlatmanın daha kolay bir yolu vardır: Para.
Çünkü şirketler çoğu zaman Kaliteye harcadıkları paradan değil, Kalitesizlik yüzünden kaybettikleri paradan zarar ederler.
– Çöpe giden hammadde,
– Yeniden üretilen ürün,
– Tekrar yapılan iş,
– Bozulan makine,
– Duran üretim,
– Fazla mesai,
– Müşteri iadesi,
– Garanti gideri ve kaybedilen müşteri…
Bunların hepsi şirketin kasasından para çıkarır. Üstelik çoğu zaman bu para muhasebede “Kalitesizlik Maliyeti” diye ayrı bir satırda görünmez. Bu nedenle de kimse dönüp “Bu para neden gidiyor?” diye sormaz.
İşin biraz komik tarafı da burada başlar. Şirket ayda 500.000 TL fire veriyorsa bunu kader, üretim şartları veya sektörün gerçeği olarak kabul eder; ama Kalite Departmanı 300.000 TL bütçe istediğinde herkes hesap makinesine sarılır.
Oysa mesele Kalite Departmanının ne kadar para harcadığı değil, Kalitesizlik yüzünden ne kadar para kaybedildiğidir.
Bir ürün düşünelim. Üretim maliyeti 500 TL. Ürün üretildi, son kontrolde hatalı olduğu görüldü. “Neyse, yakaladık” deniliyor. Gerçekten yakaladık mı? Hayır. Sadece zararı tespit ettik.
Çünkü o ürün için;
– Malzeme kullanıldı,
– İşçilik harcandı,
– Makine çalıştı,
– Enerji tüketildi ve zaman harcandı.
Şimdi ürün yeniden yapılacak. Yani aynı iş için ikinci kez para harcanacak. Üstelik hata müşteriye gittiyse iş daha da güzelleşir! Bu kez;
– İade,
– Nakliye,
– Servis,
– Garanti,
– Müşteriyle telefon trafiği ve belki de kaybedilen sipariş devreye girer.
Muhasebe açısından belki tek bir “İade” kaydı görürüz. Ama işletme açısından ortada çok daha büyük bir kayıp vardır.
İşte Kalite Güvence yönetiminin temel amacı tam burada ortaya çıkar: Hatalı ürünü bulmak değil, hatalı ürünü üretmemektir.
Bu ikisi birbirine çok benzer görünür ama şirket açısından aralarında ciddi para farkı vardır.
Bir işletmede her ay 100.000 TL’lik fire oluşuyorsa, “Bu ay da 100.000 TL’lik fire çıktı” demek bir yönetim yöntemi değildir. Asıl soru “Neden 100.000 TL’lik fire çıkıyor?” olmalıdır.
– Malzeme yanlış mı kesiliyor?
– Makine ayarsız mı?
– Çalışanlar farklı yöntemlerle mi çalışıyor?
– Tedarikçiden gelen ürünün Kalitesi değişiyor mu?
– Proses doğru tasarlanmamış mı?
Sebep bulunduğunda ve ortadan kaldırıldığında şirket her ay 100.000 TL daha az kaybeder.
Yılda 1.200.000 TL.
Beş yılda 6.000.000 TL
Üstelik bunun için bir tek yeni müşteri bulmaya gerek yoktur. Satış yapmadan kazanılan para, çoğu zaman en ucuz paradır.
Kalite Güvence Yönetiminin patron açısından en önemli tarafı budur. Kalite sadece müşterinin memnun olması için yapılmaz. Kalite, şirketin kazandığı paranın içeride kalması için yapılır.
Aynı durum satın almada da karşımıza çıkar. Ucuz malzeme almak her zaman tasarruf değildir. 20 TL’lik bir malzeme yerine muadili 10 TL’ye alındığında üretimde sorun çıkarıyor ve 20 TL’lik ek işçilik oluşturuyorsa, şirket 10 TL kazanmış olmaz. Sadece satın alma departmanında güzel görünen bir rakam üretmiş olur.
Çünkü gerçek maliyet satın alma fiyatı değildir. Gerçek maliyet, o ürünün şirkete toplam maliyetidir. Bu durumda 30 TL
Ucuz malzeme daha fazla fire oluşturuyorsa, ucuz değildir.
Ucuz tedarikçi sürekli gecikiyorsa, ucuz değildir.
Ucuz ürün makineyi daha fazla durduruyorsa, hiç ucuz değildir.
Bazen şirketler satın alma fiyatını düşürmek için Kaliteyi düşürür, sonra da üretimde yükselen maliyetleri başka departmanların problemi zanneder. Kalite güvence işte bu noktada bütün resmi görmeye yarar.
Çünkü Kalite yalnızca üretim bölümünün meselesi değildir.
– Satın almanın da,
– Satışın da,
– Lojistiğin de,
– Bakımın da,
– Yönetimin de meselesidir.
Hatta Kalite Güvenceyi biraz daha farklı tanımlamak mümkündür: Kalite Güvence, şirketin parasının nerelerden sızdığını bulma işidir.
– Bir makine her ay aynı arızayı yapıyorsa yalnızca tamir etmek çözüm değildir. Arızanın nedenini ortadan kaldırmak gerekir.
– Bir çalışan sürekli aynı hatayı yapıyorsa yalnızca “Daha dikkatli ol” demek çözüm değildir. Sistemin neden insan hatasına bu kadar açık olduğunu anlamak gerekir.
– Bir müşteri sürekli aynı nedenle şikâyet ediyorsa müşteriye daha iyi cevap vermek çözüm değildir. O şikâyetin neden tekrar tekrar ortaya çıktığını ortadan kaldırmak gerekir.
Çünkü sorunu çözmek başka, sorunun tekrar etmesini engellemek başkadır.
– Kalite Kontrol çoğu zaman “Hata var mı?” diye sorar.
– Kalite Güvence ise “Bu hata neden oluştu ve bir daha oluşmaması için ne yapmalıyız?” diye sorar. Aradaki fark aslında Kalite farkından çok para farkıdır.
Bir işletme hatayı son kontrolde yakaladığında para harcamıştır. Hatanın müşteride yakalanması daha pahalıdır. Hatanın hiç oluşmamasını sağlamak ise en ucuz çözümdür.
Bu nedenle Kalite Güvenceye “Ne kadar bütçe ayıracağız?” diye bakmak yerine, “Kalitesizlik bize yılda ne kadara mal oluyor?” diye bakmak gerekir.
Belki de patronların kalite toplantılarında sorması gereken ilk soru şudur:
– “Kalite için ne kadar para harcıyoruz?” değil,
– “Kalitesizlik yüzünden ne kadar para kaybediyoruz?”
Çünkü Kaliteye harcanan para görünür. Kalitesizliğin faturası ise çoğu zaman şirketin kârının içinde sessizce kaybolur.
Ve bazen şirketin en büyük tasarrufu, daha ucuza satın almakta, daha az personel çalıştırmakta veya Kalite bütçesini kısmakta değil; aynı hatayı ikinci kez yapmamaktadır.
Kısacası Kalite Güvence bir gider merkezi değil, doğru yönetildiğinde kârı koruyan bir sistemdir.
“Çünkü işletmeler bazen daha fazla para kazanarak değil, kazandıkları parayı kaybetmeyi bırakarak daha kârlı hale gelirler.”
Uzun Dönem Araç Kiralamalarında İşleten Sıfatı, Sigorta
Filo Yönetiminde Kiralık Araç Kazaları ve Sorumluluk Uzun Dönem Araç Kiralamalarında İşleten Sıfatı, Sigorta ve Hasar Sorumluluğu Üzerine Bir Dava İncelemesi
Uzun Dönem Araç Kiralamalarında İşleten Sıfatı, Sigorta
Şirketlerde araç satın alma, uzun dönem kiralama ve filo operasyonları; İdari İşler ve Satın Alma birimleri açısından giderek daha fazla koordinasyon gerektiren bir yönetim alanına dönüşmektedir. Araç seçimi, kiralama modeli, sigorta, sürücü tahsisi, hasar ve sözleşme yönetimi gibi süreçler birbiriyle doğrudan bağlantılıdır.
Bu yazı dizisinde, filo yönetimi eğitimlerimde de üzerinde durduğum sistem kurma ilkelerini; bazen gerçek dava dosyaları, bazen de stratejik ve operasyonel kararlar üzerinden ele alacağım.
İlk vakamızda, uzun dönemli olarak kiralanmış bir şirket aracının karıştığı trafik kazası üzerinden sorumluluk zincirini inceleyelim.
Bu Olay Şirketinizde Yaşansaydı Süreç Nasıl Yönetilirdi?
Vakanın Tarafları ve Kısaltmalar
Eğitimlerimde kullandığım biçimiyle, söz konusu olayın aktörlerini kısaltmalarla gösterelim.
F1 — Filo Kiralama Şirketi Ş1 — Aracı Kiralayan Şirket ŞP-1 — Şirket Personeli / Aracı Kullanan Sürücü V — Vatandaş (Zarar Gören Araç Sahibi / Davacı) SGRT — Sigorta Şirketi
Vakanın tarafları ve aralarındaki ilişki Şekil 1’de gösterilmektedir.
Olay Özeti
Filo kiralama şirketi F1, kendisine ait aracı 28.05.2010 tarihli sözleşme ile 36 aylığına Ş1’e kiralamıştır.Araç, 14.06.2010 tarihinde Ş1’e teslim edilmiş ve şirket faaliyetlerinde kullanılmaya başlanmıştır.
Ş1, kiraladığı aracı kendi işlerinin yürütülmesi amacıyla şirket personeli ŞP-1’in kullanımına tahsis etmiştir. ŞP-1’in kullandığı araç seyir halindeyken V’ye ait araca çarpmış ve maddi hasarlı trafik kazası meydana gelmiştir.
Kaza sonrasında düzenlenen tutanak ve yapılan bilirkişi incelemesinde ŞP-1’in % 100 kusurlu olduğu değerlendirilmiştir. V’nin aracındaki hasarın da söz konusu trafik kazasından kaynaklandığı tespit edilmiştir.
V (vatandaş), aracındaki zararın karşılanması için SGRT’ye başvurmuş ancak ödeme alamamıştır.Bunun üzerine zararının sürücü, araç maliki ve sigorta kuruluşundan tahsili amacıyla dava yoluna gitmiştir.
Ancak dava ilerledikçe önemli bir sorun ortaya çıkmıştır: Kazaya neden olan araç trafik sicilinde F1 adına kayıtlıdır. Buna karşılık araç, kazadan önce 36 aylığına Ş1’e kiralanmış ve fiilen Ş1’e teslim edilmiştir.
F1 bu nedenle, araç kendi mülkiyetinde olmakla birlikte kaza tarihinde araç üzerinde fiilî hâkimiyetinin ve ekonomik yararlanmasının bulunmadığını, dolayısıyla Karayolları Trafik Kanunu anlamında “işleten” olarak sorumlu tutulamayacağını savunmuştur.
Ş1 ise davanın başlangıcında davalı değildi. F1’in talebi üzerine dava Ş1’e ihbar edilmiştir.
Ş1 de araçlardaki hasarların kazanın anlatılan oluş şekliyle uyumlu olmadığını ileri sürerek sorumluluğu kabul etmemiştir.
şekil 1. Kiralık şirket Aracının Kazasında Taraflar ve İlişki Ağı
Şekil 1. Kiralık Şirket Aracının Kazasında Taraflar ve İlişki Ağı
Talep ve Savunma
Davacı Talebi
V (Vatandaş), aracında meydana gelen zarar nedeniyle 10.654,69 TL hasar bedelinin ve 421 TL tespit giderinin, faiziyle birlikte davalılardan tahsil edilmesini talep etmiştir.
Davalıların Savunması
F1, aracın 36 aylığına Ş1’e kiralandığını ve teslim edildiğini belirterek işleten sıfatının kendisinde bulunmadığını savunmuştur.
Diğer davalılar ise kazanın oluş şekli, araçlardaki hasarların kazayla uyumu ve talep edilen zarar miktarı yönünden itirazlarda bulunmuştur.
Mevzuat
2918 sayılı Karayolları Trafik Kanunu Hükümleri
Madde 3: İşleten: araç sahibi olan veya mülkiyeti muhafaza kaydıyla satışta alıcı sıfatıyla sicilde kayıtlı görülen veya aracın uzun süreli kiralama, ariyet veya rehin gibi hallerde kiracı, ariyet veya rehin alan kişidir. Ancak, ilgili tarafından başka bir kişinin aracı kendi hesabına ve tehlikesi kendisine ait olmak üzere işlettiği ve araç üzerinde fiili tasarrufu bulunduğu ispat edilirse, bu kimse işleten sayılır.
Madde 85 – İşletenin Hukuki Sorumluluğu İşleten ve araç işleticisinin bağlı olduğu teşebbüs sahibinin hukuki sorumluluğu:
Bir motorlu aracın işletilmesi bir kimsenin ölümüne veya yaralanmasına yahut bir şeyin zarara uğramasına sebep olursa, motorlu aracın bir teşebbüsün unvanı veya işletme adı altında veya bu teşebbüs tarafından kesilen biletle işletilmesi halinde, motorlu aracın işleteni ve bağlı olduğu teşebbüsün sahibi, doğan zarardan müştereken ve müteselsilen sorumlu olurlar.
Mahkeme Süreci
İlk derece mahkemesi, davanın kabulüne karar vermiştir.
Mahkeme, 654,69 TL tazminatın temerrüt tarihinden itibaren işleyecek yasal faiziyle birlikte davalılardan tahsiline hükmetmiştir.
Karar, davalılar tarafından temyiz edilmiş ve dosya Yargıtay Hukuk Dairesinin önüne gelmiştir.
Yargıtay incelemesinde, sürücünün kusuruna ilişkin değerlendirmede bir usulsüzlük görülmemiş ve sürücünün haksız fiil faili olarak zarardan sorumlu olduğu kabul edilmiştir.
Bununla birlikte dosyada iki önemli konu yeniden değerlendirilmesi gereken noktalar olarak öne çıkmıştır.
İlk olarak, F1’in “işleten” sıfatının devam edip etmediğinin yeterince araştırılmadığı değerlendirilmiştir.
Aracın 36 aylığına Ş1’e kiralandığı ve fiilen teslim edildiği ileri sürülmüş; Yargıtay, yalnızca aracın kimin adına kayıtlı olduğuna bakılmasını yeterli görmemiştir.
Kira sözleşmesinin niteliğinin, aracın gerçekten Ş1’e teslim edilip edilmediğinin, araç üzerindeki fiilî hakimiyetin ve ekonomik yararlanmanın kime ait olduğunun araştırılması gerektiği belirtilmiştir.
Bu araştırmanın yalnızca kira sözleşmesi üzerinden değil; gerektiğinde ticari defterler, faturalar, ruhsat, cari hesap hareketleri ve mali kayıtlar gibi yan delillerle de desteklenmesi gerektiği vurgulanmıştır.
Bilirkişi ve Hasar Değerlendirmesi
Dosyada alınan bilirkişi raporlarında, aracın onarımının teknik ve ekonomik açıdan uygun olmadığı ve aracın tam hasar (pert) olarak değerlendirilmesinin yerinde olacağı belirtilmiştir.
Aracın olay tarihindeki ikinci el piyasa değeri 15.000 TL, sovtaj değeri ise 7.500 TL olarak hesaplanmıştır.
Araç davacıda kaldığından, bilirkişiler gerçek zararı 15.000 TL – 7.500 TL = 7.500 TL olarak değerlendirmiştir.
İlk derece mahkemesi ise 654,69 TL tazminata hükmetmiştir.
Yargıtay’ın Yaklaşımı ve Karar
Yargıtay, ilk derece mahkemesinin kararını iki temel nedenle bozmuştur.
Birincisi, trafik sicilinde araç maliki olarak görünen F1’in, kaza tarihinde Karayolları Trafik Kanunu anlamında “işleten” sıfatını koruyup korumadığının yeterince araştırılmamış olmasıdır. Yargıtay’a göre yalnızca ruhsat kaydından hareketle sorumluluk kurulması yeterli değildir. Aracın uzun süreli kiralama sözleşmesiyle Ş1’e bırakılıp bırakılmadığı, fiilen teslim edilip edilmediği, araç üzerindeki hâkimiyetin kim tarafından kullanıldığı ve araçtan ekonomik olarak kimin yararlandığı birlikte değerlendirilmelidir.
İkincisi, zarar miktarının hatalı belirlenmesidir. Bilirkişi incelemesinde aracın olay tarihindeki piyasa değeri 15.000 TL, sovtaj değeri ise 7.500 TL olarak hesaplanmış; araç davacıda kaldığı için gerçek zarar 7.500 TL olarak kabul edilmiştir. Buna rağmen ilk derece mahkemesinin 10.654,69 TL tazminata hükmetmesi doğru bulunmamıştır.
Bu gerekçelerle karar bozulmuş ve eksik incelemeler tamamlanarak dosyanın yeniden değerlendirilmesi gerektiğine hükmedilmiştir.
Hukuki Değerlendirmede Öne Çıkan Hususlar
Aracın uzun süreli kiralanıp kiralanmadığı,
Aracın kiracı şirkete fiilen teslim edilip edilmediği; kullanım, denetim ve ekonomik yararlanmanın hangi tarafta olduğu,
Kira sözleşmesinin üçüncü kişileri bağlayabilecek nitelikte olup olmadığı,
Kiralama ilişkisinin faturalar, ödemeler, cari hesaplar ve ticari defterlerle doğrulanıp doğrulanmadığı,
Ruhsat ve diğer araç kayıtlarının sözleşme ve fiilî kullanımla uyumlu olup olmadığı.
Şirket Araçları ve Filo Yönetimi İçin Kontrol Soruları Bu olay şirketinizde yaşansaydı:
Araçların kimler tarafından, hangi amaçlarla ve hangi zaman aralıklarında kullanılabileceği yazılı olarak belirlenmiş mi?
Sürücünün ehliyet, yetkilendirme ve araç kullanım kurallarına ilişkin kayıtları güncel mi?
Mesai dışı, kişisel veya yetkisiz kullanımın sigorta teminatına ve tarafların sorumluluğuna etkisi değerlendirilmiş mi?
Aracın periyodik bakım ve teknik uygunluk kayıtlarına gerektiğinde ulaşılabiliyor mu?
Poliçenin yalnızca yürürlükte olup olmadığı değil; sürücü, kullanım amacı, teminatlar, istisnalar ve bildirim süreleri bakımından olayı karşılayıp karşılamadığı kontrol ediliyor mu?
Bu tür olaylar için görevleri ve bildirim sürelerini tanımlayan yazılı bir prosedür bulunuyor mu?
Sürücü, İdari İşler, Satınalma, Hukuk, İnsan Kaynakları, Finans ve sigorta birimleri arasındaki koordinasyonu kim sağlıyor?
Sigorta kuruluşu ve filo kiralama şirketiyle iletişimi hangi birim yürütüyor?
Kaza tutanağı, sürücü beyanı, olay yeri fotoğrafları, ekspertiz ve servis kayıtları, yazışmalar ile sigorta bildirimleri belirlenen süreler içinde tek dosyada toplanıyor mu?
Filo Yönetimi Açısından Çıkarılması Gereken Ders
İncelenen olay maddi hasarlı bir trafik kazasıyla sınırlıdır. Yaralanma veya ölümle sonuçlanan kazalarda, olayın işin yürütümüyle bağlantısına göre iş kazası bildirimi ve iş sağlığı ve güvenliği yükümlülükleri de doğabilir. Ayrıca ceza sorumluluğu ile maddi ve manevi tazminat talepleri gündeme gelebilir.
Şirket araçlarının kullanımı, doğal olarak trafik kazası riskini de beraberinde getirir. Her kazanın operasyonel, mali, hukuki ve sigorta süreçleri bakımından farklı sonuçları olabilir. İncelediğimiz vakada uyuşmazlık; meydana gelen zararın belirlenmesi, tazmin edilmesi ve sorumluluğun taraflar arasında nasıl dağıtılacağı üzerinde yoğunlaşmaktadır.
Dava, şirket aracının karıştığı bir trafik kazasında sorumluluğun yalnızca sürücünün kusur oranına bakılarak belirlenemeyeceğini göstermektedir.
Şekil 2 Kiralık Araç Kazasında Öne Çıkan Sorumluluk Alanları
Şekil 2 Kiralık Araç Kazasında Öne Çıkan Sorumluluk Alanları
Bu maddi hasarlı vaka özelinde üç ayrı sorumluluk alanı öne çıkmaktadır (Şekil 2):
Sürücünün kusurundan doğan sorumluluk,
İşletenin sorumluluğu,
Poliçe ve teminat sınırları çerçevesinde sigorta şirketinin sorumluluğu.
Bu vakadan çıkarılması gereken temel ders şudur:
Filo yönetiminde sorumluluk, kaza gerçekleştikten sonra değil; kiralama sözleşmesinin imzalandığı, aracın teslim alındığı ve kullanıcıya tahsis edildiği aşamada şekillenmeye başlar.
Uzun dönemli araç kiralamalarında filo yöneticisinin görevi yalnızca araç temin etmek, bakım zamanlarını takip etmek ve hasarlı aracı servise yönlendirmekle sınırlı değildir. Araç, sürücü, sözleşme, sigorta, teslim ve kayıt süreçlerinin bir bütün olarak yönetilmesi gerekir.
Olay yargıya taşındığında konu, günlük filo operasyonunun ötesine geçerek uzun süreli bir hukuki takibe dönüşebilir. Nitekim bu tür uyuşmazlıkların kesin olarak sonuçlanması yıllar sürebilir. Bu süre içinde kazaya karışan sürücü şirketten ayrılabilir, sorumlu çalışanlar değişebilir ve olayın ayrıntılarına ilişkin kurumsal hafıza zayıflayabilir.
Taraflar, “sigorta nasılsa zararı karşılar” düşüncesiyle dosyanın takibini ikinci plana atabilir. Oysa sigortanın devrede olması, ilgili şirketlerin kendi sorumluluklarını ve hukuki süreci takip etme gerekliliğini ortadan kaldırmaz. Bu nedenle filo operasyonlarından sorumlu birim ile hukuk biriminin, olayın ilk bildiriminden dosyanın kesin olarak sonuçlanmasına kadar koordinasyon içinde hareket etmesi gerekir.
Son söz: Etkin filo yönetimi, riskleri öngören, sorumlulukları netleştiren ve kurumsal sürekliliği güvence altına alan bir sistemin kurulmasıyla başlar.
Versiyon 1.0 — Güncelleme Bilgisi Bu prosedür; uygulama örnekleri, uyuşmazlıklar ve yeni risk alanları dikkate alınarak düzenli biçimde gözden geçirilir. Gerekli görülen hükümler güncellenerek yeni sürümler yayımlanır.
Filo Yönetimi, Uzun Dönem Araç Kiralama, Kiralık Şirket Aracı, Filo Kiralama Şirketi, Kiralık Araç Kazası, Araç Kiralama Sözleşmesi, İşleten Sıfatı, Araç Teslimi, Araç Tahsisi, Maddi Hasar, Hasar Sorumluluğu, Sürücü Kusuru, eğitim, filo eğitimi, Murat Erdal, Trafik Sigortası, Sigorta Teminatı, Kaza Sonrası Hasar Yönetimi, idari işler, satın alma
Satınalma Dergisi’nin kıymetli okurları, yazı dizimize, konumuzun 4. yazısı ile devam ediyoruz. İlk yazıyı buradan, ikinci yazıyı buradan, ve üçüncü yazıyı buradan okuyabilirsiniz.
43- Dahilde İşleme İzinBelgeleri (DİİB’ler) üzerinde bulunan “D1“, “D3” ve “D5” kodlarına ilişkin açıklamalar aşağıda yer almaktadır;
a) “D1” Kodlu DİİB’ler:Dahilde İşleme Rejimi kapsamındaki Şartlı Muafiyet Sistemi çerçevesinde (Eşdeğer Eşya Kullanımı dahil) İhracat Genel Müdürlüğünce düzenlenen Belgelerdir. Hali hazırda, İhracat 2006/12 sayılı Tebliğ’in 5 ve 6 ncımaddelerine istinaden düzenlenmektedir.
b)“D3” Kodlu DİİB’ler:Dahilde İşleme Rejimi kapsamındaki İhracat Sayılan Satış ve Teslimlerde gümrük muafiyetiçerçevesinde İhracat Genel Müdürlüğünce düzenlenen Belgelerdir. Halihazırda, İhracat 2005/2 sayılı Tebliğ’e istinaden düzenlenmektedir.
c)“D5” Kodlu DİİB’ler:Dahilde İşleme Rejimi kapsamındaki Geri Ödeme Sistemi çerçevesinde İhracat Genel Müdürlüğünce düzenlenen Belgelerdir. Halihazırda, İhracat 2006/12 sayılı Tebliğ’in 11, 12 ve 13 üncü maddelerine istinaden düzenlenmektedir. (İhracat Genel Müdürlüğü).
Dahilde İşleme Rejiminde Sağlanan Hakların Kötüye Kullanımı
44- Diğer kamu kurum ve kuruluşlarının denetim birimleri ile Bakanlıkça yapılan inceleme, denetim ve soruşturma sonucunda, gümrük beyannamesi veya eki belgelerin sahte olduğunun veya üzerinde tahrifat yapıldığının ya da gerçeği yansıtmadığının tespiti halinde; bu beyannamenin veya beyanname eki belgelerin dahilde işleme izin belgesi/dahilde işleme izni ihracat taahhüdünün kapatılmasında kullanılıp kullanılmadığına bakılmaksızın, beyanname kapsamı ihracata tekabül eden ithalata ilişkin 22 nci madde hükümleri uygulanarak ilgililer hakkında kanuni işlem yapılır ve ilgili beyanname ihracat taahhüt hesabının kapatılmasında değerlendirmeye alınmaz. (2005/8391 Sayılı Dahilde İşleme Rejimi Kararının 23.Maddesi).
45- 1. 241 inci maddenin üçüncü fıkrasının (h), (l) ve (m) bentleri, dördüncü fıkrasının (g) ve (h) bentleri ile beşinci fıkrasının (b) bendinde belirtilen durumlar hariç;
a)Dahilde işleme rejimi, gümrük kontrolü altında işleme rejimi ile geçici ithalat rejimine ilişkin hükümlerin ihlali hâlinde, eşyanın gümrüklenmiş değerinin iki katı, …
c)Dahilde işleme rejimi ve gümrük kontrolü altında işleme rejimine ilişkin hükümler ihlal edilmekle birlikte, rejim kapsamı ithal eşyasının işleme faaliyetindeki hâli veya işlem görmüş ürün hâli de dahil olmak üzere, gümrük gözetiminden mevzuata aykırı olarak çıkarılmamış olduğunun tespiti hâlinde, ithal eşyasının gümrük vergileri ile ilgili rejime ilişkin beyannamenin tescil tarihinden tespitin yapıldığı tarihe kadar geçen süre için 6183 sayılı Kanuna göre tespit edilen gecikme zammı oranında faizin toplamı kadar,
d) (b) bendinde belirtilen taşıtlar hariç olmak üzere, geçici ithalat rejimi kapsamında ithal edilen eşyanın süresi içerisinde gümrükçe onaylanmış başka bir işlem veya kullanıma tabi tutulmaması durumunda gümrük vergileri ile rejime ilişkin beyannamenin tescil tarihinden tespitin yapıldığı tarihe kadar geçen süre için 6183 sayılı Kanuna göre tespit edilen gecikme zammı oranında faizin toplamı kadar,
İdari para cezası uygulanır. (Gümrük Kanununun 238.maddesi).
46- dahilde işleme rejiminin ihlal edilmesi nedeniyle müeyyide uygulanması gereken durumlarda, işlemlerin aşağıda yer verilen tabloda gösterildiği şekilde gerçekleştirilmesi gerekir.
Rejim İhlali
Vergi
Ceza
İlave Ceza
Eşyanın gümrük gözetiminden mevzuata aykırı olarak çıkarılmadığının tespit edilmesi halinde
Eşyanın ithali esnasında alınmayan vergi, ithal tarihi itibariyle 4458 sayılı Gümrük Kanunu ile 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre tahsil edilir.
G.K. 238/1-c uyarınca idari para cezası tatbik edilir.
İdari para cezası tutarı: ithal eşyasının gümrük vergileri ile ilgili rejime ilişkin beyannamenin tescil tarihinden tespitin yapıldığı tarihe kadar geçen süre için 6183 sayılı Kanuna göre tespit edilen gecikme zammı oranında faizin toplamı kadar
Eşya, GK.238/2 de belirtilen süresi içerisinde gümrükçe onaylanmış bir işlem veya kullanıma tabi tutulmazsa gümrük vergileri tutarında ayrıca idari ceza tatbik edilir.
Eşyanın gümrük gözetiminden mevzuata aykırı olarak çıkarıldığının tespit edilmesi halinde
Eşyanın ithali esnasında alınmayan vergi, ithal tarihi itibariyle 4458 sayılı Gümrük Kanunu ile 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre tahsil edilir.
G.K. 238/1-a uyarınca idari para cezası tatbik edilir.
İdari para cezası tutarı: Gümrüklenmiş değerin 2 katı kadar
–
Sonuç itibarıyla, 4458 sayılı Gümrük Kanununun 238 inci maddesinin 1/c fıkrası hükmünün uygulamasına ilişkin olarak, 2006/12 sayılı Dahilde İşleme Rejimi Tebliğinin 45 inci maddesinin 1 inci ve 3 üncü fıkraları ile 2009/37 ve 2015/15 sayılı Genelgeler uyarınca, anılan Kanunun 184.maddesinin 1.fıkrası çerçevesinde gümrük yükümlülüğü doğan eşyaya ilişkin öncelikle vergi tahsilatı işlemlerine başlanılmasıve eş zamanlı olarak Kanunun 238.maddesinin uygulanmasına yönelik eşyanın tespiti işlemlerinin gerçekleştirilmesi gerekmektedir. (Gümrükler Genel Müdürlüğünün 97937194/25.06.2024 Sayı ve Tarihli Yazısı).
47- Dahilde işleme izin belgesi/dahilde işleme izni kapsamında ithal edilen eşya, asıl işlem görmüş ürün ve/veya ithal edildiği şekliyle belge/izin süresi içerisinde, ticaret politikası önlemlerinin uygulanması, eşyanın gümrük idaresince yerinde tespiti eşyanın ithali için öngörülen dış ticarette teknik düzenlemeler ve standardizasyon mevzuatı dahil diğer işlemlerin tamamlanması ve kanunen ödenmesi gereken vergilerin tahsili kaydıyla 4458 sayılı Gümrük Kanununun 114 üncü maddesinin birinci fıkrası ile 207 nci maddesi hükmüne göre serbest dolaşıma girebilir. Bu durumda serbest dolaşıma giren eşyaya tekabül eden ihracatın gerçekleşmesi/ gerçekleştirilmesi aranmaz.
48- Dahilde işleme izin belgesi/dahilde işleme izni kapsamında ithal edilen eşyanın veya asıl işlem görmüş ürünün, gümrük mevzuatı çerçevesinde belge/izin süresi içerisinde gümrük idaresi gözetiminde imhası, gümrüğe terk edilmesi veya mahrecine iadesi ya da serbest dolaşıma girmesi/ithali hallerinde, bu eşyaya tekabül eden ihracatın gerçekleştirilmesi aranmaz.
49- Dahilde işleme izin belgesi/dahilde işleme izni kapsamında ithal edilen eşyadan elde edilen ikincil işlem görmüş ürünün, belge/izin ihracat taahhüdünün kapatılmasından önce gümrük mevzuatı çerçevesinde gümrük idaresi gözetiminde imhası, gümrüğe terk edilmesi, çıkış hükmünde gümrüğe teslimi veya serbest dolaşıma giriş rejimi hükümlerine göre ithali hallerinde, bu ürünün ihracatının gerçekleştirilmesi aranmaz.
50-İkincil işlem görmüş ürünün serbest dolaşıma giriş rejimine göre ithali halinde, bu ürünün gümrük idaresine teslimi aranmaz.
51- Belge kapsamında yurt içi alım yapılması halinde, bu alıma tekabül eden varsa ikincil işlem görmüş ürünün ihracatının gerçekleştirilmesi aranmaz.
52- Mükellef itirazının haklı bulunması durumunda, taahhüt kapatma işlemi belge için İhracat Genel Müdürlüğü,izin için ilgili Bölge Müdürlüğünce geri alınarak ibraz edilen bilgi ve belgeler de göz önünde bulundurulmak suretiyle yeniden tekemmül ettirilir.
53- Şartlı muafiyet sistemi çerçevesinde, dahilde işleme izin belgesi/dahilde işleme izni kapsamında ihraç edilen asıl işlem görmüş ürünün, herhangi bir sebeple belge/izin süresi içerisinde geri getirilmesi halinde, eşyanın ithali için öngörülen dış ticarette teknik düzenlemeler ve standardizasyon mevzuatı dahil diğer işlemlerin tamamlanması ve kanunen ödenmesi gereken vergilerin tahsili kaydıyla 4458 sayılı Gümrük Kanununun 170 inci maddesi ile 207 nci maddesi hükmüne göre serbest dolaşıma girebilir. Bu durumda serbest dolaşıma giren ithal eşyaya tekabül eden ihracatın gerçekleşmesi/gerçekleştirilmesi aranmaz.(2005/8391 Sayılı Dahilde İşleme Rejimi Kararının 19.maddesi, 2006/12 Sayılı Dahilde İşleme Rejimi Tebliğinin 38.maddesi).
54- İhracat Genel Müdürlüğünden alınan 29.08.2024 tarihli ve 100271896 sayılı yazıda özetle, “mahrece iade” kavramının “ithal eşyasının ithal edildiği ülke yerine başka bir ülkeye yurtdışı edilmesi” halini de kapsayacak şekilde yorumlanmasının gümrük mevzuatının genel sistematiği ile uyumsuzluk arz etmediği; diğer taraftan, üretici firmaların akdettiği sözleşmelerden kaynaklanan iade (cayma) haklarını etkin bir şekilde kullanabilmeleri, bu firmaların stok finansman maliyetini azaltarak rekabet güçlerini artırmaları açısından önem arz ettiği; küresel ölçekte faaliyet gösteren firmaların, sadece tedarik değil, aynı zamanda satış ve iade operasyonlarını da farklı ülkelerdeki iştirakleri üzerinden yürüttükleri göz önüne alındığında, ihracatçı firmanın bir ülkeden temin ettiği girdiyi, satıcı firmanın yönlendirdiği diğer bir ülkedeki firmaya iade etmesine engel olunmasının ihracatçı firmanın iade (cayma) hakkına yönelik orantısız bir müdahale teşkil edeceğinden bahisle, ihracatçı firmanın DİİB’e konu ithal eşyasını, ithalatın gerçekleştirildiği ülke yerine başka bir ülkeye göndermesinin “iade (cayma) hakkının kullanımı” çerçevesinde gerçekleştiğinin anlaşılması durumunda, bu işlemin de “mahrece iade” kapsamında değerlendirilebileceği belirtilmektedir.
Bu itibarla, anılan Genel Müdürlük görüşü çerçevesinde işlem tesis edilmesi Gümrükler Genel Müdürlüğüncede uygun bulunmuştur. (Gümrükler Genel Müdürlüğünün 30.12.2024 / 104171669 Tarih ve Sayılı Yazısı).
55- 2005/2 sayılı Tebliğ kapsamında düzenlenen D3 kodlu belgeler kapsamında geçici ithal edilen eşyanın ithalatında anti-damping vergisi veya sübvansiyon vergisinin uygulanır. Ancak gözetim ve korunma önlemleri dahil olmak üzere 95/7606 sayılı İthalat Rejimi Kararına Ek kararın 4 üncü maddesinde sayılan ticaret politikası önlemlerinin uygulanmaz. (İhracat Genel Müdürlüğünün 12/6/2018 tarihli ve E.62157 sayılı yazısı).
56- Eşya faturaları üzerinde eşyanın bedelsiz gönderilme amacı ve süresini gösteren ifadelerin yazılı olması halinde, söz konusu ifadelerin “firma yazısı” kapsamında değerlendirilmesine engel bir husus bulunmadığından hareketle, ayrıca sözleşme istenmesine gerek yoktur. (Gümrükler Genel Müdürlüğünün
02.09.2013 / 15883 Tarih ve SayılıYazısı).
57- 2006/12 Sayılı Tebliğin geçici 37’nci madde kapsamında yapılan ek süre başvurularının değerlendirilmesi aşamasında gümrük idaresince ithal eşyasının mevzuatı gereğince bulunması gereken yerlerde olduğuna yönelik olarak yapılacak tespit işlemlerinden Yetkilendirilmiş Yükümlü Sertifikası (YYS) ve 1 Sıra nolu Onaylanmış Kişi Statüsüne İlişkin Gümrük Genel Tebliğinin 42/A maddesinde yer verilen kolaylıklardan yararlanma hakkını haiz Onaylanmış Kişi Statü Belgesi (OKSB) sahiplerinin, 2006/12 sayılı Dahilde İşleme Rejim Tebliğinin 49’uncu maddesinin 3’üncü fıkrası hükmü doğrultusunda muaf tutulmasıgerekmektedir. (Gümrükler Genel Müdürlüğünün 26.07.2023 / 87500701 Tarih ve SayılıYazısı).
58- 2006/12 sayılı Dahilde İşleme Rejimi Tebliği’nin 43 üncü maddesinin ikinci ve üçüncü fıkralarına göre, şartlı muafiyet sistemi kapsamında serbest bölgeden ithal edilen eşyanın belge/izin süresi içerisinde işlem görmüş ürün olarak dahilde işleme rejiminde ve belgede/izinde belirtilen esas ve şartlara uygun şekilde Türkiye Gümrük Bölgesi dışına ihracatının gerçekleştirilmediğinin veya serbest bölgelere ihraç edildiği halde ihracata konu eşyanın en geç belge/izin süresi bitiminden itibaren 3 (üç) ay içerisinde; serbest bölgelerden başka bir ülkeye satışının yapılmadığının, Yatırım Teşvik Belgesi veya bir başka belge/izin kapsamında Türkiye Gümrük Bölgesine ithalatının yapılmadığının, serbest bölgelerde bulunan tesislerin yapımında kullanılmadığının, serbest bölgelerde bulunan tesislerde makine-teçhizat, demirbaşa kayıtlı eşya veya bunların parçası olarak kullanılmadığının, serbest bölgelerde yerleşik gemi inşa faaliyetinde bulunan firmalara gemi inşasında kullanılmak üzere tesliminin yapılmadığının, serbest bölgelerden gümrüksüz satış mağazalarına satışının yapılmadığının veya serbest bölgelerden kara, deniz ve hava taşıtlarına kumanya olarak tesliminin yapılmadığının tespiti hallerinde, 2006/12 sayılı Tebliğin 45 inci maddesi çerçevesinde işlem tesis edilmesi gerekmektedir. (Gümrükler Genel Müdürlüğünün 08.05.2015 / 7703612 Tarih ve SayılıYazısı).
Not: Bu konu başta olmak üzere, YYS Yıllık Faaliyet Raporu Hazırlanması, YYS Yıllık Zorunlu Eğitimlerinin Verilmesi, YYS Revizyonları, Ön İzleme, Yeni YYS Belgesi Hazırlıkları ve YYS Belgesi Alım Süreci, YYS Başvuru Formlarının Doldurulması, YYS Danışmanlığı, vb. Tüm YYS Süreçleri hakkında daha fazla ayrıntılı bilgiyi, Gümrük ve Dış Ticaret Mevzuatı konularında gerekli Hukuki ve Mevzuat Desteğini, İdari ve Adli İtiraz Süreçleri, Dava Açılması, Dava Aşamalarının Takibi, İlgili Mevzuat Ve Hukuki Açılardan Gerekli İtiraz Ve Savunmaların Yapılarak Dava Sonucunun Olumlu Sonuçlandırılması, Sonradan Kontrol/ Firma İncelemesi Yaptırılması, Antrepo Açma, Antrepo Genişletme, AN6, AN7, AN8 Raporlarının düzenlenmesi, … vb, işlemleri, Sürekli/ Düzenli, Aylık, Yıllık Gümrük ve Dış Ticaret Danışmanlığı, Olay (Konu) Başı Gümrük ve Dış Ticaret Danışmanlığı, Gümrük ve Dış Ticaret Mevzuatı Eğitimleri, … vb. konularında yardım, destek, danışmanlık ve benzeri hizmetleri -İsterseniz- Firmalarımız “Çoban Gümrük Dış Ticaret Denetim ve Danışmanlık A. Ş.”den veya “Çözüm Denetim Gümrük Dış Ticaret Ve Danışmanlık A. Ş.”den alabilirsiniz.
59- Taahhüt kapatma, iptal veya resen kapatma işlemleri geri alınan belge ihracat taahhüdünün kapatılması durumunda; belge kapsamında müeyyide uygulanmakla birlikte henüz tahsilatı yapılmamış (amme alacağının asli ve/veya ferilerinin tahsil edilmemiş olması) kısım için ithalat esnasında alınan teminatların ilgili gümrük idaresince belge sahibi firmaya iade edileceği, ancak, belge kapsamında müeyyide uygulanmış ve daha önce tahsil edilmiş tutarların (amme alacağının asli ve/veya ferilerinin tahsil edilmiş olması) taahhüt kapatma işlemini müteakip ilgili belge sahibi firmaya iade edilmeyeceği, (Gümrükler Genel Müdürlüğünün 26.11.2012 / 06044 Tarih ve SayılıYazısı).
60- Dİİ kapsamında tamir amaçlı gelen eşyanın tamiri sonrasında ortaya çıkan ve fire kapsamına girmeyecek ekonomik değeri haiz bir parça olması durumunda, söz konusu parçanın İİGÜ olarak değerlendirilmesi gerektiği (Gümrükler Genel Müdürlüğünün 19.01.2024 /93192004 Tarih ve SayılıYazısı).
61- 2006/12 sayılı Dahilde İşleme Rejimi Tebliğinin 38 inci maddesinin 9 uncu fıkrası “… ikincil işlem görmüş ürünün serbest dolaşıma giriş rejimine göre ithali halinde, bu ürünün gümrük idaresine teslimi aranmaz ve bu ürüne ilişkin ithalat vergileri, belge/izin kapsamındaki gerçekleşme oranları üzerinden hesaplanan miktar ve birim fiyat esas alınarak tahsil edilir…” hükmünü amirdir. (Gümrükler Genel Müdürlüğünün 2017/11 Sayılı Genelgesi).
62- Dahilde işleme rejimi kapsamında ihraç edilen eşyanın geri getirilmesi halinde, ilgili gümrük idaresince 2006/12 sayılı Dahilde İşleme Rejimi Tebliğinin 42 nci maddesi uyarınca işlem yapılır. (Gümrükler Genel Müdürlüğünün 2013/22 Sayılı Genelgesi).
63- Dahilde işleme rejimi kapsamı eşyanın ayniyetine yönelik işlemler saklı kalmak kaydıyla, yetkilendirilmiş yükümlü statüsünü haiz kişilerce geri gelen eşya olarak beyan edilen eşyanın yeşil hatta işlem görmesi durumunda ayniyet tespitine gerek bulunmamaktadır. Diğer taraftan, eşyanın teslimini müteakip ayniyet tespitine ihtiyaç duyulan hallerde ise, bu tespitin, firma kayıtları üzerinden gerçekleştirilmesi gerekmektedir. (Gümrükler Genel Müdürlüğünün 2024/22 Sayılı Genelgesi).
15 Ağustos 2026 CUMARTESİ Resmî Gazete Sayı : 33341
YÖNETMELİK Ticaret Bakanlığından:
Eğitim içeriğini görmek için tıklayınız.
Motorlu Kara Taşıtlarının Kiralanması Hakkında Yönetmelik
BİRİNCİ BÖLÜM
Başlangıç Hükümleri
Amaç
MADDE 1- (1) Bu Yönetmeliğin amacı, motorlu kara taşıtlarının kiralanması faaliyetlerine ilişkin usul ve esasları düzenlemektir.
Kapsam
MADDE 2- (1) Bu Yönetmelik, gerçek veya tüzel kişi tacirler ile esnaf ve sanatkârların motorlu kara taşıtı kiralama faaliyetlerini, yetki belgesinin verilmesi, tadili ve iptali ile Bilgi Sisteminin kurulması ve işletilmesine ilişkin usul ve esasları, motorlu kara taşıtlarının kiralanmasında işletme ve kiracının hak ve yükümlülüklerini, elektronik ortamda yapılan ön ödemeli rezervasyon ve kiralamaları, ilan platformları ve aracı platformların haksız ticari uygulama ve sorumluluklarını, motorlu kara taşıtı kiralama ilanlarına ilişkin ilke, kural ve yükümlülükler ile motorlu kara taşıtı kiralamalarına ilişkin Bakanlık, yetkili idare ve diğer ilgili kurum ve kuruluşların görev, yetki ve sorumluluklarını kapsar.
(2) Uzun süreli kiralamalar, kiracısı tüketici niteliğini haiz olmayan kısa süreli kiralamalar, paylaşımlı kiralamalar ve kamp taşıtı kiralamaları bu Yönetmeliğin kapsamı dışındadır.
Dayanak
MADDE 3- (1) Bu Yönetmelik, 14/1/2015 tarihli ve 6585 sayılı Perakende Ticaretin Düzenlenmesi Hakkında Kanunun 16 ncı maddesinin birinci fıkrasının (b) ve (ç) bentleri, 23/10/2014 tarihli ve 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanunun 11 inci maddesinin birinci fıkrası ve 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında Cumhurbaşkanlığı Kararnamesinin 446 ncı maddesine dayanılarak hazırlanmıştır.
Tanımlar
MADDE 4- (1) Bu Yönetmeliğin uygulanmasında;
a) Aracı platform: Başkalarına ait motorlu kara taşıtlarının kiralanmasına yönelik ilanların yayımlanmasına elektronik ortam sağlayan ve bu ortam üzerinden rezervasyon veya ödeme yapılmasına ya da kira sözleşmesi kurulmasına imkân sağlayan aracı hizmet sağlayıcıyı,
b) Bakanlık: Ticaret Bakanlığını,
c) Bilgi Sistemi: Motorlu Kara Taşıtı Kiralama Bilgi Sistemini,
ç) Depozito: Kira bedelinin ödenmesini ve kiracının sözleşmeden doğan diğer mali yükümlülüklerini yerine getirmesini garanti altına alan, işletme veya aracı platform tarafından kredi kartı, banka kartı ya da ön ödemeli kart üzerinden ön provizyon veya blokaj şeklinde alınan ya da Bakanlıkça belirlenen diğer yöntemlerle tahsil edilen bedeli,
d) ESBİS: Esnaf ve Sanatkâr Bilgi Sistemini,
e) İl müdürlüğü: Ticaret il müdürlüğünü,
f) İlan platformu: Başkalarına ait motorlu kara taşıtlarının kiralanmasına yönelik ilanların yayımlanmasına elektronik ortam sağlayan aracı hizmet sağlayıcıyı,
g) İşletme: Motorlu kara taşıtı kiralamasıyla iştigal eden esnaf ve sanatkâr işletmesi, ticari işletme ve ticaret şirketleri ile bunların şubelerini,
ğ) Kısa süreli kiralama: Aynı kiracıya tek seferde veya kesinti bulunmayan dönemler halinde en fazla yirmi dokuz gün süreyle verilen motorlu kara taşıtı kiralama hizmetini,
h) Kira sözleşmesi: İşletmenin tasarruf yetkisini haiz olduğu motorlu kara taşıtını, belirli bir süre ve bedel karşılığında kiracının kullanımına bırakmayı, kiracının da taşıtı sözleşme şartlarına uygun şekilde kullanmayı ve kira bedeli ödemeyi taahhüt ettiği, işletme ve kiracının hak ve yükümlülüklerini belirleyen sözleşmeyi,
ı) Kiracı: Kira sözleşmesine taraf olan tüketiciyi,
i) Klasik motorlu kara taşıtı: Model yılına göre otuz yaşın üzerinde olan, üretildiği dönemin tasarım ve teknoloji anlayışını yansıtmasına bağlı olarak tarihi, estetik ve koleksiyon değeri bulunan, orijinal parçalarını büyük ölçüde koruyan veya aslına uygun olarak restore edilen ve halihazırda seri üretimi yapılmayan motorlu kara taşıtını,
j) MERSİS: Merkezi Sicil Kayıt Sistemini,
k) Meslek odası: İlgili esnaf ve sanatkârlar odası ile ticaret ve sanayi odasını, ticaret ve sanayi odalarının ayrı kurulduğu yerlerde ticaret odasını,
l) Mesleki yeterlilik belgesi: Mesleki Yeterlilik Kurumu tarafından onaylanarak bireyin bilgi, beceri ve yetkinliğini ifade eden motorlu kara taşıtı kiralama danışmanı (Seviye 4) ulusal yeterliliğine dayalı belgeyi,
m) Motorlu kara taşıtı: 13/10/1983 tarihli ve 2918 sayılı Karayolları Trafik Kanununun 3 üncü maddesinde tanımlanan ve tescil belgesinde sınıfı M1, M1G, N1 ve N1G olan taşıtları,
n) Motorlu kara taşıtı kiralama danışmanı: İşletmeye sözleşmeyle bağlı kiralama personelini,
o) Motorlu kara taşıtı kiralama faaliyeti: İşletmenin tasarruf yetkisini haiz olduğu motorlu kara taşıtını, belirli bir bedel karşılığında süreli olarak kiracının kullanımına bırakmasına ilişkin faaliyetler bütününü,
ö) Motorlu kara taşıtı kiralama sorumlusu: Motorlu kara taşıtı kiralamasıyla iştigal eden gerçek kişi tacirler ile esnaf ve sanatkârların kendilerini, ticaret şirketleri ve diğer tüzel kişi tacirler ile şubelerde ise bu faaliyetleri yürüten yetkili temsilcileri,
p) Paylaşımlı kiralama: Fiziki olarak karşı karşıya gelinmeksizin internet sitesi, mobil site veya mobil uygulama üzerinden üyelik sözleşmesi kapsamında başlatılan ve sonlandırılan, genellikle bireysel kullanıma yönelik olarak dakikalık veya saatlik verilen ve kiralamaya konu taşıtın sabit teslim noktalarına bağlı kalınmaksızın ortak bir taşıt havuzundan serbestçe teslim alınabildiği ve iade edilebildiği motorlu kara taşıtı kiralama hizmetini,
r) Tüketici: Ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişiyi,
s) Uzun süreli kiralama: Aynı kiracıya tek seferde veya kesinti bulunmayan dönemler halinde otuz gün veya daha uzun süreyle verilen motorlu kara taşıtı kiralama hizmetini,
ş) Yetki belgesi: Motorlu kara taşıtı kiralamasıyla iştigal edilebilmesi için Bakanlık tarafından işletme adına düzenlenen belgeyi,
t) Yetkili idare: İş yeri açma ve çalışma ruhsatını vermeye yetkili belediye veya il özel idareleri ile diğer idareleri,
u) Yetkili satıcı: Üretici veya distribütör ile aralarında kurulan sözleşme kapsamında tescilsiz motorlu kara taşıtı perakende ticaretiyle iştigal eden gerçek veya tüzel kişiyi,
ifade eder.
İKİNCİ BÖLÜM
Yetki Belgesine İlişkin Usul ve Esaslar
Yetki belgesi
MADDE 5- (1) Yetki belgesi olmadan ticari faaliyet kapsamında motorlu kara taşıtı kiralama faaliyetinde bulunulamaz. Aksi Bakanlıkça tespit edilmedikçe her bir motorlu kara taşıtı kiralama işlemi ticari faaliyet kabul edilir.
(2) Yetki belgesi, işletmenin bulunduğu yerdeki il müdürlüğü tarafından Bilgi Sistemi üzerinden verilir, tadil ve iptal edilir.
(3) Yetki belgesinde işletmenin MERSİS numarası ve MERSİS’e kayıtlı işletme adı ve adresi ile ticaret ünvanına veya ESBİS’e kayıtlı işletme adı ve adresi ile işletme sahibinin adı, soyadı ve T.C. kimlik numarasına veya yabancı kimlik numarasına yer verilir.
(4) Yetki belgesi, her bir işletme için ayrı ayrı düzenlenir ve devredilemez.
Yetki belgesi verilmesinde aranan şartlar
MADDE 6- (1) İşletmeye yetki belgesi verilebilmesi için;
a) Gelir veya kurumlar vergisi mükellefi olunması,
b) Meslek odasına kayıtlı olunması,
c) Meslek odası ve vergi kayıtlarındaki faaliyet konuları arasında motorlu kara taşıtı kiralama faaliyetinin bulunması,
ç) İş yerinin yetkili satıcılık, sigortacılık, yol yardım ve çekici hizmetleri ile lastik ve aksesuar satışı gibi faaliyetler dışında mesleki ya da ticari faaliyet veya ikamet amacıyla kullanılmaması,
d) Yetki belgesi başvurusunda bulunan motorlu kara taşıtı kiralama sorumlusunun;
1) On sekiz yaşını doldurmuş olması,
2) En az ilköğretim mezunu olması,
3) İflas etmemiş veya iflas etmiş olsa bile 9/6/1932 tarihli ve 2004 sayılı İcra ve İflas Kanunu hükümlerine göre itibarının yerine gelmiş olması,
4) Devletin güvenliğine, anayasal düzene ve bu düzenin işleyişine, milli savunmaya ve devlet sırlarına karşı suçlar ile casusluk, zimmet, irtikâp, rüşvet, hırsızlık, dolandırıcılık, sahtecilik, güveni kötüye kullanma, hileli iflas, ihaleye fesat karıştırma, edimin ifasına fesat karıştırma, suçtan kaynaklanan malvarlığı değerlerini aklama, terörizmin finansmanı, suç işlemek amacıyla örgüt kurma, kaçakçılık, vergi kaçakçılığı veya haksız mal edinme, işkence, uyuşturucu veya uyarıcı madde imal ve ticareti, insan ticareti, kasten öldürme, kişiyi hürriyetinden yoksun kılma, fuhuş, cinsel saldırı ve çocukların cinsel istismarı suçlarından hüküm giymemiş ya da ticaret ve sanat icrasından hükmen yasaklanmamış olması,
5) Mesleki yeterlilik belgesine sahip olması,
e) İşletmenin kiralamaya konu taşıtlarının;
1) Bilgi Sistemine kaydedilmiş olması,
2) Büyükşehir belediyesi olan illerin nüfusu otuz bini geçen ilçelerinde faaliyet gösterilmesi halinde, birinin Türkiye’de üretilmesi koşuluyla asgari iki adet hibrit veya yalnızca elektrik motorlu olmak üzere, en az beşi işletme adına tescilli ve kalanı kiralama yoluyla temin edilebilen asgari on adet; nüfusu otuz bini geçmeyen ilçeler ile büyükşehir belediyesi olmayan illerde faaliyet gösterilmesi halinde ise en az ikisi işletme adına tescilli olmak üzere kalanı kiralama yoluyla temin edilebilen asgari beş adet olması,
3) Klasik olanlar hariç olmak üzere, model yılına göre altı yaşın üzerinde olmaması ve elektrik motorlu taşıtlarda üç yüz bin, diğer taşıtlarda ise yüz seksen bin kilometreyi aşmamış olması,
4) Ağır hasar kayıtlı olmaması, muayene geçerlilik süresinin dolmamış olması ve zorunlu mali sorumluluk sigortasının bulunması,
gerekir.
(2) Şube adına yapılan yetki belgesi başvurusunda;
a) Birinci fıkranın (a) ve (c) bentlerinde belirtilen vergi kaydına ilişkin şartların merkez tarafından sağlanması durumunda şube tarafından da sağlandığı kabul edilir.
b) Şube adına yetki belgesi düzenlenebilmesi için, birinci fıkranın (e) bendinin (2) numaralı alt bendinde belirtilen asgari taşıt sayısı şartlarının merkez tarafından her bir şube için ayrıca sağlanması gerekir.
(3) Bakanlık, yetki belgesi verilmesi için mesleki eğitim şartı getirmeye ve bu eğitime ilişkin usul ve esasları ilgili kamu kurum ve kuruluşlarının görüşlerini alarak belirlemeye yetkilidir.
(4) Bakanlık, büyükşehir belediyesi olmayan illerde faaliyet gösteren işletmeler için asgari hibrit ve elektrik motorlu taşıt sayılarını illerin nüfus ve ticari potansiyelleri ile tüketici taleplerini dikkate alarak belirlemeye yetkilidir.
(5) Birinci fıkranın (e) bendinin (2) numaralı alt bendinin uygulanmasında Türkiye İstatistik Kurumu tarafından yayımlanan bir önceki takvim yılının son gününe ait nüfus verileri dikkate alınır.
Yetki belgesinin verilmesi
MADDE 7- (1) Yetki belgesi başvurusu, yetki belgesi verilmesinde aranan şartların taşındığını gösteren belgelerle birlikte Bilgi Sistemi üzerinden yapılır.
(2) İlgili kurum ve kuruluşların elektronik bilgi sistemlerinden sağlanabilen belgeler, bu sistemlerden temin edilir ve işletme adına elektronik ortamda oluşturulan dosyada diğer başvuru evrakı ile birlikte saklanır.
(3) Yetki belgesi verilmesinde aranan şartları taşıdığı tespit edilen işletme adına, başvuru tarihinden itibaren on gün içinde yetki belgesi düzenlenir.
(4) Yetki belgesi başvurusunun reddedilmesi durumunda, Bilgi Sisteminde ret gerekçelerine yer verilir ve başvuru sahibinin bu gerekçelere erişimine imkân sağlanır.
Yetki belgesinin tadili
MADDE 8- (1) Yetki belgesi, 5 inci maddenin üçüncü fıkrasında belirtilen bilgilerden herhangi birinde değişiklik olması durumunda, değişikliğin gerçekleştiği tarihten itibaren otuz gün içinde işletme tarafından Bilgi Sistemi üzerinden yapılan başvuru üzerine tadil edilir.
(2) Tadil başvurusu, başvuru tarihinden itibaren on gün içinde sonuçlandırılır. Başvuru sonucuna Bilgi Sisteminde yer verilir ve başvuru sahibinin bu sonuca erişimine imkân sağlanır.
Yetki belgesinin iptali
MADDE 9- (1) Yetki belgesi;
a) 6 ncı maddede belirtilen şartlardan herhangi birini kaybeden işletmenin, Bilgi Sistemi üzerinden başvuruda bulunması veya bu şartlardan herhangi birinin kaybedildiğinin Bakanlıkça tespit edilmesi ve on günden az olmayacak şekilde verilen süre içinde şartların yeniden sağlanamaması durumlarında,
b) 8 inci maddenin birinci fıkrasında belirtilen süre içinde tadil başvurusunda bulunulmaması nedeniyle Bilgi Sistemi üzerinden veya yazılı olarak Bakanlıkça yapılan uyarıya rağmen on gün içinde tadil başvurusunda bulunulmaması durumunda,
c) Bu Yönetmelik hükümlerine aykırı hareket eden işletmeye Bilgi Sistemi üzerinden veya yazılı olarak Bakanlıkça yapılan uyarıya rağmen, on günden az olmayacak şekilde verilen süre içinde aykırılığın ortadan kaldırılmaması veya aynı takvim yılı içinde aykırılığın tekrarlanması durumlarında,
iptal edilir.
(2) Yetki belgesinin iptal edilmesi durumunda, Bilgi Sisteminde iptal gerekçelerine yer verilir ve başvuru sahibinin bu gerekçelere erişmesine imkân sağlanır.
(3) Birinci fıkranın (c) bendi gereğince yetki belgesi iptal edilen işletmeye ve işletme sahibi ile işletmeyi temsile yetkili kişilerin sahibi veya temsile yetkili olduğu diğer işletmelere iptal tarihinden itibaren bir yıl süreyle yetki belgesi verilmez.
ÜÇÜNCÜ BÖLÜM
Kiralama Faaliyetlerine İlişkin Usul ve Esaslar
Kira sözleşmesi
MADDE 10- (1) Motorlu kara taşıtı kiralamasında işletme ile kiracı arasında yazılı olarak veya elektronik ortamda kira sözleşmesi yapılır ve sözleşmenin bir nüshası taşıt tesliminden önce işletme tarafından kiracıya verilir veya elektronik ortamda gönderilir.
(2) Kira sözleşmesinin kurulmasından önce işletme tarafından kiracıya yazılı olarak veya elektronik ortamda ön bilgilendirmede bulunulur. Ön bilgilendirmede asgari olarak aşağıdaki hususlara yer verilir:
a) İşletme, kiracı ve bildirilmesi durumunda ek sürücünün tanıtıcı bilgileri ile iletişim bilgileri.
b) Hizmetin ve kiralamaya konu taşıtın temel nitelikleri.
c) Her bir hizmetin bedeli ile toplam kira bedeli.
ç) İşletme ve kiracının kiralamaya ilişkin hak ve yükümlülükleri.
d) Kiralamanın başlangıç ve bitiş tarihleri ile taşıtın teslim tarihi, saati ve yeri.
e) Kira sözleşmesinin fesih koşulları.
(3) Kira sözleşmesi, sözleşmenin taraflarca imzalanması veya işletmenin sözleşme teklif ve şartlarını kiracının elektronik ortamda kabulü ile kurulur. Kira sözleşmesinde asgari olarak aşağıdaki hususlara yer verilir:
a) İşletmenin yetki belgesi, MERSİS ve vergi kimlik numaraları, MERSİS’e kayıtlı işletme adı ve adresi ile ticaret ünvanı veya ESBİS’e kayıtlı işletme adı ve adresi ile adı, soyadı ve T.C. kimlik numarası ya da yabancı kimlik numarası ile vergi kimlik numarası.
b) Kiracının gerçek kişi olması durumunda adı, soyadı, T.C. kimlik numarası ve sürücü belgesi bilgileri veya yabancı ise pasaport ülke ismi ve pasaport numarası veya yabancı kimlik numarası ile adres ve diğer iletişim bilgileri; tüzel kişi olması durumunda ünvan ve vergi numarası ile adres ve diğer iletişim bilgileri.
c) Kiralanan taşıtı kullanacak ek sürücü veya sürücülerin ad ve soyadları, T.C. kimlik veya yabancı ise pasaport ülke ismi ve pasaport numaraları veya yabancı kimlik numaraları, sürücü belgesi bilgileri ile adres ve diğer iletişim bilgileri.
ç) Kiralanan taşıtın markası, cinsi, tipi, model yılı, vites türü ve kilometresi ile enerji türü ve seviyesi.
d) Kiralama hizmeti, navigasyon, çocuk bağlama sistemi, ek sürücü, hızlı geçiş, kasko sigortası teminat kapsamı, teminat dışı haller, muafiyet durumları, ferdi kaza sigortası, asistans hizmetleri gibi bedelli ve bedelsiz verilen hizmetlere ilişkin açıklamalar ile her bir hizmetin bedeli ve toplam kira bedeli.
e) Depozito tutarı ve depozitonun hangi durumlarda kullanılacağına, iadesine ve iade süresine ilişkin açıklamalar.
f) Yol yardımı, geç teslimat, kilometre aşımı, otoyol ve köprü geçiş ücretleri ve trafik cezaları ile enerji tamamlama giderlerine ilişkin açıklamalar.
g) Kiracının veya ek sürücünün hasar kaynaklı mali sorumluluklarının kasko sigortası teminatıyla güvence altına alınması durumunda, kiralamaya konu taşıtın kasko poliçesinde yer alan muafiyet bedeli ve bu bedeli aşan tutarın hangi durumlarda kiracıdan talep ve tahsil edileceğine ilişkin açıklamalar.
ğ) Kira süresi içinde taşıtta oluşan hasar ve arızadan kiracının sorumlu olduğu durumlar.
h) Sözleşmenin işletme ve kiracı tarafından tek taraflı feshedilebileceği durumlar.
(4) Kira sözleşmesinin aracı platform üzerinden kurulması durumunda, ön bilgilendirmede bulunulması ve sözleşmenin gönderilmesinden işletme ve aracı platform müştereken sorumludur. Aracı platformun sorumluluğu, işletme tarafından kendisine iletilen bilgi ve belgelerin kiracıya tam ve doğru olarak aktarılmasıyla sınırlıdır.
(5) İşletme, yazılı veya elektronik ortamda kira sözleşmesinin kurulmasından önce kiracıya ve kiralama şartlarına ilişkin kontrollerini yapmakla yükümlüdür. Sözleşmenin kurulmasından sonra haklı bir sebep olmaksızın işletme tarafından kiralamadan vazgeçilemez.
(6) Yazılı olarak veya elektronik ortamda uzatma onayı alınmasına rağmen geçerli sözleşmenin hüküm ve şartlarının değiştirildiği yeni bir sözleşme yapılmaması durumunda, kira süresinin aynı hüküm ve şartlarla uzadığı kabul edilir.
Elektronik ortamda yapılan ön ödemeli rezervasyonlar
MADDE 11- (1) Ön ödemeli rezervasyonlarda işletme tarafından kiracının onayı alınmak suretiyle rezervasyon formu düzenlenir. Rezervasyon formunun bir nüshası, onayın alındığı ve ön ödemenin yapıldığı tarihte işletme tarafından elektronik ortamda kiracıya iletilir. Kira sözleşmesinin aracı platform üzerinden kurulması durumunda, formun düzenlenmesi ve kiracıya iletilmesinden işletme ve aracı platform müştereken sorumludur. Aracı platformun sorumluluğu, işletme tarafından kendisine iletilen bilgi ve belgelerin kiracıya tam ve doğru olarak aktarılmasıyla sınırlıdır.
(2) Rezervasyon formunda asgari olarak aşağıdaki hususlara yer verilir:
a) İşletme, kiracı ve bildirilmesi durumunda ek sürücünün tanıtıcı bilgileri ile iletişim bilgileri.
b) Hizmetin ve kiralamaya konu taşıtın temel nitelikleri.
c) Ayrı ayrı hizmet bedelleri ve toplam kira bedeli ile ön ödeme tutarı.
ç) İşletme ve kiracının kiralamaya ilişkin hak ve yükümlülükleri.
d) Kiralamanın başlangıç ve bitiş tarihleri ile taşıtın teslim tarihi, saati ve yeri.
e) Rezervasyon değişikliği ve iptaline ilişkin açıklamalar.
(3) İşletme, rezervasyonun kiracı tarafından onaylanmasından hemen önce, rezervasyon onayının ön ödeme yükümlülüğü anlamına geldiği hususunda kiracıyı açık ve anlaşılır şekilde bilgilendirmekle yükümlüdür. Bu bilgilendirmenin yapılmaması durumunda, kiracı rezervasyonla bağlı ve ön ödeme yapmakla yükümlü değildir.
(4) Rezervasyon formunun düzenlenmiş olması, kira sözleşmesinin kurulması ve taraflara verdiği yükümlülüklerin yerine getirilmesi zorunluluğunu ortadan kaldırmaz.
(5) Rezervasyon formunda belirtilen kiralamaya ilişkin hususların, formun kiracı tarafından onaylanmasından sonra işletme veya aracı platform tarafından tek taraflı değiştirilmemesi esastır. Ancak, haklı bir sebep bulunması ve kiracının gecikmeksizin bilgilendirilmesi koşuluyla, kiralamaya ilişkin hususlarda tek taraflı değişiklik yapılabilir.
(6) Ön ödemeli rezervasyonlarda taşıt, rezervasyon formunda belirtilen tarih, saat ve yerde kiracıya teslim edilir. İşletme tarafından haklı bir sebep gösterilmeden bu yükümlülüğün yerine getirilmesinden kaçınılamaz ve rezervasyon iptal edilemez.
(7) Ön ödemeli rezervasyonlarda kiralama tarihi, saati ve yeri ile kiralamaya konu taşıtın segmenti, rezervasyonun yapıldığı tarihte kiracı tarafından hiçbir gerekçe gösterilmeden değiştirilebilir veya rezervasyon iptal edilebilir. Rezervasyonun bu fıkra kapsamında iptal edilmesi durumunda;
a) Kiracıdan herhangi bir bedel talep ve tahsil edilemez. Bu hüküm, teslim saatinden önceki yirmi dört saat içinde iptal edilen rezervasyonlar hakkında uygulanmaz. Bu durumda, rezervasyon formunda belirtilmiş olması koşuluyla, kiracıdan en fazla bir günlük kira bedeli tutarında iptal bedeli talep ve tahsil edilebilir.
b) Kira ve diğer hizmet bedelleri ile depozitonun iadesine ilişkin iş ve işlemler, iptal tarihini izleyen yedi gün içinde yerine getirilir.
(8) Rezervasyon formunda belirtilen tarih ve saatte taşıtın kiracı tarafından mazeret belirtilmeksizin teslim alınmaması durumunda kiralamaya konu taşıt, bir ila altı günlük kiralamalarda en az on iki saat, yedi gün ve üzeri kiralamalarda en az bir gün süreyle başka bir kiracıya kiraya verilemez. Bu sürelere uyulmadan taşıtın başka bir kiracıya kiraya verilmesi durumunda, kira ve diğer hizmet bedelleri ile depozitonun kesintisiz iadesine ilişkin iş ve işlemler, taşıtın yeniden kiraya verildiği tarihi izleyen yedi gün içinde yerine getirilir.
(9) Sekizinci fıkrada belirtilen bekleme sürelerinin sonuna kadar mazeret belirtilmeksizin taşıtın teslim alınmaması durumunda işletme tarafından, ön ödeme tutarından kira sözleşmesinde belirtilen tutar veya oranda kesinti yapılarak rezervasyon iptal edilebilir. Bu durumda kesinti tutarı, bir ila altı günlük kiralamalarda bir günlük, yedi gün ve üzeri kiralamalarda üç günlük kira bedelinden fazla olamaz. Kesintiden sonra kalan kira ve diğer hizmet bedelleri ile depozitonun iadesine ilişkin iş ve işlemler, iptal tarihini izleyen yedi gün içinde yerine getirilir.
(10) Beşinci ve altıncı fıkralar ile 10 uncu maddenin beşinci fıkrasının uygulanmasında, kaza, hırsızlık veya teknik arıza gibi nedenlerle taşıtın kullanılamaz durumda olması ya da doğal afet veya zorlayıcı hal gibi işletmenin kontrolü dışında ve kusuru olmaksızın gerçekleşen durumlar haklı sebep kabul edilir.
Taşıt teslimi ve iadesi
MADDE 12- (1) Motorlu kara taşıtı kiralamalarında, kiralanan taşıt işletme tarafından kira sözleşmesine uygun şekilde kiracıya teslim edilir.
(2) Rezervasyon formunda belirtilen segmentte bir taşıtın teslim tarihi ve saatinde mevcut olmaması veya kiralamaya hazır bulunmaması durumlarında, kiracıdan ek bedel talep edilmeksizin eş değer veya daha üst segment bir taşıtın işletme tarafından kiracıya teslim edilmesi esastır. Eş değer veya daha üst segment bir taşıt temin edilememesi durumunda, kiracının yazılı veya elektronik ortamda onayı alınmak suretiyle daha alt segment bir taşıt kiracıya teslim edilir. Onay verilmemesi durumunda, rezervasyon kiracı tarafından bedelsiz olarak iptal edilebilir.
(3) Kiralanan taşıt işletme tarafından kiracıya teslim edilirken, taşıtın mevcut hasar ve arızalarını gösteren taşıt teslim belgesi düzenlenir ve belgenin bir nüshası kiracıya verilir veya elektronik ortamda gönderilir.
(4) İşletme tarafından taşıt iade alınırken, taşıtın hasarsız teslim alındığını veya iade anındaki hasar durumunu gösteren taşıt iade belgesi düzenlenir ve belgenin bir nüshası kiracıya verilir veya elektronik ortamda gönderilir. Bu hüküm, taşıt iadesinin fiziki olarak karşı karşıya gelinmeden yapılması durumunda uygulanmaz. Bu durumda, taşıtın işletme tarafından fiilen teslim alındığı gün içinde taşıt iade belgesi düzenlenerek kiracıya elektronik ortamda gönderilir.
(5) Kiralanan taşıt iade alındıktan sonra işletme tarafından taşıtın içi gecikmeksizin kontrol edilir. Taşıtta kaldığı tespit edilen her türlü eşya aynı gün kiracıya bildirilir ve bildirim tarihinden itibaren en az bir ay süreyle işletmenin iş yerinde muhafaza edilir. Kira sözleşmesiyle daha uzun bir süre belirlenmemiş olması durumunda işletme, bir aylık sürenin sonuna kadar kiracı tarafından teslim alınmayan eşyadan sorumlu değildir.
(6) Kira sözleşmesinde açıkça belirtilen durumlar dışında, taşıtın kararlaştırılan teslim tarihinden ve saatinden önce iadesi kiracıdan talep edilemez.
Kira bedeli ve diğer hizmet bedelleri
MADDE 13- (1) İşletme, kira bedeli ile birlikte bu Yönetmelik hükümlerine aykırı olmayan ve kira sözleşmesinde yer verilen diğer hizmetler için kiracıdan hizmet bedeli talep ve tahsil edebilir. Kira ve diğer hizmet bedelleri, işletme veya aracı platform tarafından banka ve kredi kartı ile ön ödemeli kartlardan, havale veya elektronik fon transferi yoluyla ya da Bakanlıkça belirlenen diğer yöntemlerle tahsil edilir.
(2) İşletme tarafından bir günün altındaki saatlik kiralamalarda en az yirmi, bir ila altı günlük kiralamalarda günlük en az yüz elli, yedi ila yirmi dokuz günlük veya haftalık kiralamalarda günlük en az yüz kilometre olacak şekilde kilometre sınırları ve bu sınırlara göre farklı kira bedelleri belirlenebilir. Kilometre aşımı durumunda işletme tarafından üçüncü fıkrada belirtilen hususlara göre kiracıdan ek hizmet bedeli talep ve tahsil edilebilir.
(3) İşletme tarafından kiracıya, işletmenin kiralama faaliyetlerini yürüttüğü iş yerlerinden herhangi birinde veya kiralamanın yapıldığı iş yerinin bulunduğu il sınırları içinde kiracı tarafından belirlenen bir adreste taşıtı teslim alma ve iade etme imkânı sunulması durumunda, belgelendirilen mesafe, enerji tüketimi, yıpranma ve eskime, operasyon ve bakım maliyeti ile diğer maliyetlere göre kiracıdan ek hizmet bedeli talep ve tahsil edilebilir.
(4) Kiracının talebi üzerine ek sürücü bilgilerine kira sözleşmesinde yer verilmesi durumunda, ek sürücünün teşkil ettiği risk düzeyine göre kiracıdan ek hizmet bedeli talep ve tahsil edilebilir.
(5) Kiracı ve sözleşmeyle belirlenen ek sürücü, yalnızca kira bedelini ödemek suretiyle taşıtın kasko, işletme güvencesi ve zorunlu mali sorumluluk sigortasından yararlanır. Bunlardan yararlanılması başka bir şart veya bedele bağlanamaz.
(6) Kiracı tarafından talep edilmesi durumunda, hızlı geçiş sistemi işletme tarafından bedelsiz olarak kiracının kullanımına sunulur. Kira süresi içinde hızlı geçiş sisteminin kullanılması durumunda işletme tarafından kiracıdan geçiş ücreti talep ve tahsil edilebilir.
(7) Kira dönemine ilişkin geçiş ücreti ve enerji tamamlama gibi nedenlerle, bunların tutarı ile sözleşmede belirtilen ve işletme tarafından belgelendirilen ek maliyet tutarları dışında kiracıdan herhangi bir bedel talep ve tahsil edilemez.
(8) Bir saate kadar taşıt iadesi gecikmelerinde kiracıdan herhangi bir bedel talep ve tahsil edilemez.
(9) Bakanlık, işletme tarafından verilen hizmetler karşılığında alınan hizmet bedellerinin üst sınırlarını belirlemeye yetkilidir.
Depozito
MADDE 14- (1) İşletme tarafından taşıt sınıfına göre kiracıdan altı gün ve altındaki kiralamalarda en fazla üç günlük, yedi ila yirmi dokuz günlük veya haftalık kiralamalarda ise en fazla yedi günlük kira bedeli tutarında depozito alınabilir.
(2) Kiracının, kira sözleşmesinde onayının alınması ve tahsilattan önce bilgilendirilmesi koşuluyla;
a) Kira ve diğer hizmet bedellerinin ödenmemesi veya eksik ödenmesi durumunda, ödenmeyen kira ve diğer hizmet bedelleri,
b) Geç teslim süresine bağlı ilave kira ve diğer hizmet bedelleri ile kilometre aşım bedeli,
c) Taşıtın iadesinden sonra ortaya çıkan kira dönemine ait otoyol ve köprü geçiş ücretleri ve diğer kural ihlali bedelleri,
ç) Enerji tamamlama gideri,
d) Kiracının kusuru nedeniyle taşıtta meydana gelen ve kasko veya işletme güvencesi kapsamı dışında kalan hasar ve zararlar,
depozitodan karşılanır.
(3) Kiracıdan depozito olarak çek, senet, teminat mektubu, kefaletname veya benzeri borç doğurucu belge alınamaz.
(4) Bu Yönetmelikte özel olarak belirtilen durumlar hariç olmak üzere, depozitonun iadesine ilişkin iş ve işlemler, kira sözleşmesinin sona erdiği ve taşıtın iade edildiği tarihi izleyen yedi gün içinde yerine getirilir.
(5) Taşıt tesliminde kolayca tespit edilmesi mümkün olmayan arıza veya çizik ve göçük gibi hasarlar ile olağan kullanımdan kaynaklanan ve kabul edilebilir sınırlar içinde kalan aşınma ve yıpranmalar nedeniyle depozitodan kesinti yapılamaz ve kiracıdan herhangi bir bedel talep ve tahsil edilemez.
Kiralamaya konu taşıtlar
MADDE 15- (1) Bilgi Sistemine kaydedilmeyen ve yetki belgesi verilmesinde aranan nitelikleri haiz olmayan taşıtlar kiraya verilemez.
(2) 14/5/2020 tarihli ve 31127 sayılı Resmî Gazete’de yayımlanan Motorlu Araçlar ve Römorkları ile Bunlar İçin Tasarlanan Aksam, Sistem ve Ayrı Teknik Ünitelerin Genel Güvenliği ve Korunmasız Karayolu Kullanıcılarının ve Yolcuların Korunması ile İlgili Tip Onayı Yönetmeliği (AB/2019/2144) ve ilgili diğer mevzuat hükümleri kapsamında düzenlenen ilgili güvenlik standartlarına uygun olmayan taşıtlar kiraya verilemez.
(3) Periyodik bakımı zamanında yaptırılmayan taşıtlar, periyodik bakımları yapıldıktan sonra kiraya verilebilir.
Hasar ve arıza
MADDE 16- (1) Kira süresi içinde taşıtta meydana gelen hasar ve arızalar, kiracı tarafından gecikmeksizin işletmeye bildirilir. Sürüş ve taşıt güvenliğini veya kiracının can güvenliğini etkileyecek nitelikte olan hasar ve arızalarda, kiracının bildirimi üzerine taşıt, işletme tarafından zararın artmasını engellemeye yönelik tedbirler alınarak güvenli şekilde onarım noktasına ulaştırılır veya bunun için gerekli destek kiracıya sağlanır.
(2) Kiracıdan kaynaklanmadığı açıkça belli olan ve sürüş ve taşıt güvenliğini veya kiracının can güvenliğini etkileyecek nitelikte olan hasar ve arızalarda, kiracının bildirimi üzerine işletme tarafından mümkün olan en kısa sürede kiracıya eş değer bir ikame taşıt tahsis edilir. Bunun mümkün olmaması durumunda, hasar ve arızanın meydana geldiği gün dâhil olmak üzere, kalan kira süresine ilişkin kira ve diğer hizmet bedelleri ile depozitonun iadesine ilişkin iş ve işlemler, hasar veya arızanın meydana geldiği tarihi izleyen yedi gün içinde yerine getirilir.
(3) İşletme tarafından, hasar ve arıza durumlarında kiracının her an kolayca bildirimde bulunabilmesini sağlamak üzere, internet tabanlı en az bir iletişim yöntemi veya telefon aracılığıyla iletişim imkânı sunulur. Bu kapsamda, sürekli ve erişilebilir bir bildirim altyapısı oluşturulur.
(4) Kira süresi içinde taşıtta meydana gelen arızalarda, işletme tarafından ispatlanmadığı sürece arızanın kiracıdan kaynaklanmadığı kabul edilir.
(5) Kiracıdan hasar veya arıza bedeli talep edilebilmesi için meydana gelen hasarın ve maliyet tutarının yetkili ve bağımsız bir ekspertiz raporu ile belgelendirilmesi zorunludur. İşletmenin kendi personeli veya doğrudan ya da dolaylı olarak bağlantılı olduğu kişi ya da kuruluşlarca hazırlanan raporlar ispat aracı olarak kullanılamaz.
(6) Taşıt teslim belgesi ve taşıt iade belgesi düzenlenmeyen kiralamalar ile taşıt iade belgesinde belirtilmeyen hasar ve arızalar için kiracıdan herhangi bir bedel talep ve tahsil edilemez. Taşıt teslim belgesi kiracıya zamanında verilmeyen veya elektronik ortamda gönderilmeyen kiralamalarda, taşıt iadesinde veya sonrasında taşıtta kiracıdan kaynaklanan hasar ve arıza olduğu ileri sürülemez.
(7) Fiziki olarak karşı karşıya gelinmeden yapılan taşıt iadelerinde, sözleşmeye uygun şekilde taşıtın bırakılmasından sonra taşıtta meydana gelen hasar ve arızadan kiracı sorumlu tutulamaz.
(8) Kiracıdan kaynaklanmayan hasar veya arıza durumlarında; onarım masrafı, değer kaybı, onarım süresince oluşabilecek kira kaybı ve benzeri gerekçelerle kiracıdan herhangi bir bedel talep ve tahsil edilemez.
(9) İşletme ve kiracının anlaşmaya vardığı durumlar hariç olmak üzere, sigorta tahkim kararı veya ilam niteliğinde başka bir karar olmadan değer kaybı nedeniyle kiracıdan herhangi bir bedel talep ve tahsil edilemez.
(10) Kira süresi boyunca geçerli olmak üzere, kiracının veya ek sürücünün hasar kaynaklı mali sorumlulukları işletme tarafından güvence altına alınır. Bu yükümlülük kapsamında, aşağıda belirtilen zararlar dışında kiracı veya ek sürücüden onarım masrafı, değer kaybı, onarım süresince oluşabilecek kira kaybı ve benzeri gerekçeler ile herhangi bir bedel talep veya tahsil edilemez. İşletme, tedavi veya can güvenliği gibi mücbir sebep halleri hariç olmak üzere, kimlik tespitinin engellenmesi amacıyla kaza yerinin terk edilmesi veya resmi trafik kazası tespit tutanağı düzenlenmemesi durumlarında bu yükümlülüğe tabi değildir. İşletme, yükümlülüğünü kasko sigortası teminatıyla yerine getirebilir. Aşağıdaki zararlarda işletmenin hasar kaynaklı mali sorumlulukları güvence altına alma yükümlülüğü bulunmaz:
a) Alkollü veya uyuşturucu madde etkisinde taşıt kullanılması, kırmızı ışıkta geçilmesi, güvenlik şeridinin usulsüz kullanılması, ters şeritten gidilmesi, yarış veya hız denemesi yapılması ve herhangi bir zorunluluk olmaksızın karayollarında dönüş kuralları dışında bilerek ve isteyerek el freninin çekilmesi suretiyle veya başka yöntemlerle taşıtın ani olarak yönünün değiştirilmesi ya da kendi etrafında döndürülmesi gibi ciddi güvenlik riski oluşturan trafik kuralı ihlalleri sonucunda oluşan zararlar.
b) Kiracı veya ek sürücü tarafından ya da bunların sorumlu olduğu veya birlikte yaşadığı kişilerce kasten verilen zararlar.
c) Taşıtın, kiracının veya ek sürücünün kusuru nedeniyle yetkisiz kişilerce kullanılması sonucunda oluşan zararlar.
ç) Taşıtın yasa dışı faaliyetlerde kullanılması sonucunda oluşan zararlar.
İşletmenin diğer yükümlülükleri
MADDE 17- (1) Kiralanan taşıtın cinsine göre geçerli ve uygun sınıf sürücü belgesi ibraz etmeyen kişilere taşıt kiralanamaz.
(2) 12 nci maddenin ikinci fıkrası kapsamında; rezervasyonun kiracı tarafından iptal edilmesi durumunda kira ve diğer hizmet bedelleri ile depozitonun, alt segment bir taşıt teslim edilmesi durumunda ise farka ilişkin tüm bedellerin iadesine ilişkin iş ve işlemler, rezervasyonun iptal veya taşıtın teslim tarihini izleyen yedi gün içinde yerine getirilir.
(3) Kiralama hizmeti, işletmeden veya üçüncü kişilerden ek sigorta, kasko, hasar güvencesi gibi herhangi bir mal veya hizmet alma şartına bağlanamaz.
(4) Kira süresi içinde taşıtın periyodik bakımının gerekmesi durumunda, taşıt bakımı işletme tarafından yaptırılır ve bakım süresi, herhangi bir bedel talep edilmeksizin kira süresine eklenir.
(5) Trafik ve kiracı güvenliği ile mevsim şartlarının gerekli kılması halinde kış lastiği; kiracı tarafından taşıt tesliminden en az iki gün önce talep edilmesi halinde uygun nitelik, standart ve hijyen şartlarına sahip çocuk bağlama sistemi sağlanır.
(6) Kira sözleşmesinde açıkça belirtilen koşulların gerçekleşmesi nedeniyle kira sözleşmesinin işletme tarafından tek taraflı feshedilmesi durumunda, fesih kararı gecikmeksizin yazılı veya elektronik ortamda kiracıya bildirilir.
(7) Mesleki yeterlilik belgesine sahip olmayan kişiler motorlu kara taşıtı kiralama sorumlusu veya danışmanı olarak istihdam edilemez.
(8) Kiracının makul karar verme yeteneğini azaltan, ekonomik davranış biçimini önemli ölçüde bozan ve normal şartlarda taraf olmayacağı bir ticari ilişkinin tarafı olmasına sebep olan, haksız veya hukuka aykırı ticari uygulamalarda bulunulamaz.
Kiralık motorlu kara taşıtı ilanları
MADDE 18- (1) İlan platformları ile aracı platformlar aşağıdaki hususlara uymakla yükümlüdür:
a) İşletmenin üyeliğinin veya kaydının yapılmasından ve yenilenmesinden önce Bilgi Sistemi üzerinden yetki belgesi kontrolü yapmak ve yetki belgesine sahip olmayan işletmenin üyeliğine veya kaydına izin vermemek.
b) İşletmenin yetki belgesi numarasının ve yetki belgesindeki işletme adının, gerçek kişinin tam ad ve soyadı veya tam ad ve soyadının/soyadlarının baş harflerinin ve tüzel kişinin tescilli ünvanının ilanlarda gösterilmesini sağlamak.
c) İşletmenin ilana konu taşıta ilişkin ilan verme yetkisinin bulunduğunu, ilanı yayımlamadan önce Bilgi Sistemi üzerinden doğrulamak.
ç) İlanlara ilişkin talep ve şikâyetlerin internet tabanlı iletişim yöntemlerinden en az biri ve telefon aracılığıyla iletebilmesi için müşteri hizmetleriyle iletişim imkânı sunmak. Bu talep ve şikâyetlerin etkin şekilde yönetilerek sonuçlandırılmasını sağlamak.
d) Piyasa yapısını bozucu veya tüketiciyi yanıltıcı ilanları önlemeye yönelik tedbirleri almak.
(2) İşletmeler, elektronik ortamdaki ilanlarında aşağıdaki hususlara uymakla yükümlüdür:
a) Taşıtın markası, ticari adı, cinsi, tipi, model yılı ve enerji türüne, donanım, segment ve kilometre bilgilerine ve detaylı görsellerine yer vermek.
b) Yanıltıcı bilgi ve belgelere yer vermemek.
c) Taşıtın havalimanı, tren garı veya otobüs terminalinde teslim edileceğinin belirtildiği ancak işletmenin ilgili alanlarda merkez veya şubesinin bulunmadığı durumlarda, ilanın kolayca görünür bir yerinde bu hususu belirtmek.
Haksız ticari uygulamalar
MADDE 19- (1) İlan platformu ve aracı platform tarafından haksız ticari uygulamalarda bulunulamaz. Bu platformların, hizmet sunduğu işletmelerin ticari faaliyetlerini önemli ölçüde bozan, makul karar verme yeteneğini azaltan veya belirli bir kararı almaya zorlayarak normal şartlarda taraf olmayacağı bir ticari ilişkinin tarafı olmasına sebep olan uygulamalarının haksız olduğu kabul edilir.
(2) Aracı platformun aşağıdaki uygulamaları her durumda haksız ticari uygulama kabul edilir:
a) Kiracı tarafından iletilen ve kiralama işlemi için gerekli olan bilgilerin işletmeye zamanında ve eksiksiz olarak iletilmemesi.
b) İşletme tarafından sunulan mal ve hizmetlerin, kiralama sürecinde doğrudan veya dolaylı olarak aynı elektronik ortam üzerinden bir bedel karşılığında kiracıya sunulması.
c) İşletme tarafından sunulmayan mal ve hizmetlerin, işletme tarafından sunuluyormuş gibi veya bu yönde izlenim oluşturacak şekilde sunulması.
ç) İşletme ve kiracıdan elde edilen verilerin, aracılık hizmetlerinin sunulması ve geliştirilmesi hariç olmak üzere;
1) İşletmelerle rekabet edilirken kullanılması.
2) İşletme ve kiracıdan yazılı olarak veya elektronik ortamda önceden onay alınmaksızın pazarlama, reklam, iletişim, promosyon ve benzeri faaliyetlerde kullanılması.
d) Kiralama işlemi nedeniyle işletmeye yapılması gereken ödemenin, en geç kira ve diğer hizmet bedellerinin aracı platformun tasarrufuna girdiği ve taşıtın kiracıya teslim edildiği tarihten itibaren beş iş günü içinde eksiksiz olarak yapılmaması. Bu hüküm, kiracının işletmeye yapılacak ödemeye itiraz etmesi durumunda uygulanmaz.
e) İşletmenin kampanyalı mal veya hizmet sunumuna zorlanması.
f) İşletmeyle olan ticari ilişkinin koşullarının, yazılı şekilde veya elektronik ortamda yapılan aracılık sözleşmesiyle belirlenmemesi ya da bu sözleşmenin açık, anlaşılır ve işletme tarafından kolay erişilebilir olmasının sağlanmaması.
g) İşletmenin aleyhine olacak şekilde aracılık sözleşmesi hükümlerinde geçmişe yönelik değişiklik yapılması.
ğ) Herhangi bir hizmet verilmediği veya verilen hizmetin türü ve hizmet bedelinin tutar ya da oranı aracılık sözleşmesinde belirtilmediği hâlde işletmeden bedel alınması.
h) Aracılık sözleşmesinde herhangi bir nesnel ölçüte yer verilmediği hâlde ya da kamu kurumlarına veya adli mercilere başvurulduğu gerekçesiyle işletmenin sıralama ya da tavsiye sisteminde geriye düşürülmesi, işletmeye sunulan hizmetin kısıtlanması, askıya alınması veya sonlandırılması gibi yaptırımlar uygulanması.
ı) İşletmenin ticari ilişkilerinin, alternatif kanallardan mal veya hizmet sunumunun ya da reklam faaliyetlerinin kısıtlanması.
i) İşletmenin herhangi bir kişiden mal veya hizmet teminine zorlanması.
j) Kiralama işleminin sözleşme hükümlerine uygun olarak kiracı tarafından iptal edilmesi durumunda işletmeden hizmet bedeli talep ve tahsil edilmesi.
k) Bu fıkrada belirtilen uygulamalara imkân sağlayan hükümlere aracılık sözleşmesinde yer verilmesi.
DÖRDÜNCÜ BÖLÜM
Çeşitli ve Son Hükümler
Bilgi Sistemi ve entegrasyon
MADDE 20- (1) Motorlu kara taşıtı kiralama faaliyetleri ile kiralamaya konu taşıtların takip ve kontrolü amacıyla Bakanlık tarafından Bilgi Sistemi oluşturulur.
(2) Yetki belgesine sahip işletmelerin güncel listesine Bilgi Sistemi üzerinden erişilir.
(3) Bakanlıkça gerekli görülen bilgi ve belgeler, belirlenen usul ve esaslara uygun şekilde ilgili kurum ve kuruluşlar ile diğer gerçek ve tüzel kişiler tarafından Bilgi Sistemine aktarılır.
(4) Yetki belgesi verilmesinden sonra;
a) Satın alınan veya kiralanmak suretiyle temin edilen taşıtlar, kiralamaya konu edilmeden önce işletme tarafından Bilgi Sistemine kaydedilir.
b) İşletmenin tasarrufundan çıkan taşıtların kaydı işletme tarafından Bilgi Sisteminden silinir.
(5) Bilgi Sistemi, ilgili kamu kurum ve kuruluşlarının erişimine açılabilir ve ihtiyaç duyulan diğer bilgi sistemlerine entegre edilebilir.
Müşterek ilke ve kurallar
MADDE 21- (1) İşletmeler, aracı platformlar ve ilan platformları aşağıdaki hususlara uymakla yükümlüdür:
a) Aldatıcı veya dürüstlük kuralına aykırı davranışlar ile haksız veya hukuka aykırı ticari uygulamalarda bulunmamak. Kiracının kiralama tercihlerini etkileyecek nitelikteki bilgileri kiracıdan gizlememek ve kiracıyı, yasa dışı veya etik olmayan uygulamalara yönlendirmemek.
b) Motorlu kara taşıtı kiralama faaliyetlerinin geliştirilmesi, piyasa aksaklıklarının giderilmesi veya ortaya çıkmasının önlenmesi ve tüketicinin korunması gibi amaçlarla Bakanlıkça alınan tedbirlere ve verilen talimatlara uymak.
c) Kira sözleşmeleri ile kiralamaya ilişkin diğer belge ve formları, işlemin veya kira sözleşmesinin yapıldığı tarihten itibaren beş yıl süreyle fiziki olarak veya elektronik ortamda doğru ve eksiksiz şekilde saklamak ve her an incelemeye hazır bulundurmak. Bakanlıkça talep edilen bilgi ve belgeleri talebe uygun şekilde Bakanlığa sunmak.
Denetim ve idari yaptırım hükümleri
MADDE 22- (1) Bakanlık, motorlu kara taşıtı kiralama faaliyetlerinin takip ve kontrolü, kayıt dışı faaliyetlerin önlenmesi, hizmet kalitesinin artırılması ve tüketicinin korunması amaçları doğrultusunda her türlü tedbiri almaya ve bu Yönetmeliğin uygulanmasına yönelik denetim yapmaya yetkilidir. Bakanlık denetim yetkisini il müdürlükleri aracılığıyla da kullanabilir.
(2) Yetkili idareler, Bakanlığın talebi üzerine, bu Yönetmelik kapsamında ön inceleme mahiyetinde denetim yapmakla görevlidir. Bu kapsamda yapılan denetimin sonuçları, denetimin sonuçlandığı tarihten itibaren on beş gün içinde il müdürlüğüne bildirilir.
(3) Bu Yönetmelik hükümlerine aykırı hareket edenler hakkında 6563 sayılı Kanunun 12 nci maddesi ve 6585 sayılı Kanunun 18 inci maddesinde öngörülen idari para cezaları Bakanlıkça uygulanır. Bakanlık, 6585 sayılı Kanunun 18 inci maddesinde öngörülen idari para cezası uygulama yetkisini il müdürlüklerine devredebilir.
Geçiş hükümleri
GEÇİCİ MADDE 1- (1) Bu Yönetmeliğin yürürlüğe girdiği tarih itibarıyla motorlu kara taşıtı kiralama faaliyetinde bulunan işletmelerin, faaliyetlerine devam edebilmeleri için 1/7/2027 tarihine kadar yetki belgesi almaları gerekir.
(2) Bu Yönetmeliğin yayımı tarihi itibarıyla motorlu kara taşıtı kiralama faaliyetine ilişkin vergi veya meslek odası kaydı bulunan ya da motorlu kara taşıtı kiralama faaliyetinde bulunduğunu belgeleyen ve yetki belgesi başvurusunun yapıldığı tarihe kadar faaliyetine kesintisiz devam eden;
a) Gerçek kişi işletmeleri adına o tarihteki işletme sahibi,
b) Tüzel kişi işletmeleri ve şubeler adına o tarihte motorlu kara taşıtı kiralama faaliyetlerini yürüten yetkili temsilcilerden biri,
tarafından yapılan yetki belgesi başvurularında, 6 ncı maddenin birinci fıkrasının (d) bendinin (2), (3) ve (4) numaralı alt bentlerinde belirtilen şartlar aranmaz.
(3) 6 ncı maddenin birinci fıkrasının (e) bendinin (2) ve (3) numaralı alt bentleri ile 15 inci maddenin ikinci fıkrası, bu Yönetmeliğin yürürlüğe girdiği tarih itibarıyla motorlu kara taşıtı kiralama faaliyetine ilişkin vergi veya meslek odası kaydı bulunan ya da motorlu kara taşıtı kiralama faaliyetinde bulunduğunu belgeleyen ve yetki belgesi başvurusunun yapıldığı tarihe kadar faaliyetine kesintisiz devam eden işletmeler hakkında 1/1/2028 tarihine kadar uygulanmaz.
(4) 18 inci maddenin birinci fıkrasında aracı platform ile ilan platformları için öngörülen yükümlülükler, 1/1/2028 tarihine kadar uygulanmaz. Bu Yönetmeliğin yürürlüğe girdiği tarihten önce ilan platformlarına veya aracı platformlara üye olan ya da kayıt yaptıran işletmelerin bu tarihe kadar yetki belgesi almamaları durumunda üyeliklerine son verilir ya da kayıtları silinir.
(5) Bu Yönetmeliğin yürürlüğe girdiği tarihten önce ilan platformları veya aracı platformlar ile işletmeler arasında kurulan sözleşmeler, 1/7/2027 tarihine kadar bu Yönetmelik hükümlerine uygun hale getirilir.
(6) Bakanlık bu maddede belirtilen süreleri bir yıla kadar uzatmaya yetkilidir.
Yürürlük
MADDE 23- (1) Bu Yönetmelik 1/1/2027 tarihinde yürürlüğe girer.
Yürütme
MADDE 24- (1) Bu Yönetmelik hükümlerini Ticaret Bakanı yürütür.
Filo Araç, Dağıtım Yönetimi, filo Eğitimi, perakende, lojistik, filo, araç, sevkiyat, lojistik, Filo eğitimi, filo yöneticisi, araç takip birimi, kiralama şirketi, filo kiralama, sözleşme, trafik, hukuk, kaza, risk, hasar, hasar kaydı, ehliyet, araç yenileme, yol, güvenlik, mevzuat, servis, servis aracı, personel, minibüs, van, kamyon, TIR, binek, otomobil, K belgesi, taşıt kartı, fenni muayene, muayene, egzoz muayene, Filo yönetimi, eğitim, ulaştırma, lojistik, araç, dağıtım, operasyon, kasko, sigorta, lastik, bakım, sürücü, şöför, bakım, idari satın alma, idari işler, satın alma, SRC

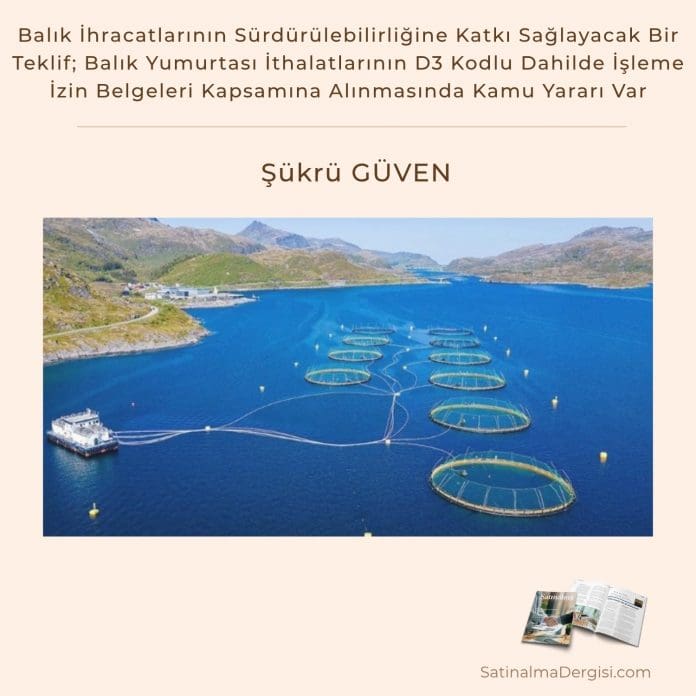
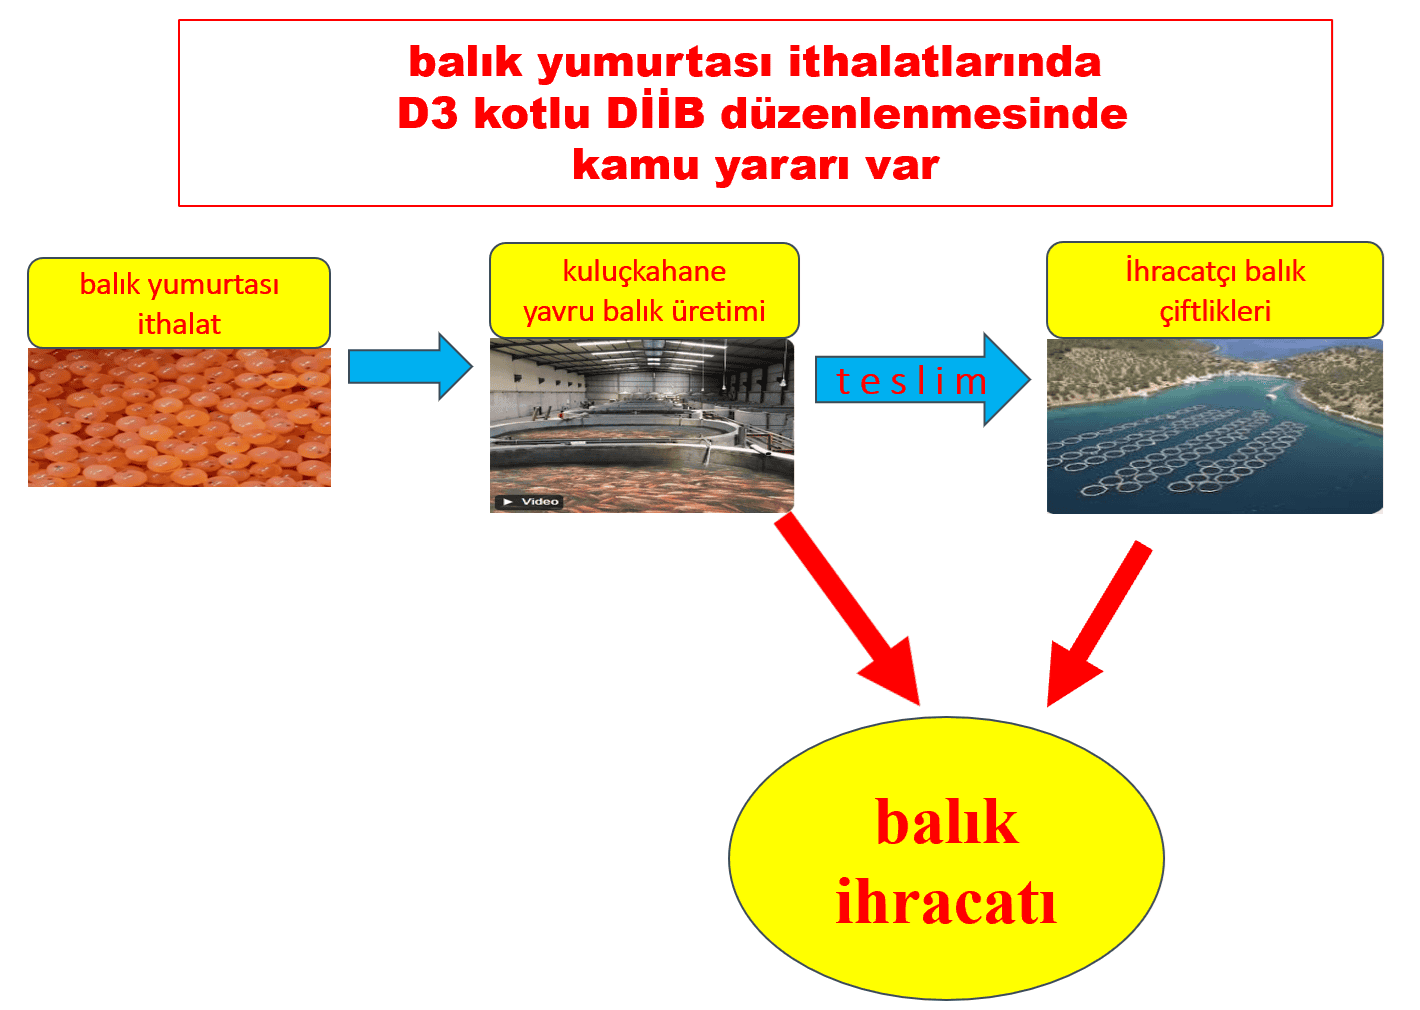
 Gökhan AKTAŞ
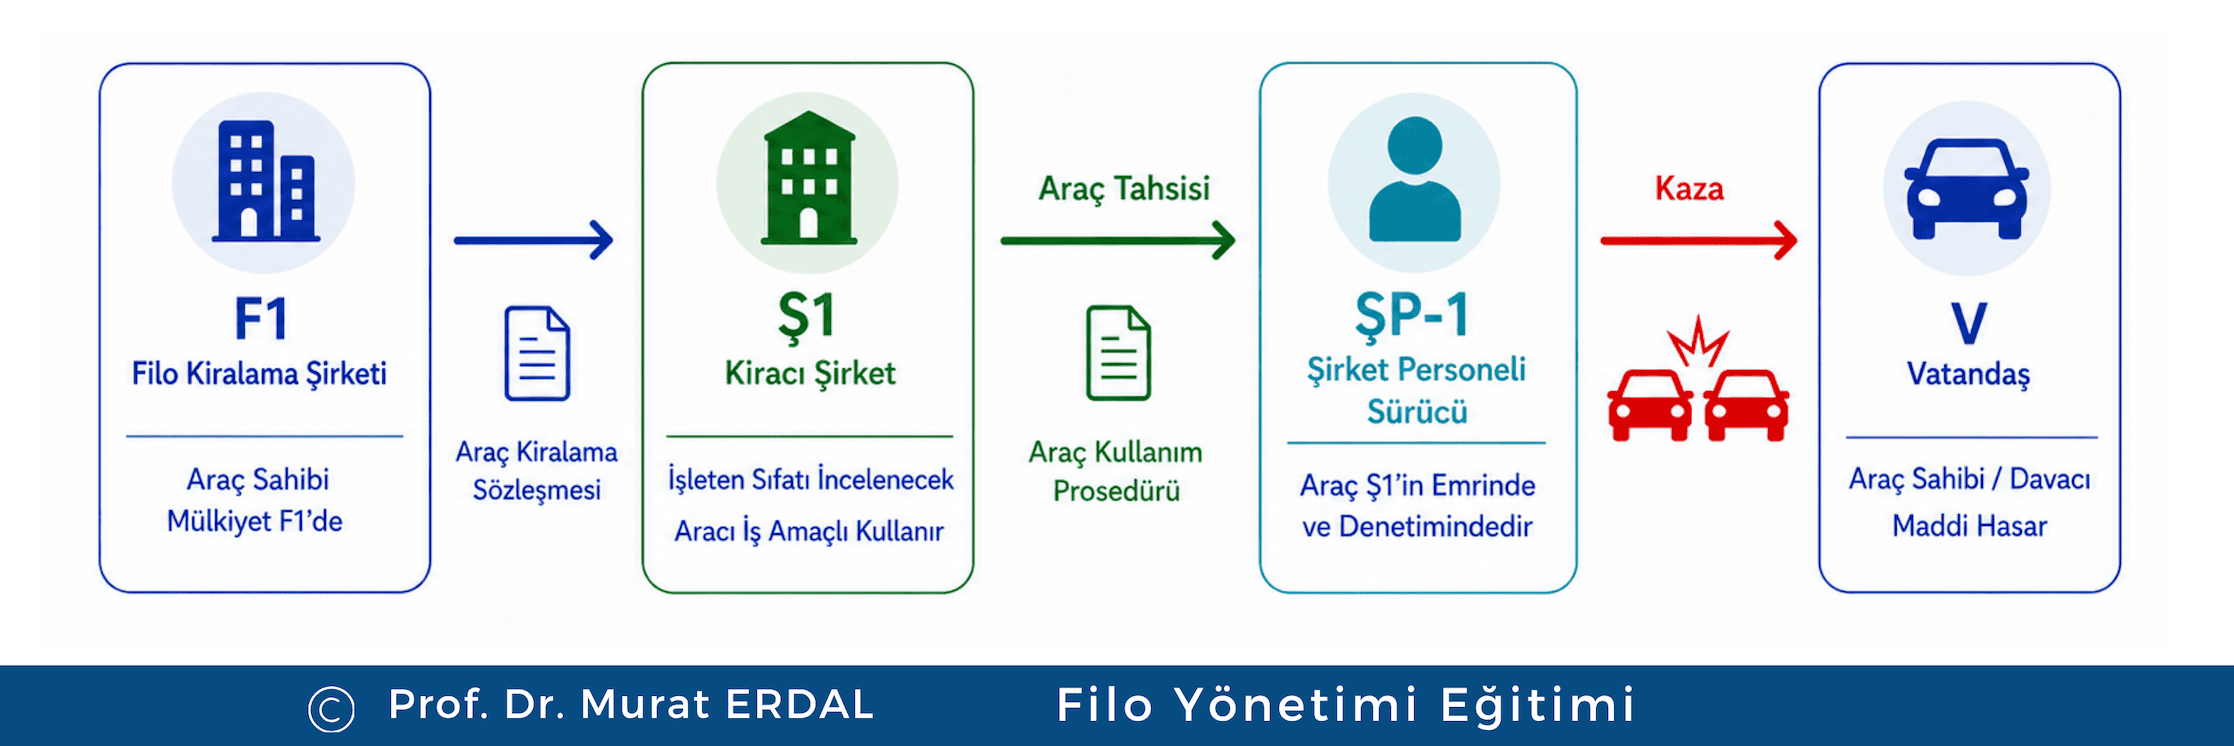
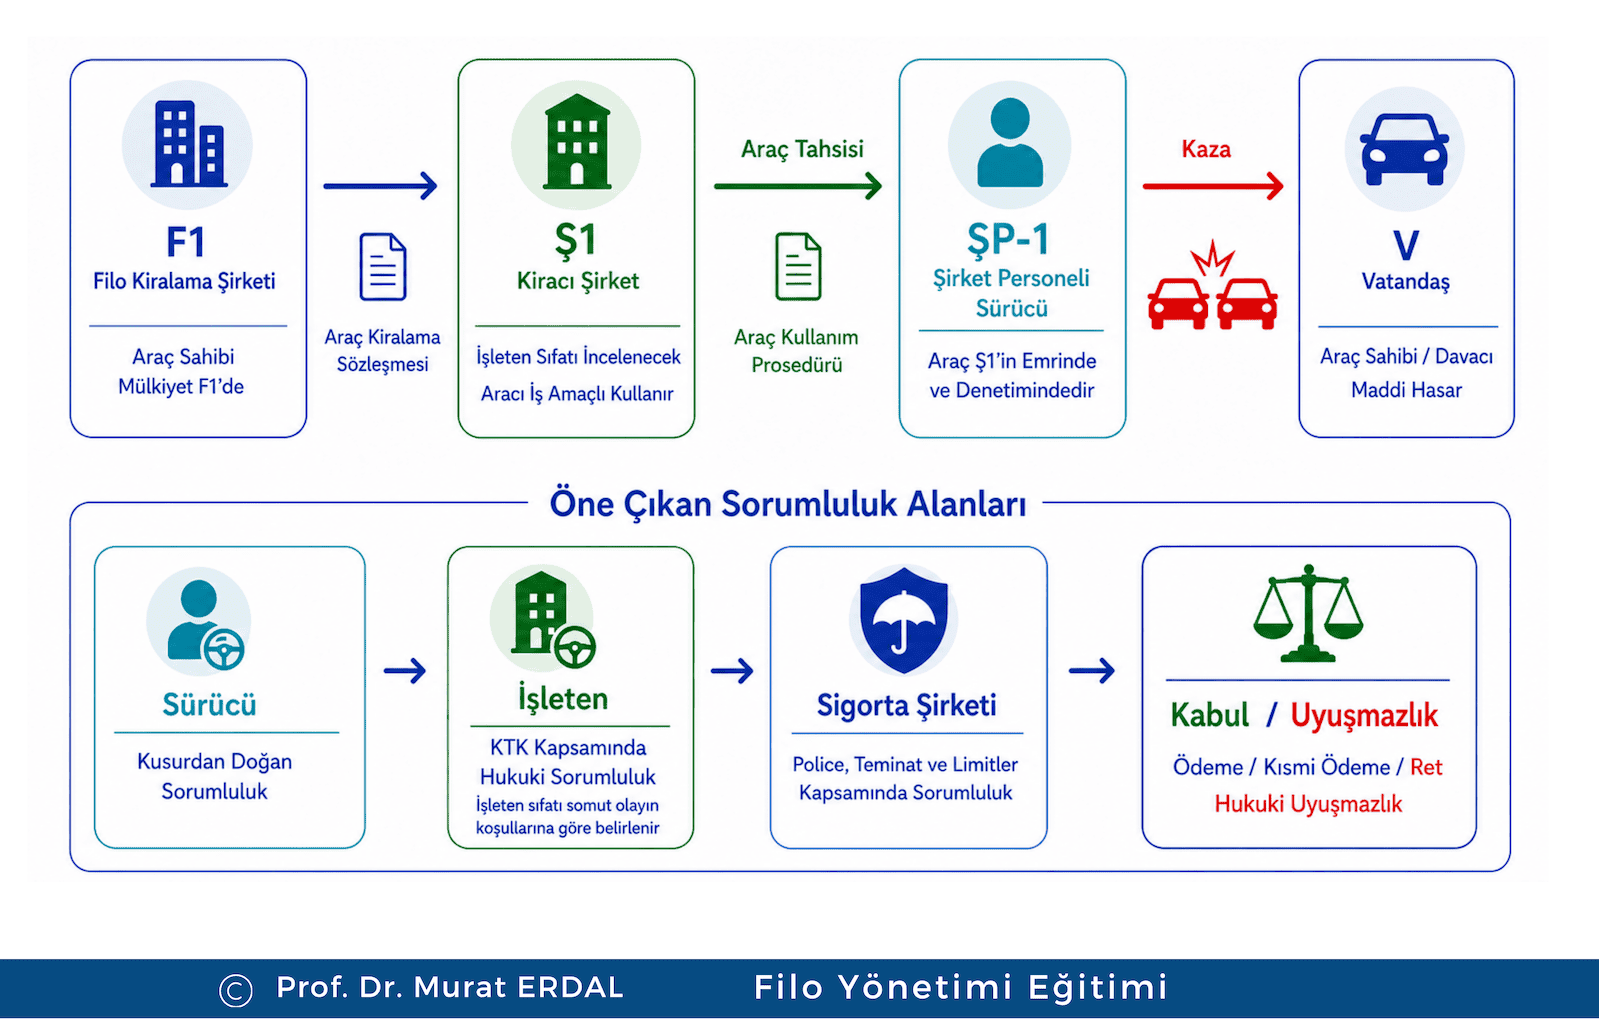
 Kerim ÇOBAN