Swatch: Marka İş Birlikleri ve Yeni Tasarım Dili

Swatch Marka İş Birlikleri Ve Yeni Tasarım Dili

Swatch: Marka İş Birlikleri ve Yeni Tasarım Dili

Selin ERDAL

            Lüks saatçilik uzun yıllar boyunca belirli bir mesafe duygusu üzerine kuruldu. Yüksek fiyat, sınırlı üretim, ustalık, geçmişten bugüne taşınan zanaat ve markanın yarattığı prestij bir saatin değerini oluşturan temel unsurlar arasında yer aldı. Ancak son yıllarda bu dünyanın sınırları yeniden çiziliyor. Swatch’ın Omega, Blancpain ve son olarak Audemars Piguet ile gerçekleştirdiği iş birlikleri, saat sektörünün yanı sıra lüks tüketimin nasıl yeniden yorumlandığına dair de önemli ipuçları veriyor.

Bu iş birliklerinin başarısını yalnızca “lüks bir markanın daha uygun fiyatlı versiyonu” olarak okumak eksik kalır. Burada asıl dikkat çekici olan; bir markanın sahip olduğu tasarım dilinin, kültürel mirasın ve marka hikayesinin farklı bir ürün kategorisinde daha geniş bir kitle ile buluşturulması. Üstelik bu süreçte ürünün mekanizması, malzemesi ve üretim teknolojisi değişirken tasarımın taşıdığı sembolik değer tüketiciyle birlikte yaşamaya devam ediyor.

            Omega × Swatch iş birliğiyle 2022’de ortaya çıkan Bioceramic MoonSwatch bunun en güçlü örneklerinden biri oldu. Omega’nın Speedmaster Moonwatch modeliyle özdeşleşen tasarım kodları, Swatch’ın daha ulaşılabilir ürün yapısıyla bir araya geldi. Böylece tüketici yalnızca bileğine yeni bir saat takmadı; uzay araştırmaları, Ay yolculuğu, hassasiyet ve keşif gibi Omega’nın marka dünyasına da erişti. Omega’nın geleneksel müşterisinin satın aldığı “başarı ve macera” anlatısı, bu kez çok daha geniş bir tüketici kitlesinin deneyimine açıldı.
Buradaki stratejik ayrıntı önemli: MoonSwatch, bir Omega Speedmaster’ın teknik karşılığı değil. Mekanizma, malzeme ve üretim yaklaşımı farklı. Zaten ürünün erişilebilir fiyat seviyesinde konumlanabilmesini sağlayan temel unsurlardan biri de bu. Dolayısıyla tüketiciye sunulan şey birebir aynı ürün değil, aynı evrenden gelen farklı bir deneyim. Bu ayrım, lüks pazarlamasının bugün geldiği noktayı anlamak açısından oldukça değerli. Çünkü tüketici her zaman ürünün fiziksel özelliklerini satın almıyor. Bazen bir hikayeye, tasarım diline, kültürel referansa ve markanın temsil ettiği yaşam biçimine sahip olmak istiyor.

            Blancpain × Swatch iş birliğinde ise başka bir lüks kodu devreye giriyor.
2023’te tanıtılan Bioceramic Scuba Fifty Fathoms, Blancpain’in Fifty Fathoms mirasından ilham alan bir koleksiyonu Swatch dünyasına taşıdı. Blancpain’in müşteri profili, Omega’ya kıyasla daha fazla saat bilgisine, mekanizmaya, zanaatkarlığa ve tarihsel mirasa önem veren bir tüketiciye işaret ediyor. Bu nedenle burada aktarılan değer yalnızca “lüks saat sahibi olma” arzusu olarak görülmemelidir. Saatçilik kültürünün daha az görünür, daha uzmanlık gerektiren taraflarına duyulan meraka yöneliktir.

            Bir bakıma Swatch, farklı lüks markaların farklı tüketici arzularını kendi ürün dili içerisinde yeniden yorumluyor diyebiliriz. Omega’da keşif ve başarı, Blancpain’de teknik miras ve zanaat, Audemars Piguet’de ise tasarım, statü ve görünürlük ön plana çıkıyor.

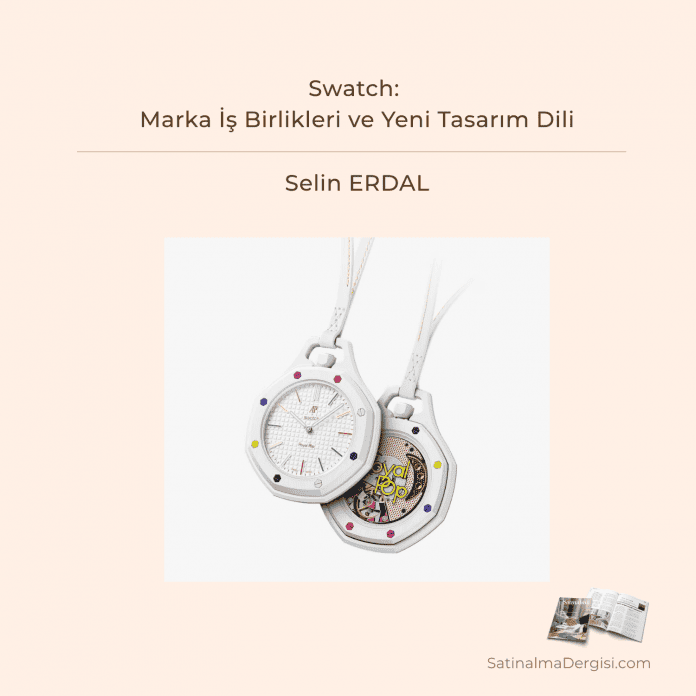
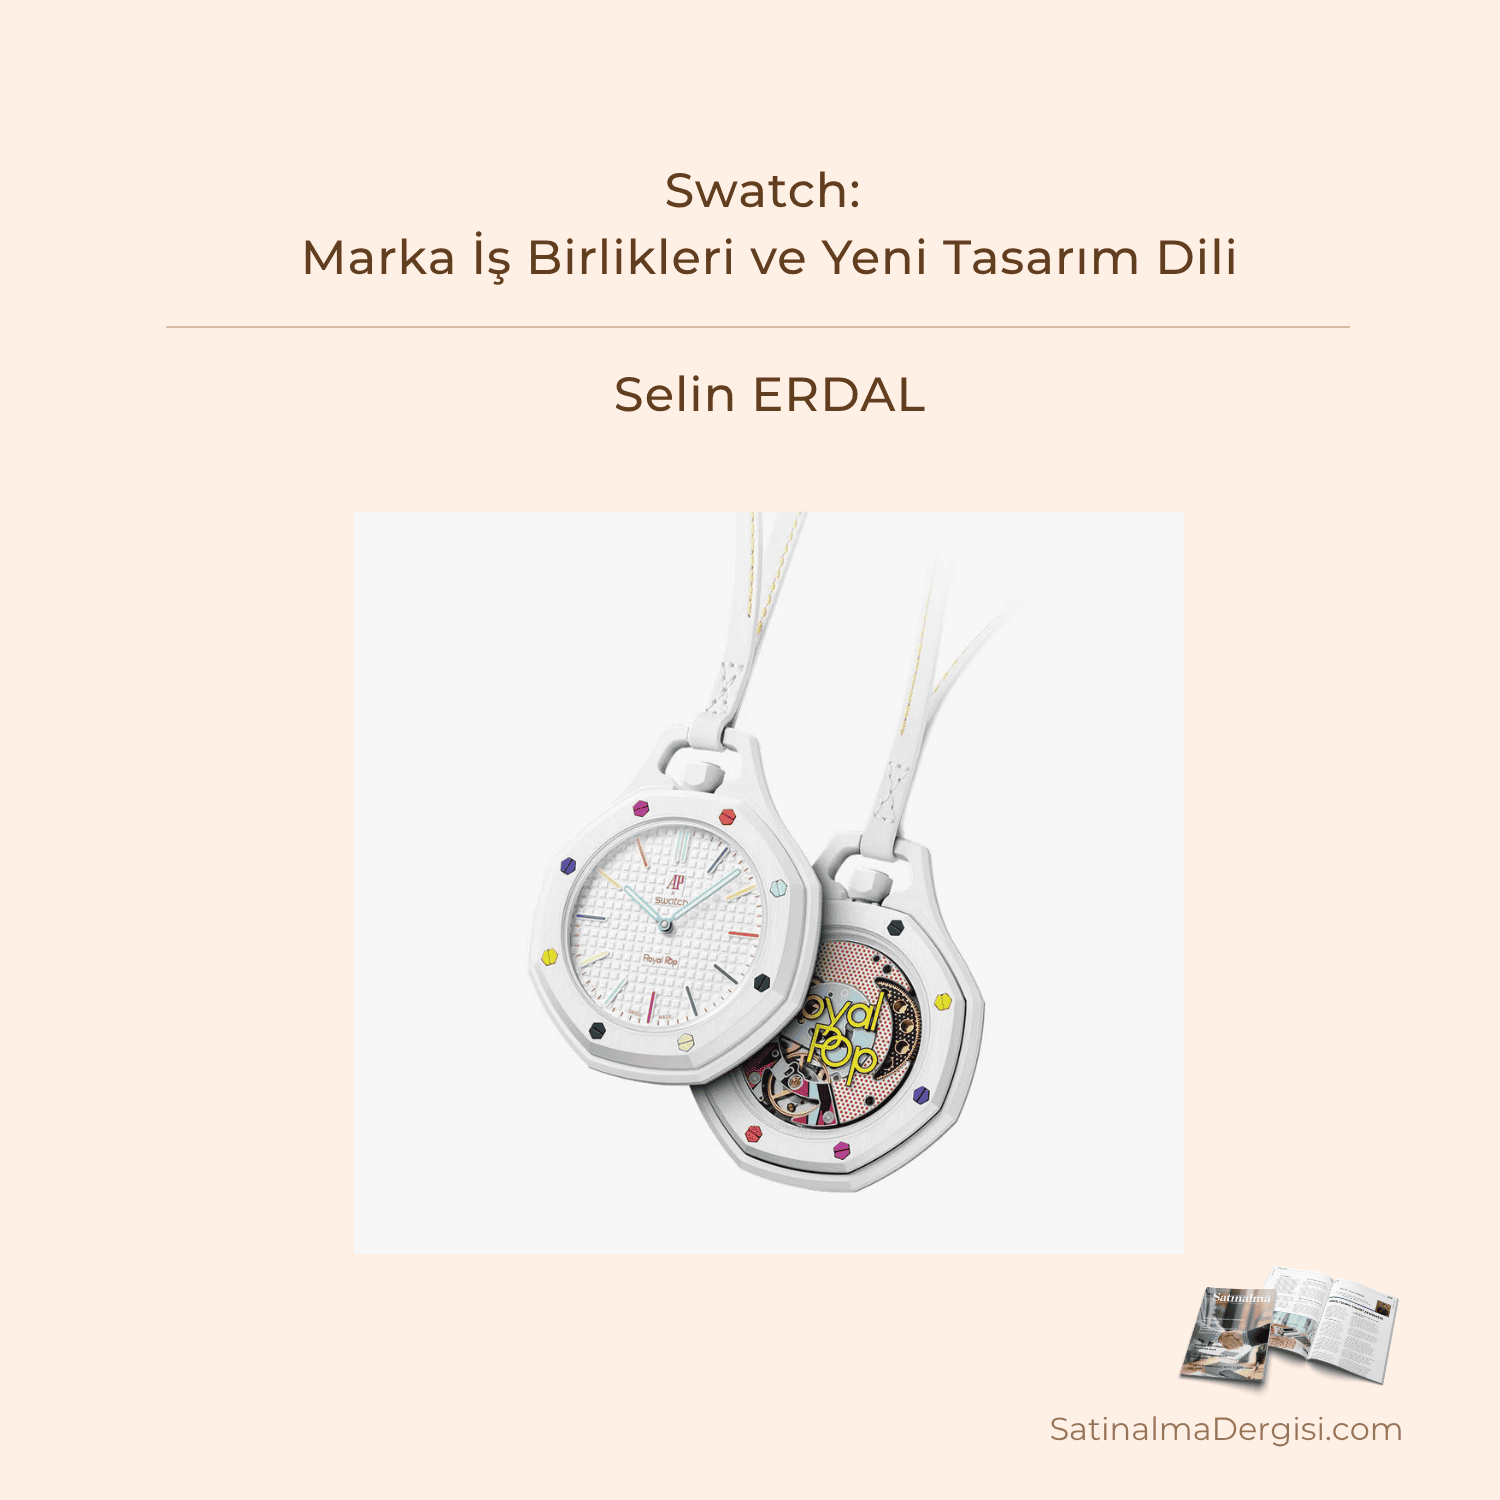
            2026’da gelen Audemars Piguet × Swatch Royal Pop ise bu hikayeyi adeta başka bir noktaya taşıyor. Royal Oak’ın güçlü tasarım kimliği ile Swatch’ın 1980’lerden gelen POP kültürü bir araya geldiğinde yalnızca yeni bir saat koleksiyonu görmüyoruz; saatin moda ile buluştuğunu fark ediyoruz. Moda açısından bakıldığında Royal Pop’un en ilginç tarafı tam da burada başlıyor…

Saatin Moda Kodlarıyla Buluşması

            Saat; uzun süre erkek giyiminde statü, kadın giyiminde ise tamamlayıcı aksesuar olarak konumlandı. Bugün ise özellikle genç tüketici açısından saatin anlamı değişiyor. Renk, kombinlenebilirlik, koleksiyon yapma isteği, sosyal medyada görünürlük ve trend döngüleri ürünün fonksiyonunun önüne geçebiliyor. Bu dönüşüm, moda endüstrisinin uzun süredir kullandığı bir mekanizmaya oldukça benziyor: Bir ürün yalnızca işleviyle değil, temsil ettiği estetik dünya ile tüketiliyor.

Bir çantanın yalnızca eşya taşımaya, bir ayakkabının yalnızca yürümeye hizmet etmediği gibi saat de yalnızca zamanı göstermekten uzaklaşıyor. Tasarımın kendisi bir iletişim aracına dönüşüyor. Bu nedenle Royal Pop gibi bir iş birliğini saat sektörünün sınırları içerisinde değerlendirmek yerine aksesuar ve moda pazarlamasının genişleyen alanı içerisinde okumak daha anlamlı. Burada sanat ve tasarım dünyasıyla da güçlü bir paralellik kurulabilir. Bir sanat eserinin değerini yalnızca tuvalin, pigmentin veya kullanılan malzemenin maliyeti üzerinden açıklayamayız. Eserin arkasındaki sanatçı, tarihsel bağlam, estetik dil, kültürel etkisi ve yarattığı sembolik anlam birlikte bir değer alanı oluşturur. Lüks markalar da benzer biçimde fiziksel ürünün ötesinde bir sembolik değer üretir.

            Swatch iş birliklerinin dikkat çekici tarafı, bu sembolik değeri farklı bir fiyat ve ürün mimarisi içerisinde yeniden dolaşıma sokabilmesi. Tüketici, Audemars Piguet’nin yüksek saatçilik dünyasına ait bir Royal Oak’a sahip olmadan onun tasarım kodlarıyla ilişki kurabiliyor. Omega’nın Ay yolculuğunun parçası olmadan MoonSwatch üzerinden bu hikayeye temas edebiliyor. Blancpain’in zanaatkarlık ve dalış mirasını deneyimlemek için yüksek saatçilik seviyesinde bir koleksiyona yatırım yapması gerekmiyor.
Tam burada ortaya çıkan önemli bir pazarlama sorusu: Lüksün değeri erişilebilir hale geldiğinde, lüks olma özelliğini nasıl koruyabilir?

            Swatch’ın stratejisinde kıtlık ve arzu yönetimi bu sorunun cevapları arasında. Özellikle ilk dönemlerde ürünlere yönelik yüksek talep ve sınırlı erişim, koleksiyonları yalnızca satın alınacak ürünler olmaktan çıkarıp konuşulan, takip edilen ve aranan nesnelere dönüştürdü. Erişilebilir fiyat tek başına yeterli değildi, ürünün arzu edilmesi gerekiyordu. Bu da moda sektörünün çok iyi bildiği bir dinamiği hatırlatıyor. Trend ürünlerin değeri çoğu zaman ne kadar görünür olduğundan, kimlerin kullandığından ve ne kadar süre boyunca ulaşılabilir olduğundan etkileniyor. Bir ürünün mağazada bulunması ile ona ulaşmak için beklemek arasında tüketici psikolojisi açısından önemli bir fark var.
Swatch’ın buradaki stratejisi: Lüks markaların yıllar içerisinde oluşturduğu kültürel sermayeyi, daha geniş kitlelerin dahil olabileceği yeni ürünler aracılığıyla yeniden yorumlanabilir hale getirmek.

            Türkiye açısından da asıl soru burada başlıyor.

Türk markaları güçlü tasarım miraslarını, üretim kabiliyetlerini ve sahip oldukları kültürel değerleri farklı sektörlerdeki markalarla bir araya getirerek kendi iş birliği modellerini nasıl geliştirebilir?

Bir Türk markası, kendi kategorisinin dışındaki bir markanın müşterisine ulaşırken hangi kültürel kodu kullanabilir?

Daha da önemlisi, Türkiye’den çıkan bir iş birliği yalnızca ticari bir ürün yaratmakla kalmayıp yeni bir estetik ve kültürel referans oluşturabilir mi?

            Moda, mücevher, mobilya, otomotiv, teknoloji, gastronomi ve sanat gibi alanlarda markalar giderek kendi kategorilerinin dışına çıkarak birbirlerinin kültürel gücünden faydalanıyor. Bir moda markasının sanatçıyla, mücevher markasının tasarımcıyla, teknoloji şirketinin moda markasıyla veya mobilya markasının mimarla gerçekleştireceği doğru bir iş birliği, iki ürünün basitçe yan yana gelmesinden çok daha fazlasını yaratabilir. Ortaya yeni bir tüketici kitlesi, yeni bir estetik dil ve yeni bir marka hikayesi çıkabilir.

Ve eminim ki geleceğin en güçlü marka iş birlikleri, aynı dili konuşan iki markanın buluşmasından ziyade farklı kültürel kodların yan yana gelerek yeni bir estetik yaratmasından doğacak.
Swatch Marka İş Birlikleri Ve Yeni Tasarım Dili

Anahtar Sözcükler:

Swatch, Omega, Blancpain, Audemars Piguet, lüks, tasarım, marka iş birlikleri, saat, moda, kültürel değer, tasarım, tasarım dili, moda, MoonSwatch, Royal Oak, lüks marka, estetik, aksesuar, trend
 

Kurumsal Satış Yönetimi Eğitimi

Kurumsal Satış Eğitimi Murat Erdal
PDF - Kurumsal Satış Eğitimi içeriğini bilgisayarınıza indirmek için tıklayınız.

Kurumsal Satış Yönetimi Eğitimi

  • Büyük müşteriler nasıl kazanılır?
  • Nasıl elde tutulur?

PDF Klasör – Eğitim içeriğini indirmek için tıklayınız.

“Müşterilerle Temasta Olan Herkes Satıştadır.”

Eğitimin Amacı:

Kurumsal Satış Eğitimi Murat Erdal
PDF – Kurumsal Satış Eğitimi içeriğini bilgisayarınıza indirmek için tıklayınız.

Bu eğitimin amacı; satış ekiplerinin müşteriyi daha iyi tanımasını, doğru fırsatlara odaklanmasını, güvene dayalı ilişkiler geliştirmesini ve müşteri ilişkilerini uzun dönemli satış başarısına dönüştürmesini sağlamaktır.

Program; yeni müşteri kazanmadan kilit müşteri yönetimine, değer teklifinden müzakereye, satış analitiğinden sözleşme risklerine kadar kurumsal satışın temel karar alanlarını gerçek vakalar ve pratik çalışmalarla ele almaktadır.

Eğitmen: Prof. Dr. Murat ERDAL
İstanbul Üniversitesi- merdal@istanbul.edu.tr
Hedef Pazarlar

Sanayi ve hizmet şirketleri, bankacılık ve finans, teknoloji ve yazılım, sağlık ve hastane pazarı, otelcilik ve konaklama sektörü, kamu kurumları ve kuruluşları…

Katılımcı Profili

Kurumsal satış ekipleri, kilit müşteri yöneticileri, müşteri ilişkileri yöneticileri, satış mühendisleri, bölge satış yöneticileri ve saha satış sorumluları.


Eğitim Süresi: 2 Gün

  1. Kurumsal Satış Dünyasını Anlamak
  • Kurumsal pazarda satışın değişen yapısı ve müşteri beklentileri
  • Dijital çağda değişen alıcı davranışları ve bilgiye erişim
  • Güçlü ve bilgili alıcılar karşısında satış ekiplerinin değişen rolü
  • Uzun satış döngüleri ve çok taraflı karar süreçleri
  • Kurumsal müşteride güven, ilişki ve süreklilik

Pratik Çalışma 01 | Satışlar Düşüyor. Sorun Pazarda mı, Bizde mi?

  1. Satış Ekibi ve Organizasyon Yönetimi
  • Satış departmanının organizasyonu, hedefleri ve rol dağılımı
  • Doğru satış ekibini kurmak, yeni yetenekleri belirlemek ve kadro planlamak
  • Bölge, sektör ve müşteri bazlı satış organizasyonları
  • Satışçı profilleri: profesyonel–amatör, avcı–çiftçi satışçı
  • Satış mühendisi, teknik satış ve uzmanlık rollerinin yönetimi

Pratik Çalışma 02 | Satış Ekibimizin Performansını Nasıl Artırırız?

  1. Satış Stratejisi ve Hedef Pazar
  • Şirket hedefleri ile satış stratejisinin uyumlandırılması
  • Yıllık satış planı, hedefler ve önceliklerin belirlenmesi
  • Firmographics: Kurumsal Pazarda Bölümlendirme
  • Pazar, sektör, bölge ve müşteri potansiyelinin değerlendirilmesi
  • Satış kaynaklarının doğru müşteri ve fırsatlara yönlendirilmesi

Pratik Çalışma 03 | Büyük Bir İşi Kazanmak İçin İyi Ürün ve İyi Fiyat Yeterli mi?

Pratik Çalışma 04 | Satış Hedefini Tutturmak İçin Satış Kanalını Baypas Eder misiniz?

  1. Yeni Müşteri Kazanma
  • Hedef müşteri profilinin ve öncelikli müşteri listesinin oluşturulması
  • Lead Generation (Potansiyel Müşteri Yaratma) ve yeni satış fırsatları
  • Buyer Persona (Alıcı Profili) oluşturma ve hedef müşteride doğru kişileri tanıma
  • Müşteri ve sektör araştırması, ilk temas ve görüşme hazırlığı
  • Karar vericilere ulaşmak, referans ve ilişki ağlarından yararlanmak

Pratik Çalışma 05 | Müşterinin Kapısı Kapalıysa Satışçı Başka Bir Yol Aramalı mı?

Pratik Çalışma 06 | Yeni Bir Büyük Müşteriyi Kazanmak İçin Nereden Başlamalıyız?

  1. Kurumsal Müşterinin Satınalma Sürecini Anlamak
  • Kurumsal müşterinin satınalma ve karar alma yapısı
  • Kullanıcı, teknik ekip, satınalma, finans ve üst yönetimin farklı beklentileri
  • Karar vericiler, etkileyiciler ve süreci yönlendiren kişiler
  • Müşterinin görünen talebinin arkasındaki gerçek ihtiyacı keşfetmek
  • Büyük müşterilerde karar ve ilişki haritasının oluşturulması

Pratik Çalışma 07 | Kurumsal Müşteride Gerçekte Kim Karar Veriyor?

Pratik Çalışma 08 | Müşterinin Söylediği İhtiyaç ile Gerçek İhtiyacı Aynı mı?

  1. Değer Odaklı Satış ve Teklif Yönetimi
  • Farklı alıcı profillerine uygun satış dili geliştirmek
  • Müşterinin ihtiyacını, problemini ve iş önceliklerini anlamak
  • Ürün ve hizmet özelliklerini müşteri faydasına dönüştürmek
  • Rakiplerden ayrışan güçlü bir değer teklifi oluşturmak
  • Teklif hazırlama, sunum, takip ve müşteri itirazlarının yönetimi

Pratik Çalışma 09 | Aynı Ürünü Satınalmacıya, Teknik Yöneticiye ve Genel Müdüre Nasıl Anlatırsınız?

Pratik Çalışma 10 | Teknik Üstünlük Satışı Kazanmaya Yeter mi?

  1. Kurumsal Satışta Müzakere, Güven ve Etik
  • Satış müzakeresine hazırlık, strateji ve açılış pozisyonu
  • Pazarlık masasında fiyat, indirim ve taviz baskısının yönetimi
  • Müzakere kartları ve fiyat dışı pazarlık değişkenleri
  • Satış hedefleri, şirket değerleri ve etik sınırlar
  • Kısa dönem satış kazancı ile uzun dönem güven arasındaki denge

Pratik Çalışma 11 | Yıldız Satışçı Etik Kuralları İhlal Ederse Ne Yaparsınız?

Pratik Çalışma 12 | Büyük Bir Sipariş Uğruna Etik Sınırlar Ne Kadar Esnetilebilir?

  1. Mevcut Müşteriyi Korumak ve Büyütmek
  • Mevcut müşteriler, tekrarlı satışlar ve yeni satış fırsatları
  • Müşteri kaybı sinyallerini erken fark etmek
  • Müşteri şikâyetleri ve satış sonrası ilişki yönetimi
  • Müşteri memnuniyeti, güven ve hizmet kalitesi
  • Müşteriyi korurken şirketin ticari çıkarlarını gözetmek

Pratik Çalışma 13 | Müşteri Şikâyeti: Müşteriyi mi, Satışçıyı mı Korumalıyız?

Pratik Çalışma 14 | Müşteri Kaybı: Fiyat mı, Hizmet mi, Satış Kanalı mı?

  1. Kilit Müşteri Yönetimi
  • KAM – Key Account Management (Kilit Müşteri Yönetimi)
  • Kilit ve stratejik müşterilerin belirlenmesi
  • Kilit müşteri beklentileri ve ilişki dinamikleri
  • Müşteri beklentileri ile şirket yeteneklerinin uyumlandırılması
  • Kilit müşterilerde ilişki ağını genişletmek ve yeni iş fırsatları yaratmak

Pratik Çalışma 15 | Kilit Müşteride Satışı Neden Kaybettik?

Pratik Çalışma 16 | En Büyük Müşterimizi Nasıl Korur ve Büyütürüz?

  1. Satış Disiplini, Analitik ve KPI’lar
  • Satış hedefleri, gerçekleşen satışlar ve kota performansı
  • Satış büyümesi, pazar payı ve bölgesel performans analizi
  • Satış giderleri, kârlılık ve satış verimliliği
  • Müşteri görüşmeleri, teklifler ve satış sonuçlarının analizi
  • CRM –Müşteri İlişkileri Yönetimi ve satış fırsatlarının takibi
  • KPI –Anahtar Performans Göstergeleri ile satış performansının izlenmesi

Pratik Çalışma 17 | Satışlar Arttı. Peki Gerçekten Başarılı mıyız?

Pratik Çalışma 18 | Satış Organizasyonumuz Gerçekten Verimli mi?

  1. Satış Sözleşmeleri ve Ticari Riskler
  • Teklif, sipariş ve sözleşme arasındaki ilişki
  • Ürün, hizmet, fiyat, ödeme ve teslimat koşulları
  • Garanti, servis, kabul, gecikme ve sorumluluk hükümleri
  • İlave işler, kapsam değişiklikleri ve müşteri talepleri
  • Satış sözleşmelerinde ticari ve hukuki riskler

Pratik Çalışma 19 | Bilirkişi Deneyimiyle Ticaret Mahkemelerinden Gerçek Satış ve Sözleşme Uyuşmazlıkları

İlişkiyi Değere, Değeri Geleceğe Dönüştürün.

PDF Klasör – Eğitim içeriğini indirmek için tıklayınız.

Sales Training Key Account Murat Erdal
PDF – Kurumsal Satış Eğitimi içeriğini bilgisayarınıza indirmek için tıklayınız.

Anahtar Sözcükler:

kurumsal satış eğitimi, satış yönetimi eğitimi, B2B satış eğitimi, kurumsal satış teknikleri eğitimi, satış teknikleri eğitimi, satış ekibi eğitimi, eğitim, satış, Murat Erdal, satış stratejisi eğitimi, kilit müşteri yönetimi eğitimi, pazarlama eğitimi, satış mühendisliği eğitimi, yeni müşteri kazanma eğitimi, müşteri ilişkileri yönetimi eğitimi, kurumsal müşteri yönetimi eğitimi, müzakere teknikleri eğitimi, satış ve pazarlama eğitimi, 

Türkiye’nin Suriye’ye İhracatı 6 Ayda 1,3 Milyar Dolar, Fosfatta Mutabakat İmzalandı

Türkiye'nin Suriye'ye İhracatı Ve Fosfat Mutabakatı

Türkiye’nin Suriye’ye İhracatı 6 Ayda 1,3 Milyar Dolara Ulaştı

Yılın İlk Yarısında İhracat %26,4 Arttı

Türkiye İhracatçılar Meclisi verilerine göre Türkiye’nin Suriye’ye ihracatı 2026’nın ilk yarısında 1 milyar 284 milyon dolara ulaştı ve geçen yılın aynı dönemine göre %26,4 arttı. Sepetin ilk sırasında 103,9 milyon dolarla değirmencilik ürünleri yer alırken onu 102,3 milyon dolarla çimento izledi. Çimento ihracatındaki %116,8’lik yükseliş altı ayın en hızlı artışı oldu, elektrik ve enerji ürünleri ise 80,1 milyon dolarla üçüncü sıraya yerleşti. Aynı dönemde Suriye’ye gönderilen ürün miktarı 3 milyon 182 bin tona çıkarak %36,6 arttı. Miktardaki artışın değerdeki artışı geçmesi, sevkiyatın ton bazında daha hızlı büyüdüğüne işaret ediyor. Türkiye 2025 yılını Suriye pazarında %69,6’lık artışla ve 2 milyar 568 milyon dolarlık ihracatla kapatmıştı.

Talebin Kaynağı Yeniden İnşa Süreci

Çimento ile elektrik kalemlerinin öne çıkması, Suriye’deki talebin yeniden inşa ve altyapı ihtiyacından beslendiğini gösteriyor. Dünya Bankası’nın 21 Ekim 2025 tarihli değerlendirmesi ülkedeki yeniden inşa maliyetini 216 milyar dolar olarak hesaplıyor ve bu tutarın 82 milyar dolarlık bölümü altyapıya ayrılıyor. İki ülke arasındaki karşılıklı ticaret hacmi 2025’te %40’ın üzerinde artarak 3 milyar 750 milyon dolara ulaştı.

Ticaret Bakanı Ömer Bolat, bu hacmin 2030’lu yılların başında 10 milyar dolara çıkarılmasının hedeflendiğini açıkladı. Türkiye ile Suriye arasında halen altı gümrük kapısı faal durumda ve bunların beşi hem ticaret hem yolcu geçişine açık. İslahiye Gümrük Kapısı’nın açılışı için teknik hazırlıklar tamamlandı, Nusaybin-Kamışlı Kapısı’nın ise önümüzdeki aylarda hizmete girmesi bekleniyor.

Şam’da Fosfat Alanında Mutabakat Zaptı İmzalandı

Maden Tetkik ve Arama Genel Müdürlüğü ve MTA Uluslararası Madencilik ile Suriye Jeoloji ve Maden Kaynakları Genel Müdürlüğü, 19 Ağustos 2026’da Şam’da Fosfat Alanında Mutabakat Zaptı’nı imzaladı. Belge yer bilimleri, madencilik, enerji hammaddeleri ve jeotermal enerji alanlarını kapsıyor, arama ve ruhsat edinimiyle birlikte veri paylaşımı ve eğitim faaliyetlerini de içeriyor. Fosfat değer zincirinde ilk aşamada fosfat kayası üretimi ve uzun dönemli alım-satım mekanizmalarının kurulması, sonraki aşamada ise fosforik asit ve gübre üretimine yönelik entegre sanayi yatırımları öngörülüyor. ,

Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar fosfat sahalarının geliştirilmesinden limana uzanan demiryolu inşasını da içeren bir projeyi hedeflediklerini açıklarken, Suriye Enerji Bakanı Muhammed El-Beşir sülfürik asit ve fosforik asit üretim tesislerinin kurulmasını gündeme getirdi. Şam temaslarında elektrik iletimi de ele alındı ve Bayraktar, Birecik-Halep elektrik iletim hattının devreye girmesiyle Suriye’ye elektrik ihracatının yaklaşık üç katına çıkarak 800-900 megavat seviyesine ulaşacağını belirtti. İmzalanan mutabakat zaptı çerçeve niteliği taşıyor ve tarafların ticari anlaşmayı sonraki aşamada imzalaması bekleniyor.

Fosfat kayası gübre üretiminin temel girdilerinden biri ve gübre üzerinden doğrudan tarımsal üretime bağlanıyor. Türkiye’de Mardin-Mazıdağı tesislerinin 1994’te üretimi durdurmasından bu yana fosfat konsantresi ihtiyacı ithalatla karşılanıyor. Tedarik ağırlıklı olarak Fas, Tunus, Ürdün ve Cezayir hattından geliyor, dolayısıyla Türkiye bu girdide sınırlı sayıda kaynağa bağlı durumda. Suriye’nin Humus ve Palmira çevresindeki fosfat rezervi yaklaşık 2 milyar ton düzeyinde tahmin ediliyor ve ülke savaş öncesinde yılda milyonlarca ton üretim yapıyordu. Bu tablo mutabakat zaptını madencilik gündeminin ötesine taşıyor ve girdi tedarikinde kaynak çeşitlendirmesi meselesi haline getiriyor. TİM Suriye Masası Başkanı Celal Kadooğlu’nun değerlendirmesi de ikili ilişkilerin mal ticaretinin ötesine taşınması gerektiği yönünde.

Türkiye'nin Suriye'ye İhracatı Ve Fosfat Mutabakatı

Türkiye İhracatçılar Meclisi (TİM) kayıtlarına göre; Türkiye’nin Suriye’ye ihracatı yılın ilk yarısında, geçtiğimiz yılın aynı dönemine göre yüzde 26,5 artışla 1,3 milyar dolara yaklaştı. En fazla ihracatın gerçekleştiği Değirmencilik Ürünleri grubu yüzde 7,4 artışla 103,9 milyon dolara yükselirken, yüzde 116,8 yükselişle 102,3 milyon dolar ihracatın yapıldığı çimento ikinci sırada yer aldı. Elektrik ve Enerji ihracatı 80 milyon doları geçerken Plastik Mamulleri ihracatı 79,2 milyon dolar oldu. Toplamda 461,8 milyon dolar ihracat ile Türkiye’nin Suriye’ye ihracatında ilk sırada gelen Güneydoğu Anadolu bölgesinin payı yüzde 35,9 olarak gerçekleşti.

“Vergi yükünün makul seviyelere çekileceğine inanıyoruz”

Suriye ile ticari ilişkilerdeki potansiyeli, mevcut sorunları ve gelişim alanlarını değerlendiren TİM Yönetim Kurulu Üyesi ve TİM Suriye Masası Başkanı Celal Kadooğlu şunları söyledi:

“Geçtiğimiz yıl yüzde 70’e yakın muazzam bir artışla 2,6 milyar dolarlık ihracata ulaştığımız Suriye pazarında bankacılık sisteminin uluslararası finansal sisteme entegrasyonu, güvenlik koşullarındaki iyileşmeler ve İslâhiye ve Nusaybin kapılarının tam kapasiteyle devreye alınma hazırlıkları ile ciddi bir potansiyel ortaya çıktı. Bu ivmenin sürdürülebilir kılınması adına Ticaret Bakanlığımızın Suriye yönetimiyle yürüttüğü yapıcı diplomasiyi ve kurduğu güçlü temasları son derece kıymetli buluyoruz. İki ülke üst yönetiminin karşılıklı olarak attığı olumlu adımlar, ortak geleceğimize dair hedeflerimizi pekiştiriyor. Bu uyum ve normalleşme sürecinde, Suriye’de haziran ayında yürürlüğe giren yeni kararname ile binden fazla üründe güncellenen gümrük vergilerinin de iki ülkenin ortak ticaret vizyonu çerçevesinde, istişareyle yeniden ele alınacağına inanıyoruz. Zira belirli ürün gruplarında ton başına 1.000 dolarlık tarife, 20 tonluk bir TIR için ek masraflarla birlikte araç başına 25 bin dolarlık bir maliyete ulaşıyor. Ürün bedelinin neredeyse yarısına denk gelen bu vergi yükünün karşılıklı diyalogla makul seviyelere çekilmesi hem ihracat potansiyelimizi artıracak hem de Suriye’nin kalkınma sürecinde halkın ihtiyaç duyduğu ürünlere çok daha uygun koşullarda erişmesini sağlayacak bir adım olacaktır.”

“İkili ticaretimiz çok daha öngörülebilir ve sürdürülebilir olacaktır”

Türkiye’nin Suriye ile ticari ilişkilerini yalnızca kısa vadeli mal satışı ekseninde değil; kurumsal altyapısı sağlam, ortak geleceğe odaklanmış derin bir entegrasyon olarak kurguladığını belirten Kadooğlu şunları ifade etti:

Celalkadooglu“Türk finans dünyasının güçlü ve vizyoner aktörlerinin Suriye pazarına girmek üzere hazırlık yapması, ekonomik ilişkilerimizde kelimenin tam anlamıyla bir çarpan etkisi yaratacaktır. Bankacılık sektörümüzün sahada faaliyete geçmesi, ihracatçımızın en büyük beklentilerinden biri olan finansman, teminat ve akreditif süreçlerini uluslararası standartlarda, şeffaf ve son derece güvenli bir yapıya kavuşturacaktır. Eş zamanlı olarak mal ticaretini ortak yatırım ve uzun vadeli üretim projeleriyle taçlandırmak, bölgedeki işsizliğin çözümüne katkı sunarken ihracatçımızın da küresel pazarlardaki lojistik ve maliyet rekabetçiliğini güçlendirecektir. Bölge genelinde milyonlarca Suriyelinin evine dönmesiyle artan yerel talebi karşılamak ve Dünya Bankası verilerine göre 200 milyar doları aşması beklenen yeniden inşa sürecinde etkin rol alabilmek için bu stratejik adımlar hayati önem taşıyor. Sahadaki gümrük tarifelerinin ortak menfaatler doğrultusunda makul seviyelere çekilmesi ve iki ülke arasında Serbest Ticaret Anlaşması’nın yeniden hayata geçirilmesiyle, ikili ticaretimiz çok daha öngörülebilir, sürdürülebilir ve güçlü bir zemine oturacağına inanıyoruz.”
Laboratuvar Hizmet İhalesinde Aşırı Düşük Açıklamanın Mevzuata Uygun Olmaması?

Laboratuvar Hizmet İhalesinde Aşırı Düşük Açıklamanın Mevzuata Uygun Olmaması Satınalma Dergisi 7 Gün 7 Gündem

Laboratuvar Hizmet İhalesinde Aşırı Düşük Açıklamanın Mevzuata Uygun Olmaması?

Mehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; İhale üzerinde bırakılan isteklinin aşırı düşük teklif açıklamasında cihaz ve kitlere ilişkin açıklamanın yapıldığı fiyat teklifleri ve tutanakların mevzuata uygun olmadığı, demirbaş niteliğindeki cihazlar ile ilgili sunulan belgelerin mali müşavir tarafından imzalanmamış olduğu, amortisman sürelerinin mevzuata uygun olarak hesaplanmamış olduğu, sunulan işçilik ve sözleşme genel giderleri ile ilgili aşırı düşük teklif açıklamalarının uygun olmadığı, firmanın işçilik için öngördüğü teklif fiyatının sözleşme ve genel giderler dahil edildiğinde asgari işçilik tutarını karşılamadığı, sözleşme genel giderlerinin mevzuata uygun olarak açıklanmamış olduğu,  iddialarına yer verilmiştir.

Konu İle İlgili Emsal  Kamu İhale Kurulu Kararına Göre;


Yapılan inceleme ve tespitler neticesinde; Kamu İhale Genel Tebliği’nde “79.2. İhale ilanında ve dokümanında teklifi sınır değerin altında kalan isteklilerden açıklama isteneceği belirtilen hizmet alımı ihalelerinde, aşırı düşük tekliflerin değerlendirilmesi aşamasında aşağıdaki düzenlemelere göre işlem tesis edilmesi gerekmektedir.

79.2.1. Aşırı düşük tekliflere yönelik açıklama istenmesine ilişkin yazıda, isteklilerin yapacakları açıklamalara esas olacak önemli teklif bileşenlerinin, bütün istekliler için aynı unsurları içerecek şekilde belirtilmesi zorunludur. Aşırı düşük teklif açıklaması sunulması için isteklilere üç (3) iş gününden az olmamak üzere uygun bir süre verilir.

79.2.2. İstekliler aşırı düşük olarak tespit edilen tekliflerini aşağıdaki yöntemleri  kullanarak açıklayabilirler.

79.2.2.1. Üçüncü Kişilerden Alınan Fiyat Teklifleri: Teklifi oluşturan maliyet bileşenlerine ilişkin üçüncü kişilerden fiyat teklifi alınması durumunda, öncelikli olarak fiyat  teklifini veren kişiyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre teklife konu mal veya hizmet için maliyet tespit tutanağı veya satış tutarı tespit tutanağı düzenlenecektir. Tutanaklar fiyat teklifinin dayanağı olarak düzenlenecek olup, aşırı düşük teklif açıklaması kapsamında sunulacaktır.

Maliyet tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için, fiyat teklifinin mamul/mala ilişkin olması halinde mamul/malın birim fiyatının, tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması; fiyat teklifinin hizmete ilişkin olması halinde ise bu hizmetin birim fiyatının, tutanakta tespit edilen toplam birim maliyetin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı maliyet tespit tutanağındaki ortalama/toplam birim maliyet tutarının altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir.

Satış tutarı tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için teklif  edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı satış tutarı tespit tutanağındaki ağırlıklı ortalama birim satış tutarının % 80’inin altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir.

Üçüncü kişilerden alınan fiyat tekliflerinin teklife konu alanda faaliyet gösterenlerden alınması gerekmekte olup, bu belgelerin ihale tarihinden önce düzenlenmiş olması zorunlu değildir. Kaşeleme işlemi 8.4 üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.2.2. Merkezi Kamu Kurum ve Kuruluşları Tarafından Ülke Çapında Sunulan Mal ve Hizmetlere İlişkin Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin merkezi kamu kurum ve kuruluşları tarafından ülke çapında sunulan mal ve hizmetlere ilişkin fiyat tarifeleri veya istekliye verilmiş fiyat teklifleri açıklama yöntemi olarak kullanılabilir. Bu yöntemle yapılmış açıklamanın geçerli olabilmesi için kullanılan fiyatların ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.3. Kamu Kurum ve Kuruluşları Tarafından İlan Edilen Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin kamu kurum ve kuruluşları tarafından ilan edilmiş fiyat tarifeleri açıklama yöntemi olarak kullanılabilir. Bu usulle yapılmış açıklamanın geçerli olabilmesi için ilan edilen fiyatların ihalenin ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.4. Ticaret Borsası Fiyatları: Teklifi oluşturan maliyet bileşenlerine ilişkin 18/5/2004 tarihli ve 5174 sayılı Türkiye Odalar ve Borsalar Birliği ile Odalar ve Borsalar Kanununun 51 inci maddesinin (c) bendi uyarınca borsa idaresi tarafından düzenlenen ve ilgili malın ihale tarihinden önceki son 12 ayın herhangi bir işlem gününde gerçekleşen ortalama fiyatını gösteren belge ile açıklama yapılabilir.

79.2.2.5. Toptancı Hal Fiyatları: Teklifi oluşturan maliyet bileşenlerine ilişkin 11/3/2010 tarihli ve 5957 sayılı Sebze ve Meyveler ile Yeterli Arz ve Talep Derinliği Bulunan Diğer Malların Ticaretinin Düzenlenmesi Hakkında Kanun uyarınca faaliyet gösteren toptancı hali idaresi tarafından düzenlenen ve ilgili malın ihale tarihinden önceki son 12 ayın herhangi bir işlem gününe ait ortalama fiyatını gösteren belge ile açıklama yapılabilir.

79.2.2.6. Özel veya Münhasır Hak Sahibi Kuruluşların Uyguladığı Fiyatlar: İlgili mevzuatı uyarınca, belirli mal veya hizmetlerin kamuya sunulması konusunda lehine sınırlama bulunan kuruluşların tedarikçisi oldukları mallar veya sunucusu oldukları hizmetler için uyguladıkları fiyatlar ile açıklama yapılabilir. Bu usulle yapılmış açıklamanın geçerli olabilmesi için kullanılan fiyatların ilan/davet ile ihale tarihi arasında (ihale tarihi hariç) geçerli olması zorunludur.

79.2.2.7. İsteklinin Kendi Ürettiği, Aldığı veya Sattığı Mallara İlişkin Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin olarak isteklinin kendi ürettiği, aldığı veya sattığı mallara ait fiyatların kullanılması durumunda, istekliyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre aşırı düşük teklif açıklamasına konu mal için düzenlenen maliyet/satış tutarı tespit tutanağı ile açıklama yapılabilir.

Maliyetler dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması  ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az yarısı kadar alım yapmış olması gerekir.

Satışlar dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, malın ticaretinin isteklinin faaliyet alanında olması ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az 1/20’si kadar satış yapmış olması gerekir.

İsteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde 4734 sayılı Kanun kapsamındaki idarelere açıklama konusu mala ilişkin satış yapmış ve satılan malın idarece kabul edilmiş olması durumunda, maliyet/satış tutarı tespit tutanağı sunulmasına gerek bulunmayıp sadece söz konusu satışa ilişkin fatura örnekleri veya bu örneklerin noter, YMM, SMMM ya da vergi dairesince onaylı suretleri ile de belgelendirme yapılabilir.

Kaşeleme işlemi 8.4 üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.2.8. İsteklinin Ortağı Olduğu Tüzel Kişiye Ait İşletmeden Mal Çekmesiyle Oluşan Emsal Bedel: Teklifi oluşturan maliyet bileşenlerine ilişkin olarak isteklinin ortağı olduğu tüzel kişiye ait işletmeden mal çekmesi veya satın alması durumunda söz konusu malın emsal bedeli ile değerlenmesi gereklidir. Emsal bedelinin tespitinde 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanununun ilgili hükümleri esas alınır. Bu durumda, Vergi Usul Kanununa göre hesaplanan emsal bedeli gösteren ve istekliyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından hazırlanarak imzalanan ve kaşelenen beyanın verilmesi yeterlidir. Kaşeleme işlemi 8.4 üncü maddede belirtilen özel  kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin  bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

79.2.3. Meslek mensubu; üçüncü kişilerden alınan fiyat teklifi üzerindeki beyanın ve emsal bedel beyanı ile tutanaklardaki bilgilerin doğruluğundan sorumludur. Meslek mensubu ibaresinden Yeminli Mali Müşavirler veya Serbest Muhasebeci Mali Müşavirler anlaşılır”

79.2.4. Tutanakların ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmesi zorunludur. Örneğin; ilan tarihi 10.03.2024 olan ve açık ihale usulü ile yapılan bir ihalede ilan tarihinin içinde bulunduğu aydan önceki üç ay olan “01.12.2023-29.02.2024” veya bundan önceki üç ay olan “01.09.2023-30.11.2023” aralığına ilişkin tutanaklar sunulur.”  düzenlemesi yer almaktadır.

İhale üzerinde bırakılan firma tarafından sonuç karşılığı laboratuvar hizmet alımına ilişkin açıklamanın kendi adına düzenlenen Satış Tutarı Tespit Tutanağı ile yapıldığı, anılan tutanağın isteklinin aşırı düşük teklif açıklamasında üçüncü kişilerden alınan fiyat teklifleri ekinde sunulması gerekirken kendi adına düzenlenmiş Satış Tutarı Tespit Tutanağı kullanılması suretiyle açıklama yapamayacağı, kaldı ki söz konusu tutanağın ilan tarihinin (28.10.2025) içinde bulunduğu aydan önceki üç ay (Temmuz–Ağustos-Eylül 2025) veya bundan önceki üç ay (Nisan–Mayıs – Haziran 2025) içindeki bilgiler esas alınarak düzenlenmesi gerekirken tutanağa esas olan faturaların 02.05.2025-30.09.2025 tarihleri arasında düzenlenmiş olduğu, söz konusu hususun da Tebliğ’in 79.2.4’üncü maddesine aykırılık teşkil ettiği,

HbAlc kitlerine ilişkin açıklamanın …….. Teşhis Sistemleri San. Tic. A.Ş.’den alınmış fiyat teklifi ile yapıldığı, söz konusu fiyat teklifi ekinde yer alan Satış Tutarı Tespit Tutanağı’na esas olan faturaların ilan tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmesi gerekirken 04.08.2025- 31.10.2025 tarihleri arasında düzenlenmiş olduğu, söz konusu hususun Tebliğ’in 79.2.4’üncü maddesine aykırılık teşkil ettiği,

HB varyant kitlerine ilişkin açıklamanın ………Teşhis Sistemleri San. Tic. A.Ş.’den alınmış fiyat teklifi ile yapıldığı, söz konusu fiyat teklifi ekinde yer alan Satış Tutarı Tespit Tutanağı’na esas olan faturaların ilan tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmesi gerekirken 04.08.2025- 23.10.2025 tarihleri arasında düzenlenmiş olduğu, söz konusu hususun da Tebliğ’in 79.2.4’üncü maddesine aykırılık teşkil ettiği görülmüş, başvuru sahibinin iddiasının yerinde olduğu, aşırı düşük teklif açıklaması uygun olmayan ……. İlaç ve Medikal Özel Labaratuvar Hizmetleri Sanayi ve Ticaret Limited Şirketi’nin teklifinin değerlendirme dışı bırakılması gerektiği sonucuna varılmıştır.

Laboratuvar Hizmet İhalesinde Aşırı Düşük Açıklamanın Mevzuata Uygun Olmaması Satınalma Dergisi 7 Gün 7 GündemMehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

Sağlık Bak. SGB E. Bşk./KİK E. Üyesi

Mhatasever@gmail.com

Mehmetatasever.org

https://www.simdata.org/

0 312 963 13 63


Yapay Zeka Model Seçimi Bir Tedarikçi Seçimi Kararıdır

Satınalma Ve Tedarik Zinciri Yönetiminde Yapay Zeka Eği̇ti̇mi̇ Haber Yapay Zeka Model Seçimi Bir Tedarikçi Seçimi Kararıdır

Yapay Zeka Model Seçimi Bir Tedarikçi Seçimi Kararıdır

Artificial Analysis, yapay zeka modellerinin bir görevi tamamlama maliyetini düzenli olarak ölçüyor. Kuruluş kendi test setindeki görevleri sırayla her modele çalıştırıyor, harcanan token miktarını ilan edilen fiyatla çarpıyor ve görev başına ortalama bir dolar tutarı çıkarıyor. Haziran 2026 ölçümünde en pahalı model görev başına 2,75 dolara mal oluyordu, en ucuzları ise 2 sent seviyesinde kalıyordu. Tek bir iş için bu fark önemsiz görünür. Aynı iş akışı yüz bin kez çalıştığında aradaki mesafe bütçenin kendisi haline gelir.

Bu sıralama iki ay dayandı. Temmuz sonunda piyasaya çıkan yeni bir yapay zeka modeli, aynı ölçümde en pahalı modelden hem daha yüksek puan aldı hem de görev başına 2,03 dolara çalıştı. Haziran ölçümünde ucuz görünen bir başka fiyat ise tanıtım dönemine aitti ve 31 Ağustos’ta sona eriyor. İki ay içinde hem sıralama hem fiyat değişti. Karar ilk bakışta bilgi işlem biriminin alanına giriyor, oysa sorunun yapısı satınalmanın uzun süredir tanıdığı bir probleme benziyor.

Görev Başına Maliyet Neyi Ölçüyor?

Modellerin fiyatı token üzerinden belirleniyor. Token, metnin modele verilirken bölündüğü en küçük parça anlamına geliyor ve kabaca bir kelimenin dörtte üçüne denk düşüyor. Sağlayıcılar fiyatı milyon token başına ilan ediyor, modele giren metin ile üretilen metin için ayrı tarifeler uyguluyor. Bu rakam net bir birim fiyat sunuyor ve karşılaştırma yapmak için yeterli görünüyor. Fiyat listesine bakıp en ucuzunu seçmek de bu yüzden akla yatkın geliyor.

Görev başına maliyet farklı bir şey ölçüyor. Bir modelin işi bitirmek için ne kadar token harcadığını hesaba katıyor. Dolayısıyla token fiyatı düşük olan bir seçenek, aynı işi daha uzun düşünerek pahalıya mal olabiliyor. Ağustos ayı ölçümlerinde indirimli tarifeyle çalışan bir model, rakibinden daha fazla token tükettiği için görev başına maliyette beklenen avantajı sağlayamadı. Bir modelin ucuz olması, o modelle çalışmanın ucuz olacağı anlamına gelmiyor. Ölçümün kendisi de sınırlı, çünkü rakam belirli bir test setinin ağırlıklı ortalamasından çıkıyor ve o set son sürümünde otonom görevlere doğru kaydırılmış durumda. Bir firmanın fatura ayıklama ya da rapor özetleme işi bu ortalamanın içinde yer almıyor.

Aynı Model Farklı Maliyet Üretebiliyor

Listelerde yer alan fiyatlar genellikle en yüksek çaba ayarına ait. Çaba ayarı, modelin bir soruya yanıt verirken ne kadar uzun düşüneceğini belirliyor ve doğrudan token tüketimini değiştiriyor. Aynı model en yüksek ayarda görev başına 17,79 dolara ulaşan bir maliyet üretirken, bir alt ayarda 10,41 dolara iniyor ve kalite sıralamasındaki yerini koruyor. Karar bu yüzden modeli seçmekle bitmiyor, ayarın da seçilmesi gerekiyor. Kurumun elindeki en hızlı maliyet kaldıracı çoğu zaman burada duruyor.

Fiyatın kendisi de sabit kalmıyor. Ölçümde ucuz görünen seçeneklerden birinin tarifesi tanıtım amacıyla indirilmiş durumda ve indirim 31 Ağustos’ta bitiyor. Standart tarifeye dönüldüğünde aynı modelin görev başına maliyeti yaklaşık %50 artıyor ve bir üst segmentteki rakibinin üzerine çıkıyor. Yıllık bütçesini bu indirimli fiyat üzerinden kurmuş bir ekip, eylül ayında sebebini kolayca açıklayamayacağı bir sapmayla karşılaşır. Fiyat listesinin bitiş tarihi olan bir tedarikçiyle çalışmak, satınalma için tanıdık bir durum sayılır.

Satınalmanın Zaten Tanıdığı Problem

Buradaki soruların hepsinin satınalma pratiğinde bir karşılığı bulunuyor. Birim fiyat ile toplam sahip olma maliyeti arasındaki fark, tek kaynağa bağımlılığın yarattığı risk, tedarikçi değiştirmenin maliyeti ve kritik kalemde ikinci kaynak bulundurma refleksi. Model seçimi bu başlıkların tamamına aynı anda dokunuyor. Bir iş akışını tek modele kurmak, bir üretim hattını tek tedarikçiye bağlamakla aynı riski taşıyor. Aradaki fark, bu tedarikçinin fiyatını ve ürününü çok daha kısa aralıklarla değiştirmesinde.

Kurumların fiili davranışı bu tabloyu doğruluyor. 2026 ortasında yapılan derlemelere göre, kurumların yaklaşık beşte üçü aynı anda birden fazla sınır modeliyle çalışıyor. Bir bölümü üretim ortamında beşten fazlasını tutuyor. Buna karşılık sağlayıcı değiştirme oranı düşük kalıyor. Konuyla ilgili yapılan bir ankete katılan ekiplerin yaklaşık onda biri son bir yılda sağlayıcısını değiştirdiğini belirtiyor. Çoğunluk ise mevcut sağlayıcısının yeni sürümüne geçmiş. Çoklu kaynakla çalışmak, tedarikçi değiştirebilmek anlamına gelmiyor. Açık kaynaklı modellerin kurumsal kullanımdaki payının bir yılda %19’dan %11’e gerilemesi de ucuz alternatife geçişin sanıldığı kadar kolay işlemediğini gösteriyor.

Harcamanın nerede durduğu ayrı bir mesele oluşturuyor. Yapay zeka araçları pek çok kurumda çalışanların kişisel kredi kartıyla aldığı aboneliklerle yayılıyor ve bu kullanımın önemli bir bölümü iş amaçlı gerçekleşiyor. Satınalmanın görüş alanına girmeyen, sözleşmesi bulunmayan ve fiyat değişikliği takip edilmeyen bir kalem böyle oluşuyor. Kalemin büyüklüğü fark edildiğinde ise pazarlık gücü çoktan kaybedilmiş oluyor.

Yönlendirme Kuralı Ne Demek?

Yönlendirme, gelen işi hangi modelin karşılayacağına önceden yazılmış bir kurala göre karar veren katman anlamına geliyor. Kural basit bir eşleştirme olabilir, örneğin gelen e-postaların konularına göre sınıflandırılması ucuz bir modele, müşteriye gidecek yanıtın yazılması daha güçlüsüne gider. Kademeli yükseltme ise işi önce ucuz modelde çalıştırıp, çıktının önceden belirlenmiş bir kaliteyi karşılayıp karşılamadığına bakıyor. Karşılamıyorsa, aynı işi güçlü modele taşıyor. Yedekleme, seçilen model yanıt vermediğinde işin otomatik olarak başka bir sağlayıcıya aktarılması demek. Bu üç mekanizma birlikte çalıştığında hizmet sürekliliği tek bir tedarikçiye bağlı kalmadan sağlanıyor.

Maliyeti düşüren iki kaldıraç daha bulunuyor ve ikisi de model değiştirmeyi gerektirmiyor. Bunlar, önbellekleme ve toplu işlem olarak karşımıza çıkıyor.

Önbellekleme, her seferinde aynı uzun metni modele yeniden göndermek yerine o metni bir süre saklıyor ve tekrar eden kısmı çok daha ucuza okutuyor. Toplu işlem ise acele olmayan işlerin sıraya alınıp indirimli tarifeyle çalıştırılmasını sağlıyor, bu indirim sağlayıcıların çoğunda %50 seviyesinde. Gecikme, yani kullanıcının yanıtı bekleme süresi, tam da burada karara giriyor, çünkü toplu işlem ucuz olduğu kadar yavaş çalışıyor. Yapay zeka mimarisinde asıl değer, işi doğru modele gönderen kuralda birikiyor.

Araştırma kuruluşu Gartner’ın öngörüsü de bu yönde ilerliyor. Kuruluşların 2027’ye kadar göreve özel küçük modelleri, genel amaçlı büyük modellerin üç katı hacimde çalıştırması bekleniyor. Bu tahmin gerçekleşirse kurumların elinde tek bir model yerine bir portföy bulunacak ve o portföyü yöneten kural iş sürekliliğinin parçası haline gelecek.

Türkiye’de Tablo Nerede Duruyor?

Türkiye İstatistik Kurumu yapay zeka kullanımına dair ilk resmi istatistiğini 2025 yılında yayımladı. Buna göre yapay zeka teknolojilerinden birini kullandığını belirten girişimlerin oranı:

  • 2021’de %2,7
  • 2022’de %3,5
  • 2023’te %5,5
  • 2024’te %4,4
  • 2025’te %7,5

olarak ölçüldü. 2024’teki gerileme dizinin tek kırılması ve nedeni bültende açıklanmıyor. Genel eğilim yükseliş yönünde olsa da oran gelişmiş ekonomilerin belirgin biçimde gerisinde kalıyor.

Ölçek farkı tablonun en belirgin çizgisini oluşturuyor.

  • 10 ile 49 çalışanı olan girişimlerde oran %6,6
  • 50 ile 249 çalışanı olanlarda %9,6
  • 250 ve üzeri çalışanı olan büyük işletmelerde ise %24,1

Sektör kırılımında:

  • Bilgi ve iletişim %47,1
  • Finans ve sigorta %21,1
  • İmalat sanayii ile toptan ve perakende ticaret %7
  • İnşaat %3,9
  • Lojistik faaliyetler %13,6

Bilgi ve iletişim %47,1 ile açık ara önde, finans ve sigorta %21,1 ile onu izliyor. Ekonomide en büyük ağırlığa sahip sektörlerden imalat sanayii ile toptan ve perakende ticarette oran %7 seviyesinde, inşaatta ise %3,9’a iniyor. Lojistik faaliyetler amacıyla yapay zeka kullanımı %13,6 ile alt sıralarda kalıyor.

Kullanım amaçları farklı doğruluk beklentileri taşıyor ve yönlendirme tartışmasının Türkiye’deki karşılığı burada beliriyor. Girişimler yapay zekayı en çok:

  • %46,5 ile pazarlama ve satış
  • %41,1 ile üretim ve hizmet süreçleri,
  • %40 ile işletme süreçleri ve yönetim organizasyonu
  • %33,7 Muhasebe, kontrol ve finans yönetimi

%46,5 ile pazarlama ve satış amacıyla kullanıyor, bunu %41,1 ile üretim ve hizmet süreçleri, %40 ile işletme süreçleri ve yönetim organizasyonu izliyor. Muhasebe, kontrol ve finans yönetiminde oran %33,7 seviyesinde. Bir pazarlama metninin ilk taslağı ile bir mali mutabakat kontrolü aynı hata payını kaldırmıyor. Aynı kurumda bu iki işin aynı modele ve aynı ayara gitmesi için hiçbir gerekçe bulunmuyor.

Engel Sıralaması İki Ayrı Kaynakta Aynı Çıkıyor

Aynı bültende yapay zeka kullanmayan ancak kullanmayı düşünen girişimlerin gerekçeleri de yer alıyor. Bu girişimlerin:

  • %74,2’si kurum içinde ilgili uzmanlığın bulunmadığını,
  • %67,4’ü maliyetlerin çok yüksek olduğunu,
  • %62,4’ü ise yapay zeka kullanımından doğacak zararda sorumluluğun kimde olacağına dair hukuki belirsizliği gösteriyor.

Sıralamanın ilk basamağını maliyet almıyor, uzmanlık eksikliği alıyor.

Bağımsız bir akademik çalışma aynı sonuca farklı bir yöntemle ulaşıyor. Semih Tığlıoğlu, Doç. Dr. Sabahattin Çetin ve Dr. Öğr. Üyesi Halil Karlı’nın 2026’da yayımlanan çalışması, lojistik hizmet sağlayıcı işletmelerde yapay zeka benimsemesinin önündeki engelleri 20 uzmanın değerlendirmesiyle ağırlıklandırıyor. Sonuçta insan kaynakları ve yetkinlik engelleri 0,174 ağırlıkla ilk sırada, teknoloji ve altyapı engelleri 0,173 ile hemen arkasında, ekonomik engeller ise 0,149 ile üçüncü sırada çıkıyor. İlk iki ağırlık arasındaki fark binde bir düzeyinde kaldığı için bunları eşit saymak daha doğru olur. Çalışma tek bir sektöre ait kesitsel bir değerlendirme sunuyor, ancak resmi istatistikle aynı yöne işaret etmesi bulguyu güçlendiriyor. Yetkinlik açığı, maliyet açığından önce geliyor.

Çalışmanın ekonomik engeller içindeki alt sıralaması ayrıca dikkat çekiyor. Uzmanlar bu grupta en ağır maddeyi 0,276 ile yüksek başlangıç maliyetleri olarak işaretliyor. Oysa bugünkü kullanım biçiminde başlangıç maliyeti neredeyse ortadan kalkmış durumda, çünkü modeller kuruluma gerek kalmadan kullanım başına ücretlendiriliyor. Maliyet tamamen işletme tarafına, yani her bir işin birim maliyetine kaymış bulunuyor. Zihindeki maliyet modeli ile faturadaki maliyet modeli arasındaki bu açık, bütçe planlamasını en çok zorlayan noktalardan biri.

Yetkinlik engeli somutlaştığında iki soru öne çıkıyor. Birincisi kimin hangi işte hangi aracı kullanmaya yetkili olduğu, ikincisi çıktının doğruluğundan kimin sorumlu tutulacağı. Aynı çalışmada insan kaynakları boyutunun alt kriterleri arasında teknik bilgi yetersizliği 0,269 ile ilk, eğitim eksikliği 0,249 ile ikinci sırada geliyor. Çıktıyı okuyup kabul edecek olan kişinin, o işi kendi başına yapabilecek kadar konuya vakıf olması gerekiyor.

Satınalma Ve Tedarik Zinciri Yönetiminde Yapay Zeka Eği̇ti̇mi̇ Haber Yapay Zeka Model Seçimi Bir Tedarikçi Seçimi Kararıdır

Karar Çerçevesi

Satınalma ve iş birimi yöneticilerinin eline geçmesi gereken şey, hangi işte hangi modelin kullanılacağını gösteren hazır bir tavsiye listesi değil. Böyle bir liste yazıldığı gün doğru, birkaç ay sonra yanlış olur. Gereken şey, o tavsiyeyi kurumun kendisinin üretmesini sağlayan bir kural seti. Kural üç ölçüt üzerine kuruluyor. Kalite ölçütü, işin kabul edilebilir sayılması için hangi doğruluk düzeyinin gerektiğini soruyor. Gecikme ölçütü, yanıtın ne kadar sürede gelmesi gerektiğini belirliyor. Maliyet ölçütü ise tek bir çalıştırmanın tutarını değil, o işin bir ayda kaç kez çalıştığının toplamını soruyor.

  • İlk adım, işleri kalite eşiğine göre ayırmak. Bir toplantı notunun özeti ile müşteriye gönderilecek bir teklifin metni aynı eşiği paylaşmıyor. Kurum içinde kalan, hata halinde geri alınabilen ve bir insanın gözünden zaten geçecek işler alt eşikte toplanıyor. Dışarı çıkan, para taahhüdü içeren ve düzeltilmesi maliyetli olan işler üst eşiğe giriyor. Bu ayrım yapılmadan hiçbir yönlendirme kuralı kurulamıyor.
  • İkinci adım, kabul kriterini işe başlamadan yazmak. Çıktının hangi durumda yeterli sayılacağı önceden tanımlanmadığında karşılaştırma izlenime dayanıyor, izlenim ise çoğunlukla pahalı olandan yana çıkıyor. Kriterin somut olması gerekiyor, örneğin bir fatura ayıklama işinde hangi alanların hatasız çıkacağı tek tek yazılmalı. Ölçülemeyen bir kalite farkı için ödenen prim, yatırım sayılmaz.
  • Üçüncü adım, yükseltme kuralını belirlemek. İş önce alt segmentten bir modelle çalıştırılıyor, kabul kriterini karşılamayan çıktılar üst segmente taşınıyor ve bu oran izleniyor. Yükseltme oranı sürekli yüksek çıkıyorsa iş baştan üst segmente alınıyor.
  • Dördüncü adım, ikinci kaynağı hazır tutmak, yani kritik iş akışlarının başka bir sağlayıcıda da çalışabilecek biçimde kurulması. Tek sağlayıcıya yazılmış bir iş akışı, o sağlayıcının fiyat değişikliğine karşı hiçbir pazarlık payı bırakmıyor.
  • Beşinci adım, harcamanın sahibini belirlemek. Kişisel kartlarla dağınık ilerleyen abonelikler tek bir bütçe kaleminde toplanmadıkça maliyet görünmüyor ve pazarlık mümkün olmuyor.
  • Altıncı adım, fiyat ve sürüm değişikliklerini takvime bağlamak. Tarifeler tanıtım dönemleriyle değişiyor, yeni sürümler eskilerin yerini alıyor ve her iki durum da birim maliyeti doğrudan etkiliyor. Üç ayda bir yapılacak kısa bir gözden geçirme, bu değişikliklerin faturaya sürpriz olarak yansımasını engelliyor.

Kapanış

Bu yazının başındaki sıralama bir yıl sonra tamamen değişmiş olacak. Bugün en pahalı görünen yapay zeka modeli belki listeden düşecek, bugün ucuz olan bir başkası belki fiyat artışıyla orta segmente çıkacak. Yöneticinin elinde kalıcı olan tek şey, hangi işin hangi doğruluk düzeyini gerektirdiğine dair kendi kararı. Maliyet sıralaması eskiyor, karar kuralı sabit kalıyor.


Satinalmada Yapay Zeka
Satınalma ve Tedarik Zinciri Uzmanları için Yapay Zeka Eğitimi

Eğitim içeriği için tıklayınız. 

Satınalma ve Tedarik Zinciri Uzmanları için YAPAY ZEKA UYGULAMALARI EĞİTİMİ

Fabrikalarda da Kuvvetler Ayrılığı Olur “Yasama, Yürütme ve Yargı…”

Fabrikalarda Da Kuvvetler Ayrılığı Olur Yasama, Yürütme Ve Yargı... Satınalma Dergisi 7 Gün 7 Gündem

Fabrikalarda da Kuvvetler Ayrılığı Olur “Yasama, yürütme ve yargı…”

Zafer URFALIOĞLU

Bu üç kelimeyi yan yana duyunca çoğumuzun aklına anayasa hukuku gelir. Oysa ben bu üçlüyü her gün fabrikalarda görüyorum. Hatta biraz iddialı olacak ama şunu söyleyebilirim: Bir fabrikanın yönetim kalitesini anlamak için makine parkına değil, kuvvetler ayrılığına bakın.

Çünkü işletmelerin büyük çoğunluğu teknoloji eksikliğinden değil, yönetim mimarisindeki eksikliklerden yoruluyor. Yeni makineler alıyoruz, ERP sistemleri kuruyoruz, kalite belgeleri alıyoruz, danışmanlarla çalışıyor, sayısız toplantı yapıyoruz. Sonra dönüp aynı soruyu soruyoruz:

– “Bu kadar yatırım yaptık ama neden işler hâlâ istediğimiz gibi gitmiyor?”

Belki de cevabı, yıllardır gözümüzün önünde duran ama sadece devlet yönetimine ait sandığımız bir ilkenin içinde saklıdır.

Kuvvetler ayrılığı…

Aslında bu ilke yalnızca devletlerin değil, iyi yönetilen bütün organizasyonların ortak aklıdır. Çünkü özü son derece basittir: Kuralı koyan, uygulayan ve denetleyen aynı kişi olmamalıdır.

Devletlerde yasama kanun yapar, yürütme uygular, yargı ise kurallara uyulup uyulmadığını denetler. Böylece hiçbir güç sınırsız hâle gelemez. Hiç kimse hem oyunun kurallarını yazıp hem oyunu oynayıp hem de maçın hakemi olamaz. Futbolda bunu kabul etmeyeceksek, şirketlerde neden edelim?

Şirketlerde de aynı mantık geçerlidir. Yönetim Kurulu veya şirket sahibi hedefleri ve kuralları belirler; yani işletmenin yasama organıdır. Genel müdür, fabrika müdürü ve üretim yöneticileri bu kararları uygular; onlar yürütmedir. İç denetim, kalite güvence, mali denetim ve uyum sistemleri ise yargının karşılığıdır. Onların görevi üretmek değil, üretimin doğru yapılıp yapılmadığını bağımsız olarak değerlendirmektir.

Ne var ki birçok işletme tam da burada tökezliyor. Özellikle KOBİ’lerde patron kuralları koyuyor, satın almaya karar veriyor, üretimi yönetiyor, kaliteye son sözü söylüyor, mali işleri kontrol ediyor ve denetimi de kendisi yapıyor. Yani yasama da o, yürütme de o, yargı da o…

İlk bakışta bu yapı cazip görünüyor. Kararlar hızlı alınıyor, bürokrasi oluşmuyor. Ancak hız ile sağlıklı yönetim aynı şey değildir. Bir otomobilin frenlerini söktüğünüzde de hızlanırsınız ama bunun adına performans denmez. Kontrol mekanizmalarını kaldırarak elde edilen hız, er ya da geç ağır bedeller ödetir.

Bu yüzden birçok işletmede yıllar sonra aynı cümleler duyulur:

– “Biz bu hatayı nasıl göremedik?”

– “Aslında herkes biliyormuş.”

– “Kimse bana söylemedi.”

Oysa sorun çoğu zaman kimsenin bilmemesi değildir. Sorun, söyleyebilecek bağımsız bir mekanizmanın hiç kurulmamasıdır.

ISO 9001’in yıllardır anlatmaya çalıştığı şey de budur. Üretim “BEN DOĞRU YAPTIM.” diyebilir ama son sözü üretim söylememelidir. Kalite doğrulamalı, bunu da kanaatiyle değil kayıtları ve kanıtlarıyla yapmalıdır. Yönetimin görevi ise şu soruyu sormaktır:

– “Kurduğumuz sistem gerçekten doğru çalışıyor mu?”

Kalite kültürü tam da bu soruyla başlar.

Aynı prensip finans için de geçerlidir. Ödemeyi hazırlayan kişinin aynı zamanda onay vermesi, muhasebeleştirmesi ve kasayı kontrol etmesi istenmez. Çünkü hata çoğu zaman kötü niyetten değil, kontrol eksikliğinden doğar. Yönetim literatüründe buna “Görevlerin Ayrılığı” denir. Aslında bu, kuvvetler ayrılığının şirketlerdeki karşılığıdır.

İlginç olan ise bu ilkenin doğanın kendisinde de bulunmasıdır. Beyin karar verir, kaslar uygular, duyu organları sonucu izler, sinir sistemi geri bildirim üretir. Vücudumuz bile aynı organın hem karar verip hem de kendi kararını denetlemesine izin vermez. Çünkü doğa bile bilir ki kendi kendini denetleyen güç zamanla körleşir.

Belki de bugün şirketlerimizin en büyük ihtiyacı yeni makineler, daha büyük binalar ya da yeni yazılımlar değildir. Bunların hepsi önemlidir; ancak doğru yönetim mimarisi kurulmadan yapılan her yatırım, eski alışkanlıkların üzerine yeni maliyetler eklemekten öteye gitmez.

Sanayicilerin kendilerine sorması gereken en önemli soru şudur:

– “Ben gerçekten bir şirket mi yönetiyorum, yoksa bütün kararların tek kişiden çıktığı büyük bir atölye mi?”

Çünkü bu sorunun cevabı, fabrikanın bugünkü performansından çok yarın ayakta kalıp kalamayacağını belirleyecektir.

İyi yönetim, patronun her şeyi bilmesi değildir. Patronun olmadığı gün de sistemin aynı disiplinle çalışabilmesidir. Gerçek başarı, yöneticinin masada olduğu zaman değil, masadan kalktığında da düzenin bozulmamasıdır. Çünkü insanlar değişir; sistemler kalır.

Fabrikalarda Da Kuvvetler Ayrılığı Olur Yasama, Yürütme Ve Yargı... Satınalma Dergisi 7 Gün 7 Gündem

Belki de kuvvetler ayrılığı ilkesine artık sadece devlet yönetiminin bir gerekliliği olarak bakmamalıyız. İster bir ülke yönetin ister bir fabrika… Kuralı koyan, uygulayan ve denetleyen aynı kişi olduğunda sistem güçlenmez; sadece o kişiye bağımlı hâle gelir. Oysa sürdürülebilir başarının sırrı, güçlü insanlar yetiştirmekten önce güçlü sistemler kurabilmektir. Ve güçlü sistemlerin ilk şartı da kuvvetler ayrılığını anayasal bir ilke değil, iyi yönetimin vazgeçilmez bir kuralı olarak görebilmektir.

Zafer URFALIOĞLU

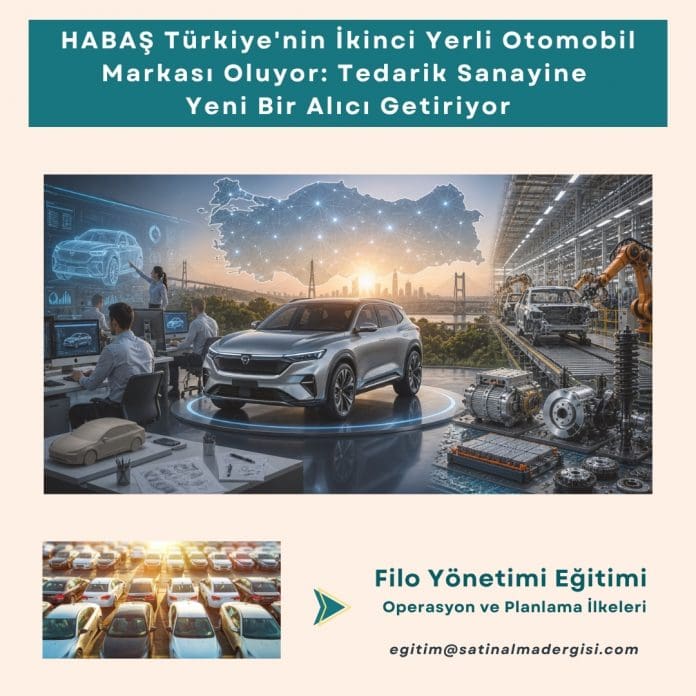
HABAŞ Türkiye’nin İkinci Yerli Otomobil Markası Oluyor: Tedarik Sanayine Yeni Bir Alıcı Getiriyor

Filo Yönetimi Eğitimi Operasyon Ve Planlama İlkeleri Haber Habaş Türkiye'nin İkinci Yerli Otomobil Markası Oluyor Tedarik Sanayine Yeni Bir Alıcı Getiriyor

Türkiye’nin İkinci Yerli Otomobili Yıl Sonunda Sahneye Çıkıyor

Türkiye otomotiv pazarına yıl sonuna kadar yeni bir marka giriyor. HABAŞ’ın Gebze Şekerpınar’daki eski Honda fabrikasında geliştirdiği binek otomobil için tanıtım hedefi 2026 yılının sonu olarak belirtiliyor. Şirket pazara sedan ve crossover olmak üzere iki gövde tipiyle girmeyi planlıyor, araçlarda benzinli, hibrit ve plug-in hibrit olmak üzere üç motor seçeneği sunulacak. Ticari ve binek araç üretimini kapsayan yatırımın toplam büyüklüğü yaklaşık 1 milyar euro olarak açıklandı. Proje planlandığı gibi ilerlerse HABAŞ, Togg’un ardından %100 yerli sermayeyle geliştirilen ikinci güncel binek otomobil markası olacak.

Tüketici tarafında merak edilen konu, aracın nasıl göründüğü ve ne zaman satışa çıkacağı. Satınalma ve tedarik zinciri tarafında ise soru başka bir yerde duruyor. Türkiye’de bir ana sanayi oyuncusunun daha sahaya çıkması, onu besleyecek yerli tedarik tabanına ne katıyor? Bu yazı haberi o soru üzerinden okuyor.

Devrim’den Bugüne Sıralama Nasıl Kuruluyor

İkinci Türk otomobili ifadesi kullanılırken, hangi sıralamanın esas alındığını baştan netleştirmek gerekiyor. Türkiye’nin otomobil üretme girişimi 1961’de yapılan Devrim ile başladı, ancak Devrim yalnızca birkaç prototiple sınırlı kaldı ve seri üretime geçemedi. Seri üretim beş yıl sonra gerçekleşti. 19 Aralık 1966’da Otosan’ın İstanbul’daki fabrikasında banttan inen Anadol, üretimin sona erdiği 1984’e kadar 62 bin 923 adedi otomobil ve 30 bin 265 adedi pikap olmak üzere toplam 93 bin 188 adede ulaştı. Anadol’un tasarımı İngiliz Reliant firmasına aitti, şasi, motor ve şanzımanlar ise Ford’dan temin ediliyordu.

HABAŞ için kullanılan “ikinci Türk otomobili” sıfatı bu tarihi geçersiz kılmıyor. Ölçüt modern dönem ve sermaye yapısı. Togg üretime geçtiğinde %100 yerli sermayeyle geliştirilen ilk binek otomobil markası oldu, HABAŞ da aynı ölçütle ikinci sırada duruyor. Tarihsel sıralamaya Devrim ve Anadol dahil edildiğinde ise bugünkü proje üçüncü halkayı temsil ediyor.

Şekerpınar Bandı Yeniden Kuruluyor

Projenin üretim adresi Gebze Şekerpınar’daki tesis. Honda bu fabrikada, 24 yıl boyunca Civic Sedan üretti ve 2021’de Türkiye’deki üretim faaliyetlerini sonlandırdı. Tesisi aynı yıl HABAŞ devraldı. Şirket bununla yetinmeyip, Honda’nın İngiltere’de kapanan fabrikasına ait bazı üretim ekipmanlarını da satın alarak Türkiye’ye taşıdı. HABAŞ Otomotiv Genel Müdürü Hüseyin Urkun, tesisin devralındığı sırada yıllık yaklaşık 50 bin araçlık kapasiteye sahip olduğunu, yenilenen üretim hatlarıyla kapasitenin 75 bin ile 100 bin araç aralığına çıkarılmasının hedeflendiğini açıklamıştı. Güncel haberlerde öne çıkan rakam 75 bin adet.

Şirketin otomotiv yatırımı binek otomobille sınırlı kalmıyor. Manisa Organize Sanayi Bölgesi’ndeki tesiste otobüs, midibüs, çekici ve kamyon üretimi sürüyor ve buradaki yıllık kapasite 15 bin araç seviyesinde. SteelPower markasıyla üretilen elektrikli çekicinin seri üretime hazır olduğu belirtiliyor. Urkun 2024’te otomobil dahil o güne kadarki yatırımın 250-300 milyon euroyu bulduğunu, ticari araçlarla birlikte toplamın 1 milyar euroya ulaşabileceğini söylemişti. Binek otomobil Gebze’de, ticari araç Manisa’da üretilecek şekilde iş bölümü kurulmuş durumda.

Faal bir otomobil fabrikasının devralınması, sıfırdan tesis kurmaya kıyasla bir otomobil yatırımının en ağır kalemlerini baştan devre dışı bırakıyor. Boyahane, kataforez hattı ve gövde birleştirme hattı bir otomobil fabrikasının bütçesinde en yüksek sıraları tutar ve bunların yerinde durması takvimi de kısaltır. Buna karşılık, devralınan hatlar önceki modelin gövde ölçülerine ve üretim akışına göre kurulmuştur. Yeni bir gövde tipi için kalıpların ve robot programlarının yeniden yapılandırılması gerekir. Şirketin tüm bantları yenilediğini açıklaması bu yeniden yapılandırmaya işaret ediyor.

Oksijen Fabrikasından Otomobil Fabrikasına

Habaş LogoHABAŞ’ın otomobile giren taraf olarak profili, Türkiye’de bu işe soyunan diğer gruplardan farklı bir yerde duruyor. Grubun temelleri 1956’da Hamdi Başaran’ın İstanbul Topkapı’da kurduğu oksijen fabrikasına dayanıyor, şirketin unvanı 1967’de HABAŞ Sınai ve Tıbbi Gazlar İstihsal Endüstrisi A.Ş. olarak değişti ve aynı yıl oksijen, azot ve argonu sıvı olarak üreten hava ayrıştırma tesisi devreye alındı. 1987’de İzmir Aliağa’da yıllık 600 bin ton kapasiteyle demir-çelik üretimine başlandı. Grup bugün sınai ve tıbbi gazlar, çelik, elektrik enerjisi, ağır makina, tüp ve kriyojenik tank üretimi ile LNG, CNG ve LPG dağıtımı, liman ve deniz taşımacılığı alanlarında faaliyet gösteriyor ve yıllık çelik üretim kapasitesi 4,5 milyon ton seviyesinde bulunuyor, 1997’de Özelleştirme İdaresi’nden Anadolubank satın alındı. Grubun yönetim kurulu başkanlığını kurucunun oğlu Mehmet Rüştü Başaran yürütüyor.
Bu profil otomobil projesi açısından somut bir karşılık taşıyor. Aracın gövdesinde kullanılacak sac ve mukavemet parçalarının girdisini kendi tesislerinden karşılayabilen bir grup, otomotivde seyrek görülen bir dikey entegrasyona sahip demektir. Manisa’da üretilen ağır ticari araçlarda şasi ve mukavemet parçalarının doğrudan HABAŞ çelik fabrikalarından geldiği, araçlarda şirketin kendi geliştirdiği batarya paketleme teknolojisinin kullanıldığı belirtiliyor. Binek otomobil tarafında aynı yapının hangi ölçüde kurulacağı açıklanmadı. Çelik girdisinin grup içinden gelmesi, maliyet ve tedarik güvenliği tarafında avantaj sağlar ancak bir otomobilin maliyetinde çeliğin payı sınırlıdır ve belirleyici kalemler başka yerde toplanır.

İkinci Alıcı Tedarik Sanayi İçin Ne Anlama Geliyor?

Bir otomobilin maliyet yapısına bakıldığında ağırlığın tedarik sanayinde toplandığı görülüyor. TAYSAD Yönetim Kurulu Başkanı Yakup Birinci’nin verdiği rakamlara göre bir aracın maliyet yapısında tedarik sanayinin payı %60 seviyesindeyken, Türkiye’de üretilen araçlardaki yerli katkıyla birlikte bu oran %70’lere kadar çıkıyor ve sektör yaklaşık 250 bin kişilik istihdamı temsil ediyor. TAYSAD’ın 540’ı aşkın üyesi, otomotiv tedarik sanayi üretiminin %85’ini ve ihracatının %80’ini temsil ediyor. Yeni bir ana sanayi oyuncusunun sahaya çıkması, bu tabanın karşısına yeni bir alıcı çıkması demek.

Eğitim Filo Yönetimi Binek Araç Kiralama Satın Alma İdari İşler
Filo Yönetimi Eğitimi, Binek Araç Kiralama, Satın Alma ve İdari İşler Araç Filo Yönetimi Eğitimi – PDF – Eğitim içeriğini indirebilirsiniz. 

Zamanlama bu açıdan dikkate değer. Otomotiv Sanayii Derneği verilerine göre 2026’nın ocak-mayıs döneminde toplam otomotiv üretimi %10, otomobil üretimi %20 azaldı ve sektörün kapasite kullanım oranı %61 seviyesinde gerçekleşti. Yılın 7 ayında toplam pazar %11 daralarak 661 bin 249 adede indi. Aynı dönemde otomobil satışlarındaki yerli araç payı %35 oldu. Kapasitenin yaklaşık üçte birinin boş durduğu bir dönemde, yeni bir alıcının devreye girmesi, tedarikçi için sipariş hacminden önce pazarlık gücünü etkileyen bir gelişmedir.

Tek alıcıya bağlı çalışan tedarikçi için risk, alıcının programını sonlandırdığı anda görünür hale geliyor. Bir modelin üretimden kalkması, o modele özel kalıp ve aparat yatırımı yapmış firmalar için doğrudan atıl kapasite anlamına gelir. Türkiye bu tabloyu yakın dönemde bir kez daha yaşadı ve etkileri tedarikçi tabanında hissedildi. İkinci bir yerli sermayeli ana sanayi oyuncusunun kurulması bu riski ortadan kaldırmaz, fakat tedarikçinin sipariş tabanını genişletme ihtimalini artırır.

Bu ihtimalin gerçekleşmesi hacme bağlı. Bir tedarikçinin yeni bir alıcı için kalıp yatırımı yapması, o yatırımın amortismanını karşılayacak adet taahhüdünü görmesini gerektirir. Gebze tesisi için açıklanan 75 bin adetlik kapasite hedefi, bu eşiği aşacak bir büyüklüğe işaret ediyor. Bununla birlikte, kapasite hedefi ile fiili üretim adeti farklı şeylerdir. Yeni markanın hangi tedarikçilerle çalışacağı ve yerlileştirme programının nasıl kurgulandığı da kamuoyuna açıklanmış değil.

Motorun Geldiği Yer

Projenin yerlilik tarafında açıklığa kavuşturulması gereken bir başlık var. Hüseyin Urkun 2024’te binek araçlarda Volvo motoru kullandıklarını, hafif ticari araçlarda ise Renault ile devam edeceklerini söylemişti, aynı açıklamada bataryaların hücre olarak Uzak Doğu’dan temin edildiği ve paketleme ile diğer komponentlerin Türkiye’de yapıldığı belirtilmişti. Tasarım tarafında şirket, araçların tasarımını kendi bünyesinde oluşturduğunu ifade etmişti. Sektör basınında da projenin tamamen yerli otomobil yerine yerli sermayeli bir otomobil projesi olarak tanımlanmasının daha doğru olacağı yorumu yapılıyor.

Yerli katkı oranı tablosu bu ayrımı sayısal olarak gösteriyor. Sanayi ve Teknoloji Bakanlığı’nın 2026 yılı motorlu araçlar yerli katkı oranı beyanlarına göre marka bazında:

  • Togg %81,52
  • Tofaş %57,43
  • Hyundai %57,13
  • Toyota %48,58
  • Renault %47,22 seviyesinde bulunuyor.

İçten yanmalı ve hibrit modellerde yerli katkı oranlarının daha dar bir bantta sıkıştığı, yerliliğin yukarı taşınmasının bu teknolojilerle giderek zorlaştığı görülüyor. Motorun ithal edildiği bir ürün gamında yerli katkı oranının Togg seviyelerine çıkması, bugünkü tedarik yapısıyla mümkün görünmüyor.

Bu oranın satınalma açısından pratik bir karşılığı bulunuyor. Yerli katkı oranı kamu alımlarında ve vergi uygulamalarında eşik olarak kullanıldığı için filo satışlarında doğrudan rekabet unsuruna dönüşüyor. Motor ve batarya gibi kalemlerin yurt dışından gelmesi ise kur, navlun ve tahsis riskini aracın maliyet yapısına taşıyor. Batarya hücresi tarafında, bakır ve elektrifikasyon metallerindeki küresel talep baskısı bu riski daha görünür kılıyor. HABAŞ’ın ilerleyen dönemde motor ve batarya tarafında yerlileştirmeye gidip gitmeyeceği açıklanmadı.

Takvimde Ne Kesin Ne Değil

Takvim tarafında bir kayma söz konusu. Şirket 2024’te binek otomobili 2025’in sonuna doğru açıklayacağını duyurmuştu, güncel beklenti ise 2026 yılının sonu. Bugünlerde yayılan haber dalgası, yeni bir HABAŞ açıklamasına dayanmıyor. Projeye ilişkin son bilgileri paylaşan isim ekonomist Dr. Barış Esen olarak belirtiliyor. Tasarımın Frank Stephenson tarafından üstlenildiği bilgisi de bu çerçevede değerlendirilmeli. Stephenson’ın resmi sitesinde yeni bir Türk otomotiv markasının tasarımı üzerinde çalışıldığı belirtilirken, şirketin adı verilmiyor. HABAŞ bu iş birliğini teyit etmiş değil.

Teyit edilmemiş başlıkların listesi bununla sınırlı kalmıyor. Yeni binek otomobillerin marka adı, nihai teknik özellikleri, satış fiyatı ve kesin seri üretim takvimi henüz kamuoyuna açıklanmadı. Ürün gamına tamamen elektrikli model eklenip eklenmeyeceği konusunda kaynaklar birbiriyle çelişiyor, bazı haberler elektrikli versiyonun planlandığını yazarken bazıları konunun netleşmediğini belirtiyor. Şirketin ilerleyen dönemde SUV ve hafif ticari araç sınıflarına yönelmesi de plan aşamasında görünüyor. Bir markanın kamuoyuna tanıtılması ile o markanın seri üretime geçmesi arasındaki mesafe otomotivde çoğunlukla yıllarla ölçülür.

Filo Yönetimi Eğitimi Operasyon Ve Planlama İlkeleri Haber Habaş Türkiye'nin İkinci Yerli Otomobil Markası Oluyor Tedarik Sanayine Yeni Bir Alıcı Getiriyor


Asıl Sınav Tanıtımdan Sonra Başlıyor

Yıl sonunda yapılması beklenen tanıtım, projenin görünen tarafını oluşturacak. Satınalma ve tedarik zinciri açısından belirleyici aşama ise tanıtımın ardından geliyor. Homologasyon süreçlerinin tamamlanması, tedarikçi sözleşmelerinin bağlanması, bayi ve satış sonrası ağının kurulması ve seri üretimin istikrarlı bir hacme oturması gerekiyor. Bu aşamaların her biri yerli tedarik sanayi için sipariş, kalıp yatırımı ve kapasite planlaması anlamına geliyor.

HABAŞ planlanan takvime sadık kalırsa Türkiye otomotiv pazarında yerli sermayeli ikinci binek otomobil markası sahneye çıkmış olacak. Tedarik tabanının bu girişten hangi ölçüde pay alacağı ise tanıtım gününde belli olmayacak. Bunun cevabı, aracın parça listesinin ne kadarının Türkiye’den tedarik edildiğinde ve bu oranın yıllar içinde nereye taşındığında ortaya çıkacak.


Araç Filo Yönetimi Eğitimi – PDF – Eğitim içeriğini indirebilirsiniz. 

İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri

Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Turquality, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.

Prof. Dr. Murat Erdal 

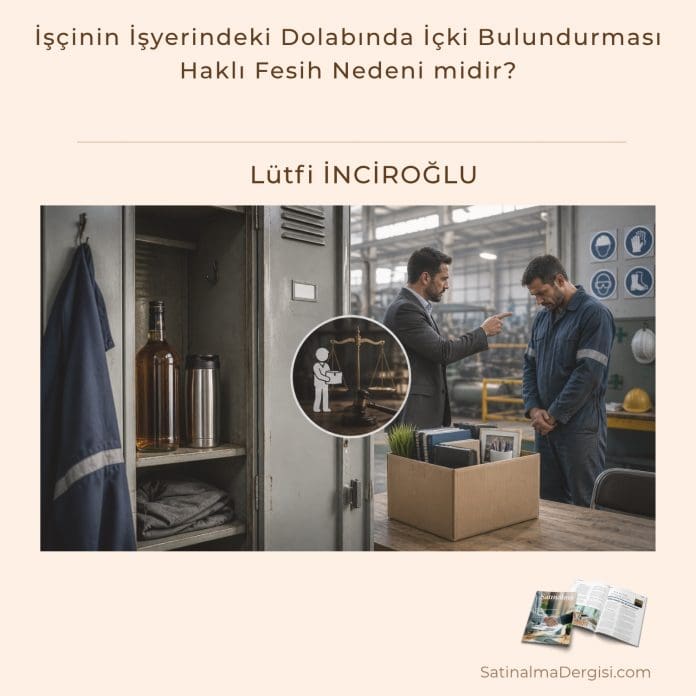
İşçinin İşyerindeki Dolabında İçki Bulundurması Haklı Fesih Nedeni midir?

İşçinin İşyerindeki Dolabında İçki Bulundurması Haklı Fesih Nedeni Midir Satınalma Dergisi 7 Gün 7 Gündem

İşçinin İşyerindeki Dolabında İçki Bulundurması Haklı Fesih Nedeni midir?

Lütfi İNCİROĞLU

İşçinin 6331 sayılı İş Sağlığı ve Güvenliği Kanunu’nun 28 inci maddesine aykırı hareket etmesi, yani işyerine sarhoş veya uyuşturucu madde almış olarak gelmesi ve işyerinde alkollü içki veya uyuşturucu kullan­ması haklı fesih nedeni sayılmıştır. Yargıtay’a göre, işçinin görevi sırasında alkollü içki içmesi veya kamyon şoförünün kamyonu içkili kullanması haklı fesih nedenidir[1]. Başka bir karar da “İşçinin işverene yahut onun ailesi üyelerinden birine yahut işverenin başka işçisine sataşması, işyerine sarhoş yahut uyuşturucu madde almış olarak gelmesi ya da işyerinde bu maddeleri kullanması” nın işverene haklı fesih imkânı verdiği ifade edilmiştir. Görül­düğü üzere kanundaki haller sınırlı sayıda olmayıp genel olarak işçinin sada­kat borcuna aykırılık oluşturan söz ve davranışları işverene fesih imkânı ta­nımaktadır. 6331 sayılı İş Sağlığı ve Güvenliği Kanunu 28 inci maddesinde mülga olan 4857 sayılı İş Kanunu’nun 84’üncü maddesini aynen korumuş ve 1. Fıkrasında açıkça “İşyerine, sarhoş veya uyuşturucu madde almış olarak gel­menin ve işyerinde alkollü içki veya uyuşturucu madde kullanmanın yasak” olduğu belirtilmiştir. Bu yasağa aykırılık işveren bakımından haklı fesih ne­deni kabul edilmelidir[2].

4857 sayılı İş Kanunu’nun 25/II nci maddesi uyarınca işverenin fesin hakkını doğuran haklı bir sebep oluşturur. Bu madde hükümlerine göre, işçinin işyerine uyuşturucu madde alarak gelmesi yasak olmasına rağmen alkollü içki almış olarak gelmesi yasak değildir. İşyeri dışında alınan alkol sarhoşluğa yol açmışsa, bu şekilde işyerine, bir başka anlatımla sarhoş gelmek yasaktır. Bu nedenle alkollü içki almış olmakla birlikte sarhoşluk belirtileri göstermeyen işçinin işyerine gelmesi İş Kanunu 25/II-d kapsamında bir haklı neden olarak kabul edilemez.

Yargıtay’a göre, “İşçinin, işyeri dışında aldığı alkollü içki miktarı işçinin irade ve davranışlarını ve işini normal şekilde yürütülmesini etkilemiyorsa, sadece içki almış olması sözleşmenin feshi için yeterli değildir. Buna karşılık işyerinde alkolü içki kullanmak, sarhoşluğa yol açmasa bile fesih için yeterli bir sebeptir. Dosya içeriğine göre davacı hakkında alkollü olduğunda dair iki ayrı tutanak ve rapor vardır. İşyeri tutanaklarından birinde, davacının ne zaman alkol aldığının bilinmediği belirtilmiş olup 6331 sayılı Kanun’da belirtilen “işyerinde alkollü içki içmek” koşulu yerine gelmemiştir. Diğer “davacının işyeri doktoruna ikince kere gidişinde alkollü olduğunun, yürüyüşünde ve konuşmasında bozukluk olduğunun saptandığına ilişkin Doktor imzalı işyeri tutanağı değerlendirildiğinde ise; davacı, işe gelmeden bir süre önce alkollü içki içtiğini belirtmiş olup, davacının işyerinde kolundan yaralanması nedeni ile işyeri doktoruna ilk gidişinde davacının sarhoş olduğu yönünde düzenlenmiş bir belge olmadığı gibi, davacının “sarhoşluk” derecesine varacak şekilde alkollü olup olmadığına ilişkin teknik bir alkol ölçümü gibi bir değerlendirme, kaç promil alkollü olduğuna ilişkin bir inceleme yapılmamıştır. Alkollü olmak, sarhoş olmak değildir. Bu nedenle 6331 sayılı Kanun’un “işyerine sarhoş gelmek” koşulunun gerçekleştiği ispatlanamamıştır. Diğer taraftan davacının kolunun yandığı ve iş kazası tutanağı tutulduğu belirtilmiş ise de tutanak içeriğine göre bu durumun, davacının alkollü olduğuna ilişkin bir tespit yapılmayan işyeri doktoruna ilk gidişinde gerçekleştiği gene işyeri tutanağı içeriğinden anlaşılmaktadır. Bu durumda davacının iş güvenliğini alkol sonucunda tehlikeye düşürdüğü ispatlanamamıştır. Açıklanan nedenler ile davacının iş akdinin haklı nedenle feshedildiği davalı tarafından ispatlanamadığı için kıdem ve ihbar tazminatı taleplerinin kabulü gerekirken reddi hatalıdır.”[3] .

Peki, işçinin işyerindeki dolabında içki bulundurması haklı fesih nedeni sayılabilir mi? İstanbul Bölge Adliye Mahkemesi verdiği bir kararda, salt işçinin işyerindeki dolabında içki bulundurmasını fesih nedeni saymamıştır. İşçinin çalıştığı işyerinde içki içtiğinin ispat edilememesi ve içkinin bulundurulmasının suç teşkil eden bir madde olmaması nedeniyle işçinin feshinin hasız olduğuna hükmetmiş ve işe iadesine karar vermiştir.

İstanbul Bölge Adliye Mahkemesi’nin kararına göre, “Davacı işçinin Depodaki dolabının içerisinde alkollü içki olan viski bulunduğu belirtilmiş ise depodaki şahsi dolabının içerisinde bulunan bu içkinin bulundurulması suç teşkil eden bir madde olmadığı ayrıca davacı tarafından çalıştığı sırada içildiği yönünde herhangi bir delil ve iddia da bulunmadığı anlaşılmakla fesih nedeni olarak itibar edilmemiştir, davalı itirazları yerinde değildir. Davalı haklı fesih iddiasını ispatlayamamıştır. Dosya içeriği, mevcut delil durumu, bilgi, belge, beyanlar ve deliller bir bütün olarak değerlendirildiğinde, davalının İstinaf itirazları ve İstinaf başvurusunun esastan reddine karar verilmesi gerektiği kanaatine varılmakla aşağıdaki şekilde hüküm kurulmuştur”[4].

İşçinin İşyerindeki Dolabında İçki Bulundurması Haklı Fesih Nedeni Midir Satınalma Dergisi 7 Gün 7 Gündem

Sonuç olarak, 6331 sayılı İş Sağlığı ve Güvenliği Kanununun 28 inci maddesine aykırı hareket etmesi, yani işyerine sarhoş veya uyuşturucu madde almış olarak gelmesi ve işyerinde alkollü içki veya uyuşturucu kullan­ması haklı fesih nedeni sayılmıştır. Ancak, İstanbul Bölge Adliye Mahkemesince verilen bir kararda, işçinin işyerindeki dolabının içerisinde alkollü içki bulundurulmasının suç teşkil eden bir madde olmaması ve işçi tarafından çalıştığı sırada içtiği yönünde herhangi delilin bulunmaması nedeniyle işverence yapılan feshin haksız olduğuna ve işe iadesine karar verilmiştir.

Lütfi İNCİROĞLU

www.incirogludanimanlik.com sayfasında yayımlanan blog yazıları, hakemli makale formatında olmayıp bilgi verme amaçlıdır. Kesinlikle hukuki mütalaa ya da tavsiye niteliğinde değildir.

[1] Y9HD.9.10.2006 T., E. 2006/18364 K. 2006/26051 Legalbank.

[2] Y22HD.05.02.2018 T., E.2017/9154, K.2018/1732 Legalbank.

[3] Y9HD.18.01.2018 T., E.2017/20423, K.2018/548 Legalbank

[4] İstanbul BAM 25. HD E. 2026/713 K. 2026/1487

sahibinden.com 2025 Yılı Sürdürülebilirlik Verilerini Açıkladı

Karbon Nötr E Ticaret

sahibinden.com 2025 Yılı Sürdürülebilirlik Verilerini Açıkladı

İkinci El Alışverişin Çevresel Etkisi Öne Çıktı

sahibinden.com, döngüsel ekonomiye sunduğu katkıları ve kurumsal sürdürülebilirlik performansını kapsayan 2025 yılı verilerini paylaştı. İsveç Çevre Araştırmaları Enstitüsü (IVL) iş birliğiyle hazırladığı “İkinci Elin Sürdürülebilirliğe Katkısı Raporu’nun altıncısı Davranıştan Dönüşüme” temasıyla yayınlandı. 2025 yılında platform üzerinden gerçekleşen ikinci el alışverişler yaklaşık 12,8 milyon ton CO₂ eşdeğeri emisyon tasarrufu sağladı. Bir önceki yılın 11,6 milyon tonluk seviyesini geride bırakan bu rekor seviye, ikinci el alışverişin Türkiye’de giderek yaygınlaştığını gösterdi.

Sürdürülebilirliği iş modelinin merkezine alan sahibinden.com, 2025 yılı faaliyetleri kapsamında hem kurumsal operasyonel hedeflerindeki ilerlemeyi hem de kullanıcı ekosisteminin yarattığı çevresel faydayı açıkladı. İsveç Çevre Araştırmaları Enstitüsü’nün (IVL) bilimsel metodolojisi ve veri tabanları kullanılarak 24 ana kategori ve 209 alt kategori üzerinden gerçekleştirilen analizlere göre, platformda el değiştiren ikinci el ürünler yaklaşık 12,8 milyon ton CO₂ eşdeğeri emisyonun önüne geçti. Bilimsel hesaplamalarını IVL metodolojisine dayandıran şirket, kullanıcı tabanındaki bu dönüşümün yanı sıra kendi operasyonel emisyonlarını nötrleme kararlılığını da sürdürdü.

Bir önceki yılın 11,6 milyon tonluk eşiğini aşan bu rakam, raporun yayımlandığı altı yılın en yüksek değeri olarak tarihe geçti. Ölçümlenen etki, bir hibrit aracın dünya etrafında 3,3 milyon tur atmasına ya da 75 milyon dizüstü bilgisayar üretiminin yarattığı karbon yüküne eşdeğer olarak hesaplandı.

Tasarrufta Rekor Yıl

Rapor karbon tasarrufunun yanı sıra hammadde koruma verilerini de ortaya koyuyor. 2025 yılında ikinci el ürünlerin yeniden kullanıma girmesiyle yaklaşık 207 bin ton plastik, 739 bin ton çelik ve 138 bin ton alüminyum korundu. 207 bin ton plastik 8,8 milyar plastik şişeye, 739 bin ton çelik 750 bin otomobile, 138 bin ton alüminyum ise 14,6 milyar içecek kutusuna karşılık geliyor.

Bireysel Kararın Kolektif Gücü

Raporun bu yılki çıktılarını değerlendiren sahibinden.com CEO’su Burak Ertaş, “Bu yıl ulaşılan 12,8 milyon ton CO₂ eşdeğeri tasarruf, ikinci el ekonomisinin çevresel etkisini açık biçimde ortaya koyuyor. Platformumuz üzerinden gerçekleşen milyonlarca işlem sayesinde ürünlerin kullanım ömrü uzarken, doğal kaynakların korunmasına da katkı sağlanıyor. Kullanıcılarımızın tercihleriyle büyüyen bu etki, ikinci el ekonomisinin sürdürülebilir gelecekte üstleneceği rolü her geçen yıl daha da güçlendiriyor. Bu tablo, bireysel tercihlerle başlayan değişimin toplumsal ölçekte anlamlı bir dönüşüm yaratabildiğini gösteriyor.” dedi.

Sürdürülebilirliğin Yeni Kültürü

Döngüsel ekonominin toplumsal değerine vurgu yapan sahibinden.com İnsan ve Sürdürülebilirlik Genel Müdür Yardımcısı Güntulu Peker ise şöyle konuştu: “2025 verileri, ikinci el alışverişin çevresel etkisinin yanı sıra toplumsal karşılığının da giderek güçlendiğini gösteriyor. Kaynakların daha verimli kullanılması, ürünlerin yeniden ekonomiye kazandırılması ve bilinçli tüketim alışkanlıklarının yaygınlaşması, sürdürülebilir yaşam kültürünün önemli bir parçasını oluşturuyor. Korunan her kaynak ve yeniden kullanıma kazandırılan her ürün, döngüsel ekonominin büyümesine katkı sağlıyor. İkinci el alışverişin giderek daha fazla kişi tarafından benimsenmesini, sürdürülebilir bir gelecek adına son derece değerli buluyoruz.”

Sürdürülebilirlik Raporunun İzinde

GRI standartlarına uygun şekilde hazırladığı Sürdürülebilirlik Raporu’nun üçüncüsünü yakın zamanda yayınlayan şirket, Türkiye’nin ilk karbon nötr e-ticaret platformu unvanını taşıyor.* sahibinden.com, 2030 yılına kadar toplam karbon emisyonunu yüzde 20 azaltma hedefini de bu raporda ortaya koyuyor. Şirket, 2024 yılında imza attığı Birleşmiş Milletler Küresel İlkeler Sözleşmesi çerçevesinde, karbon ayak izinden döngüsel ekonomiye uzanan tüm çevresel performansını yıllık olarak kamuoyuyla paylaşıyor.

IVL’den Bağımsız Bilimsel Onay

Bu yıl yayımlanan altıncı raporun bulgularını değerlendiren IVL Kıdemli Araştırmacısı Tomas Rydberg, “sahibinden.com’un 2025 yılındaki ikinci el ürün satışları, ikinci el ürünlerin güçlü bir alternatif olduğunu bir kez daha ortaya koyarken çevre üzerindeki olumlu etkilerinin de artmasına katkı sağlamaktadır” açıklamasını yaptı.

Hesaplama Yöntemi Hakkında

“İkinci El Etkisi” metodolojisi, yeni bir ürünün üretimi sırasında ortaya çıkan emisyonların, o ürünün ikinci el kullanımı sayesinde “kaçınılan emisyon” olarak kayıt altına alınması esasına dayanmaktadır. Hesaplama; üretimin önlenmesi, ürün taşımacılığının gereksiz hale gelmesi ve atık yönetimi süreçlerinin devre dışı kalmasından doğan iklim etkilerinin toplamını kapsamaktadır.

Sorumlu Satınalma Eğitimi Sürdürülebilir Tedarik Zinciri
Sürdürülebilir Tedarik Zinciri Yönetimi ve Sorumlu Satınalma Eğitimi için tıklayınız.

Su Stresi Derinleşiyor, Türkiye’de Kişi Başına 1.301 Metreküp Su Düşüyor

Sürdürülebilir Tedarik Zinciri Ve Sorumlu Satınalma Eğitimi Haber Su Stresi Derinleşiyor, Türkiye'de Kişi Başına 1.301 Metreküp Su Düşüyor

Su Stresi Derinleşiyor, Türkiye’de Kişi Başına 1.301 Metreküp Su Düşüyor

Kişi Başına Düşen Su 1.301 Metreküpe Geriledi

Türkiye’nin teknik ve ekonomik olarak kullanılabilir su potansiyeli 112 milyar metreküp seviyesinde bulunuyor. Türkiye İstatistik Kurumu’nun 31 Aralık 2025 verilerine göre 86 milyon 92 bini aşan nüfusa bölündüğünde kişi başına düşen yıllık su miktarı 1.301 metreküpe iniyor. Uluslararası ölçütlerde bir ülkenin su zengini sayılabilmesi için bu miktarın 1.700 metreküpün üzerinde olması gerekiyor. Devlet Su İşleri verileri aynı miktarın 2000 yılında 1.652, 2020 yılında ise 1.346 metreküp olduğunu gösteriyor. Rakamların yönü, Türkiye’nin su stresi bandına kalıcı biçimde yerleştiğini ortaya koyuyor.

Şebekeye Verilen Suyun Üçte Biri Kayboluyor

Kentlerin su güvenliği, kaynaktan çıkan suyun ne kadarının musluğa ulaştığıyla ölçülüyor. Türkiye İstatistik Kurumu’nun 2024 Su ve Atık su İstatistikleri’ne göre belediyelerin içme ve kullanma suyu şebekesine çektiği kişi başı günlük su miktarı 255 litre, bu miktar İstanbul’da 203, Ankara’da 270, İzmir’de 215 litre olarak hesaplanıyor. Su Yönetimi Genel Müdürlüğü’ne bildirilen veriler, şebekeye verilen yaklaşık 6,22 milyar metreküp suyun 4,13 milyar metreküpünün kullanıcıya ulaştığını, kalan 2,09 milyar metreküpün sistem içinde kaybolduğunu gösteriyor. Kayıp oranı büyükşehir belediyelerinde ortalama %32,45, il belediyelerinde %41,25 seviyesinde seyrediyor. 2014 tarihli İçme Suyu Temin ve Dağıtım Sistemlerindeki Su Kayıplarının Kontrolü Yönetmeliği bu oranların 2023 yılına kadar büyükşehir ve il belediyelerinde %30, diğer belediyelerde %35 düzeyine indirilmesi hedefini koymuştu. Ulusal Su Planı ise kişi başına günlük tüketimin 2030 yılında 120 litreye çekilmesini öngörüyor, bugünkü 255 litrelik seviye bu hedefin iki katının üzerinde bulunuyor.

Su Finansal Piyasaların Gündemine Girdi

Global Commission on the Economics of Water’ın Ekim 2024’te yayımladığı rapor, bozulan su döngüsünün 2050 yılına kadar ülkelerde ortalama %8, düşük gelirli ülkelerde %15’e varan milli gelir kaybına yol açabileceğini ve dünya gıda üretiminin yarısından fazlasını risk altına aldığını ortaya koyuyor. Bu ölçekteki bir risk, suyu finansal piyasaların yakından izlediği bir başlık haline getirdi. Küresel ölçekte su temalı endeksler uzun süredir hesaplanıyor, örneğin S&P Global Water Index su ile ilgili sektörlerdeki en büyük 50 şirketi kapsıyor ve bileşenleri şebeke işletmecileri, arıtma teknolojisi üreticileri ve ekipman firmalarından oluşuyor.

Finans analisti İslam Memiş, 2025 yılındaki değerlendirmelerinde bu eğilimi daha keskin bir ifadeyle özetlemiş, finansal piyasalarda gelecekte kimsenin altını ya da Bitcoin’i konuşmayacağını, su hisselerinin ve su şirketlerinin konuşulacağını söyleyerek, suyun önümüzdeki yıllarda önemli bir finansal yatırım aracı olarak görüleceğini belirtmişti. Suyun bir yatırım teması olarak ağırlık kazanması, kaynağın kıtlaşmasının piyasa tarafındaki karşılığıdır. Türkiye’de su hizmeti belediye idarelerinin sorumluluğunda yürüdüğü için borsada doğrudan bir su şebekesi işletmecisi bulunmuyor, küresel endekslerin ağırlıklı bileşeni olan regüle kamu hizmeti şirketleri de faiz koşullarına duyarlı hareket ediyor.

Sürdürülebilir Tedarik Zinciri Ve Sorumlu Satınalma Eğitimi Haber Su Stresi Derinleşiyor, Türkiye'de Kişi Başına 1.301 Metreküp Su Düşüyor

Üretim Tarafında Su Verimliliği Ölçülebilir Bir Başlık

Su stresi, kentsel altyapının yanı sıra üretim tarafını da doğrudan ilgilendiriyor. Gıda, içecek, tekstil ve kimya gibi su yoğun sektörlerde her metreküp su hem maliyet hem de tedarik sürekliliği anlamına geliyor. Kaynağın korunması, üretim süreçlerinde kaybın azaltılması ve ambalajın geri kazanılması bu sektörlerde işletme performansının bir parçası haline geldi. Su verimliliği, satın alma ve tedarik zinciri yönetiminin önümüzdeki dönemde en somut ölçülebilir başlıklarından biri olacak. Ambalajlı Su Üreticileri Derneği (SUDER) de yayımladığı değerlendirmede sektörün kaynak yönetimi sorumluluğunu ve suyun korunmasında izlenen yöntemleri bu çerçevede ele alıyor.

SUDER’den 2030 uyarısı:


“Su Güvenliği, Şehirlerin İklim Krizine Karşı En Kritik Dayanıklılık Alanı Haline Geliyor”

Küresel iklim krizinin tetiklediği sıcaklık artışları ve kuraklık riski dünya genelinde giderek artıyor, su stresi şehirlerin en kritik dayanıklılık başlıklarından biri haline geliyor. Copernicus iklim verileri, Avrupa’da son yılların, uzun dönem ortalamalara kıyasla çok daha kurak ve sıcak geçtiğini ortaya koyuyor. Bu tablo, temel ihtiyaç olan suya erişim için yer altı ve yer üstü su kaynaklarının korunmasını her zamankinden daha stratejik bir zorunluluk haline getiriyor. SUDER, ambalajlı su sektörünün sürdürülebilir kaynak yönetimi ve yenilikçi teknolojilerle suyun korunmasına katkısını ve israfın önlenmesinin önemini vurguluyor.

2030’a yaklaşırken dünya, iklim krizinin su döngüsü üzerindeki etkilerini daha görünür ve daha sert biçimde yakından deneyimliyor. Yayımlanan Avrupa İklim Durumu değerlendirmeleri, kıtanın büyük bölümünde sıcaklıkların uzun dönem ortalamalarının üzerinde seyrettiğini ve Avrupa’nın yaklaşık yüzde 95’inde ortalamanın üzerinde sıcaklık kaydedildiğini ortaya koyuyor. Aynı değerlendirmeler, kuraklık koşullarının yaygınlaştığını ve Avrupa’nın önemli bir bölümünde toprak nemi ve hidrolojik stresin belirgin şekilde arttığını gösteriyor. Özellikle 2025 yılı içinde Avrupa’nın yaklaşık yüzde 50’den fazlasının kuraklık koşullarından etkilendiği raporlanıyor. Küresel ısınmanın en sıcak etkilerini hisseden Akdeniz Havzası’ndaki Türkiye de bu dönüşümün merkezinde yer alıyor. Türkiye, kişi başına düşen kullanılabilir su miktarı göz önüne alındığında artık ‘su stresi yaşayan’ ülkeler arasında yer alıyor. Uzmanlar, acil önlem alınmazsa su fakiri olma riskiyle karşı karşıya kalacağı konusunda uyarıyor. Bu gelişmeler, ülkemizin de dahil olduğu şehirlerin suya erişim güvenliğini ve altyapı dayanıklılığını doğrudan etkileyen yeni bir “su stresi çağına” işaret ediyor.

“Su kaynaklarının korunması ve sağlıklı su tüketimi geniş bir çerçeveden, stratejik olarak ele alınmalı”

Ambalajlı Su Üreticileri Derneği (SUDER) Yönetim Kurulu Başkanı Yaşabey Kalebaşı konuyla ilgili açıklamasında suyun sadece bir içecek olarak değil, stratejik bir yaşam kaynağı olarak ele alınması gerektiğini vurgulayarak şunları söyledi: “İklim krizi artık bugünün meselesi. Su kaynaklarımız üzerindeki baskı her geçen yıl artıyor ve şehirlerimizin dayanıklılığı suyu nasıl yönettiğimize doğrudan bağlı hale geliyor. Ambalajlı su sektörü, kaynakların korunması, verimli kullanımın teşvik edilmesi ve suyun güvenli şekilde tüketiciye ulaştırılması açısından önemli bir sorumluluk üstleniyor. Su kaybının artmasına sebep olan tüketim yöntemleri, bu küresel stres döneminde yeniden düşünülmelidir. Türkiye ambalajlı su sektöründe faaliyet gösteren üreticiler, dünyada ve ülkemizde bulunan suyun miktarının ve kalitesinin korunmasının öneminin farkında olarak, sahip olduğumuz su varlığının gelecek nesillere aktarılması için kaynaklarını heba etmeden, en verimli şekilde kullanmaya özen göstermektedir.”

Water Bottle And Glass

“Üretim süreçlerimizde sıfır su kaybı prensibiyle çalışıyoruz”

Kalebaşı açıklamasında “Derneğimize üye ambalajlı su üreticileri, yeraltı su kaynaklarını çevreleyen alanları da hassasiyetle korumakta, böylece suyun kaynağa ulaşmak için geçtiği doğal ekosistemlerin korunmasına yardımcı olmaktadırlar. Doğal su kaynaklarının kullanımında sürdürülebilir üretim adına kamu otoriteleri, üniversiteler ve yerel topluluklar ile kurulan işbirlikleri sadece kaynakların, biyoçeşitliliğin ve doğal yaşam ortamlarının korunmasını değil, aynı zamanda bölgenin sosyal ve ekonomik açıdan gelişimini de desteklemektedir. Üretim süreçlerimizde sıfır su kaybı prensibiyle çalışarak kaynaklarımızı koruyor, döngüsel ekonomiye katkı sunmak adına ambalajlarımızın yüzde 100 geri dönüştürülebilir malzemelerden üretilmesini sağlayarak, çevresel ayak izimizi sistematik olarak azaltıyoruz.” dedi.

Ev tipi arıtma cihazlarında görünmeyen büyük su israfı

Su kaynaklarının korunması ve israfın önlenmesi için tüketim teknolojilerinin bütüncül ve verimlilik odaklı değerlendirilmesi gerekiyor. İstanbul Üniversitesi Su Bilimleri Fakültesi’nden Prof. Dr. Meriç Albay’in yaptığı “Ev Tipi Su Arıtma Sistemlerinin Su Kalitesinin Değerlendirilmesi Araştırması” ev tipi arıtma cihazlarında, 1 litre arıtılmış içme suyu elde edebilmek için yaklaşık 5 litre ve üzeri su atık olarak israf ediliyor. Su stresinin giderek büyüdüğü ve şehirlerin su kaynakları üzerindeki baskının arttığı bu dönemde, bu düzeyde bir su kaybı, önemli bir verimlilik sorunu olarak öne çıkıyor.

2040’ da 5,7 milyar insan su sıkıntısı yaşayacak

Kuraklık artık yalnızca tarımsal üretimi etkileyen dönemsel bir risk değil, su güvenliğini doğrudan tehdit eden küresel bir kriz olarak öne çıkıyor. Dünyada ve ülkemizde son 20 yılda kuraklığın giderek artması, su kaynaklarının korunmasının ertelenemez bir öncelik olduğunu ortaya koyuyor. 2040 yılına gelindiğinde dünyada 5,7 milyar insanın su sıkıntısı yaşayabileceğinin tahmin edilmesi de suyun verimli kullanımının toplumsal ve ekonomik bir zorunluluk olduğunu gösteriyor. Ambalajlı Su Üreticileri Derneği (SUDER) Yönetim Kurulu Başkanı Yaşabey Kalebaşı’na göre bu tablo, yer altı ve yer üstü su kaynaklarının sürdürülebilir yönetimini, su kayıplarının azaltılmasını ve suyun verimli kullanımını koruyan uygulamaların yaygınlaştırılmasını her zamankinden daha kritik hale getiriyor.

Yer altı su rezervlerinin azalması kentlerin dayanıklılığını zorluyor

Şehirlerin su güvenliği suyun nasıl korunduğu, nasıl yönetildiği ve ne kadar verimli kullanıldığıyla tanımlanıyor. Yer altı su rezervlerinin azalması ve yüzey sularındaki dalgalanmalar, kentlerin uzun vadeli dayanıklılığını zorlarken; suyun her damlasının korunmasını stratejik bir zorunluluk haline getiriyor. Araştırmalar, Avrupa’nın 2025 yılında en kurak üç yıldan birini yaşadığını ve bazı dönemlerde kıtanın yaklaşık üçte birinde “şiddetli kuraklık” koşulları gözlendiğini ortaya koyuyor. Bu bulgular, su döngüsündeki bozulmanın geçici değil yapısal bir eğilim haline geldiğini gösteriyor. Kalebaşı, “Su stresi giderek derinleşirken, yer altı ve yer üstü su kaynaklarımızı korumak hepimizin ortak sorumluluğudur. Bugün atılacak her adım, gelecekte su güvenliğimizin en önemli güvencesi olacaktır. Bu nedenle tarım sanayi ve diğer tüketim alanlarında verimli su yönetimi uygulamalarının yaygınlaştırılması, su kayıplarının azaltılması ve doğal kaynakların sürdürülebilir şekilde yönetilmesi büyük önem taşıyor” dedi.


Satınalma ve Tedarik Zinciri Ekipleri İçin Sürdürülebilirlik Eğitimleri
İş problemlerine odaklı eğitimler. Uygulanabilir çözümler, ölçülebilir sonuçlar.

Sorumlu Satınalma Eğitimi Sürdürülebilir Tedarik Zinciri
Sürdürülebilir Tedarik Zinciri Yönetimi ve Sorumlu Satınalma Eğitimi

Sürdürülebilir Tedarik Zinciri ve Sorumlu Satınalma Eğitimi için tıklayınız. 

 Sürdürülebilir Tedarikçi Bilgi Formu ve Kullanım Rehberi

Sürdürülebilirlik çalışmalarında temel konulardan biri, tedarikçilerden alınan verilerin düzenli, karşılaştırılabilir ve doğrulanabilir şekilde toplanmasıdır. Bu veriler, hem satınalma süreçleri hem de sürdürülebilirlik raporlaması açısından önemli bir temel oluşturur. Sürdürülebilir Tedarikçi Bilgi Formu ve Kullanım Rehberi, şirketlerin bu verileri daha sistematik, tutarlı ve uygulanabilir bir çerçevede yönetebilmesi amacıyla hazırlanmıştır.

Emisyon Hesaplama Rehberi Scope 3
Değer Zinciri ve Emisyon Hesaplama Rehberi için tıklayınız.

SÜRDÜRÜLEBİLİR TEDARİK ZİNCİRİ YÖNETİMİ
ve ISO 20400 YEŞİL SATIN ALMA  MAKALELERİ

SÜRDÜRÜLEBİLİRLİK EĞİTİM TESTLERİ

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri

Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.

Prof. Dr. Murat Erdal