Bakır, nikel, alüminyum: Enerji dönüşümü 2035’e kadar metallere olan talebi artıracak

Metaller Arz Ve Talep Görünümü Bakır Nikel Alüminyum

Enerji dönüşümü ve elektrifikasyon, küresel metal piyasalarını köklü biçimde dönüştürebilir. Hızla artan talep ve giderek daha fazla kısıtlanan arz karşısında bakır, nikel ve alüminyumda 2035 yılına kadar yapısal arz açıklarının ortaya çıkması bekleniyor. Bu görünüm, metal fiyatlarında yeni bir yükseliş döneminin önünü açabilir.

Coface Metal Sektörü Ekonomisti Simon Lacoume, “Endüstriyel metaller yeni bir döneme giriyor. Enerji dönüşümü önemli ölçüde yeni talep yaratırken arzın bu talebe yanıt verme kapasitesi giderek azalıyor. Bu iki unsurun bir araya gelmesi bakır, nikel ve alüminyum üzerinde kalıcı bir baskı oluşturabilir ve metal fiyatlarında yeni bir yükseliş dönemini başlatabilir” dedi.

Enerji dönüşümü talebi hızlandırıyor

Düşük karbonlu teknolojilerin yükselişinden önce de metallere olan talebi güçlü yapısal eğilimler destekliyordu. Kentleşme, altyapı yatırımları ve gelişmekte olan ekonomilerin büyümesi, önümüzdeki yıllarda küresel tüketimi artırmaya devam edecek. İnşaat sektörü küresel çelik tüketiminin yaklaşık yüzde 50’sini oluştururken elektrifikasyon halihazırda küresel bakır talebinin yaklaşık dörtte üçüne karşılık geliyor.

Uzun süredir devam eden bu talebe artık enerji dönüşümü ve dijitalleşmenin yarattığı talep de ekleniyor. Yenilenebilir enerji, elektrikli araçlar, bataryalar, elektrik şebekeleri ve veri merkezleri yoğun metal kullanımı gerektiriyor. Uluslararası Enerji Ajansı’nın (IEA) Açıklanan Taahhütler Senaryosu’na (APS) göre temiz teknolojiler, 2035 yılına kadar küresel bakır ve nikel talebinin yüzde 35’ini oluşturabilir.

Arz neden talebe yetişemiyor?

Metaller Arz Ve Talep Görünümü Bakır Nikel AlüminyumTalepteki bu hızlanma karşısında arz aynı tempoda ilerlemekte zorlanıyor. Maden arama projelerinin yüzde 1’inden azı faaliyete geçen bir madene dönüşürken mevcut projelerde yeni kapasite geliştirilmesi ortalama 20 yıla yakın sürebiliyor. Bu süre 2000’li yılların başında 15 yıldan daha azdı. Düşük yatırım getirileri, maden yataklarındaki cevher tenörlerinin düşmesi ve artan maliyetler de üreticilerin üretimi hızla artırma kapasitesini sınırlandırıyor.

Buna tedarik zincirlerindeki yüksek coğrafi yoğunlaşma da ekleniyor. Endonezya küresel nikel cevheri üretiminin yüzde 67’sini gerçekleştirirken Çin, birçok metalde dünya rafinaj kapasitesinin yarısından fazlasını elinde bulunduruyor.

Ticaret kısıtlamaları da giderek artıyor. Kritik minerallerin ithalatını veya ihracatını etkileyen ve 2025 yılı sonu itibarıyla yürürlükte olan önlemlerin sayısı 1.138’e ulaşırken bu sayı 10 yıl önce 357 seviyesindeydi.

Bakır, nikel ve alüminyumda 2035’e kadar yapısal arz açığı
Screenshot
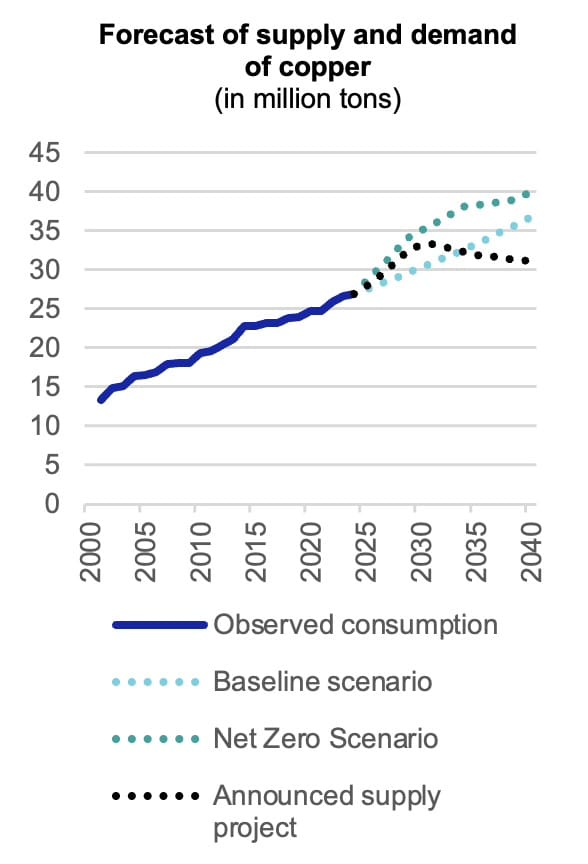
Arz Tahminleri

Arz ve talep arasındaki dengesizliğin, enerji dönüşümü açısından kritik öneme sahip metallerde özellikle belirgin hale gelmesi bekleniyor. Alüminyum, bakır ve nikelde talebin, karbonsuzlaşma sürecinde ilave bir hızlanma yaşanmasa dahi önümüzdeki 10 yılda arzdan daha hızlı büyüyeceği öngörülüyor. Bununla birlikte söz konusu metallerin her biri bu durumdan aynı ölçüde etkilenmiyor.

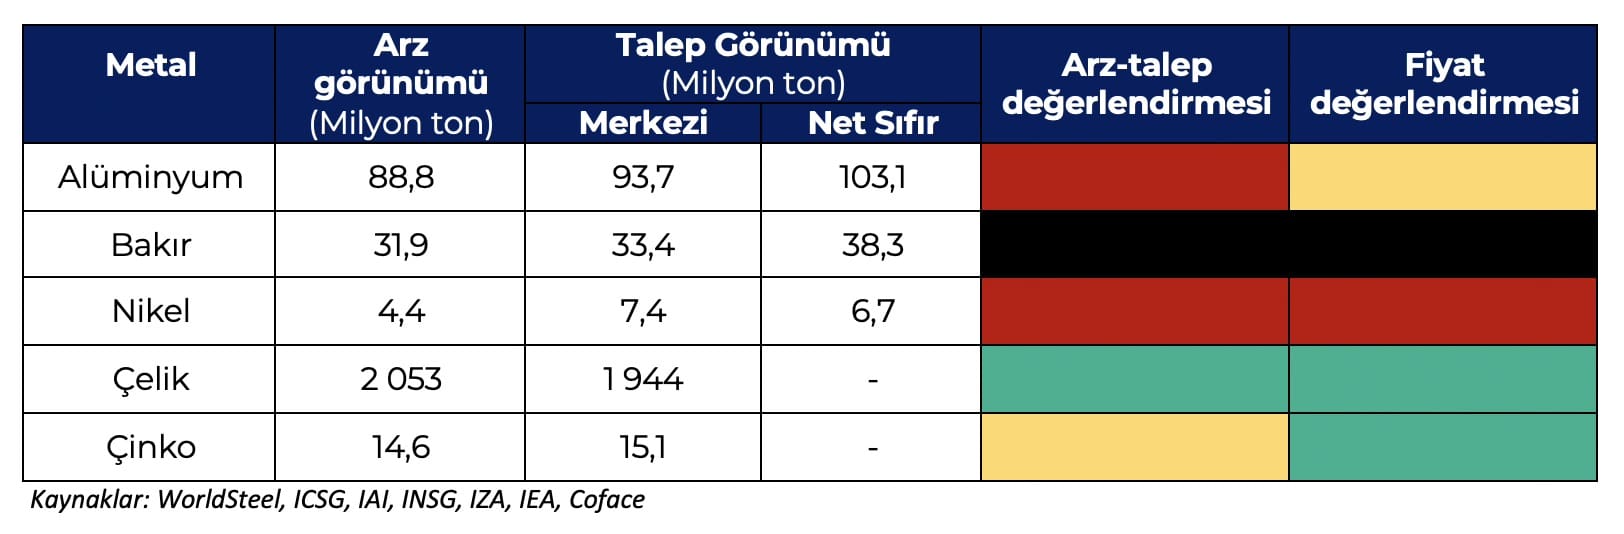
Ekonomilerin elektrifikasyonu ve dijital altyapının geliştirilmesi açısından kritik öneme sahip bakırda, senaryoya bağlı olarak 2035 yılına kadar 1,5 milyon ton ile 6,5 milyon ton arasında arz açığı oluşabilir. Net Sıfır Emisyon Senaryosu’nda bu açık küresel talebin yüzde 17’sine kadar ulaşabilir. Veri merkezlerindeki hızlı büyüme de bu baskıları daha da artırabilir.

Nikel ise bataryalar ve elektrikli mobilitenin etkisiyle enerji dönüşümünden en fazla etkilenen metal olarak öne çıkıyor. Net Sıfır Senaryosu’nda rafine nikel piyasasında 2035 yılına kadar yaklaşık 6,5 milyon tonluk arz açığı oluşabilir. Bu rakam, öngörülen talebin yaklaşık yüzde 35’ine karşılık geliyor.

Alüminyum piyasasında da arz-talep dengesinin sıkılaşması bekleniyor. Arz açığı 5 milyon ton ile 15 milyon ton arasında gerçekleşerek öngörülen talebin yaklaşık yüzde 10’una ulaşabilir. Alüminyumda kısıtın temelinde kaynakların mevcudiyetinden çok sanayi kapasitesi, gerekli yatırımlar ve rekabetçi fiyatlarla elektriğe erişim bulunuyor.

Metallerde yeni bir yükseliş dönemine doğru

Bu baskıların fiyatlar üzerinde kalıcı bir etki yaratması bekleniyor. Coface, bakır ve nikel fiyatlarının önümüzdeki 10 yılda yaklaşık iki katına çıkabileceğini öngörürken alüminyum fiyatlarında da güçlü bir artış bekliyor. Buna karşılık çelik ve çinko, arz koşullarının daha az kısıtlı olması ve enerji dönüşümünün yarattığı yeni talebe daha sınırlı ölçüde maruz kalmaları nedeniyle daha düşük risk taşıyor.

Üreticiler açısından önümüzdeki dönemde fiyatların yanı sıra kritik metallere erişimin güvence altına alınması, geri dönüşümün geliştirilmesi ve malzeme yoğunluğunun azaltılması da rekabet gücünü belirleyen temel unsurlar haline gelebilir.

2035 yılında seçili metallere ilişkin eğilimlerin karşılaştırmalı görünümü
Seçili Metallere İlişkin Arz ve Talep Görünümü

Çalışanların İşyerinde Gölge Yapay Zeka (Shadow AI) Kullanması: Bilinmeyen KVKK Riskleri

çalışanların İşyerinde Gölge Yapay Zeka (shadow Ai) Kullanması Bilinmeyen Kvkk Riskleri Satınalma Dergisi 7 Gün 7 Gündem

Çalışanların İşyerinde Gölge Yapay Zeka (Shadow AI) Kullanması: Bilinmeyen KVKK Riskleri

Kişisel Verileri Koruma Kurumu’nun bu yıl yayımladığı “İş Yerlerinde Üretken Yapay Zekâ Araçlarının Kullanımı” başlıklı kılavuz, şirketlerin henüz gündemine almadığı bir riski isimlendirdi: Gölge Yapay Zeka (Shadow AI). Yani çalışanların kurumun bilgisi, onayı veya denetimi dışında ChatGPT benzeri araçları iş süreçlerine dahil etmesi.

Kurum Neden Kılavuz Yayınladı?

Kurul, bu davranışın kötü niyetli bir ihlal değil, çoğunlukla kurumsal politika eksikliğinin doğal bir sonucu olduğunu, bu bağlamda sorumluluğun yalnızca çalışanda değil, kurum yönetiminde de olduğunu belirtiyor. Öyle ki yapay zeka araçları; ücretsiz ve/veya oldukça düşük bir ücret verilerek ulaşılıyor olması, teknik bilgi gerektirmemesi ve çoğu şirketin İK politikasının bu konuyu hiç kapsamaması nedeniyle çalışanların aktif olarak kullanımında. Üstelik bu durum yalnızca Türkiye’de değil, tüm dünyada geçerli bir hal almış durumda. Uluslararası araştırmalar gösteriyor ki çalışanların büyük kısmı üretken yapay zeka araçlarına iş verisi yapıştırıyor, bu işlemin önemli bir bölümü çalışanların kişisel hesapları üzerinden gerçekleşiyor ve böylelikle Gölge yapay zeka üzerinden yaşanan veri ihlalleri, ortalama bir ihlale kıyasla belirgin şekilde daha büyük ve maliyetli oluyor.

Riskler ve İK’ya Özgü Senaryolar

Kurum kılavuzda riski tek bir “veri sızıntısı” olarak değerlendirmeyip, gölge yapay zeka kullanımının; kişisel veri güvenliği, ticari sırların dışarı çıkması, denetlenebilirlik kaybı, ayrımcılık riski ve itibar zedelenmesi gibi çok sayıda veri sızıntısına sebebiyet verdiğini belirtiyor.

Gerçekten de günlük pratikte bunun çok sayıda somut karşılığı var. Örneğin;

  • Aday CV’lerinin veya mülakat notlarının (isim, iletişim bilgisi dahil) bir sohbet robotuna yapıştırılıp özetletilmesi,
  • Performans değerlendirme taslağının çalışanın adı ve somut örnekleriyle birlikte harici bir araca yazdırılması,
  • Bir mobbing veya iç soruşturma şikayetinin gizli detaylarının “daha düzgün yazsın” amacıyla yapay zekaya girilmesi,
  • İşe alım sıralamasında yapay zeka önerisinin doğrudan filtre olarak kullanılması (Bu durumda hem ayrımcılık riski doğuyor hem de ret kararının gerekçesi sonradan açıklanamıyor.)
  • Bir işin gerçekleştirilmesi ya da yapılan işin kontrolü için sözleşme, evrak veya şirketin başkaca gizli verilerinin yapay zekaya girilmesi.

Şirketlerin Takip Etmesi Gereken Adımlar

Kılavuz yapay zeka araçlarının tamamen yasaklanmasının işe yaramadığını zira çalışanın yasaklanan yapay zeka aracını kişisel telefonu ya da bilgisayarından kullanmaya devam edeceğini, yasaklamanın yalnızca görünürlüğü azalttığını ifade ediyor. Bu kapsamda şirketlere 4 maddeden oluşan bir öneri listesi sunuyor:

  1. Açık bir kurumsal politika: Hangi araçların onaylı olduğu net biçimde tanımlanmalı.
  2. “Kesinlikle paylaşılmayacak veri” listesi: Müşteri ya da çalışan kişisel verileri, özel nitelikli veriler ve ticari sırlar bu listede açıkça sayılarak ayrılmalı.
  3. İnsan denetimi ilkesi: İşe alım ve performans süreçlerinde yapay zeka çıktısı nihai karar olarak kullanılmamalı.
  4. Çalışan farkındalığı: Çok sayıda uzun prosedür yerine “şu dört veri türünü asla yapıştırma” gibi tek sayfalık, akılda kalıcı bir kural seti kullanılmalı.

Netice itibarıyla;

Kurum, ihlalin ve şirketler için gerek tazminat gerek ceza sorumluluğu doğuran risklerin, şirketlerin Gölge Yapay Zeka kullanımına ilişkin politika üretmemesinden doğduğunu, bu nedenle de ihlalde payın büyüğünün şirketlerde olduğunu belirtiyor.

İşe alım, performans değerlendirmesi ve iç soruşturma gibi kişisel verilerin yoğun İnsan Kaynakları süreçlerinde harici yapay zeka kullanımı, KVKK’nın veri güvenliği, yurt dışı aktarım ve aydınlatma yükümlülüklerini aynı anda gündeme getirebiliyor.

çalışanların İşyerinde Gölge Yapay Zeka (shadow Ai) Kullanması Bilinmeyen Kvkk Riskleri Satınalma Dergisi 7 Gün 7 Gündem

Yasaklamak yerine yönlendirmek, onaylı araç listesi, paylaşılmayacak veri listesi ve insan denetimi ilkesiyle desteklenen bir politika hem uyum hem de uygulanabilirlik açısından daha isabetli olup, şirketlerin ihlalden doğacak idari, hukuki ve cezai yaptırımlara karşı kendisini korumasını sağlayacak başlıca düzenlemeler.

Avukat & Arabulucu

Baran ÇAĞDAVUL

Teslim Süreleri Belirsizleşince Emniyet Stoğu Nasıl Planlanmalı?

Tedarik Zincirinde Planlama Eğitimi Haber Teslim Süreleri Belirsizleşince Emniyet Stoğu Nasıl Planlanmalı

Teslim Süresi Belirsizken Emniyet Stoğu Nasıl Planlanır?

Temmuz 2026’da konteyner gemilerinin yalnızca %56,4’ü limana planlanan zamanda ulaştı. Danimarka merkezli denizcilik analiz şirketi, Sea-Intelligence’ın verisine göre bu oran yılın en düşük seviyesi. Şirketin 34 ticaret hattında 60’tan fazla taşıyıcıyı kapsayan aylık raporunda, tarifede ilan edilen tarihten en fazla bir gün önce ya da sonra limana gelen gemiler zamanında sayılıyor. Geç kalan gemilerin ortalama gecikmesi de 6,06 güne çıkarak Ocak 2024’ten bu yana en yüksek düzeye ulaştı. Denizyolundan girdi alan bir üretici için bu durum, siparişini taşıyan gemilerin yarıya yakınının takvimden sapması ve planlamada gecikme anlamına geliyor.

Planlamacı için gecikmenin kendisinden daha zor olan, süresinin önceden kestirilememesi. Süresi bilinen bir gecikme, takvime ekleniyor ve sipariş planı buna göre kuruluyor. Bir sonraki sevkiyatın zamanında mı, birkaç gün geç mi yoksa haftalar sonra mı geleceği bilinmediğinde ise takvimi güvenle kurmak mümkün olmuyor. Dizinin önceki yazısında, sipariş görünürlüğü daraldığında talebin öngörülebilir kısmının küçüldüğü ve planlama ufkunun kısaldığı anlatılmıştı. Aynı sorun tedarik tarafında teslim süresinin değişkenliği olarak ortaya çıkıyor. Bu yazı, teslim süresini tek bir ortalama gün sayısıyla izleyen planın, beklenmedik gecikmelere karşı tutulan emniyet stoğunu yanlış kurduğunu savunuyor.

Ortalama Teslim Süresi Neyi Gizliyor?

Malzeme ihtiyaç planlaması mantığıyla çalışan kurumsal yazılımlar, her stok kalemi için tek bir teslim süresi tanımlıyor. Yazılım, siparişin ne zaman verileceğini bu gün sayısını ihtiyaç tarihinden geriye doğru sayarak hesaplıyor. Tedarik planlaması üzerine çalışan araştırmacılar, teslim süresini bilinen ve sabit bir değer sayan bu varsayımın gerçek üretim ortamı için fazla dar kaldığını uzun süredir vurguluyor. Gerçekte teslim süresi, bir aralık içinde her seferinde farklı gerçekleşen bir değer. Aynı tedarikçiden gelen siparişlerin bir kısmı erken, bir kısmı tam zamanında, bir kısmı da günler ya da haftalar sonra ulaşıyor.

Ortalama teslim süresi aynı olan iki tedarikçi, planlamacı için bambaşka iki risk anlamına gelebiliyor. Birinin sevkiyatları her seferinde birkaç günlük sapmayla geliyor. Diğerinin sevkiyatları ise kimi zaman erken, kimi zaman ortalamanın çok ötesinde ulaşıyor. Planlama yazılımında iki tedarikçi de aynı gün sayısıyla görünüyor, onlardan gelen kalemler de aynı emniyet stoğuyla korunuyor. İlk tedarikçi için yeterli olan emniyet stoğu, ikincisinin ilk ciddi gecikmesinde tükenebiliyor.

Sevkiyatlar ortalamanın iki yanına eşit dağılmıyor. Bir sevkiyat, yükleme ve yol için gereken süreden daha erken gelemez. Gecikme tarafında ise liman yoğunluğu, rota değişikliği ya da kötü hava süreyi haftalara uzatabiliyor. Emniyet stoğu da en çok bu seyrek ama uzun gecikmelerde tükeniyor. Ortalama gün sayısı, bu gecikmelerin ne sıklıkla yaşandığını ve kaç gün sürdüğünü göstermiyor.

Sea-Intelligence’ın verisi sapmayı iki ayrı ölçüyle izliyor. Zamanında varış oranı, gemilerin ne sıklıkla takvimden saptığını gösteriyor. Geç kalan gemilerin ortalama gecikmesi de sapmanın kaç gün sürdüğünü ölçüyor. Yazının girişinde de belirtildiği üzere, temmuzda iki ölçü birlikte kötüleşti, takvimden sapan gemilerin payı da geç kalanların gecikme süresi de arttı. Rapora göre aynı ay en büyük 13 konteyner taşıyıcısından hiçbiri zamanında varış oranını bir önceki aya göre iyileştiremedi. Planlamacı yalnızca ortalama sefer süresine baktığında bu iki değişikliği de göremiyor.

Emniyet Stoğunu Büyüten İki Etken

Emniyet stoğu, geciken sevkiyatın yanında beklenenden yüksek gelen talebe karşı da güvence sağlıyor. Stok yönetiminde yaygın kullanılan standart hesap, bu stoğun ne kadar olacağını iki ayrı belirsizliğe bakarak buluyor.

  • Birincisi, sipariş verildiği andan mal gelene kadar geçen sürede talebin ne kadar sapabileceği. Teslim süresi uzadıkça talebin sapabileceği süre de uzuyor ve emniyet stoğu büyüyor. İthal girdilerde teslim süresi çoğunlukla uzun olduğu için birinci etken yurt içi tedarike göre daha ağır basıyor.
  • İkincisi, teslim süresinin kendisinin ne kadar değişken olduğu.

Bu ikinci etkenin ağırlığı, stok kaleminin tüketim hızıyla birlikte artıyor.

Az tüketilen bir girdide birkaç günlük gecikme küçük bir stok açığı yaratıyor. Hızlı tüketilen bir girdide ise aynı gecikme, o süre boyunca üretimin ihtiyaç duyacağı miktar kadar büyük bir stok açığına dönüşüyor ve daha fazla emniyet stoğu gerektiriyor. Teslim süresindeki değişkenlik, en hızlı tüketilen girdilerde en yüksek maliyeti yaratıyor. Buna karşın planlama literatüründeki derlemeler, araştırmaların büyük bölümünün talepteki belirsizliğe yöneldiğine, teslim süresindeki değişkenliğin görece az incelendiğine dikkat çekiyor.

Teslim Süresini Kısaltmak mı, Değişkenliği Azaltmak mı?

Stok yatırımını azaltmak isteyen bir firmanın teslim süresi tarafında iki seçeneği bulunuyor. Firma ya süreyi kısaltmaya ya da süreyi daha öngörülebilir hale getirerek değişkenliği azaltmaya çalışabiliyor. Standart hesap, özellikle değişkenlik büyükken ikinci yolun daha etkili olduğu sonucunu veriyor. Sunil Chopra, Gilles Reinhardt ve Maqbool Dada, 2004 yılında Decision Sciences dergisinde yayımlanan çalışmalarında bu sonucu sınadı.

Çalışmanın bulgusu, bu sonucun her durumda geçerli olmadığını ortaya koyuyor. Hizmet düzeyi, bir yenileme döngüsünün stok tükenmeden tamamlanma olasılığını ifade ediyor. Yazarlara göre standart hesabın vardığı sonuçlar, firmaların çoğunun çalıştığı hizmet düzeylerinde hatalı. Çalışma, belli bir hizmet düzeyi eşiğinin altında teslim süresindeki değişkenliği azaltmanın, yeni siparişin verileceği stok seviyesini düşürmek bir yana yükseltebildiğini gösteriyor. Bu eşiğin hemen altında çalışan firmalar için stoğu azaltmanın doğru yolu teslim süresini kısaltmak.

Hangi seçeneğin stoğu düşüreceği, firmanın hedeflediği hizmet düzeyine bağlı. Aynı iyileştirme bir firmada stoğu düşürürken, farklı bir hizmet düzeyinde çalışan başka bir firmada stoğu artırabiliyor. Teslim süresini iyileştirmeye girişmeden önce firmanın kendi hizmet düzeyi hedefini ve teslim süresinin gerçekleşen aralığını bilmesi bu yüzden şart. Teslim süresini tek bir ortalama olarak izleyen bir firma bu iki bilgiye sahip olmadığı için yanlış seçeneğe yönelebiliyor. Böyle bir durumda yürütülen iyileştirme, harcanan emeğe rağmen stoğu beklenen ölçüde düşürmeyebiliyor.

Çalışmanın bir başka tespiti, standart hesabın hata payının kalemden kaleme değişmesi. Yazarlara göre hata, talebi dalgalı kalemlerde belirginleşiyor, talebi istikrarlı kalemlerde sınırlı kalıyor. Dizinin önceki yazısında ele alınan talep dalgalanması ile teslim süresindeki değişkenlik aynı kalemde buluştuğunda, standart hesabın sonucuna daha temkinli yaklaşmak gerekiyor. Emniyet stoğunun en dikkatli hesaplanması gereken kalemler, bu iki özelliği birlikte taşıyanlar. Talebi istikrarlı, teslim süresi öngörülebilir kalemlerde ise standart hesap büyük ölçüde yeterli sonuç veriyor.

Stok Azaltılırken Teslim Süresi Hesaba Giriyor mu?

İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI (Purchasing Managers’ Index – Satın Alma Yöneticileri Endeksi), Türkiye’de imalat sanayisinin gidişatını imalatçılarla her ay yapılan bir ankete dayanarak ölçüyor. Endekste 50’nin üzerindeki değerler iyileşmeye, altındaki değerler bozulmaya işaret ediyor. Ağustosta 48,1 olarak ölçülen endeks eşiğin altında kalmayı sürdürdü. Orta Doğu’daki savaşın yarattığı belirsizlik talebi baskı altında tuttu, iş yüklerindeki zayıflık da imalatçıları satın alma faaliyetlerini azaltmaya yöneltti. Firmalar siparişlerini mümkün olduğunca mevcut stoklarından karşıladıklarını bildirdi, girdi ve nihai ürün stokları düşüş eğilimini korudu. Aynı raporda tedarikçilerin teslim sürelerinin savaşın yol açtığı aksamalar nedeniyle uzadığı da yer alıyor.

Teslim süresini uzatan ve değişkenleştiren nedenler tek bir bölgeyle sınırlı kalmıyor. Orta Doğu’da Hürmüz Boğazı‘ndaki ticari gemi geçişleri halen savaş öncesi seviyelerin çok altında seyrediyor. Çin’in doğu kıyısında art arda gelen tayfunlar ise Şanghay ve Ningbo limanlarında bekleme sürelerini uzattı. Asya’dan girdi alan bir Türk imalatçısı için bu durum, Orta Doğu’daki aksamadan bağımsız ikinci bir gecikme kaynağı anlamına geliyor. Jeopolitik gerilimden hava koşullarına uzanan bu nedenler, aynı güzergahtaki iki sevkiyat arasındaki farkı büyütüyor.

Firmaların stok eritmesinin anlaşılır bir gerekçesi var. Talebin zayıf olduğu bir dönemde depoda bekleyen mal, işletme sermayesini bağlıyor ve depolama maliyeti yaratıyor. PMI verisinden, bu kararın ağırlıkla talep tarafına bakılarak verildiği anlaşılıyor. Oysa aynı dönemde teslim süreleri hem uzuyor hem de değişkenleşiyor. Teslim süresinin aralığı genişlerken bir girdinin stoğunu eriten firma, bir sonraki gecikmede ilk açığı o girdide yaşıyor. Bu durumda düşük talep döneminde stoktan sağlanan nakit rahatlaması, ilk aksamada kaçırılan siparişlerin maliyetini karşılamaya yetmeyebiliyor.

Elle Verilen Stok Kararının Bedeli

Emniyet stoğunu sistematik bir kurala bağlamak ile planlamacının deneyimine bırakmak arasındaki fark, Türkiye’de yapılmış güncel bir çalışmada somut olarak ölçülüyor. Mert Güneş, Mehmet Ali Ekmiş, Emre Rençberoğlu ve Mustafa Buğra Yılmaz, Türkiye’de faaliyet gösteren büyük bir e-ticaret şirketinin veri bilimi ekibinde çalışıyor. Ekip, 2025 yılında Sinyal İşleme ve İletişim Uygulamaları Kurultayı’nda sunduğu bildiride elle yönetilen stoğun Mayıs-Ağustos 2023 dönemindeki gerçek performansını iki sistematik yöntemin simülasyon sonuçlarıyla karşılaştırıyor. Paylaşılan veriler gizlilik gereği, sonuçlara sadık kalacak biçimde yapay olarak yeniden üretilmiş. Çalışma; kitap, temel tüketim ile sağlık ve güzellik kategorilerini kapsıyor. Sistematik yöntemlerden biri literatürde yaygın kullanılan geleneksel yöntem, diğeri ekibin önerdiği model.

Ölçüt olarak bulunurluk oranı, yani toplam talebin stoktan karşılanabilen kısmı kullanılıyor. Elle yönetilen stokta bu oran kategorilere göre %51 ile %56 arasında kalırken, iki sistematik yöntemde %57 ile %81 arasında gerçekleşiyor. Fark, temel tüketim ile sağlık ve güzellik kategorilerinde belirgin, kitapta daha sınırlı. Yazarlar aradaki farkı stok kararlarının geç alınmasına ve sistematik bir stok yönetiminin eksikliğine bağlıyor. Stok kararı elle ve geç verildiğinde planlamacı, sapmaya ancak gerçekleştikten sonra karşılık verebiliyor. Önerilen model ise geleneksel yöntemle benzer bulunurluğu çoğu durumda daha az stokla sağlıyor.

Ekip, modelde teslim süresini ele alırken ortalama ile aralık arasında bilinçli bir seçim yapıyor. Model, yeni sipariş verilecek stok seviyesini satışların geçmiş dağılımı, hedeflenen hizmet düzeyi ve tedarikçilerin son bir yıldaki ortalama teslim süresiyle hesaplıyor, teslim süresini de en az 1, en fazla 21 günle sınırlıyor. Yazarların belirttiği amaç, uç teslim sürelerinin aşırı stoğa yol açmasını önlemek. Bu sınır, aralığın uç kısmını emniyet stoğunun kapsamı dışında tutuyor. Bulguların kısa teslim sürelerinin geçerli olduğu, perakende e-ticaretten geldiğini de akılda tutmak gerekiyor. İthal girdiye bağlı bir üreticide teslim süresi aralığı çoğu zaman çok daha geniş olduğu için aynı sınırı kopyalamak, aralığın riskli ucunu korumasız bırakıyor.

Ortalamadan Aralığa Geçen Plan

İlk adım, teslim süresini ölçmeye başlamak. Her tedarikçi ve stok kalemi için siparişin verildiği gün ile malın depoya girdiği gün arasındaki süre düzenli olarak kaydedilebilir. Bu kayıtlar biriktikçe, ortalamanın yanında en erken ve en geç geliş de görünür hale gelir. Planlamacı böylece aynı ortalamanın arkasında iki tedarikçinin ne kadar farklı davrandığını görebilir. Bunun için büyük bir yazılım yatırımı beklemek gerekmez. Sipariş ve depo giriş tarihleri çoğu kurumsal yazılımda zaten bulunur. Bu veriyi okuyup emniyet stoğuna çevirebilen bir planlama ekibi, tedarik zincirindeki sapmayı rakamlarla tartışabilir.

Aralık belirginleştiğinde sıradaki soru, emniyet stoğunun bu aralığın hangi noktasına kadar koruma sağlayacağıdır. En geç gelişi bile karşılayacak bir stok çoğu zaman gereğinden pahalıya mal olur. Uç gecikmeleri tamamen dışarıda bırakan bir stok ise tam da en uzun gecikmede yetersiz kalır. Bu dengeyi kurmak için kalem bazında bir hizmet düzeyi hedefi belirlemek gerekir. Hedef netleştiğinde aralığın o hedefi karşılayan kısmı, emniyet stoğunun sınırını çizer.

İkinci adım, stok kalemlerini teslim süresi davranışına göre ayırmak. Uzak bir limandan tek bir deniz güzergahı üzerinden gelen ithal bir girdi ile birkaç saatlik mesafedeki yerli bir tedarikçiden gelen girdi aynı gün sayısıyla korunduğunda, biri gereğinden az, öteki gereğinden fazla stoklanıyor. Örneğin, Asya’dan tek bir liman üzerinden gelen bir kimyasal hammadde ilk gruba, üreticiyle aynı bölgedeki bir fabrikadan gelen ambalaj malzemesi ikinci gruba örnek oluşturuyor. Bütün kalemlere aynı gün sayısıyla verilen emniyet stoğu, teslim süresi en değişken olan kalemi en zayıf korumayla bırakıyor. Chopra ve arkadaşlarının çalışmasındaki iki seçenek arasındaki tercih de böylece kalem bazında yapılabiliyor. Her kalem için hedeflenen hizmet düzeyi belli olduğunda, hangi kalemde teslim süresini kısaltmanın, hangisinde değişkenliği azaltmanın stoğu düşüreceği ayrı ayrı değerlendirilebiliyor.

Tedarik Zincirinde Planlama Eğitimi Haber Teslim Süreleri Belirsizleşince Emniyet Stoğu Nasıl Planlanmalı

Son adım, stok azaltma kararını tedarik tarafındaki değişimle birlikte vermek. Talep zayıfladığında hangi kalemin stoğunun eritileceği belirlenirken, o kalemin teslim süresi aralığının son aylarda nasıl değiştiği de sorulmalı. Aralığı genişleyen bir kalemde stok eritmek, aralığı dar kalan bir kalemde aynı kararı vermekten çok daha yüksek bir risk içeriyor. Stok eritmeye bu yüzden teslim süresi aralığı dar kalan kalemlerden başlamak daha güvenli. Bu kararın dayandığı bilgi, tek bir birimin elinde toplanmıyor. Hizmet düzeyi hedefini satış, stok maliyetini finans, teslim süresi bilgisini satınalma taşıyor. Bu bilgilerin ortak bir planlama sürecinde bir araya gelip gelmediği, dizinin bir sonraki yazısında ele alınacak satış ve operasyon planlamasının konusu.


İŞ PROBLEMLERİNE ODAKLI EĞİTİMLER, ÖLÇÜLEBİLİR SONUÇLAR

EĞİTİM ve DANIŞMANLIK:

Kurumunuzun planlama, satınalma ve tedarik zinciri fonksiyonunu sağlam, izlenebilir ve denetlenebilir bir kontrol yapısına kavuşturmak için eğitim ve danışmanlık hizmetlerimizle destek veriyoruz.

Eğitim teklifi almak için egitim@satinalmadergisi.com

Fabrikanızda Bire Bir (1-1) Yönetici ve Grup Eğitimleri

Tedarik Zinciri Satın Alma Sürdürülebilirlik Eğitimi Satın Alma Tedarik Zinciri Eğitimi

Tedarik Zincirinde Planlama, Satın Alma, Tedarik Zinciri Eğitimleri için tıklayınız.

Şirket eğitimlerini standart kalıplarla değil, ihtiyaçlarınıza özel tasarlıyoruz. Her program, işletmenizin gerçek problemlerine çözüm üretmek ve ölçülebilir sonuçlar yaratmak için hazırlanır. Sizlerden gelen geri bildirimlerle eğitimlerimizi özgünleştiriyor, böylece her adımda somut değer katıyoruz.

Mottomuz: “Her eğitim, bir iş probleminin çözümü için tasarlanır.”

Güvenilir, verimli ve profesyonel eğitim hizmetleriyle yanınızdayız. Dolu dolu, güler yüzlü eğitimler dilerim.

Prof. Dr. Murat Erdal 

Hizmet İthalatı

Hizmet İthalatı Satınalma Dergisi 7 Gün 7 Gündem

Hizmet İthalatı

Kerim ÇOBAN

Emekli Gümrük ve Ticaret Başmüfettişi

1- Hizmet İthalatı, Vergi Sorumlusu, 2 Nolu KDV Beyanı

3065 sayılı Katma Değer Vergisi Kanunu’nun 1, 2, 8, 10 ve 21.maddesinden hareketle ithal edilen eşyanın/ malın Katma Değer Vergisi; 4458 sayılı Gümrük Kanunu’nun ilgili hükümlerine göre ilgili Gümrük İdaresine beyan edilir, ilgili Gümrük İdaresince tarh, tebliğ, tahakkuk ve tahsil edilir. Bu kanuna göre vergisi ödenmeden veya eksik ödenerek yurda sokulan eşyaların hiç alınmamış veya eksik alınmış Katma Değer Vergisi hakkında Gümrük Kanunundaki esaslara göre işlem (tarh, tebliğ, tahakkuk, tahsil ve ceza) yapılır.

Mükellef; Vergi kanunlarına göre kendisine vergi borcu terettüp eden gerçek veya tüzel kişidir.

Vergi sorumlusu; Verginin ödenmesi bakımından, alacaklı vergi dairesine karşı muhatap olan kişidir.

 Kurumlar Vergisi Kanunu’nun 3.maddesine göre, Tam mükellefiyet: Kanunun 1’inci maddesinde sayılı kurumlardan kanunî veya iş merkezi Türkiye’de bulunanlar, gerek Türkiye içinde gerekse Türkiye dışında elde ettikleri kazançların tamamı üzerinden vergilendirilirler.

Dar mükellefiyet: Kanunun 1’inci maddesinde sayılı kurumlardan kanunî ve iş merkezlerinin her ikisi de Türkiye’de bulunmayanlar, sadece Türkiye’de elde ettikleri kazançları üzerinden vergilendirilirler.

3065 sayılı Katma Değer Vergisi Kanunu’nun 9/1.maddesine göre: Mükellefin Türkiye içinde ikametgâhının, işyerinin, kanunî merkezi ve iş merkezinin bulunmaması hallerinde ve gerekli görülen diğer hallerde Hazine ve Maliye Bakanlığı, vergi alacağının emniyet altına alınması amacıyla, vergiye tabi işlemlere taraf olanları verginin ödenmesinden sorumlu tutabilir/tutmaktadır.

3065 sayılı Katma Değer Vergisi Kanunu’nun 1, 4, 5, 6, 8, 9, 10, 20 ve 24.maddesinden hareketle ithal edilen hizmetin KDV’si; İlgili mükellefler tarafından bağlı bulundukları Vergi Dairesine beyan edilir ve ödenir.

Dar Mükellefler ise yurtdışından yaptıkları hizmet ithalatında; Bağlı bulundukları Vergi Dairesine 2 Nolu KDV Beyannamesi vererek beyanda bulunurlar ve tekabül eden KDV’yi öderler.

2- İthalat Nedeniyle Sonradan Ortaya Çıkan Ödemelerin Vergi Dairesine Beyan Edilmesinin Doğuracağı Sakıncalar

1) Eşya İthalatı nedeniyle sonradan ortaya çıkan ödemelerin 1 Nolu veya 2 Nolu KDV Beyannamesiyle ilgili Vergi Dairesine beyan edilip KDV’si ödenmesi durumunda; İlgili ithal eşyası için sonradan ortaya çıkan ödemeye tekabül eden KDV dışında, ilgili eşya ithali için ödenmesi gereken (Gümrükçe alınan veya tahsil edilen) Gümrük Vergileri [Gümrük Vergisi, İlave Gümrük Vergisi, Tek ve Maktu Vergi, Dampinge Karşı Vergi, Sübvansiyon Vergisi, Özel Tüketim Vergisi, Ek Mali Yükümlülük, Toplu Konut Fonu, Kaynak Kullanımı Destekleme Fonu, Çevre Katkı Payı, TRT Bandrol Ücreti, vb.] ile bu vergilere tekabül eden KDV tahsil edilmemiş olacaktır.

2) Miktar farkı sebebiyle sonradan ortaya çıkan ödemelerin ilgili Vergi Dairesine beyan edilip KDV’si ödenmesi durumunda; İthal eşyası için gerekli olan ticaret politikası önlemleri, alınması gereken izin belgesi, özel izin belgesi, müsaade yazısı, uygunluk belgesi, kayıt belgesi, gözetim belgesi, menşe belgesi, A.TR dolaşım belgesi EUR.1 belgesi, vb. izin, işlem ve belgeler alınmamış olacaktır.

3) Yine, miktar farkı sebebiyle sonradan ortaya çıkan ödemelerin ilgili Vergi Dairesine beyan edilip KDV’si ödenmesi durumunda; Türkiye’ye ithali yasak olan ve/veya Türkiye girişi, Türkiye üzerinden transiti yasak olan eşyalar Türkiye’ye girmiş, Türkiye’ye ithal edilmiş olacaktır. Haliyle buna sebebiyet veren mükellefler, kişiler ve kuruluşlar başta 5607 sayılı Kaçakçılıkla Mücadele Kanunu olmak üzere 5237 sayılı Türk Ceza Kanunu, vb. kanun ve hukuki düzenlemelere göre suç işleyebilecekler/ suç işlemiş olacaklardır.

4) Eşya İthalatı nedeniyle sonradan ortaya çıkan ödemelerin 1 Nolu veya 2 Nolu KDV Beyannamesiyle ilgili Vergi Dairesine beyan edilip KDV’nin ödenmesi durumunda; İlgili mükellefler/ şahıs ve firmalar Gümrükçe tahsil edilmesi gereken Gümrük Vergilerinin ödenmemesi veya eksik ödenmesi nedeniyle 4458 sayılı Gümrük Kanunu’nun 234, 235, 237, 238, 239, 241.maddelerinde belirtilen ceza ve müeyyideler başta olmak üzere 5326 sayılı Kabahatler Kanunu, 2976 sayılı Dış Ticaretin Düzenlenmesi Hakkında Kanun, vb. kanun ve hukuki düzenlemelere göre çeşitli ceza uygulanmasına maruz kalabilecekler/ kalacaklardır.

5) Dahilde işleme rejimi, Gümrük Kontrolü Altında işleme rejimi, Hariçte işleme rejimi, Geçici ithalat rejimi, Nihai kullanım, Yatırım Teşvik vb. rejim ve işlemlerin oto kontrolünün yapılması, taahhütlerin yerine getirilmesi, bu rejimlerin ve izinlerin sonlandırılması, ilgili belgelerin kapatılması aşamalarında ciddi problemler yaşanacak, ilgili mükellefler/ şahıs ve firmalar çeşitli problemlerle, çeşitli cezai müeyyidelerle karşı karşıya kalacaklardır.

6) Eşya ithalatı nedeniyle sonradan ortaya çıkan ödemelerin 1 Nolu veya 2 Nolu KDV Beyannamesiyle ilgili Vergi Dairesine beyan edilip KDV’si ödenmesi durumunda; İlgili ithal eşyası için sonradan ortaya çıkan royalty, lisans, isim hakkı, telif hakkı vb. gayri maddi hak ödemelerinde, ödemeye tekabül eden KDV dışında, ilgili eşya ithali için ödenmesi gereken (Gümrükçe alınan veya tahsil edilen) Gümrük Vergileri [Gümrük Vergisi, İlave Gümrük Vergisi, Tek ve Maktu Vergi, Dampinge Karşı Vergi, Sübvansiyon Vergisi, Özel Tüketim Vergisi, Ek Mali Yükümlülük, Toplu Konut Fonu, Kaynak Kullanımı Destekleme Fonu, Çevre Katkı Payı, TRT Bandrol Ücreti, vb.] ile bu vergilere tekabül eden KDV tahsil edilmemiş olacaktır.

Sonuç

Yukarıda ayrıntıları verilen sebeplerle: Eşya ithalatı nedeniyle sonradan ortaya çıkan ödemelerin 1 veya 2 Nolu KDV Beyannamesiyle ilgili Vergi Dairesine beyan edilip tekabül eden KDV’nin ödenmesi;

1-a) ilgili mükellefler/ şahıs ve firmalar açısından sağlıklı ve doğru bir yöntem/çözüm olmayıp, ilgili eşya ithali için ödenmesi gereken (Gümrükçe alınan veya tahsil edilen) Gümrük Vergileri [Gümrük Vergisi, İlave Gümrük Vergisi, Tek ve Maktu Vergi, Dampinge Karşı Vergi, Sübvansiyon Vergisi, Özel Tüketim Vergisi, Ek Mali Yükümlülük, Toplu Konut Fonu, Kaynak Kullanımı Destekleme Fonu, Çevre Katkı Payı, TRT Bandrol Ücreti, vb.] ile bu vergilere tekabül eden KDV tahsil edilmemiş olacaktır. Haliyle ilgili Gümrük İdaresince bunların sonradan tespiti durumunda 4458 sayılı Gümrük Kanunu başta olmak üzere 5326 sayılı Kabahatler Kanunu, 2976 sayılı Dış Ticaretin Düzenlenmesi Hakkında Kanun vb. kanun ve hukuki düzenlemelere göre ceza uygulanması gerekecektir.

b) İthal eşyası için uygulanması gereken çeşitli dış ticaret önlemlerinden, izin, müsaade, belge temini, menşe ve tarife vb. gümrük kontrolleri gibi işlemler yerine getirilmemiş olacaktır.

…   bu nedenle;

2-a) Yapılacak hizmet ithalatları ile bu ithalatlar nedeniyle sonrasında ortaya çıkan ödemelerin ise ilgili

Vergi Dairesine bildirilmesi/beyan edilmesi,

b) Yapılacak mal/eşya ithalatları ile bu ithalatlar nedeniyle sonrasında ortaya çıkan ödemelerin ise ilgili Gümrük İdaresine beyan edilmesi gerekmektedir.

Hizmet İthalatı Satınalma Dergisi 7 Gün 7 GündemKerim ÇOBAN

Emekli Gümrük ve Ticaret Başmüfettişi

(Yetkilendirilmiş Gümrük Müşaviri “YGM”)

Çoban Gümrük Dış Tic. Denet. ve Danış. A. Ş.

www.cobangumrukdenetim.com

E Mail: info@cobangumrukdenetim.com

kerim.coban@cobangumrukdenetim.com

k.coban0306@gmail.com

KAYNAKÇA:

  • 4458 Sayılı Gümrük Kanunu.
  • Gümrük Yönetmeliği.
  • Gümrük Uzlaşma Yönetmeliği.
  • 3065 Sayılı Katma Değer Vergisi Kanunu.
  • 213 Sayılı Vergi Usul Kanunu.
  • 5520 Kurumlar Vergisi Kanunu.

Depolarda Aile Tabanlı Gruplama İle Stoklamanın Malzeme Toplama Süreçlerine Etkisi

Depolarda Aile Tabanlı Gruplama İle Stoklamanın Malzeme Toplama Süreçlerine Etkisi Satınalma Dergisi 7 Gün 7 Gündem

Depolarda Aile Tabanlı Gruplama İle Stoklamanın Malzeme Toplama Süreçlerine Etkisi

Kadir HANÇER

Depo operasyonlarında malzeme toplama, iş gücü, zaman ve operasyonel maliyet üzerinde doğrudan etkisi bulunan temel faaliyetlerden biridir. Bu çalışmada, stok kalemlerinin yalnızca devir hızı veya fiziksel özelliklerine göre değil, birlikte talep edilme ve birlikte kullanılma ilişkilerine göre aileler halinde gruplandırılarak stoklanması ele alınmaktadır. Çalışmanın çıkış noktası, geleneksel ABC veya sınıf tabanlı yerleşim politikalarının tek başına ürünler arasındaki talep ilişkisini yeterince yansıtmayabileceğidir. Literatürde family grouping ve correlated storage olarak ifade edilen yaklaşımda, aynı siparişlerde yüksek sıklıkta birlikte görülen stok kodlarının yakın lokasyonlara atanmasıyla toplama mesafesi ve süresinin azaltılması amaçlanmaktadır. Bu çalışmada mevcut yaklaşım ABC/hareket analizi, birlikte kullanım analizi, fiziksel ve ergonomik kısıtlar, toplama rotası ve performans göstergeleri ile bütünleştirilerek Aile Tabanlı Akıllı Depolama Modeli adı verilen hibrit bir çerçeve önerilmektedir. Özellikle hastane ve sağlık depoları açısından model ameliyathane ve ana depo gibi kullanım senaryolarına dayalı ürün ailelerinin oluşturulmasını ve bu ailelerin veri temelli olarak yeniden öğrenilmesini öngörmektedir.

1. Giriş

Modern depolar yalnızca malzemelerin muhafaza edildiği fiziksel alanlar değil kabul, yerleştirme, stoklama, bulma, toplama, ayırma ve sevkiyat faaliyetlerinin birlikte yönetildiği bütünleşik operasyon sistemleridir. Bu sistem içerisinde sipariş toplama faaliyeti, özellikle insan gücüne dayalı picker-to-parts yapılarda, zaman ve emek yoğunluğu nedeniyle depo performansının kritik belirleyicilerinden biridir. Depo yerleşiminin sipariş toplama rotası ve seyahat mesafesi üzerinde doğrudan etkili olması nedeniyle, stokların hangi lokasyonlara atanacağı stratejik bir karar niteliğindedir.

Geleneksel depolama politikalarında ürünler sıklıkla talep frekansı, devir hızı, hacim veya başka bireysel ürün özelliklerine göre sınıflandırılmaktadır. ABC yaklaşımında yüksek hareketli ürünlerin daha erişilebilir bölgelere yerleştirilmesi bu mantığın tipik bir örneğidir. Bununla birlikte, tek tek ürünlerin ne kadar sık toplandığı kadar hangi ürünlerle birlikte toplandığı da önemlidir. Talep korelasyonunu dikkate alan araştırmalar, aynı siparişlerde yüksek sıklıkla birlikte bulunan ürünlerin yakın konumlandırılmasının toplama performansına katkı sağlayabileceğini göstermektedir.

Bu noktadan hareketle çalışmanın temel sorusu şu şekilde formüle edilmektedir ‘Malzemeleri depoda hangi mantıkla konumlandırırsak, aynı siparişin toplanması sırasında gerekli hareketi ve karar yükünü azaltabiliriz?’ Çalışmanın amacı, bu soruya yalnızca ABC sınıflandırmasıyla değil talep korelasyonu, ürün ailesi, fiziksel özellik, ergonomi ve performans ölçümünü birlikte dikkate alan hibrit bir model ile yanıt vermektir.

2. Kavramsal Çerçeve ve Literatür

2.1. Sipariş Toplama ve Stok Yeri Atama

Depo literatüründe stok yeri atama problemi (Storage Location Assignment Problem—SLAP), ürünlerin uygun depolama lokasyonlarına atanması yoluyla toplama performansının iyileştirilmesini amaçlayan temel karar problemlerinden biridir. De Koster, Le-Duc ve Roodbergen (2007), depo sipariş toplama sistemlerinin tasarımı ve kontrolüne ilişkin kapsamlı çalışmalarında depolama, yönlendirme, sipariş gruplama ve diğer kararların birlikte ele alınmasının önemini ortaya koymaktadır.

Klasik depolama politikaları rastgele, adanmış, sınıf tabanlı ve devir hızına dayalı yerleşim gibi farklı biçimlerde uygulanabilir. Petersen ve Aase (2004) ile ilgili sınıf tabanlı depolama literatürü, ürünlerin sınıflara ayrılmasının seyahat mesafesi açısından önemli bir karar olduğunu göstermektedir. Ancak bu yaklaşımların önemli bölümü ürünlerin bireysel özelliklerine odaklanırken, aynı sipariş içerisinde ortaya çıkan ürünler arası ilişkileri ikinci planda bırakabilmektedir.

2.2. Family Grouping ve Correlated Storage

Family grouping yaklaşımında, birlikte sipariş edilme eğilimi yüksek olan stok kalemleri bir ürün ailesi içinde değerlendirilmekte ve birbirine yakın lokasyonlarda konumlandırılmaktadır. Chou, Chen ve Chen (2012), çok kalemli siparişlerde birlikte talep edilen ürünlerin yakın depolanmasının toplama süresini azaltmak için kullanılabileceğini ve bunun family grouping problemi olarak ele alınabileceğini belirtmektedir.

Daha yakın tarihli sistematik literatür incelemesinde Islam ve Uddin (2023), korelasyona dayalı stok yeri atama çalışmalarının yaklaşık son otuz yılda önemli bir araştırma alanı hâline geldiğini; çözüm yöntemlerinin sezgisel, meta-sezgisel ve veri madenciliğine dayalı yaklaşımlar altında sınıflandırılabildiğini göstermektedir. Bu bulgu, aile oluşturma kararının yalnızca sezgisel saha bilgisiyle değil, sipariş verilerinden elde edilen ilişkilerle de desteklenebileceğini göstermektedir.

Demand correlation pattern yaklaşımını kullanan çalışmalar da bireysel ürün özelliklerinin yanında ürünlerin birlikte talep edilme örüntülerinin stok yeri atama kararlarına dâhil edilebileceğini göstermektedir. Bu yaklaşımda geçmiş sipariş verilerinden korelasyon ilişkileri çıkarılarak ürün grupları oluşturulmakta ve bu grupların yakın lokasyonlara atanmasıyla seyahat mesafesi azaltılmaya çalışılmaktadır.

2.3. Aile Gruplamasının Sınırlılıkları: Trafik ve Operasyonel Denge

Aile tabanlı yerleşim her durumda yalnızca fayda üretmez. Çok yüksek korelasyona sahip ürünlerin aynı bölgeye yoğun biçimde atanması, belirli koridorlarda veya lokasyonlarda trafik yoğunluğu oluşturabilir. Bu nedenle literatürde yalnızca seyahat mesafesini değil, toplama gecikmelerini ve trafik dengesini de dikkate alan modeller geliştirilmiştir. İki aşamalı correlated and traffic balanced storage assignment yaklaşımı, ürünleri önce seyahat verimliliği ve trafik dengesi birlikte dikkate alınarak kümelendirmekte, daha sonra uygun lokasyonlara atamaktadır.

Bu sonuç, önerilen model açısından önemli bir tasarım ilkesine işaret etmektedir: yüksek korelasyon tek başına lokasyon kararının yeterli kriteri değildir. Aile büyüklüğü, talep yoğunluğu, koridor kapasitesi, toplama ekiplerinin eşzamanlı hareketi ve fiziksel kısıtlar birlikte değerlendirilmelidir.

3. Sektörel Perspektif: Kadir Hançer’in Depo ve Sağlık Lojistiği Yaklaşımı

Sektör uygulamalarını yansıtan profesyonel yayınlar da modelin uygulama bağlamını güçlendirmektedir. Kadir Hançer’in 2026 tarihli ‘Konsolidasyon Depo Yönetiminin İşletmelerdeki Stratejik Önemi’ başlıklı Satınalma Dergisi yazısında depo yalnızca fiziksel stok alanı değil, maliyet yönetimi, stok optimizasyonu, süreç koordinasyonu ve dijital dönüşümle ilişkili stratejik bir yapı olarak ele alınmaktadır. Yazıda özellikle sağlık işletmelerinde kritik medikal ürünlerin erişilebilirliği, son kullanma tarihi yönetimi, izlenebilirlik ve operasyonel süreklilik vurgulanmaktadır.

Hançer’in ‘Lojistik ve Depo Operasyonlarında Ölçtüğümüz Şey Performans mı, Yoksa Yarattığımız Değer mi?’ başlıklı çalışması ise depo performansının yalnızca hız ve maliyet göstergeleriyle değil izlenebilirlik, hizmet sürekliliği, risk ve yaratılan değer boyutlarıyla da değerlendirilmesi gerektiğini savunmaktadır. Bu bakış açısı, aile tabanlı yerleşim modelinde yalnızca ‘metre/sipariş’ gibi fiziksel performans göstergelerine değil, kritik ürün erişilebilirliği, hatalı toplama ve acil toplama oranı gibi hizmet göstergelerine de yer verilmesini desteklemektedir.

Hançer’in ‘Sağlık İşletmelerinde Lojistik DNA Kavramı’ başlıklı sektörel çalışması da sağlık lojistiğinin hasta güvenliği, klinik süreklilik ve finansal sürdürülebilirlikle ilişkisini öne çıkarmaktadır. Bu yaklaşım, özellikle hastane depolarında ürün yerleşiminin yalnızca operasyonel hız açısından değil, klinik kullanım senaryolarının sürekliliği açısından da ele alınmasını gerekli kılmaktadır

4. Araştırmanın Önerdiği Aile Tabanlı Akıllı Depolama Modeli

Bu çalışmanın özgün katkısı, aile tabanlı gruplamayı tek başına bir yerleşim politikası olarak ele almak yerine, farklı karar katmanlarının birlikte çalıştığı hibrit bir model olarak yapılandırmaktır. Önerilen modelin temel mantığı,

‘veri → ilişki → aile → lokasyon → toplama → performans → yeniden öğrenme’ döngüsüdür.

Aşama

Karar girdisi

Çıktı

1. Veri hazırlama Sipariş, stok, lokasyon, ürün ve işlem verileri Analize hazır veri seti
2. Birlikte kullanım analizi Aynı siparişte görülme sıklığı / korelasyon Ürünler arası ilişki matrisi
3. Aile oluşturma Yüksek ilişkili SKU kümeleri Ürün aileleri
4. ABC / hareket analizi Talep frekansı ve devir Hareket sınıfları
5. Kısıt analizi Ağırlık, hacim, kırılabilirlik, SKT, güvenlik, ergonomi Uygun lokasyon adayları
6. Lokasyon atama Aile + ABC + fiziksel kısıtlar Aile bazlı yerleşim
7. Rota ve operasyon Lokasyon sırası ve sipariş yapısı Toplama rotası
8. Performans ölçümü Mesafe, süre, hata, lokasyon sayısı vb. KPI sonuçları
9. Yeniden öğrenme Yeni sipariş ve kullanım verisi Güncellenmiş aileler / lokasyonlar


5. Modelin Uygulama Süreci

5.1. Sipariş Verisinden Ürün İlişkilerinin Çıkarılması

Ailelerin oluşturulması için WMS, ERP veya hastane bilgi yönetim sistemi gibi kaynaklardan geçmiş sipariş verileri alınabilir. Her sipariş, içerisinde bulunan SKU’lardan oluşan bir işlem kümesi olarak değerlendirilir. İki veya daha fazla ürünün aynı siparişte görülme sıklığı, ürünler arasındaki ilişkiyi temsil eden temel göstergelerden biri olarak kullanılabilir.

Örneğin çalışma taslağındaki örnek veri setinde eldiven–maske birlikteliği 820, eldiven–steril örtü 690 ve maske–steril örtü 645 birlikte sipariş gözlemi olarak verilmiştir. Bu değerler ampirik sonuç olarak değil, yöntem açıklaması için örnek veri olarak değerlendirilmelidir. Gerçek uygulamada ilişki matrisi belirli bir dönem ve sipariş popülasyonu üzerinden hesaplanmalıdır.

5.2. Ürün Ailesinin Oluşturulması

İlişki matrisi üzerinden yüksek birliktelik gösteren SKU’lar kümelenebilir. Kümelendirme için basit eşik tabanlı yöntemler kullanılabileceği gibi frequent itemset mining, kümeleme, p-median, sezgisel veya meta-sezgisel yöntemlerden de yararlanılabilir. Amaç, yalnızca en sık birlikte görülen çiftleri bulmak değil; operasyonel olarak anlamlı, fiziksel olarak yerleştirilebilir ve toplama rotası açısından faydalı aileler oluşturmaktır.

5.3. ABC Analizi ile Entegrasyon

ABC analizi ile aile tabanlı gruplama birbirinin alternatifi olarak değil, tamamlayıcısı olarak değerlendirilmelidir. Örneğin yüksek devirli bir SKU’nun birlikte kullanıldığı ürünler de yoğun biçimde talep ediliyorsa bu ürünlerin aynı erişilebilir bölgede konumlandırılması daha bütüncül bir yerleşim oluşturabilir. Buna karşılık düşük devirli ancak kritik nitelikteki bir ürün için yalnızca devir hızına dayalı uzak bir lokasyon seçmek uygun olmayabilir.

5.4. Fiziksel ve Ergonomik Kısıtların Eklenmesi

Ürünler arası talep ilişkisi yüksek olsa dahi ağırlık, hacim, kırılabilirlik, güvenlik, sıcaklık koşulları, son kullanma tarihi veya ergonomik gereksinimler aynı lokasyonda tutulmalarını engelleyebilir. Bu nedenle aile oluşturma ile fiziksel lokasyon atama aşamaları birbirinden ayrılmalı; aile üyeliği ‘yakın tutulması arzu edilen ilişkiyi’, lokasyon atama ise ‘gerçekleşebilir yerleşimi’ ifade etmelidir.

6. Sağlık ve Hastane Depolarında Uygulama

Sağlık depoları, ürünlerin klinik kullanım senaryolarına göre güçlü biçimde birlikte tüketilebildiği yapılardır. Bu nedenle aile tabanlı yerleşimin sağlık lojistiğinde uygulama potansiyeli yüksektir. Örneğin ameliyathane, yoğun bakım ve acil servis gibi kullanım alanları birer ‘operasyon ailesi’ olarak ele alınabilir; ancak ürünlerin fiziksel, sterilizasyon ve güvenlik koşulları ayrıca değerlendirilmelidir.

Kullanım Senaryosu

Örnek Ürün Ailesi

Ameliyat Cerrahi eldiven, maske, steril örtü, bistüri, sütür, antiseptik
Yoğun Bakım Enjektör, serum seti, kateter, bağlantı aparatı, pansuman malzemesi
Acil Servis Enjektör, IV set, turnike, antiseptik, eldiven, gazlı bez


Buradaki temel yaklaşım ‘ürünleri değil kullanım senaryolarını da depolamak’tır. Ancak bu ifade fiziksel depolama kararının klinik birimlere göre koşulsuz biçimde yapılması anlamına gelmez. Gerçek uygulamada ürünlerin sterilite, güvenlik, SKT, soğuk zincir, tehlikeli madde ve erişim yetkisi gibi kısıtları öncelikli koşullar olarak ele alınmalıdır.

7. Performans Ölçüm Çerçevesi

KPI

Ölçüm Birimi

Yorum

Toplama mesafesi metre/sipariş Seyahat yükünü gösterir
Toplama süresi dakika/sipariş Toplam operasyon süresini gösterir
Ziyaret edilen lokasyon lokasyon/sipariş Rota karmaşıklığını gösterir
Toplayıcı yürüyüşü metre/saat İş gücü hareketliliğini gösterir
Hatalı toplama hata/sipariş Kalite boyutunu gösterir
İş gücü verimliliği satır/saat Operasyonel üretkenliği gösterir
Aile içi toplama oranı % Aile yerleşiminin kullanım derecesini gösterir
Sipariş başına koridor adet Rota yayılımını gösterir
Acil toplama oranı % Kritik ihtiyaçların operasyon yükünü gösterir


Literatür, ürünler arası talep korelasyonunu dikkate alan depolama politikalarının yalnızca ürün bazlı sınıflandırmaya dayalı politikalara göre farklı bir karar mantığı sunduğunu göstermektedir. Bununla birlikte, korelasyon tabanlı yerleşimin her durumda tek başına optimal olduğu söylenemez. Trafik yoğunluğu, fiziksel kısıtlar ve farklı ürün ailelerinin aynı lokasyonlar için rekabet etmesi gibi unsurlar karar problemini çok boyutlu hâle getirmektedir.

Bu çalışmanın önerdiği hibrit yapı bu nedenle ‘en çok birlikte kullanılan ürünleri yan yana koyma’ düzeyinde bırakılmamıştır. Aile oluşturma, ABC/hareket analizi ve fiziksel-ergonomik kısıtların birlikte değerlendirilmesi; daha sonra performans verilerinin yeniden modele aktarılması önerilmektedir. Bu yapı, depo yerleşiminin statik bir proje olmaktan çıkarılıp dönemsel veriyle güncellenen bir yönetim sürecine dönüşmesini amaçlamaktadır.

Sektörel kaynaklar da bu yaklaşımın uygulama tarafını destekleyen bir çerçeve sunmaktadır. Hançer’in depo ve sağlık lojistiği yazılarında depo yönetiminin stok kontrolünün ötesinde operasyonel süreklilik, izlenebilirlik, risk ve değer yaratımı ile ilişkilendirilmesi; önerilen modelin KPI setinin yalnızca hız ve mesafe değil, hizmet ve risk göstergelerini de içermesini anlamlı kılmaktadır.

8. Sonuç ve Gelecek Araştırmalar

Bu çalışma, depolarda aile tabanlı gruplama ile stoklamanın malzeme toplama süreçlerine etkisini kavramsal ve uygulama odaklı biçimde ele almış; ABC/hareket analizi ile birlikte talep korelasyonunu kullanan hibrit bir depo yerleşim modeli önermiştir. Literatürde family grouping ve correlated storage yaklaşımlarının uzun süredir incelendiği görülmekte; güncel çalışmalar veri madenciliği, sezgisel ve meta-sezgisel yöntemlerle ürünler arası ilişkilerin depolama kararlarına aktarılabileceğini göstermektedir.

Önerilen ‘Aile Tabanlı Akıllı Depolama Modeli’; (1) talep verisinin hazırlanması, (2) birlikte kullanım ilişkisinin çıkarılması, (3) ürün ailelerinin oluşturulması, (4) ABC/hareket analizi, (5) fiziksel ve ergonomik kısıtların değerlendirilmesi, (6) aile bazlı lokasyon ataması, (7) toplama rotasının izlenmesi ve (8) KPI’larla performans ölçümü adımlarından oluşmaktadır. Modelin son aşamasında yeni sipariş verilerinin tekrar sisteme alınması, ailelerin ve lokasyonların dinamik biçimde güncellenmesini mümkün kılmaktadır.

Gelecek çalışmalarda modelin gerçek bir hastane veya kurumsal depo verisi üzerinde test edilmesi; mevcut yerleşim ile aile tabanlı yerleşimin toplama mesafesi, süre, hata oranı ve iş gücü verimliliği açısından karşılaştırılması önerilmektedir. Ayrıca trafik yoğunluğu, acil siparişler, son kullanma tarihi, soğuk zincir ve çoklu toplayıcı senaryolarının modele dâhil edilmesi araştırmanın uygulama değerini artıracaktır. Böylece kavramsal model, ölçülebilir bir saha uygulamasına ve karar destek sistemine dönüştürülebilir.

Kadir HANÇER

Kaynakça:

  • Kadir Hançer. (2026, 25 Mayıs). Konsolidasyon Depo Yönetiminin İşletmelerdeki Stratejik Önemi. Satınalma Dergisi.
  • Kadir Hançer. (2026, 28 Mart). Lojistik ve Depo Operasyonlarında Ölçtüğümüz Şey Performans mı, Yoksa Yarattığımız Değer mi? Satınalma Dergisi.
  • Kadir Hançer. (2026, 28 Şubat). Sağlık İşletmelerinde Lojistik DNA Kavramı. Satınalma Dergisi.
  • Chou, Y.-C., Chen, Y.-H., & Chen, H.-M. (2012). Recency-based storage assignment and warehouse configuration for recurrent demands. Computers & Industrial Engineering, 62(4), 880–889. https://doi.org/10.1016/j.cie.2011.12.009
  • De Koster, R., Le-Duc, T., & Roodbergen, K. J. (2007). Design and control of warehouse order picking: A literature review. European Journal of Operational Research, 182(2), 481–501. https://doi.org/10.1016/j.ejor.2006.07.009
  • Dündar, B. (2025). Correlated SKU assignment in warehouses using the joint demand probability distribution: A metaheuristic algorithm approach. Bitlis Eren Üniversitesi Fen Bilimleri Dergisi, 14(3). https://dergipark.org.tr/en/pub/bitlisfen/article/1714876
  • Grosse, E. H., Glock, C. H., Neumann, W. P., & others. (İlgili literatür). Sipariş toplama, ergonomi ve depo yerleşimi üzerine çalışmalar.
  • Islam, M. S., & Uddin, M. K. (2023). Correlated storage assignment approach in warehouses: A systematic literature review. Journal of Industrial Engineering and Management, 16(2). https://doi.org/10.3926/jiem.4850
  • Liu, C.-L., & diğerleri. (2016). Correlated Storage Assignment Strategy to reduce Travel Distance in Order Picking. IFAC-PapersOnLine, 49(2), 30–35. https://doi.org/10.1016/j.ifacol.2016.03.006
  • New model of the storage location assignment problem considering demand correlation pattern. (2019). Computers & Industrial Engineering, 129, 210–219. https://doi.org/10.1016/j.cie.2019.01.027
  • A Heuristic Storage Location Assignment Based on Frequent Itemset Classes to Improve Order Picking Operations. (2021). Applied Sciences, 11(4), 1839. https://doi.org/10.3390/app11041839
  • Two-stage storage assignment to minimize travel time and congestion for warehouse order picking operations. (2020). Computers & Industrial Engineering, 139, 106129. https://doi.org/10.1016/j.cie.2019.106129

Chef’ten Kıbrıs Mutfağı

Chef’ten Kıbrıs Mutfağı

Chef’ten Kıbrıs Mutfağı

Kıbrıs mutfağı tarih boyunca farklı kültürlerin etkisi altında kalmıştır. Bu nedenle sadece ‘Kıbrıs’ yemeği diyebileceğimiz bir yemek yoktur. Kıbrıslılar, orijinallerinden biraz farklı olsa da oldukça güzel lezzetler geliştirmişlerdir. Her yemeğin Kıbrıslıların karakterini yansıtan özel bir lezzeti, özel bir pişirme tarzı ve sunumu vardır.

Kıbrıs mutfağı, Kıbrıs’a özgü yemek pişirme tarzıdır. Kıbrıs mutfağı, Yunan, Türk ve Arap mutfaklarından büyük ölçüde etkilenirken, aynı zamanda İtalyan ve Fransız mutfaklarıyla benzerlikler paylaşmaktadır.

Arap kökenli ‘Molihiya’ hazırlama, tat ve sunum olarak Kıbrıslıların tarzını yansıtmaktadır. Bazı yemeklerin hazırlanışı, tadı ve sunumu bölgeden bölgeye değişir. Kuzey Kıbrıs fazla yemek yiyenler ve yemek yemeyi sevenler için ideal bir yerdir.

Birçok çeşit sebze yemeği, gril, hamur işleri, balık, çorba, kebap, lahmacun, pide yemek isimlerinden sadece bazılarıdır. Oldukça fazla çeşidi olan mezeler, tatlılar, kekler hem başlangıç olarak yemekten önce, hem de yemekten sonra yenilebilir.

Kıbrıs mutfağı tarih boyunca birçok farklı kültürün etkisi altında kalmıştır. Her yemeğin kendine has bir tadı olmakla birlikte Kıbrıslıların tarzını yansıtmaktadır.

Kleftigo Kebabının Hikayesi

Oğlak veya kuzu etinden yapılan kleftiko, patates ve soğan gibi malzemelerle zenginleştirilir. Ortalama 15 dakikada hazırlanan bu yemek, fırında yaklaşık 3 saat kadar pişirilir. Yunan Mutfağında da çokça pişirilir.

Kıbrıs’taki lezzetlerin ve daha pek çok kültürü mirasın kendine has bir hikayesi bulunmaktadır. Bu hikâyelerden türeyen kültür ve lezzetler bugünlere kadar gelmiştir. Hepsi süregelen bir hal alması çerçevesinde, günümüzde lezzetine doyum olmamaktadır. Peki, Kıbrıs Hırsız (Kleftigo) Kebabı’nın hikâyesi nasıldır?

  • Kıbrıs’ta hırsızların hayvanları çalması ve daha sonra bunları kaçarak pişirmesi, bu kebabın adının hırsız kebabı olmasına yol açmıştır.
  • Hırsızlar çaldıkları kuzu veya oğlakları kestikten sonra yürüyerek derilerini yüzmüşlerdir. Bu işlemi yaparken boynuna hayvanı bağlayan hırsızlar, gidecekleri vere kadar hayvanın derisini yüzmüş olurlar.
  • Yüzme işlemi bittikten sonra bir yerde kazdıkları çukurun içerisine harnup ve şinya ağaçlarından bir altık yapılır. Köz olduktan sonra et ortaya asılır ve tekrar üzerine yeni odunlar eklenir.
  • Sonrasında ise üzeri hayvanın derisi ile tamamen kapatılır. Çukurun hiçbir şekilde hava almaması sağlanır. Fark edilmemesi için de üzerine ağaçlar örtülür.
  • Sonrasında 2-3 saat pişme işlemi ile artık etler yenebilir hale gelir.

Kıbrıs’ta hırsızların hayvanları çalarak yaptıkları bu pişirme yöntemi, bugünlere kadar gelmiş ve bu lezzetin adının hırsız kebabı olması sağlanmıştır. Aynı zamanda çukur ile bir fırın işlemi yapıldığı için, günümüzde bu kebap fırınlarda pişirilir. Adına da bazı durumlarda fırın kebabı denir. Peki, bu kebabın püf noktaları nelerdir?

Klaftigo ( Hırsız ) Kebabı

Malzemeler

  • 500 gr kuzu incik veya kolChef’ten Kıbrıs Mutfağı
  • 2 adet patates
  • 2 adet soğan
  • 4 diş sarımsak
  • 4 adet defneyaprağı
  • 3 dal taze kekik
  • 1 çay kaşığı tane karabiber
  • 1 tatlı kaşığı tuz
  • 1 su bardağı çakıstez zeytinyağı

Yapılışı:

  • Malzemeleri iri şekilde doğrayı Fırın tepsinizde birlikte bütün malzemeler pişecek.
  • Soğan ve patatesin kabuklarını soyduktan sonra 2-3 parçaya bölü
  • Büyük bir kâsede zeytinyağı ve baharatlar karıştırılı İçerisine malzemeler eklenerek harmanlanarak marine edilir.
  • Tercihen içerisi yağlı kağıt, dışı alüminyum folyonun içerisine malzemeler eklenerek 1 su bardağı kadar su ilave edilerek iyice hava almayacak şeklinde kaplanır.
  • Fırın tepsisine yerleştirerek 180 derecede yaklaşık 2,5 – 3 saat kadar piş

Afiyet olsun.

‘’ Sevdiğim Sözler ‘’

Doğacak Yeni Bir Yaşamda olacak, olacak olan Yemeklerin bitimi olmadan,

Atalarımızdan gelen lezzetleri bizlere ulaştıranların olduğu gibi, bizden alınan Lezzetleri de, Geleceğe iletecek olan; Birileri mutlaka olacaktır….”

Damak Tadınızdan ve Mutfağınızdan ‘’ Bir Tutam Lezzet ‘’ eksik olmasın.

İyilikle Kalın.


Chef’ten Kıbrıs MutfağıAli Rıza DÖLKELEŞ

Mutfak Yöneticisi / Food EDITOR

Limak Cyprus Deluxe Hotel

chefard@hotmail.com

Türkiye’de Yapay Zeka Kurumsal Kuralları Beklemeden Yayılıyor, Satınalma Verisi Kimin Kontrolünde?

Satınalma Ve Tedarik Zinciri Yönetiminde Yapay Zeka Eği̇ti̇mi̇ Haber Türkiye'de Yapay Zeka Kurumsal Kuralları Beklemeden Yayılıyor, Satınalma Verisi Kimin Kontrolünde

İş Yerinde Yapay Zekanın Kuralı Belirsiz

Çalışanlar çoğu zaman yapay zeka uygulamalarını, yönetim bu konuda bir kural koymadan önce kullanmaya başlıyor. Genç Yönetici ve İş İnsanları Derneği’nin (GYİAD) Haziran 2026 tarihli “Yapay Zeka Döneminde Yükselen Nitelikler” araştırmasında Türkiye’deki çalışanların %57’si, kurumunda bir yapay zeka politikası olmadığını ya da olup olmadığını bilmediğini söylüyor. GYİAD, kurallar belirsiz kaldığında, kullanımın kişisel hesaplar ve gayriresmi yollar üzerinden yayıldığını ve bunun veri güvenliği ile çıktı doğruluğu açısından risk yarattığını vurguluyor. Kural olmayan yerde, kurum verisinin nereye gideceğini de çalışanlar belirliyor.

Melbourne Üniversitesi ile denetim ve danışmanlık şirketi KPMG’nin 47 ülkede, 48 binden fazla kişiyle yürüttüğü ankete göre iş yerinde üretken yapay zeka kullanımına ilişkin bir politika ya da yönlendirme bulunduğunu söyleyen çalışanların oranı yalnızca %40. Kasım 2024 ile Ocak 2025 arasında toplanan bu verilerde dünya genelinde de her 10 çalışandan 6’sı böyle bir düzenlemeden söz etmiyor.

Gölge Yapay Zeka Kurumun Bilgisi Dışında Büyüyor

Kişisel Verileri Koruma Kurumu (KVKK), Mart 2026’da yayımladığı “İş Yerlerinde Üretken Yapay Zeka Araçlarının Kullanımı” başlıklı dokümanda, üretken yapay zeka uygulamalarının kurumun bilgisi, onayı ya da kontrolü dışında iş süreçlerinde kullanılmasını gölge yapay zeka olarak tanımlıyor. KVKK’ya göre çalışanlar, yapay zekaya genellikle bir kurum politikasına dayanmadan, günlük işlerini hızlandırmak için kendi tercihleriyle başvuruyor ve bu durum kullanımın izlenmesini güçleştiriyor.

İç yazışmalar, müşteri bilgileri, ticari sırlar ya da kişisel veriler bu yolla üçüncü taraflarla paylaşıldığında kurum açısından çeşitli riskler doğuyor. Doküman bu riskleri veri ihlali, fikri mülkiyet sorunları ve itibar kaybı olarak sıralıyor. Melbourne Üniversitesi ile KPMG’nin anketinde de çalışanların neredeyse yarısı, hassas iş bilgilerini ücretsiz ve herkese açık yapay zeka hizmetlerine yüklemek dahil işveren politikalarına aykırı davrandığını kabul ediyor.

Tedarikçinin Emanet Ettiği Bilgi Nereye Gidiyor?

Satınalma biriminin elindeki bilginin önemli bir kısmı tedarikçiye ait. Birim fiyat listeleri, teklif dosyaları, teknik çizimler ve gizlilik sözleşmesiyle korunan üretim dokümanları, tedarikçilerin kuruma güvenerek ilettiği belgelerin başında geliyor. Bu belgelerden birini özetletmek ya da tabloya döktürmek için kişisel hesabıyla bir yapay zeka uygulamasına yükleyen çalışan, kurumun gizli tutacağını taahhüt ettiği bilgiyi üçüncü bir tarafla paylaşmış oluyor. Gizlilik sözleşmesi olan tedarikçilerde bu durum, kurum için hukuki sorumluluk doğurabilir.

Buna karşın Amerikan tedarik zinciri hizmetleri şirketi ProcureAbility’nin Nisan 2026’da açıkladığı ankete göre satınalma ve bilgi işlem ekiplerinin %54’ü, yapay zekanın hangi kurallarla ve kimin gözetiminde kullanılacağı konusunda birlikte çalışmıyor. Katılımcı satınalma yöneticilerinin %36’sı ise veriye erişimi ve kullanım amaçlarını düzenleyen politikaların yetersizliğini, yapay zekayı benimsemenin önündeki en büyük engel olarak görüyor.

Onaylı Yapay Zeka Uygulaması da Bir Satınalma Kararı

Gölge yapay zekayı sınırlamanın ilk adımı, hangi bilginin yapay zekaya girebileceğini ve kimin hangi hizmeti kullanabileceğini belirlemek. Bu iki kuralı bir araya getiren kullanım politikasının merkezinde, çalışanlara sunulacak onaylı bir uygulama yer alıyor. Onaylanacak uygulamaya karar vermek, fiyat, sözleşme şartları ve yüklenen verinin nerede saklanacağı gibi konuları da kapsadığı için bir tedarikçi seçimi niteliği taşıyor. Satınalma bu karara baştan katıldığında, tedarikçilere verilen gizlilik taahhütleri yapay zeka sağlayıcısıyla imzalanan sözleşmeye de yansıtılabiliyor. Atılacak adımların aciliyetini ise bireysel kullanımın yayılma hızı belirliyor. Bu yayılım artık ülke bazında her çeyrek ölçülüyor ve Türkiye’nin son dönemdeki konumu aşağıdaki verilerde görülüyor.

Satınalma Ve Tedarik Zinciri Yönetiminde Yapay Zeka Eği̇ti̇mi̇ Haber Türkiye'de Yapay Zeka Kurumsal Kuralları Beklemeden Yayılıyor, Satınalma Verisi Kimin Kontrolünde

Microsoft’un yeni AI Diffusion (Yapay Zeka Yayılımı) Raporu açıklandı: “Türkiye’de yapay zeka kullanımı küresel ortalamanın üzerinde büyüdü”

Microsoft AI Economy Institute tarafından yayımlanan Microsoft AI Diffusion (Yapay Zeka Yayılımı) Raporu’na göre Türkiye’de çalışma çağındaki nüfus içerisinde üretken yapay zeka kullanıcılarının payı, 2026’nın ikinci çeyreğinde yüzde 1,5 yüzde puan artarak %18,9’a ulaştı. Aynı dönemde dünya genelindeki artış yüzde 1 puan oldu. Microsoft’un yeni raporu, yapay zeka kullanımının neredeyse tüm ekonomilerde yükseldiğini, ancak Küresel Kuzey ile Küresel Güney arasındaki farkın da açılmaya devam ettiğini ortaya koyuyor.

Microsoft AI Economy Institute tarafından yayımlanan Global AI Diffusion (Yapay Zeka Yayılımı) İkinci Çeyrek Trend ve İçgörüleri Raporu, yapay zekanın küresel ölçekte benimsenmesinin 2026’nın ikinci çeyreğinde de artmaya devam ettiğini gösteriyor. Rapora göre Haziran 2026 itibarıyla dünya genelinde çalışma çağındaki nüfus içerisinde üretken yapay zeka kullananların payı, ilk çeyrekteki %17,8 seviyesinden %18,8’e yükseldi. Bunun yanı sıra, neredeyse tüm ekonomilerde yapay zeka kullanımı arttı.

Rapor, yapay zeka yayılımını, raporlama dönemi içerisinde üretken yapay zeka ürünü kullanmış 15-64 yaş arasındaki nüfusun payı üzerinden ölçüyor. Hesaplama, toplulaştırılmış ve anonimleştirilmiş Microsoft telemetri verilerine dayanıyor ve ülkeler arasındaki internet penetrasyonu, nüfus, işletim sistemi ve cihaz pazar payı farklılıklarına göre düzeltiliyor.

Türkiye’de yapay zeka kullanıcı payı %18,9’a ulaştı

Levent özbilginMicrosoft Türkiye Genel Müdürü Levent Özbilgin’inpaylaştığı sonuçlara göre Türkiye, ikinci çeyrekte küresel ortalamanın üzerinde büyüme gösterdi. Özbilgin, konuya ilişkin yaptığı açıklamada “Türkiye’de çalışma çağındaki nüfus içerisinde üretken yapay zekâ kullananların payı, 2026 ilk çeyrekteki %17,4 seviyesinden ikinci çeyrekte  %18,9’a yükseldi. Böylece Türkiye çeyrek bazında 1,5 yüzde puanlık artış kaydetti. Dünya genelindeki artış ise aynı dönemde 1 yüzde puan oldu. Bu sonuç bize Türkiye’deki yapay zekâ kullanıcı payının, ikinci çeyrekte %18,8 olan dünya ortalamasının üzerine çıktığını gösteriyor. Dijital dönüşüm ve yapay zeka konuşmaya başladığımızdan bugüne Türkiye’nin bu alandaki adaptasyon kasının çok güçlü olduğunu hep söylüyoruz, dolayısıyla bu sonuç bizi şaşırtmıyor; yapay zeka alanında somut değer yaratmak adına daha fazla çalışmak için bize ilham veriyor” dedi.

BAE ve Singapur lider, Güney Kore yükselişini sürdürüyor

Küresel sıralamada Birleşik Arap Emirlikleri %73,3; Singapur ise %64,3 kullanıcı payıyla liderliğini korudu. Onları İrlanda (%49,9), Fransa (%49,6) ve Norveç (%49,4) takip etti. Güney Kore ise 3,5 yüzde puanlık artışla lider ekonomiler arasında çeyreğin en güçlü yükselişini kaydetti ve 16’ncı sıradan 12’nci sıraya çıktı. Suudi Arabistan beş sıra yükselerek 25’inci sıraya gelirken, Japonya’nın yapay zekâ kullanıcı payı da %22,5’ten %24,7’ye çıktı.

Küresel Kuzey ve Güney arasındaki fark açılıyor

Yapay zekâ daha geniş kitlelere ulaşırken, rapor küresel eşitsizliğin devam ettiğine de dikkat çekiyor. İkinci çeyrekte Küresel Kuzey’de üretken yapay zekâ kullanan çalışma çağındaki nüfusun payı %28,8’e, Küresel Güney’de ise %16,2’ye ulaştı. İki bölge arasındaki fark böylece ilk çeyrekteki 12,1 yüzde puandan 12,6 yüzde puana yükseldi.

Açık ağırlıklı modeller yapay zekâya erişimi genişletebilir

İkinci çeyrek raporunun önemli başlıklarından biri de açık ağırlıklı (open-weight) yapay zekâ modellerinin yükselişi. İndirilebilen, değiştirilebilen ve farklı kuruluşların kendi ihtiyaçlarına göre uyarlayabildiği bu modeller, geliştiricilere daha fazla esneklik sunarken yapay zekâya erişim maliyetlerinin düşmesine de katkı sağlayabiliyor.

Bu gelişme özellikle Küresel Güney açısından önemli bir potansiyel taşıyor. Açık ağırlıklı modeller, bağlantı ve dijital beceriler gibi temel altyapı sorunlarını tek başına çözemese de yetkin yapay zekâya erişim maliyetini düşürme ve modellerin yerel dillere ve ihtiyaçlara uyarlanmasını kolaylaştırma potansiyeline sahip.

Yapay zekâ uygulama ekosistemi hızla genişliyor

Geliştirici ekosistemindeki büyüme de dikkat çekiyor. Çalıştırılabilir yapay zekâ uygulamaları ve demolarına ev sahipliği yapan Hugging Face Spaces üzerindeki proje sayısı, 2023 sonundaki yaklaşık 124 binden Eylül 2026 itibarıyla 1,46 milyona yükseldi. Microsoft’un ilk AI Diffusion raporundan bu yana toplam sayı yaklaşıkv%83 arttı.

Global AI Diffusion İkinci Çeyrek Trend ve İçgörüleri Raporu, yapay zekânın artık yalnızca daha fazla kişi tarafından kullanılmadığını, aynı zamanda farklı coğrafyalarda farklı ihtiyaçlara yanıt verecek şekilde çeşitlendiğini gösteriyor. Açık ağırlıklı modeller, yerelleştirme olanakları ve büyüyen geliştirici ekosistemi, yapay zekânın bir sonraki yayılım aşamasında erişim, maliyet ve kapsayıcılığın belirleyici unsurlar arasında olacağına işaret ediyor.


Satinalmada Yapay Zeka
Satınalma ve Tedarik Zinciri Uzmanları için Yapay Zeka Eğitimi

Eğitim içeriği için tıklayınız:

Satınalma ve Tedarik Zinciri Uzmanları için YAPAY ZEKA UYGULAMALARI EĞİTİMİ

12 Soruda Pazarlık Gücünüzü Ölçün

12 Soruda Pazarlık Müzakere Gücünüzü ölçün

12 Soruda Pazarlık Gücünüzü Ölçün

Pazarlık Masasında Nasıl Birisiniz?
Prof. Dr. Murat ERDAL – merdal@istanbul.edu.tr

12 Soruda Pazarlık Müzakere Gücünüzü ölçün
Anketi indirmek için tıklayınız.

Pazarlık Profili Analizi, müzakere masasında sergilediğiniz yaklaşımı
12 soruluk kısa bir anketle ölçerek kişisel/ekip profilinizi ortaya koyan bir analizdir.
Sonuçlar; güçlü yönlerinizi, geliştirilmesi gereken alanları ve eğitimde hangi senaryolara odaklanmanız gerektiğini netleştirir. Eğitim sonunda skorlarınızı birlikte yorumlayarak kişisel/ekip düzeyinde gelişim başlıklarını belirleriz.

Kimler için? Müşteri, tedarikçi ve iç birimlerle düzenli müzakere yürüten tüm çalışanlar için uygundur. Özellikle birimler arası koordinasyonda kilit rol alan ve yoğun etkileşim içinde çalışan satınalma ve satış ekiplerinde yüksek fayda sağlar.

“Etkileşimli İçgörü, Keyifli Bir Gün.”

Müzakere teknikleri eğitimlerimizde katılımcılar, farklı rol ve senaryolarda doğrudan yer alır. Katılımcılık ve etkileşim teşvik edilir; farklı müzakere ortamlarını canlandıran uygulamalarla öğrenme pratik, kalıcı ve keyifli bir deneyime dönüşür.

İş hayatındaki profesyonellerin rol canlandırmalarda sergiledikleri yaklaşım; konuya hâkimiyet, pazarlık stili ve iletişim dili açısından 360 derece değerlendirilir. Geri bildirimlerde olumlu, somut ve geliştirici bir dil benimsenir. Amaç, katılımcıların mesleki ve kişisel gelişimine ölçülebilir katkı sağlamaktır.

Vaka çalışmaları ve rol canlandırmalarını tamamlayan bir araç olarak Pazarlık Profili Anketi kullanılır. Katılımcılar, sakin bir atmosferde anketi kısa sürede tamamlar; her soruda kendilerine en uygun seçenekleri puanlayarak profil sonuçlarını oluşturur.

Pazarlık profili ölçümleme anketinde farklı müzakere ortamlarına ilişkin ifadeler yer alır. Her ifadenin altında, ilgili durumu temsil eden dört farklı tutum veya davranış seçeneği bulunur.

Eğitim Önerileri:

1-Satınalma ve satış ekipleri başta olmak üzere, müşteri, tedarikçi ve kurum içi birimlerle müzakere yürüten profesyoneller için.

2-Şirket sahipleri ve üst düzey yöneticiler başta olmak üzere; stratejik müşteri ve tedarikçi ilişkileri, büyük ölçekli sözleşmeler, yatırım ve ortaklık görüşmelerinde müzakere yürüten ve
karar sorumluluğu taşıyan yöneticiler için,

Negotiation Behavior And Skills Training Murat ErdalTemel Kazanımlar ve Gelişim Yol Haritası

Pazarlık Profili Analizi, puan dağılımınıza göre dört müzakereci profilden hangisinin sizde daha baskın olduğunu gösterir. Bu analiz; mevcut eğiliminizi, güçlü taraflarınızı ve gelişim alanlarınızı görünür kılar.

Müzakere eğitimi sürecinde vaka çalışmaları ve rol canlandırmalar ile katılımcının pazarlık stili, müzakere davranışı farklı senaryolarda gözlemlenir. Anket bulguları sahadaki performans ile birlikte değerlendirilerek daha gerçekçi ve uygulanabilir bir sonuç profili oluşturulur. Böylece katılımcı, sadece “ne yaptığını” değil, hangi koşullarda neden öyle davrandığını da fark eder.

Çalışanların pazarlık profilleri şu çerçevede ele alınır:

  • Ne anlatır? (profilin çekirdek eğilimi ve refleksleri)
  • İş hayatında nasıl görünür? (müşteri/tedarikçi/iç paydaş müzakerelerinde tipik davranış kalıpları)
  • Güçlü yanlar (hız, netlik, ikna gücü, ilişki yönetimi, kriz dayanıklılığı gibi avantajlar)
  • Riskler / kör noktalar (gereksiz sertleşme, erken taviz, muğlak kapanış, erteleme, ilişki maliyeti vb.)
  • Gelişim planı (kişiye/ekibe özel 1–2 öncelikli odak ve uygulanabilir davranış hedefleri)

Ayrıca, pazarlık stili statik değildir; özellikle işe yeni başlayan profesyonellerde profil daha “ham” bir refleks seti olarak ortaya çıkabilirken, sahada deneyim kazandıkça ve farklı paydaşlarla tekrar eden müzakere döngülerine girildikçe stil olgunlaşır.

Çalışanlar, müzakerelerde kendi güçlü yanlarını bilinçli kullanmayı öğrenir, kör noktalarını yönetir ve duruma göre esneklik kazanır. Eğitim, bu olgunlaşma sürecini hızlandırarak katılımcının müzakere kapasitesini rastlantılardan çıkarıp yapılandırılmış bir gelişim yoluna taşır.

Temel kazanım: Katılımcılar; profil farkındalığı, senaryo bazlı uygulama, kaliteli geri bildirim ve net gelişim başlıkları sayesinde müzakere performansını daha tutarlı, ölçülebilir ve sürdürülebilir biçimde güçlendirir.

Anahtar Sözcükler:müzakere, pazarlık, eğitim, pazarlık profili, satın alma, satış, eğitim, HR, öğrenme, gelişim, pazarlık masası, liderlik, müzakere eğitimi, pazarlık eğitimi, müzakere stratejileri, pazarlık taktikleri, anket, pazarlık anketi, test,

Şirketlerin Kavramsal Yanılgıları

şirketlerin Kavramsal Yanılgıları Satınalma Dergisi 7 Gün 7 Gündem

Şirketlerin Kavramsal Yanılgıları

Zafer URFALIOĞLU

İş hayatında bazı kelimeler vardır. Herkes kullanır ama herkes aynı şeyi anlar mı, işte orası biraz karışık.

  • Kalite deriz, Kalite Kontrolü kastederiz.
  • Yönetim deriz, Prosedürleri gösteririz.
  • Başarı deriz, duvardaki Sertifikaları gösteririz.
  • Veri deriz, ekrandaki rakama bakarız.
  • Bilgi deriz, önümüze Raporu koyarız.
  • Motivasyon deriz, Prim Sistemini değiştiririz.
  • Güven deriz, Denetimleri artırırız.
  • Çalışmak deriz, Toplantı sayısını artırırız. Sonra da şirket neden yoruldu diye şaşırırız.

Oysa şirketlerin büyük yanılgılarından biri, kavramlarla o kavramlara hizmet eden araçları birbirine karıştırmaktır.

Mesela “Kaliteyi” ele alalım: Öğrenciliğimizde sınav haftası geldiğinde sınıfın havası değişirdi. Herkes biraz daha sessiz olur, öğretmen biraz daha ciddi konuşur, öğrenciler de bir anda eğitim hayatının ne kadar önemli olduğunu hatırlardı. Sınav biter bitmez de hayat normale dönerdi.

İş hayatında da bunun Şirket versiyonunu yaptık.

  • Bir müşteri şikâyet etti, kontrolü artırdık.
  • Bir ürün hatalı çıktı, yeni bir kontrol noktası koyduk.
  • İade arttı, yeni bir form hazırladık.
  • Bir hata oldu, bir kontrol daha ekledik. Sanki kalite, yeterince bakmadığımız için bozuluyormuş gibi.

Oysa bir öğrenciyi her gün sınava sokmak onu daha bilgili yapmaz. Sınav bilgiyi üretmez, yalnızca ölçer. Kalite kontrol de böyledir. Kaliteyi üretmez, var olan kaliteyi ortaya çıkarır.

Ürünü ölçebilirsiniz.

Parçayı tartabilirsiniz.

Yüzeyi kontrol edebilirsiniz.

Ama

Çalışanların işi sahiplenmesini cetvelle ölçemezsiniz.

Bir yöneticinin yanlış kararını son kontrolde düzeltemezsiniz.

Üretim kültürünü kontrol formuna yazamazsınız.

Kalite, son kontrolde başlamaz:

Tasarımda,

Satın almada,

Üretim planında,

Bakımda,

Eğitimde ve Yönetim anlayışında başlar.

Son kontrolde ise sadece karşınıza çıkar. Bu nedenle bazen büyüyen kalite kontrol departmanı, büyüyen kalite problemlerinin sessiz bir itirafıdır.

Aynı yanılgıyı “Prosedürlerde” de yapıyoruz:

  • Bir sorun çıkıyor, prosedür yazıyoruz.
  • Bir hata oluyor, talimat hazırlıyoruz.
  • Bir müşteri şikâyet ediyor, yeni bir form ekliyoruz. Sonra bir bakıyoruz, şirket büyümemiş ama prosedür klasörü üç katına çıkmış.

Koridorlarda insanlar birbirine değil, dokümanlara güvenmeye başlıyor.

– “Prosedürde böyle yazıyor.”

– “Formu doldurdun mu?”

– “Talimat bunu söylüyor.”

Bir süre sonra kimse “Neden?” diye sormuyor. Herkes “Nasıl?” diye tartışıyor. Oysa prosedür düşünmenin yerine geçmek için değil, tekrar eden işleri ortak bir yöntemle yapabilmek için vardır.

Prosedür yolu tarif eder.

Yönetim ise hangi yoldan gidileceğine karar verir.

“Sertifikalarda” da durum çok farklı değil: Bir fabrikanın toplantı salonuna giriyorsunuz. Duvarlar sertifika, ödül ve plaketlerle dolu. İnsan daha üretim sahasını görmeden şirket hakkında olumlu bir kanaat oluşturuyor. “Maşallah, kurumsal çalışıyorlar.”

Ama sertifika başarı değildir. Sertifika, belirli bir standardın karşılandığını gösteren bir belgedir. Müşteri sertifikayla çalışmaz.

  • Ürünle çalışır.
  • Teslimatla çalışır.
  • Sorun çıktığında nasıl davrandığınızla çalışır.
  • Telefon açtığında karşısında bir muhatap bulup bulamadığına bakar.

Bir şirketin duvarı sertifikalarla dolu olabilir. Ama teslimatları gecikiyor, kalite problemleri bitmiyor ve müşterileri sürekli şikâyet ediyorsa ortada ciddi bir kavram karmaşası vardır.

Sertifika elbette değerlidir.

Ama belgeyi almak başka, belgeyi haklı çıkaracak sistemi kurmak başka şeydir. Bazı şirketler sertifika almak için çalışır. Bazıları ise iyi çalıştığı için sertifika alır. Aradaki fark duvardaki çerçevede değil, içeridedir.

Gelelim “Veri ve Raporlara”: İş hayatında sık duyduğumuz bir cümle vardır: “Rakamlar yalan söylemez.” Doğru. Ama insanlar rakamlarla gayet güzel yanlış hikâyeler anlatabilir.

Mesela müşteri şikâyetleri %50 azalmış. Harika! Peki ya müşteriler artık şikâyet etmenin hiçbir şeyi değiştirmediğini öğrendiyse?

Veri doğrudur ama anlattığı hikâye yanlıştır.

  • Bir fabrikanın verimliliği %98 olabilir. Çalışanlar her akşam iki saat fazla mesai yapıyorsa o %98 bize ne anlatıyor?
  • Teslimatlar zamanında olabilir. Bunun bedeli sürekli acil kargo kullanmaksa gerçekten başarılı mıyız?
  • İş kazaları azalmış olabilir. Peki insanlar “Ramak Kala” olaylarını bildirmekten korkuyorsa?

Veri değerlidir ama veri gerçeğin tamamı değildir. Veri, gerçeğin ölçülebilmiş kısmıdır.

Rapor da böyledir.

Son yıllarda şirketlerde çalışan sayısından daha hızlı çoğalan bir şey varsa, o da raporlardır.

  • Satış raporu,
  • Üretim raporu,
  • Kalite raporu,
  • Satın alma raporu,
  • Risk raporu,
  • Finans raporu,
  • Performans raporu… Sonra bir de bunların dönemsel raporu hazırlanır.

Bir gün bir yöneticinin masasındaki dosyalara bakıp “Bu kadar bilgiyle artık yanlış karar vermek imkânsız olmalı.” diye düşünürsünüz.

Sonra iki saatlik toplantı yapılır.

  • Grafikler gösterilir.
  • Sunumlar açılır.
  • Rakamlar tartışılır. Ve toplantının sonunda kimse şu soruyu sormamıştır: “Bu rapor bize ne söylüyor?” Çünkü rapor okumakla, rapordan öğrenmek aynı şey değildir.

Rapor geçmişi düzenler. Bilgi ise o geçmişten anlam çıkarır.

İyi yöneticiler raporu okur. Büyük yöneticiler raporda yazmayanı da görür.

  • Depodaki telaşı…
  • Yeni işe başlayan çalışanın sessizliğini…
  • Müşterinin ses tonundaki değişikliği…
  • Tecrübeli ustanın yüzündeki endişeyi… Bunların çoğu raporda yoktur. Ama şirketin geleceğini bazen Excel tablosundan önce bunlar haber verir.

Sonra “İnsan” konusuna geliyoruz: Şirketlerde insanı gider, makineyi yatırım olarak görmeye alışmışızdır. Bir CNC tezgâhının fiyatı, amortismanı, bakım maliyeti ve ekonomik ömrü bellidir.

Peki insanın gerçek maliyeti nerede yazıyor?

  • Maaş bordrosunda değil.
  • SGK tablosunda hiç değil. Çünkü insanın maliyeti kadar bir de etkisi vardır.

Bir makinenin rulmanı bozulur, değiştirirsiniz. Bir çalışanın güveni kırılır, belki bir daha tamir edemezsiniz.

Makine arızası bakım raporuna girer. Bir insanın şirketten soğumasının faturası ise çoğu zaman yıllar sonra çıkar.

  • Bir müşteri kaybedilir.
  • Bir proje gecikir.
  • Tecrübeli çalışan rakibe gider. Yılların bilgisi kapıdan çıkar. Ve bunların hiçbiri tek bir muhasebe hesabında görünmez.

Sonra da “İyi eleman bulamıyoruz.” deriz. Belki de soru biraz yanlış kurulmuştur. İyi insan bulamıyor olabiliriz. Peki iyi insanların çalışmak isteyeceği bir ortam oluşturabiliyor muyuz?

Çünkü insan sadece maaşla çalışmaz. Adaletle, Güvenle, Gelişimle, Anlamla ve Takdirle de çalışır.

Bu bizi “Motivasyona” getiriyor: Çalışanın performansı düşünce prim artırıyoruz. Satışlar yavaşlayınca bonus sistemini değiştiriyoruz. Hedef yükselince yeni ödül açıklıyoruz.

Elbette para önemlidir. Ama prim ile motivasyon aynı şey değildir. Prim cüzdana dokunur. Motivasyon insana.

Primin güzel bir özelliği vardır.

İlk verildiğinde ödüldür.

İkinci kez beklentidir.

Üçüncü kez alışkanlıktır.

Bir gün verilmezse de hayal kırıklığıdır.

Bu yüzden bazı şirketler primleri artırdığı hâlde motivasyonu artıramaz. Çünkü teşviki büyütmüşlerdir, motivasyonu değil. Motivasyonun içinde adalet vardır. Güven vardır. Gelişim vardır. Takdir vardır.

İnsan yaptığı işin bir anlamı olduğunu hissetmek ister. Bunların hiçbirinin bordroda ayrı bir satırı yoktur. Ama şirketin performansında mutlaka karşılığı vardır.

Bir başka büyük yanılgımız da “Patronun her şeyi bilmesi gerektiğine inanmaktır”: Üretim, satın alma, finans, pazarlama, insan kaynakları, kalite, bilgi işlem, mevzuat, ihracat, iş güvenliği… Patron bütün bunları aynı derinlikte bilmek zorunda değildir.

Asıl tehlike bilmemek değil, bildiğini zannetmektir.

İyi patron çok şey bilir. Büyük patron ise bilmediklerini bilir.

Çünkü şirketin büyümesi patronun her soruya cevap vermesiyle değil, doğru insanların doğru zamanda doğru kararları verebilmesiyle mümkündür. Patron odada yokken şirket duruyorsa, sorun patronun yokluğu değildir. Sorun, şirketin onsuz çalışmayı hiç öğrenmemiş olmasıdır.

Aynı durum “Toplantılarda” da karşımıza çıkıyor:

  • Takvimler dolu.
  • Toplantı odaları dolu.
  • Çevrim içi toplantılar dolu.

İnsanlar sabahtan akşama kadar konuşuyor. Akşam herkes yorgun. Ertesi sabah aynı sorun yeniden konuşuluyor. O zaman insan ister istemez şunu soruyor: “Bunca zaman gerçekten çalıştık mı?”

Toplantı çalışmanın kendisi değildir. Toplantının değeri, kaç kişinin konuştuğuyla değil, sonunda neyin değiştiğiyle ölçülür.

  • Bir karar alındı mı?
  • Bir sorun çözüldü mü?
  • Bir sorumluluk belirlendi mi?
  • Bir tarih konuldu mu?

Hiçbiri olmadıysa, on kişinin iki saatlik toplantısı yirmi saatlik iş gücünün tüketilmesidir. Bazı şirketlerde toplantı karar almak için değil, karar vermeyi ertelemek için yapılır.

Herkes konuşur. Kimse karar vermez. Böylece kimse hata da yapmamış olur.

“Eleştiri” konusunda da aynı problemi yaşıyoruz: Bir çalışan “Bu karar yanlış olabilir.” dediğinde hemen: “Bana mı karşı çıkıyorsun?” diye düşünüyoruz.

  • Oysa gemide bir denizci kaptana “İleride kayalık var.” dediğinde bu isyan değildir. Uyarıdır.
  • Uçakta yardımcı pilot kaptanı uyardığında otoriteyi sarsmıyordur. Emniyeti koruyordur.

Şirketlerde neden farklı olsun?

Her eleştiri doğru değildir. Her itiraz haklı değildir. Ama dinlenmeyen bir eleştirinin doğru olup olmadığını da hiçbir zaman öğrenemezsiniz. İyi şirketlerde insanlar yöneticisine katılmayabilir. Kötü şirketlerde insanlar yöneticinin ne duymak istediğini öğrenir. Ve bazen şirketi batıran şey yanlış karar değil, yanlış karara kimsenin itiraz edememesidir.

Satın alma tarafında da başka bir kavram yanılgımız var: “Ucuzluğu tasarruf sanmak”:

  • Bir malzeme daha ucuza alınır.
  • Satın alma raporu yeşile döner.
  • Herkes başarılıdır.
  • Sonra üretim durur.
  • Fire artar.
  • Bakım masrafı yükselir.
  • Teslimat gecikir.
  • Müşteri şikâyet eder. Ve satın alma hâlâ başarılı görünür. Çünkü fiyat ölçülmüştür. Toplam maliyet değil.

Ucuz rulman yalnızca ucuz rulman değildir. Plansız duruş olabilir. Geciken teslimat olabilir. Kaybedilen müşteri olabilir.

Ucuz ambalaj yalnızca kartondan tasarruf değildir. Hasarlı ürün, iade ve itibar kaybı olabilir.

Bu yüzden iyi satın alma en düşük fiyatı bulmak değildir. Toplam maliyeti yönetmektir.

Ve sonunda “Denetime” geliyoruz: Denetim de güven değildir.

Bir arkadaşınıza arabanızı emanet ettiğinizi düşünün. Anahtarı veriyorsunuz. Ama anahtarı vermeden önce kimlik, sözleşme, fotoğraf, teslim tutanağı ve üç imza istiyorsanız… Sonra da dönüp “Sana güveniyorum.” diyorsanız, cümlenin içinde küçük bir problem olabilir.

Denetim gereklidir. Çünkü sistemler hata yapabilir, insanlar hata yapabilir, süreçler aksayabilir. Ama denetimin artması güvenin arttığı anlamına gelmez.

Denetim riski azaltır. Güven ilişkiyi güçlendirir.

Bir şirkette her hata için yeni bir kontrol mekanizması kurarsanız, bir süre sonra insanlar iş yapmak yerine birbirini kontrol etmeye başlar.

  • Bir evrak kaybolur, yeni imza gelir.
  • Bir malzeme eksik çıkar, yeni form gelir.
  • Bir hata yapılır, yeni onay mekanizması gelir.

Sonunda herkes prosedüre uygun davranır ama kimse sorumluluk almak istemez. Çünkü insanlar doğru olanı değil, denetimde sorun çıkarmayacak olanı yapmaya başlar.

İşte şirketlerin büyük yanılgıları böyle oluşuyor.

Kaliteyi, Kalite Kontrol sanıyoruz.şirketlerin Kavramsal Yanılgıları Satınalma Dergisi 7 Gün 7 Gündem

Yönetimi, Prosedür sanıyoruz.

Başarıyı, Sertifika sanıyoruz.

Gerçeği, Veri sanıyoruz.

Bilgiyi, Rapor sanıyoruz.

İnsanı, Maliyet sanıyoruz.

Patronun her şeyi bilmesini, Güçlü Yönetim sanıyoruz.

Toplantıyı, Çalışmak sanıyoruz.

Primi, Motivasyon sanıyoruz.

Eleştiriyi, Muhalefet sanıyoruz.

Ucuzluğu, Tasarruf sanıyoruz.

Denetimi, Güven sanıyoruz.

Aslında bütün bu yanılgıların altında aynı hata yatıyor: Araçları, amaçların yerine koyuyoruz. Asıl mesele, hangi aracın ne işe yaradığını unutmamaktır. Çünkü bir şirket kaliteyi üretmek yerine kalite kontrolcü üretmeye başladıysa, sorun kalite kontrol bölümünde değildir. Sorun, kaliteyi nerede aradığını unutmuş olmasındadır.

Belki de şirketlerin en büyük yanılgısı tam olarak budur: Bir şeyi ölçmekle onu üretmeyi, bir şeyi belgelemekle ona sahip olmayı ve bir şeyi konuşmakla onu gerçekleştirmeyi birbirine karıştırmak.

Sonunda geriye tek bir soru kalıyor: Şirketiniz gerçekten yönetiliyor mu, yoksa yönetiliyor gibi görünen araçlar mı üretiyor?

Zafer URFALIOĞLU

Laboratuvar Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları

Laboratuvar Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları Satınalma Dergisi 7 Gün 7 Gündem

Laboratuvar Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları

Mehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

İtirazen Şikayet Konusu; Başvuru sahibinin dilekçesinde özetle; İtirazen şikâyet dilekçesinde özetle, İhale üzerinde bırakılan …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.nin ve İhalede ekonomik açıdan en avantajlı ikinci istekli olarak belirlenen …….. Diagnostics Turkey A.Ş.nin aşırı düşük teklif açıklamasının Kamu İhale Genel Tebliğine uygun olmadığı, iddiasına yer verilmiştir.

Konu İle İlgili Emsal Kamu İhale Kurulu Kararına Göre;


Yapılan inceleme ve tespitler neticesinde; 4734 sayılı Kamu İhale Kanunu’nun “Aşırı düşük teklifler” başlıklı 38’inci maddesine göre “İhale komisyonu verilen teklifleri değerlendirdikten sonra, diğer tekliflere veya idarenin tespit ettiği yaklaşık maliyete göre teklif fiyatı aşırı düşük olanları tespit eder. Bu teklifleri reddetmeden önce, belirlediği süre içinde teklif sahiplerinden teklifte önemli olduğunu tespit ettiği bileşenler ile ilgili ayrıntıları yazılı olarak ister. İhale komisyonu;

a) İmalat sürecinin, verilen hizmetin ve yapım yönteminin ekonomik olması, b) Seçilen teknik çözümler ve teklif sahibinin mal ve hizmetlerin temini veya yapım işinin yerine getirilmesinde kullanacağı avantajlı koşullar, c) Teklif edilen mal, hizmet veya yapım işinin özgünlüğü, gibi hususlarda yapılan yazılı açıklamaları dikkate alarak, aşırı düşük teklifleri değerlendirir. Bu değerlendirme sonucunda, açıklamaları yeterli görülmeyen veya yazılı açıklamada bulunmayan isteklilerin teklifleri reddedilir.” hükmü yer almaktadır.

Hizmet Alımı İhaleleri Uygulama Yönetmeliği’nin “Sınır değer ve aşırı düşük teklifler” başlıklı 59’uncu maddesinde “(1) İhale komisyonu verilen teklifleri değerlendirdikten sonra Kurum tarafından belirlenen yönteme göre sınır değeri hesaplar. (2) Aşırı düşük teklif tespit ve değerlendirme işlemlerine ilişkin olarak, ihale ilanı ve dokümanında belirtilmek kaydıyla üçüncü, dördüncü ve beşinci fıkralardaki koşullar çerçevesinde aşağıdaki seçeneklerden bir tanesi kullanılır. a) Sınır değerin altında olan teklifler ihale komisyonunca aşırı düşük teklif olarak tespit edilir ve bu teklif sahiplerinden Kurum tarafından belirlenen kriterlere göre teklifte önemli olduğu tespit edilen bileşenler ile ilgili ayrıntılar yazılı olarak istenir. İhale komisyonu; 1) Verilen hizmetin ekonomik olması, 2) Seçilen teknik çözümler ve teklif sahibinin işin yerine getirilmesinde kullanacağı avantajlı koşullar, 3) Teklif edilen hizmetin özgünlüğü, gibi hususlarda yapılan yazılı açıklamaları dikkate alarak aşırı düşük teklifleri değerlendirir. Bu değerlendirme sonucunda, açıklamaları yeterli görülmeyen veya yazılı açıklamada bulunmayan isteklilerin teklifleri reddedilir. …” hükmü yer almaktadır.

Kamu İhale Genel Tebliği’nin “Hizmet alımı ihalelerinde sınır değer tespiti ve aşırı düşük tekliflerin değerlendirilmesi” başlıklı 79’uncu maddesinde “… 79.2.2. İstekliler aşırı düşük olarak tespit edilen tekliflerini aşağıdaki yöntemleri kullanarak açıklayabilirler. 79.2.2.1. Üçüncü Kişilerden Alınan Fiyat Teklifleri: Teklifi oluşturan maliyet bileşenlerine ilişkin üçüncü kişilerden fiyat teklifi alınması durumunda, öncelikli olarak fiyat teklifini veren kişiyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre teklife konu mal veya hizmet için maliyet tespit tutanağı veya satış tutarı tespit tutanağı düzenlenecektir. Tutanaklar fiyat teklifinin dayanağı olarak düzenlenecek olup, aşırı düşük teklif açıklaması kapsamında sunulacaktır. Maliyet tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için, fiyat teklifinin mamul/mala ilişkin olması halinde mamul/malın birim fiyatının, tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması; fiyat teklifinin hizmete ilişkin olması halinde ise bu hizmetin birim fiyatının, tutanakta tespit edilen toplam birim maliyetin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı maliyet tespit tutanağındaki ortalama/toplam birim maliyet tutarının altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir.

Satış tutarı tespit tutanağı dayanak alınarak fiyat teklifi sunulabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, fiyat teklifi üzerine meslek mensubu tarafından “Bu fiyat teklifindeki birim fiyatın, mükellefin yasal defter ve belgelerine göre tarafımca düzenlenerek onaylanan (…/…/…) tarih ve (…) sayılı satış tutarı tespit tutanağındaki ağırlıklı ortalama birim satış tutarının % 80’inin altında olmadığını beyan ederim.” ibaresinin yazılarak imzalanması ve iletişim bilgileri de belirtilmek suretiyle kaşelenmesi/mühürlenmesi gerekmektedir. Üçüncü kişilerden alınan fiyat tekliflerinin teklife konu alanda faaliyet gösterenlerden alınması gerekmekte olup, bu belgelerin ihale tarihinden önce düzenlenmiş olması zorunlu değildir. Kaşeleme işlemi 8.4’üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir. … 79.2.2.7. İsteklinin Kendi Ürettiği, Aldığı veya Sattığı Mallara İlişkin Fiyatlar: Teklifi oluşturan maliyet bileşenlerine ilişkin olarak isteklinin kendi ürettiği, aldığı veya sattığı mallara ait fiyatların kullanılması durumunda, istekliyle tam tasdik sözleşmesi yapan veya beyannamelerini imzalamaya yetkili olan meslek mensubu tarafından ilgisine göre aşırı düşük teklif açıklamasına konu mal için düzenlenen maliyet/satış tutarı tespit tutanağı ile açıklama yapılabilir. Maliyetler dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim maliyetin altında olmaması ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az yarısı kadar alım yapmış olması gerekir.

Satışlar dayanak alınarak yapılan açıklamanın geçerli olabilmesi için teklif edilen birim fiyatın, ilgili tutanakta tespit edilen ağırlıklı ortalama birim satış tutarının % 80’inin altında olmaması, malın ticaretinin isteklinin faaliyet alanında olması ve isteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde ihale konusu işte kullanılmasını öngördüğü mal miktarının en az 1/20’si kadar satış yapmış olması gerekir. İsteklinin ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içinde 4734 sayılı Kanun kapsamındaki idarelere açıklama konusu mala ilişkin satış yapmış ve satılan malın idarece kabul edilmiş olması durumunda, maliyet/satış tutarı tespit tutanağı sunulmasına gerek bulunmayıp sadece söz konusu satışa ilişkin fatura örnekleri veya bu örneklerin noter, YMM, SMMM ya da vergi dairesince onaylı suretleri ile de belgelendirme yapılabilir. Kaşeleme işlemi 8.4’üncü maddede belirtilen özel kaşe kullanılmak suretiyle yapılabileceği gibi, bu kaşe dışında meslek mensubuna ilişkin bilgileri içeren kaşe kullanılmak suretiyle de yapılabilir.

…

79.2.3. Meslek mensubu; üçüncü kişilerden alınan fiyat teklifi üzerindeki beyanın ve emsal bedel beyanı ile tutanaklardaki bilgilerin doğruluğundan sorumludur. Meslek mensubu ibaresinden Yeminli Mali Müşavirler veya Serbest Muhasebeci Mali Müşavirler anlaşılır” 79.2.4. Tutanakların ilan/davet tarihinin içinde bulunduğu aydan önceki üç ay veya bundan önceki üç ay içindeki bilgiler esas alınarak düzenlenmesi zorunludur.

Örneğin; ilan tarihi 10.03.2024 olan ve açık ihale usulü ile yapılan bir ihalede ilan tarihinin içinde bulunduğu aydan önceki üç ay olan “01.12.2023-29.02.2024” veya bundan önceki üç ay olan “01.09.2023-30.11.2023” aralığına ilişkin tutanaklar sunulur.

…

79.3. İdarelerin aşırı düşük teklif tespit ve değerlendirilmesine ilişkin aşağıdaki düzenlemeleri de dikkate almaları gerekmektedir. 79.3.1. Teklifi aşırı düşük olarak tespit edildikten sonra yukarıdaki yöntemlere göre usulüne uygun açıklama yapan isteklilerin teklifleri geçerli kabul edilir. Hayatın olağan akışına veya ticari gereklere aykırılık gibi nedenlerle teklifler reddedilemez.

…

79.3.5. Personel çalıştırılmasına dayalı olmayan hizmet alımlarına ilişkin yapılan aşırı düşük teklif açıklamasında, sözleşme giderleri ve genel giderlerin % 4 oranında hesaplanması söz konusu olmayacak, ancak sözleşme ve genel giderler içerisinde yer alan açıklamanın yapıldığı tarihte geçerli olan oran ve tutarlar üzerinden hesaplanan ihale kararı damga vergisi ve sözleşme damga vergisi ile Kanunun 53 üncü maddesinin (j) bendinin 1 numaralı alt bendinde belirtilen tutarı aşan sözleşmelerde sözleşme bedelinin onbinde beşi oranındaki Kurum payı ilgili mevzuatına göre hesaplanmak suretiyle açıklama yapılacaktır…” açıklaması yer almaktadır. İdari Şartname’nin “İhale konusu işe/alıma ilişkin bilgiler” başlıklı 2’nci maddesinde “2.1. İhale konusu işin/alımın; a) Adı: 7 AYLIK PUAN KARŞILIĞI İMMÜNOHİSTOKİMYASAL İNCELEME HİZMET ALIMI b) Türü: Hizmet alımı c) İlgili Uygulama Yönetmeliği: Hizmet Alımı İhaleleri Uygulama Yönetmeliği ç) Miktarı: 1 KISIM Ayrıntılı bilgi idari şartnamenin ekinde yer almaktadır. d) İşin yapılacağı/malın teslim edileceği yer: …………… HASTANESİ” düzenlemesi,

“Teklif fiyata dahil olan giderler” başlıklı 25’inci maddesinde “25.1. Sözleşmenin uygulanması sırasında, ilgili mevzuat gereğince ödenecek ulaşım, sigorta, vergi, resim ve harç giderleri teklif fiyatına dâhildir. 25.2. 25.1 inci maddede yer alan gider kalemlerinde artış olması ya da benzeri yeni gider kalemlerinin oluşması hallerinde, teklif edilen fiyatın bu tür artış ya da farkları karşılayacak payı içerdiği kabul edilir. Yüklenici, bu artış ve farkları ileri sürerek herhangi bir hak talebinde bulunamaz. 25.3. Teklif fiyata dâhil olan diğer giderler aşağıda belirtilmiştir: 25.3.1. 7 AYLIK PUAN KARŞILIĞI İMMÜNOHİSTOKİMYASAL İNCELEME HİZMET ALIMI personel – Brüt Asgari Ücretin %110 Fazlası (4 kişi) Yemek Giderleri: -Çalışan personelin yemek ihtiyaçları yüklenici tarafından karşılanacaktır. Ancak, yükleniciye yemek ihtiyacının karşılanması noktasında bir bedel ödenmeyecek olup, bu bedelin karşılığı olarak, hizmet alımı kapsamında çalıştırdığı işçilerin yemek ihtiyaçlarını karşılaması için Başkanlığımıza bağlı sağlık tesislerinde çıkan yemekten bedelsiz olarak faydalanması imkanı verilecektir. İstekliler de tekliflerinde işçilerin yemek ihtiyaçları için bir bedel öngörmeyeceklerdir.

Yol Bedeli: İstihdam edilecek personeller için nakdi yol ücreti öngörülmüş olup; aylık 22 gün üzerinden günlük brüt 89,90 TL olarak hesaplanacaktır. 25.3.4. Diğer giderler: İsteklilerin sözleşmenin uygulanması sırasında ilgili mevzuat gereğince ödeyeceği her türlü vergi, resim, harç ve benzeri giderler, ulaşım, nakliye ve her türlü sigorta giderleri ile cihazlara ait ve teknik şartnamede belirtilen aksesuarlar, cihazlarla ilgili teknik doküman ve demonstrasyon giderleri, cihazların montajı ve montaj için gerekli teknik şartnamede belirtilen donanımlar ve entegrasyonlar, cihazların kurulumu için gerekli tüm değişiklikler ve fiziki düzenlemeler ve tefrişat giderleri, cihazların kullanımı için gerekli eğitim giderleri, numune taşıma giderleri, yaptırılacak kalibrasyona ait her türlü gider ile cihazların bakım onarımı ve yedek parça sağlanması, her türlü destek ve hizmete hazır halde tutulması gibi tüm giderler teklif fiyata dahil edilecektir. 25.4. Sözleşme konusu işin bedelinin ödenmesi aşamasında doğacak Katma Değer Vergisi (KDV), ilgili mevzuatı çerçevesinde İdare tarafından yükleniciye ayrıca ödenir. 25.5. Kısa vadeli sigorta prim oranları belirtilecektir. Kısa vadeli sigorta prim oranı % 2,25′ tir.” düzenlemesi, “Aşırı düşük teklifler” başlıklı 31’inci maddesinde “31.1. Teklifi sınır değerin altında kalan isteklilerden Kanunun 38 inci maddesine göre açıklama istenecektir. Bu kapsamda; ihale komisyonu sınır değerin altında kalan teklifleri aşırı düşük teklif olarak tespit eder ve bu teklif sahiplerinden Kurum tarafından belirlenen kriterlere göre teklifte önemli olduğunu tespit ettiği bileşenler ile ilgili ayrıntıları ister. İhale komisyonu; a) Verilen hizmetin ekonomik olması, b) Seçilen teknik çözümler ve teklif sahibinin işin yerine getirilmesinde kullanacağı avantajlı koşullar, c) Teklif edilen hizmetin özgünlüğü, gibi hususlarda yapılan açıklamaları dikkate alarak aşırı düşük teklifleri değerlendirir.” düzenlemesi,

Sözleşme Tasarısı’nın “İşin süresi” başlıklı 9’uncu maddesinde “9.1. İşe başlama tarihi 07.04.2026; işi bitirme tarihi 06.11.2026 9.2. Bu sözleşmenin uygulanmasında sürelerin hesabı takvim günü esasına göre yapılmıştır.” düzenlemesi, Teknik Şartnamesi’nin “KONU” başlıklı maddesinde “…………. HASTANESİ TIBBİ PATOLOJİ KLİNİĞİ için aşağıda özellikleri yazılı ileri teknoloji ürünü olan “ 7 aylık puan karşılığı tam otomatik immünohistokimya ve in-situ hibridizasyon boyama cihazı ve cihaza uygun 12482000(onikimilyondörtyüzseksenikibin) puan primer antikor dahil immünohistokimyasal inceleme detection kit hizmet alımı, 402584 (dörtyüzikibinbeşyüzseksendört) puan immünfloresan antikor hizmet alımı, 74861,6(yetmişdörtbinsekizyüzaltmışbirtamondaaltı)puan eber in-situ hibridizasyon hizmet alımı ve 168438,6(yüzaltmışsekizbindörtyüzotuzsekiztam-ondaaltı)puan sısh veya fish-her2 in-situ hibridizasyon, 93577(doksaniiçbinbeşyiizyetmişyedi) puan hpv in-situ hibridizasyon hizmet alımı teknik şartnamesidir.” düzenlemesi yer almaktadır.

İhale dokümanında yapılan düzenlemelerden şikâyete konu ihalenin ………..Hastanesi Başhekimliği tarafından gerçekleştirilen “………. – 7 Aylık Puan Karşılığı İmmünohistokimyasal İnceleme Hizmet Alımı” olduğu, ihalenin birim fiyat teklif alınmak suretiyle ve elektronik ortamda teklif alınarak açık ihale usulü ile 20.02.2026 tarihinde gerçekleştirildiği, ihalede 5 adet ihale dokümanı indirildiği, 3 isteklinin ihaleye teklif verdiği, tekliflerin tamamının geçerli olduğu, ihalenin demonstrasyon değerlendirmesinde başarılı bulunan ve aşırı düşük teklif açıklaması uygun görülen ……… Tıbbi Laboratuvarları Medikal Elektrik İnş. Tur. Oto Kirl. İth. İhr. San. Tic. A.Ş. üzerinde bırakıldığı, yine demonstrasyon değerlendirmesinde başarılı bulunan ve aşırı düşük teklif açıklaması uygun görülen ………. Diagnostics Turkey A.Ş.nin teklifinin ise ekonomik açıdan en avantajlı ikinci teklif olarak belirlendiği görülmüştür İncelemeye konu ihalede, idarenin, teklifi aşırı düşük teklif olarak belirlenen isteklilerden, aşırı düşük teklif açıklamalarını 23.02.2026 tarihli yazı ile 27.02.2026 günü mesai bitimine kadar sunmalarını talep ettiği,

Bahse konu yazıda teklifte önemli görülen maliyet bileşenleri olarak; “-İşçilik maliyeti, -kit ve antikor maliyetleri, -nakliye ve lojistik maliyetleri, -cihaz maliyetleri, -cihaz bakım onarım maliyetleri” girdilerinin belirlendiği görülmüştür. Başvuru sahibinin 1’inci iddiasına ilişkin olarak yapılan inceleme:

……….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş. tarafından sunulan aşırı düşük teklif açıklaması iddialar kapsamında incelendiğinde:

– …….. Teşhis Sistemleri ve Dan. İnş. Tur. Gıda İşlt. San. ve Tic. A.Ş. tarafından …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, teklif mektubu ibareli (fiyat teklifi), 12.02.2026 tarihli, ….. marka 1 adet mikrotom cihazı için (KDV Hariç) 6.000 Dolar teklif içeriği olan, firma kaşesi ve üzerinde imza bulunan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– …….. Tıbbi Ürünler Satış ve Teknik Servis tarafından ………. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, üzerinde herhangi bir ibare bulunmayan (fiyat teklifi), 18.02.2026 tarihli, ……. HSP-70 için (KDV Hariç) 600 Dolar ve Histotek HSB-2 için (KDV Hariç) 300 Dolar teklif içeriği olan, firma kaşesi ve üzerinde imza bulunan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– ………. Hastanesi tarafından ………Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, patoloji hizmet teklifi ibareli (fiyat teklifi), SISH ve ISH EBER KDV hariç birim fiyat teklif içeriği olan, firma kaşesi ve üzerinde imza bulunan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– İhalede geçerli teklif sahibi üçüncü istekli olarak belirlenen ………. Internatıonal Lab. Cihz. A.Ş. tarafından ihale üzerinde bırakılan istekli …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, proforma fatura ibareli (fiyat teklifi), 30.01.2026 tarihli, immünfloresan temelli immünolojik 11 ayrı inceleme testi için Dolar para birimi teklif içeriği olan, firma kaşesi/imzası bulunmayan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– ……..Teknik Cihazlar Paz. Ve Dış Tic. Ltd. Şti. tarafından …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, proforma fatura ibareli (fiyat teklifi), 18.02.2026 tarihli,12 ayrı antikor reaktifleri için Dolar para birimi teklif içeriği olan, firma kaşesi/imzası bulunmayan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– …… Laboratuvar Malzemeleri tarafından ……… Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, proforma fatura ibareli (fiyat teklifi), 13.02.2026 tarihli, immünohistokimya paneli, İHK antikorları, patoloji İHK antikorlar, tanısal IHC markerları vb. 17 marker için Dolar para birimi teklif içeriği olan, firma kaşesi/imzası bulunmayan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– ……Patoloji Grubu tarafından …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, birim fiyat teklif cetveli ibareli (fiyat teklifi), İn Situ Hibridizasyon EBER ve İn Situ Hibridizasyon HPV için birim fiyat teklif içeriği olan, firma kaşesi ve üzerinde imza bulunan fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– …….Celnovte Biotecnology Co. LTD tarafından …….. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.ye hitaben düzenlenen, Proforma Fatura ibareli (fiyat teklifi), 6 ayrı ürün grubu (microStacker, solüsyon, baskı şeridi, reaktif kabı, çözelti, lam kapağı) için Dolar para birimli birim fiyat teklif içeriği olan, firma kaşesi ve üzerinde imza bulunan İngilizce aslından yeminli tercüman tercümeli ve noter onaylı fiyat teklifi sunulduğu, dayanağı herhangi bir tutanağın bulunmadığı, Kamu İhale Genel Tebliği gereği bulunması gereken ibarenin yer almadığı, meslek mensubu kaşe/imza ve faaliyet belgesi bulunmadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli bir belge olarak değerlendirilemeyeceği,

– 6 ayrı ürün grubu (cihaz sarf malzemeleri ve yardımcı reaktifler) için Maliyet Tespit Tutanağı (Ek-O.5) ve 2 ayrı ürün grubu (İn situ hibridizasyon test kitleri) için Maliyet Tespit Tutanağı (Ek-O.5) sunulduğu, firma kaşe ve imzası ile meslek mensubu kaşe ve imzanın yer aldığı, meslek mensubu faaliyet belgesinin bulunduğu görülmekle birlikte; tutanakların eform KİK105’e uygun düzenlenmediği, güncel e-form olmadığı, birim fiyat teklif cetvelinde alımı öngörülen iş kalemleri adı ve iş kalemleri birimi (puan) ile fatura bilgileri tablosunda faturaya konu mal veya işin adı ve birimi (test) bilgilerinin uyumlu olmadığı, bu bakımdan iş kalemi, miktar ve birim denetimi yapılamadığı, mevcut hâli ile aşırı düşük teklif açıklamasında geçerli belge olarak değerlendirilemeyeceği,

– İmmünohistokimyasal puan karşılığı hizmeti için kendi adına düzenlenen Satış Tutarı Tespit Tutanağı (Ek-O.6) sunulduğu, firma kaşe ve imzası ile meslek mensubu kaşe ve imzasının yer aldığı, meslek mensubu faaliyet belgesinin bulunduğu görülmekle birlikte; anılan tutanağın isteklinin aşırı düşük teklif açıklamasında üçüncü kişilerden alınan fiyat teklifleri ekinde sunulması gerekirken yalnızca kendi adına düzenlenmiş Satış Tutarı Tespit Tutanağı kullanılması suretiyle açıklama yapamayacağı; kaldı ki tutanağın e-form KİK106’ya uygun düzenlenmediği, güncel e-form olmadığı, mevcut hali ile aşırı düşük teklif açıklamasında geçerli belge olarak değerlendirilemeyeceği anlaşılmış olup ……… Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş. tarafından sunulan aşırı düşük teklif açıklamasının uygun olmadığı, bu bakımdan telifinin reddedilmesi gerektiği sonucuna varılmıştır.

Başvuru sahibinin 2’nci iddiasına ilişkin olarak yapılan inceleme:

…….. Diagnostics Turkey A.Ş. tarafından sunulan aşırı düşük teklif açıklaması iddialar kapsamında incelendiğinde: Aşırı düşük teklif açıklaması kapsamında üçüncü kişilerden alınan herhangi bir fiyat teklifi ve eki tutanak ile 4734 sayılı Kanun kapsamındaki idarelere açıklama konusu mala ilişkin yapılan ve idarece kabul edilen mala ilişkin fatura sunulmadığı görüldüğünden bu yöndeki iddialarının yerinde olmadığı anlaşılmıştır.

Birim fiyat teklif cetvelinde her biri için ayrı satır açılan HPV in situ hibridizasyon inceleme hizmet alımı, immunohistokimyasal inceleme hizmet alımı, HER2 in situ hibridizasyon inceleme SISH veya FISH hizmet alımı, Eber İn-Situ hibridizasyon hizmet alımı, immünfloresan mikroskopi İF antikor hizmet alımına ilişkin olarak e-form KİK 107 Maliyet/Satış Tutarı Tespit Tutanağı düzenlendiği, bu tutanağın ilgili e-forma uygun olduğu, firma kaşesi ve yetkili kişi imzasının bulunduğu, meslek mensubu kaşe ve imzasının bulunduğu, fatura bilgileri tablosunun forma uygun doldurulduğu; ancak tutanağın ihale ilan (22.01.2026) tarihinden önceki (01.10.2025-31.12.2025) veya ondan önceki (01.07.2025- 31.09.2025) üç aya ilişkin bilgiler esas alınarak düzenlenmesi gerekirken tutanağa esas olan faturaların 01.08.2025-31.10.2025 tarihleri arasında düzenlenmiş olduğu, söz konusu hususun da Tebliğ’in 79.2.4’üncü maddesine aykırılık teşkil ettiği, bu dönemlere ilişkin faturaların sunulmadığı, ancak mevzuatta bu faturaların sunulmasının zorunlu tutulmadığı, tutanakta yer alan fatura bilgileri tablosu incelendiğinde, verilen hizmet birimine ilişkin faturaya konu malın veya işin nevi kısımlarında belirsizliklerin bulunduğu, örneğin birim fiyat teklif cetvelinde belirlenen “93.577 puan karşılığı HPV İN SİTU hibridizasyon inceleme hizmet alımı” aşırı düşük teklif açıklaması için HPV İn Situ Hibridizasyon Kiti, İn Situ Hibridizasyon HPV testi ibarelerine; “12.482.000 puan karşılığı immunohistokimyasal inceleme hizmet alımı” aşırı düşük teklif açıklaması için immunohistokimyasal testleri, immunohistokimyasal inceleme, immunohistokimya, immunohistokimya sistem (antikor dahil), sonuç karşılığı immunohistokimya, immunohistokimya boyama kitleri puan karşılığı, immunohistokimyasal inceleme testle, immunohistokimya boyama kiti, immunohistokimya boyama cihazı testleri, tam otomatik immunohistokimya ibarelerine; “168.438,6 puan karşılığı HER2 İn Situ hibridizasyon inceleme SISH veya FISH hizmet alımı” aşırı düşük teklif açıklaması için HER2 İn Situ Hibridizasyon Kiti, HER2 İn Situ Hibridizasyon inceleme SİS, HER2&CHR17 dual İn Situ Hibridizasyon Te ibarelerine; “74.861,6 puan karşılığı EBER İn-Situ hibridizasyon hizmet alımı” aşırı düşük teklif açıklaması için EBER İn-Situ hibridizasyon kiti, EBER İn-Situ hibridizasyon hizmet alımı, İn-Situ hibridizasyon EBER testi ibarelerine; “402.584 puan karşılığı immünfloresan mikroskopi İF antikor hizmet alımı” aşırı düşük teklif açıklaması için immünfloresan mikroskopi İF antikor hizmet, immünfloresan test kiti ibarelerine yer verildiği, bu haliyle satışlara dayalı yapılan açıklamada beyan edilen 3 aylık sürede ihale konusu işte verilecek hizmet miktarının en az 1/20’si kadar satış yapılıp yapılmadığının denetlenemediği anlaşılmış olup, isteklinin aşırı düşük teklif açıklamasının, Maliyet/Satış Tutarı Tespit Tutanağında bilgisi verilen fatura tarihlerinin ihale ilan (22.01.2026) tarihinden önceki veya ondan önceki üç aya ilişkin olmaması ve fatura bilgileri tablosunda verilen hizmet birimine ilişkin faturaya konu malın veya işin nevi kısımlarında belirsizlikler bulunması sebebiyle uygun olmadığı, bu bakımdan başvuru sahibi isteklinin 2’nci iddiasının yerinde olduğu sonucuna varılmıştır.


Sonuç olarak, yukarıda mevzuata aykırılıkları belirtilen işlemlerin düzeltici işlemle giderilebilecek nitelikte işlemler olduğu tespit edildiğinden, ………. Tıbbi Laboratuvarları Medikal Elektrik İnşaat Turizm Oto Kiralama İth. İhr. San. Tic. A.Ş.nin ve …………Diagnostics Turkey A.Ş.nin teklifinin reddedilmesi ve bu aşamadan sonraki işlemlerin mevzuata uygun olarak yeniden gerçekleştirilmesi gerekmektedir.

Laboratuvar Hizmet Alımı İhalesinde Kabul Edilmeyen Aşırı Düşük Açıklamaları Satınalma Dergisi 7 Gün 7 GündemMehmet ATASEVER

Simdata Danışmanlık Y.K. Başkanı

Sağlık Bak. SGB E. Bşk./KİK E. Üyesi

Mhatasever@gmail.com

Mehmetatasever.org

https://www.simdata.org/

0 312 963 13 63